

Американский рынок акций стоит почти так же дорого, как перед крахом доткомов. Коэффициент Шиллера для S&P 500 достиг 40. За 125 лет выше он был лишь однажды — в 2000 году, около 44.
На это указал Курт Альтрихтер, финансовый советник и основатель Ivory Hill Wealth. Но два других эксперта — миллиардер Кен Фишер и аналитик Milk Road Мелвин — считают, что у рынка есть запас для роста. Разбираемся, кто из них ближе к истине.
Хотите еще эксклюзивных новостей и аналитики? Подписывайтесь на наш телеграм-канал , обсуждайте новости и делитесь мнениями о последних событиях рынка в чате!
Почему рынок считают дорогим
Коэффициент Шиллера показывает, сколько инвесторы платят за прибыль компаний. Цену акций делят на среднюю прибыль за десять лет с поправкой на инфляцию. Чем выше число, тем дороже рынок. Методику создал экономист Роберт Шиллер из Йельского университета.
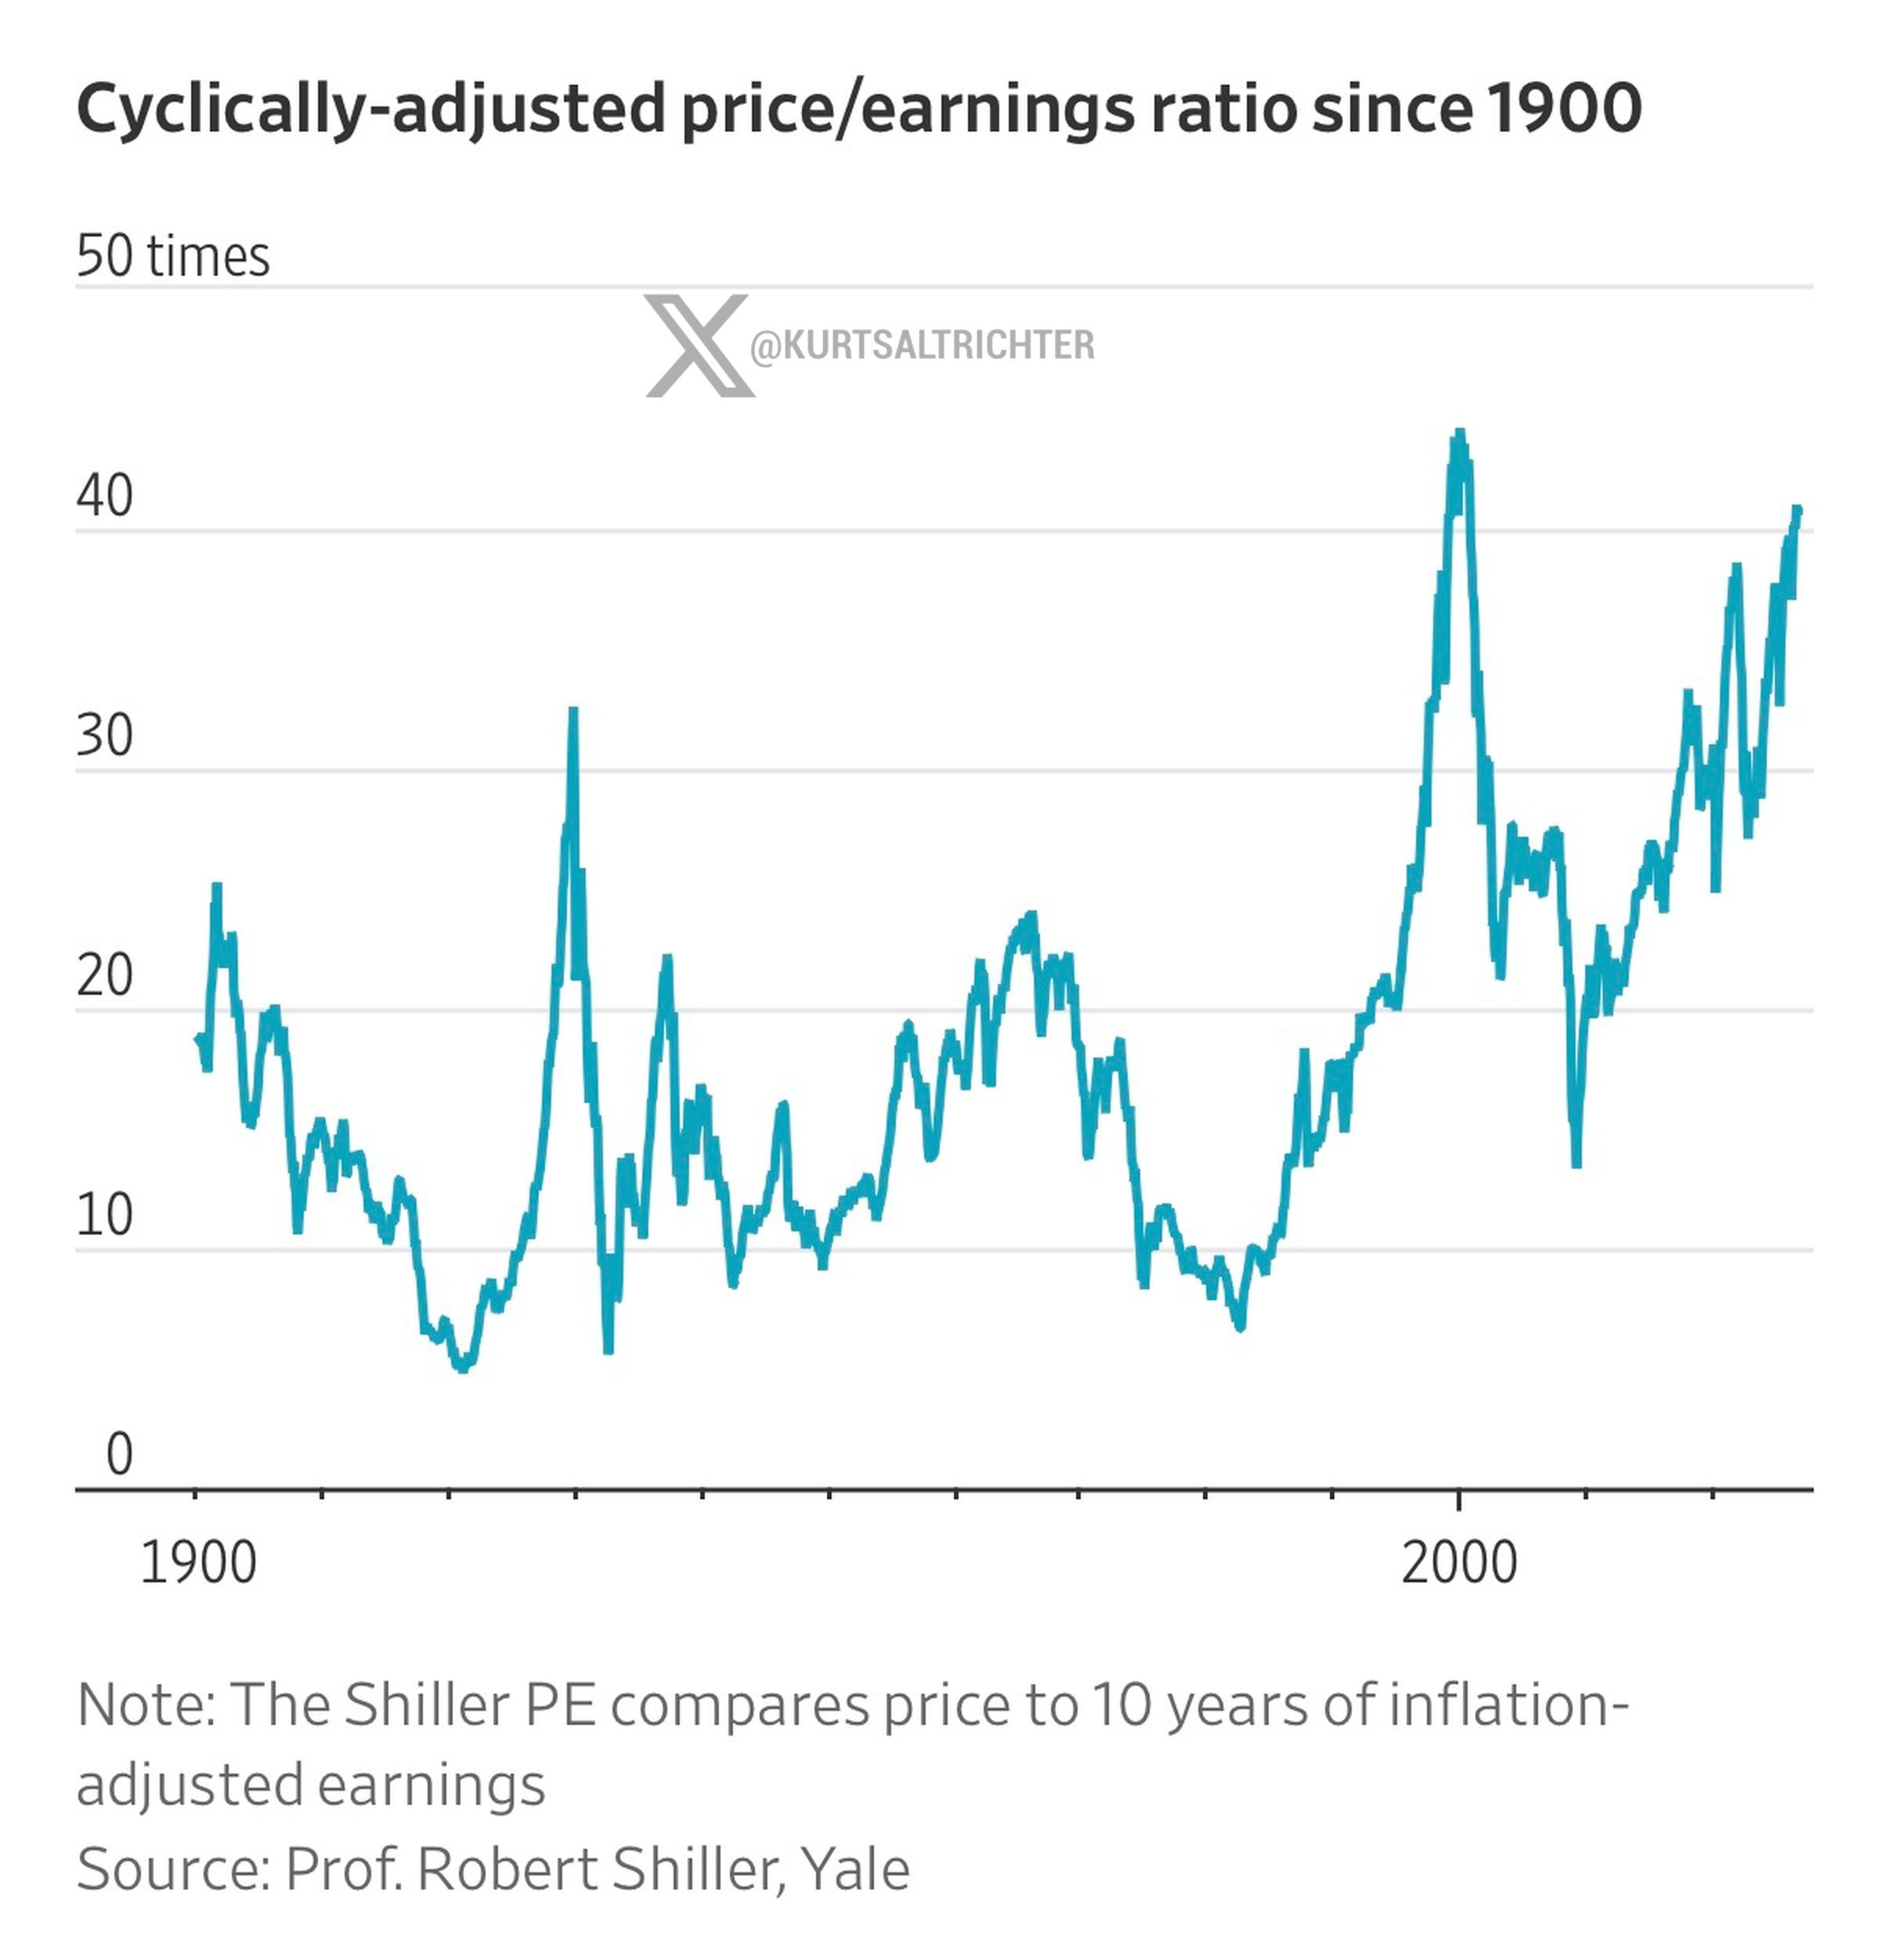 Коэффициент Шиллера с 1900 года. Два главных пика — около 44 в 2000 году и около 40 сейчас. Источник: Роберт Шиллер, Йельский университет.
Перед крахом 1929 года показатель был около 32, на пике 2021 года — около 38. Большую часть прошлого века он держался в диапазоне от 5 до 25.
Альтрихтер отметил, что дорогой рынок может дорожать и дальше. Но при таких стартовых оценках сильной доходности за следующие десять лет история не знала ни разу. Бум ИИ, по его словам, этого правила не отменяет.
Для инвестора это значит одно: покупая широкий рынок сейчас, стоит рассчитывать на скромную доходность в долгую, даже если краткосрочно акции продолжат расти.
Повод для роста
Кен Фишер, основатель Fisher Investments, смотрит не на оценки, а на ставки. Инвесторов пугает рост доходности длинных облигаций. Фишер считает это хорошим знаком — если длинные ставки растут быстрее коротких.
Разница между ними — это заработок банков. Они занимают на короткий срок и кредитуют на длинный. Чем шире разрыв, тем охотнее банки выдают кредиты. Больше кредитов — больше денег в экономике и на бирже. В такие периоды акции обычно растут.
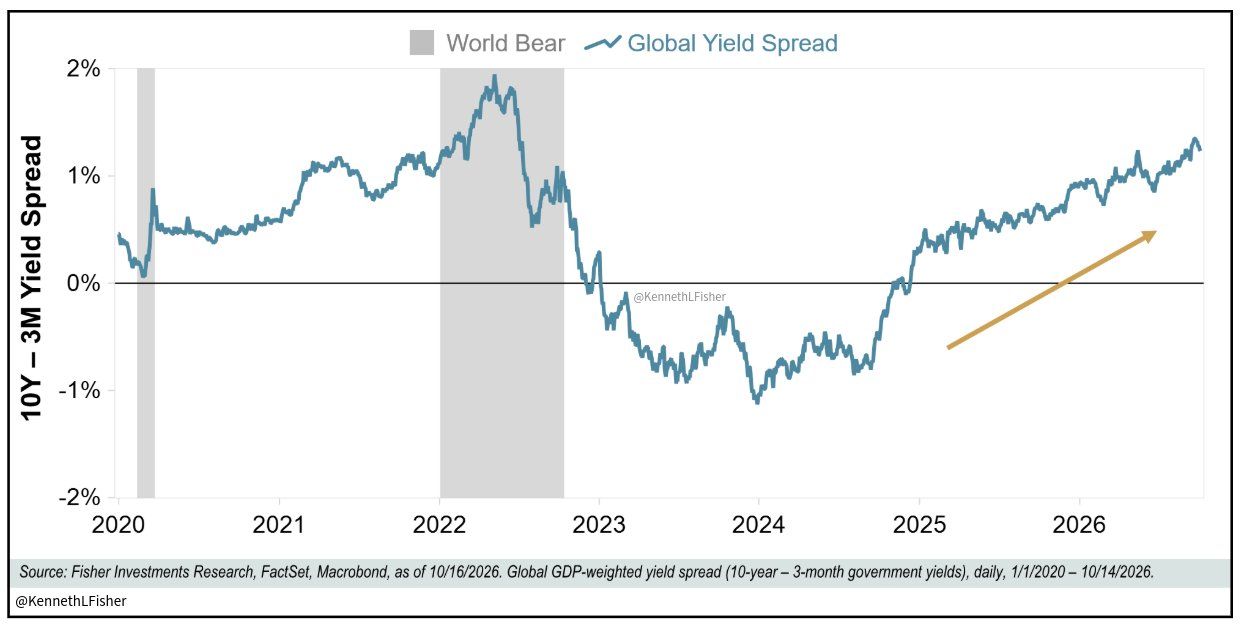 Глобальный спред доходности между десятилетними и трехмесячными гособлигациями с 2020 года. В 2023–2024 годах он был отрицательным, с начала 2025 года растет и сейчас выше 1%. Источник: Fisher Investments Research, FactSet, Macrobond.
Для инвестора это аргумент против паники: кредитный механизм работает, и денег в системе становится больше, а не меньше.
Обвал могут вызывать не фундаментальные причины
Мелвин, аналитик по ИИ Milk Road, сослался на данные Goldman Sachs. Хедж-фонды резко сократили ставки на рост рынка. Их чистое плечо — разница между длинными и короткими позициями — упало до 43,7%. За неделю оно снизилось на 3,2 пункта. Это самое резкое падение с апреля 2025 года, когда Дональд Трамп объявил о масштабных пошлинах.
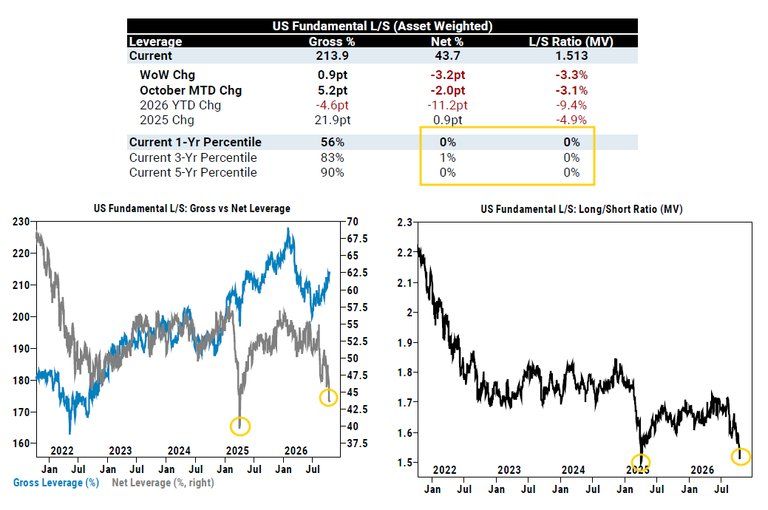 Сводка Goldman Sachs по позициям хедж-фондов. Чистое плечо на нулевом процентиле за год и за пять лет, валовое — на 90-м процентиле. Источник: Goldman Sachs.
Нулевой процентиль значит, что за пять лет фонды ни разу не были настроены так осторожно. Но с рынка они не ушли: общий объем позиций остается высоким. Фонды просто сокращают длинные позиции и наращивают короткие.
По мнению Мелвина, именно это давит на котировки, а не ухудшение бизнеса компаний. Фонды защищают результаты года, большинство из них в минусе. Частные инвесторы пока просадку не выкупают.
Для инвестора вывод двойственный. Пока макроэкономика не улучшится, волатильность сохранится. Но когда уверенность вернется, фондам придется заново набирать огромные позиции — и отскок может оказаться очень резким. Сам Мелвин использует это время для покупки компаний с устойчивым бизнесом, прежде всего в ИИ-инфраструктуре.
Сравниваем подходы
Противоречие между ними не такое острое, как может показаться на первый взгляд. Альтрихтер говорит о горизонте в десять лет, Фишер и Мелвин — о ближайших месяцах. Рынок может быть одновременно дорогим в долгую и готовым к отскоку в короткую.
Все трое признают, что сейчас рынок стоит дорого, а ситуация нестабильна. Никто не советует продавать все. Разница в акцентах. Альтрихтер предупреждает: не ждите от широкого рынка прежней доходности. Фишер видит топливо для роста в кредитной системе. Мелвин считает нынешнее давление временным и покупает точечно.
Практический вывод для инвестора: ждать от индекса S&P 500 повторения прошлого десятилетия рискованно, но и выходить из рынка эксперты не призывают. Разумнее выбирать компании с реальной прибылью и быть готовым к резким колебаниям в обе стороны.
Читайте оригинальную статью Рынок США повторяет 2000 год: S&P 500 у пиковых оценок, хедж-фонды в обороне от Евгения Лиходей на ru.beincrypto.com