

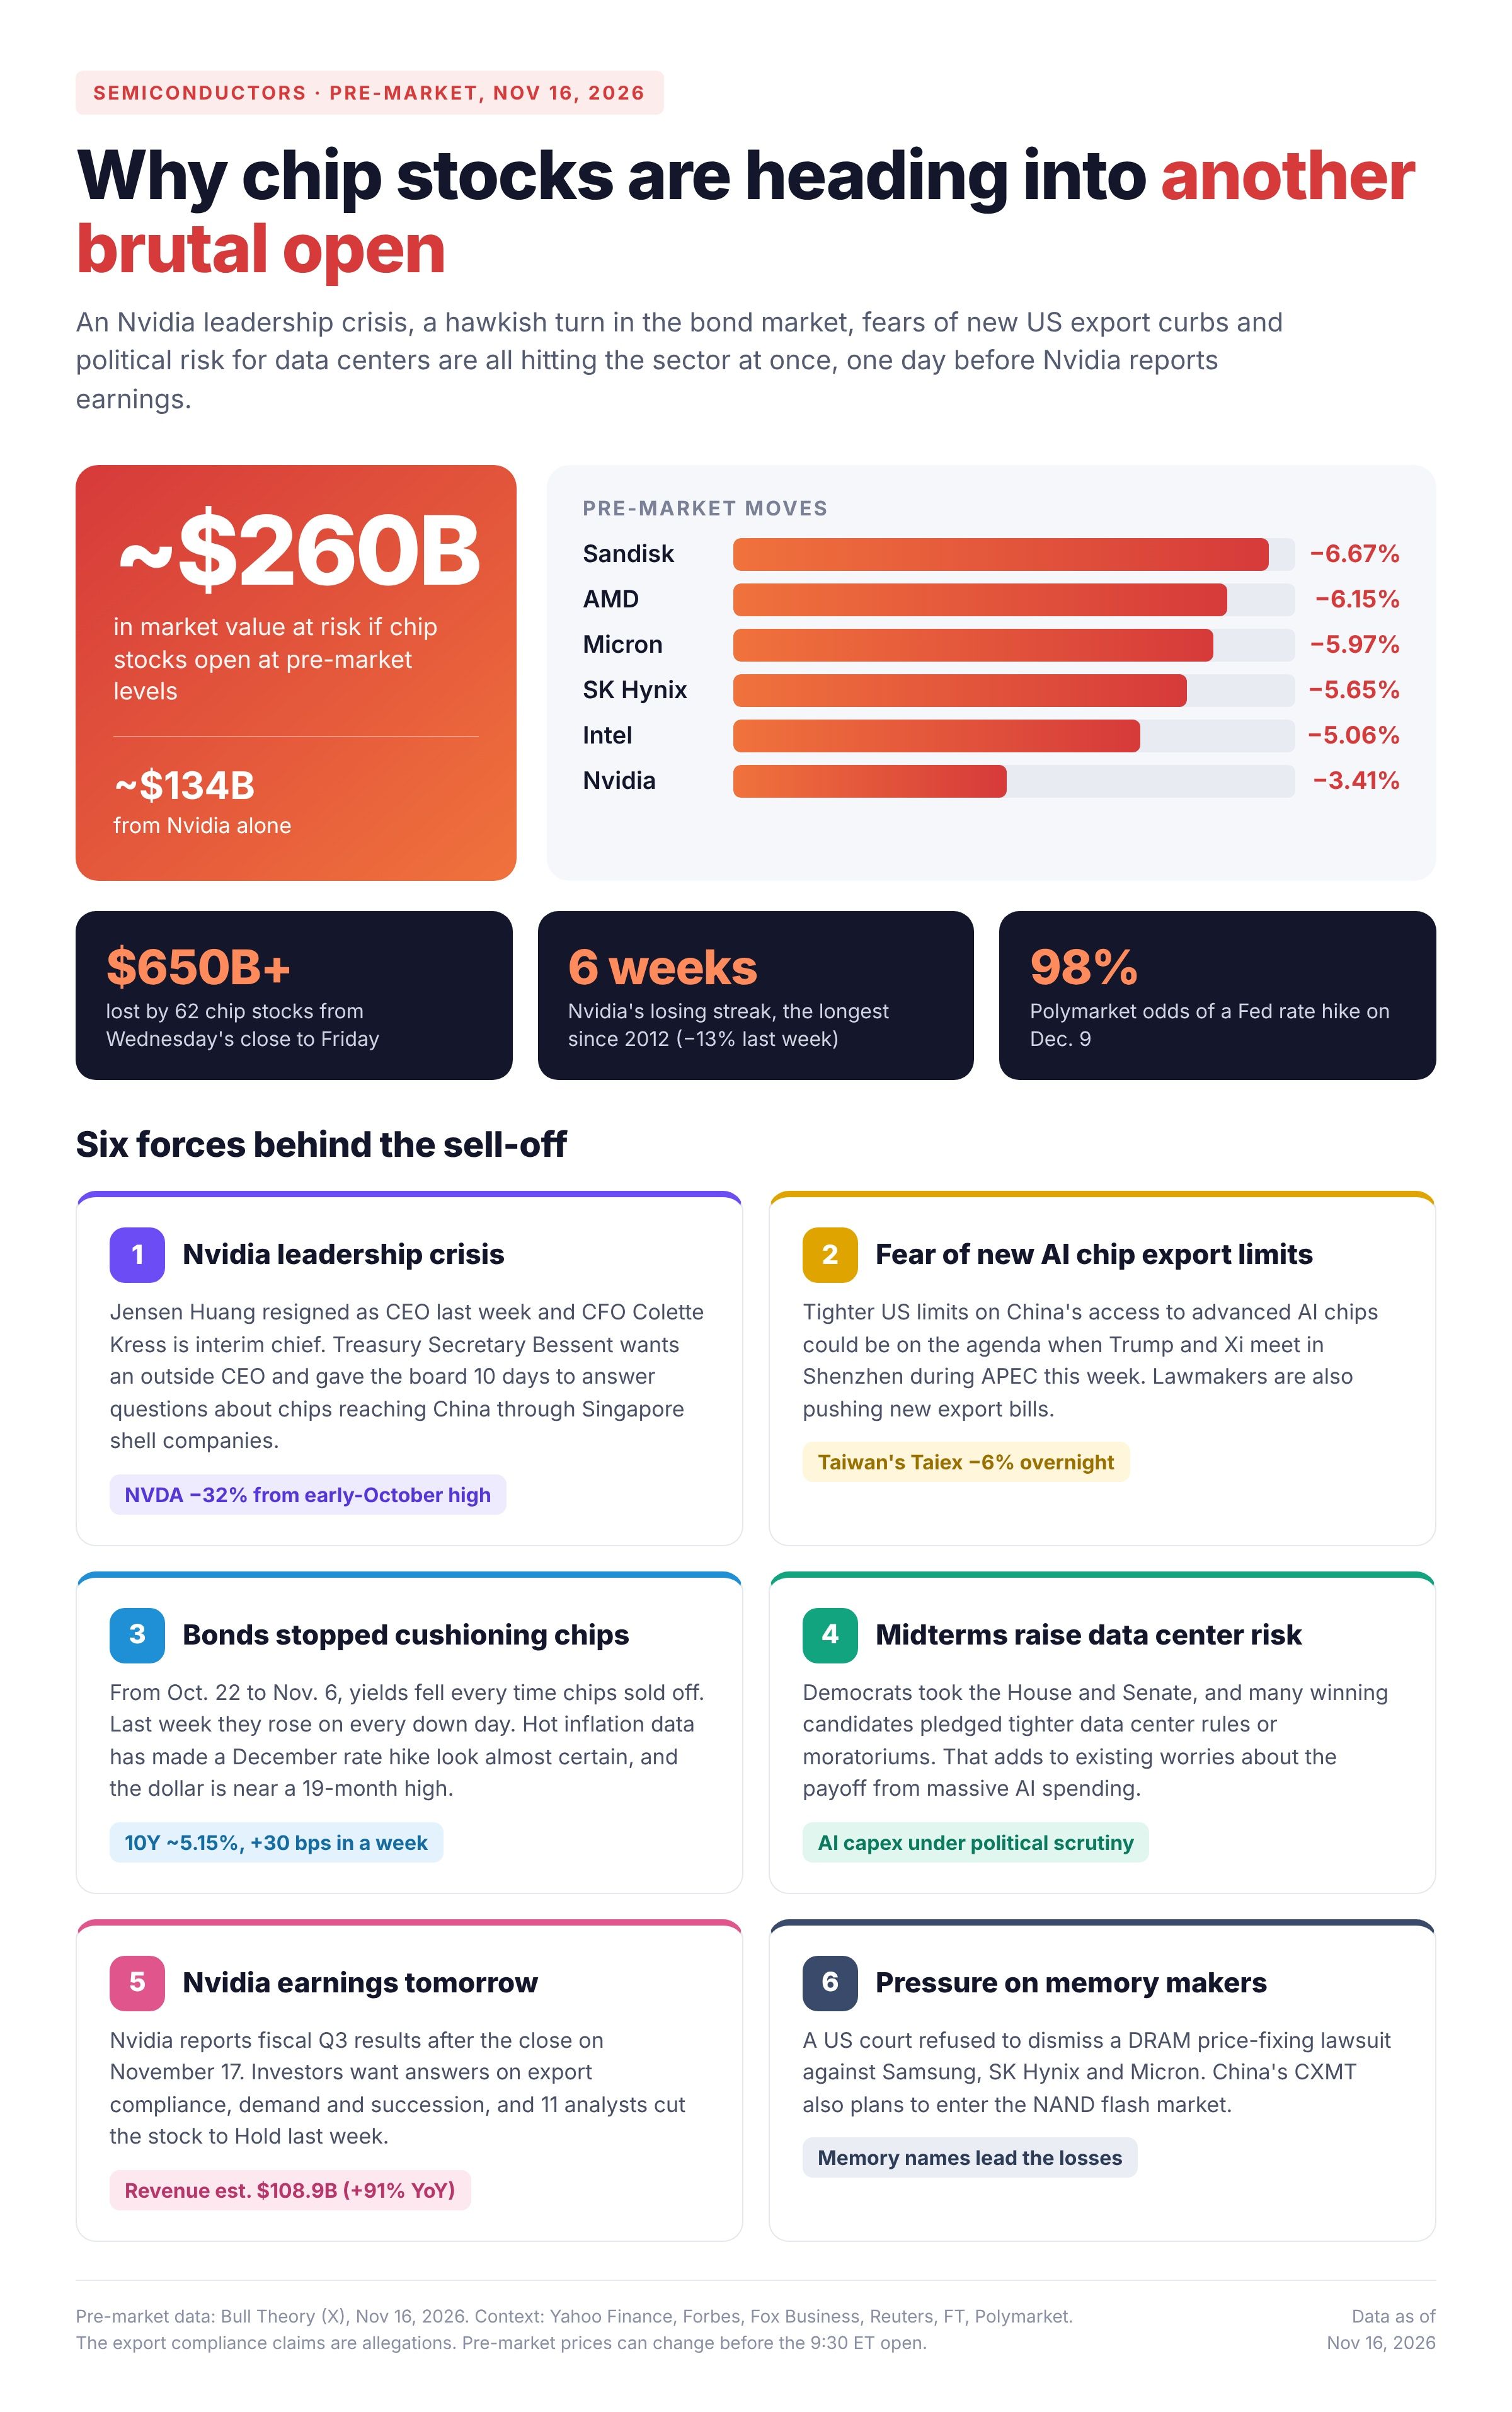
芯片股周一盘初遭遇重挫。SanDisk 跌幅达 7%,$AMD 下跌 5%,美光科技(Micron)下跌 6%,SK 海力士(SK Hynix)跌 6%,$Intel 跌去 6.5%,龙头 $Nvidia 下挫 2%。
市值合计蒸发超过 2,600 亿美元,其中 $Nvidia 一家损失约 1,340 亿美元。根据 Bull Theory 分析,强势美元、美国国债收益率攀升、$Nvidia 即将公布的财报,以及美国拟收紧 AI 芯片出口的传闻,均是主要利空因素。
Nvidia 领导层危机加剧,芯片股损失持续扩大
周一的下跌行情,令芯片板块原本就沉重的抛压进一步加剧。据 Yahoo Finance 数据显示,自上周三收盘至周五,美股 62 只芯片概念股总市值蒸发超过 6,500 亿美元,仅有 3 只个股实现上涨。
$Nvidia 目前已连续六周收跌,创下 2012 年以来最长连阴纪录,现价较去年 10 月高点回撤约 32%。上周四,Nvidia 创始人黄仁勋(Jensen Huang)因董事会调查其涉嫌与一名被美方认定有中国情报背景女性的关系,宣布辞任 CEO 一职。公司首席财务官 Colette Kress 临时接任 CEO。
本周日,美国财政部长 Scott Bessent 在接受福克斯新闻采访时表示,Nvidia 亟需进行“彻底改革”,下一任 CEO 应来自公司外部。他要求董事会在 10 天内说明,Nvidia 是否无视了有关新加坡壳公司所购芯片最终流向中国的风险警告。
“我看到的报告显示,新加坡所购买芯片中,只有约 1% 真正留在新加坡。”Bessent 表示。
避险缓冲失效,地缘政治风险持续发酵
去年 10 月芯片股抛售期间,美国国债收益率每次都随之下跌,起到一定缓冲作用。但上周则截然相反,半导体板块每逢下挫,美债收益率却接连上行。
在最新一轮消费及生产数据高于预期的推动下,10 年期美债收益率一度上行约 30 个基点,至 5.15%左右,创 2025 年 4 月以来单周最大涨幅。Polymarket 预测美联储将在 12 月 9 日加息的概率已升至 98%。美元指数逼近近 19 个月新高。
政治因素进一步加剧了压力。本周,特朗普(Donald Trump)与习近平将在深圳会晤,期间或将讨论美国对中国获取先进 AI 芯片的新一轮限制。民主党在中期选举中赢得了国会两院,多位当选议员承诺将加强对数据中心的监管。受此影响,台湾加权指数(Taiex)隔夜下跌约 6%。
聚焦英伟达首次“无黄”财报,市场高度关注
英伟达(Nvidia)将在周二美股盘后公布 2024 财年第三季度业绩,这也是由 Kress 接任后发布的首份财报。分析师预计其收入将达到约 1 089 亿美元,同比大幅增长 91%。
美联储主席 Kevin Warsh 将于周一晚些时候发表讲话,Anthropic 公司的 IPO 则预计将于 11 月 18 日定价。 详细报道
“这是一个不一样的世界,但或许也是一个拥有更多机遇的时代。”——Vanda Research 在一份报告中提到。
在 cn.beincrypto.com 阅读由 Jakub Dziadkowiec 撰写的原始文章 AI芯片板块开盘大跌持续下行