

ウェルズ・ファーゴはテスラ株(NASDAQ: TSLA)の目標株価を引き上げたが、顧客にはなお売却を推奨している。同社が算定する新たな理論株価は130ドルで、現在の約396ドルを大きく下回る水準だ。
要点は明確だ。目標株価が引き上げられても、130ドルという水準は依然として67%程度の下落を示唆する。現在の株価は、テスラがまだ実現していない将来を織り込んでいる。
目標株価を引き上げても「売り」継続
アナリストのコリン・ランガン氏は、7月14日に目標株価を125ドルから130ドルに引き上げたが、同時にウェルズ・ファーゴの「アンダーウェイト」評価(同社の「売り」相当)を維持した。現在の396ドル近辺から大幅な下落余地となり、依然として約67%の下落が見込まれる。同氏は、下落余地がやや縮小したとしても、株価は依然下がるとの見方を崩していない。
さらに詳細なインサイトをご希望の場合は、編集者ハルシュ・ノタリヤが毎日お届けするニュースレターにご登録ください。こちら
ランガン氏は最も弱気なアナリストとして知られる。多くの他社アナリストは「ホールド」にとどまっており、バークレイズは370ドル、ジェフリーズは400ドル、モルガン・スタンレーは417ドルと、7月22日の決算を控えて複数の銀行が目標株価を引き上げているが、いずれも現行水準からは下回る。ウェルズ・ファーゴが際立つ存在であることに変わりはない。
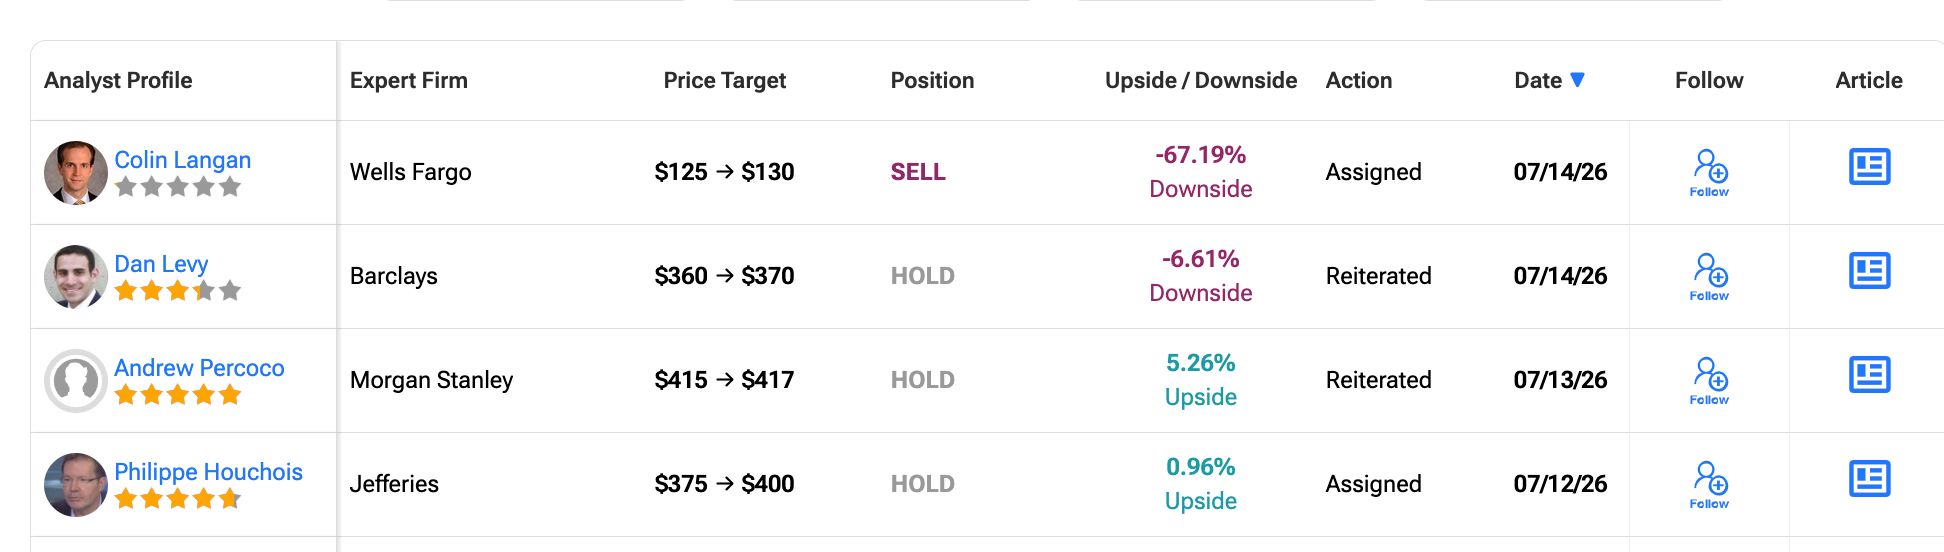 テスラのアナリスト評価と目標株価 出典: TipRanks
これら全ての証券会社が7月22日の決算を前に目標株価を引き上げたものの、いずれも「買い」判断には転じていない。
現在の論点は「上昇余地」ではなく「下落余地」(どこまで下がるか)だ。そのため、テスラは今月最も注目されている米国株の1つである。この見方は、同社が直近で過去最高の販売実績を記録したことと対照的だ。
過去最高の納車でも評価は変わらず
目標株価が5ドル上積みされた背景は、販売台数の増加だ。テスラは1四半期で48万126台を納車し、市場予想を約18%上回った。これにより、アナリストは短期見通しをやや引き上げた。
同時に、同社は45万1758台を生産し、エネルギー貯蔵施設の新規導入は13.5ギガワット時に達した。第2四半期で過去最高の納車実績を記録している。
問題は利益だ。ウェルズ・ファーゴは、販売台数の増加による利益押し上げ効果が小さいとみる。半導体や銅、リチウム価格の高騰に加え、値下げの影響で、7月22日の決算は市場予想並みになると予想する。ランガン氏は、材料費上昇が今後も利益を圧迫する恐れを指摘している。
この結果、納車増が目先の業績予想への上方修正要因となる一方、利益率の圧縮が続くことで、理論株価は依然として大きく実勢価格を下回ったままとなる。
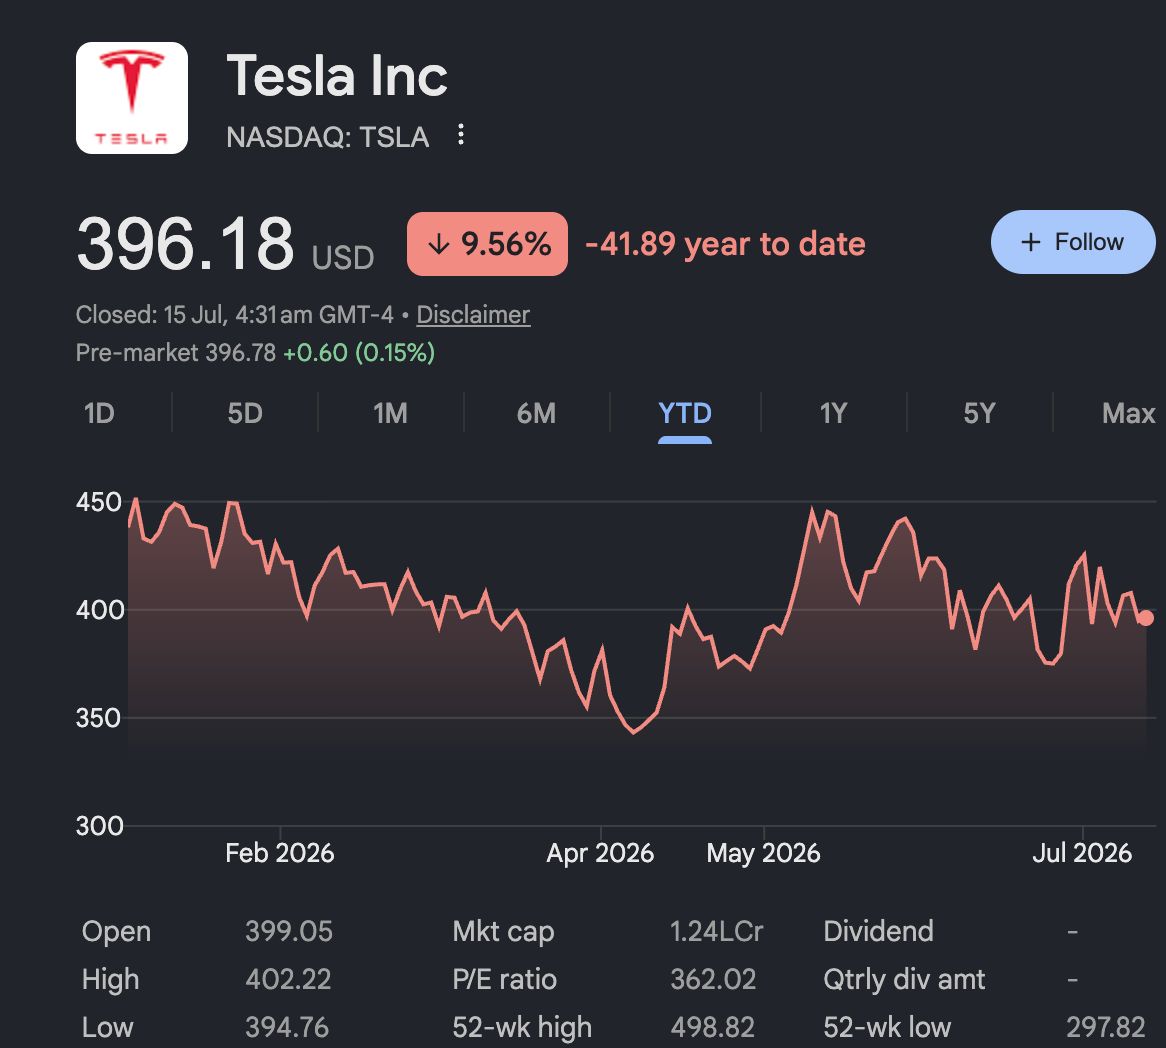 テスラ株の年初来パフォーマンス 出典: Google Finance
要約すれば、テスラは過去最高の販売台数を記録する一方、1台あたりの利益は減少している。現在の利益水準で株価正当化が困難であれば、次に問われるのは「何が株価押し上げを裏付けるか」という点だ。こうしたセンチメントは、テスラ株価が年初来で約10%下落している現状にも表れている。
割高評価と弱気の地合い
現在の396ドル前後は、株価収益率(PER)で約360倍に相当する。これは、ロボタクシーや自動運転への期待が実現した場合にのみ正当化できる水準だ。こうした「物語」こそが、いまやテスラ株を支えるウォール街の主流シナリオとなっている。
Elon Musk has just reassured every $TSLA holder:
— Coinvo Trading (@CoinvoTrading) July 6, 2026
"You should hold on to your Tesla stock."
Most people are losing faith in Tesla but they are missing the underlying narrative.
Tesla doesn't have a P/E ratio of 360 because of cars.
It's being priced and valued as an AI… pic.twitter.com/Hi3qAIRov8
ウェルズ・ファーゴが目標株価を引き上げつつ「売り」を維持するのは、こうしたギャップが理由だ。見通しの改善で理論株価はやや上昇したものの、実勢価格はそれをはるかに上回っており、リスクとリターンを勘案すると依然として下方リスクが大きい。テスラ株は年初来で約10%下落し、最高値498ドルを大きく下回っているが、市場で最も割高な名柄の1つである状況は続く。
一方で、市場(テープ)はこうした「物語」を裏付けていない。機関投資家の売買動向を示すチャイキン・マネー・フロー(CMF)は直近でマイナスに転じた。これは直近2カ月で4回目のマイナス入りであり、大口の資金が依然として買いに動いていないことを示唆する。
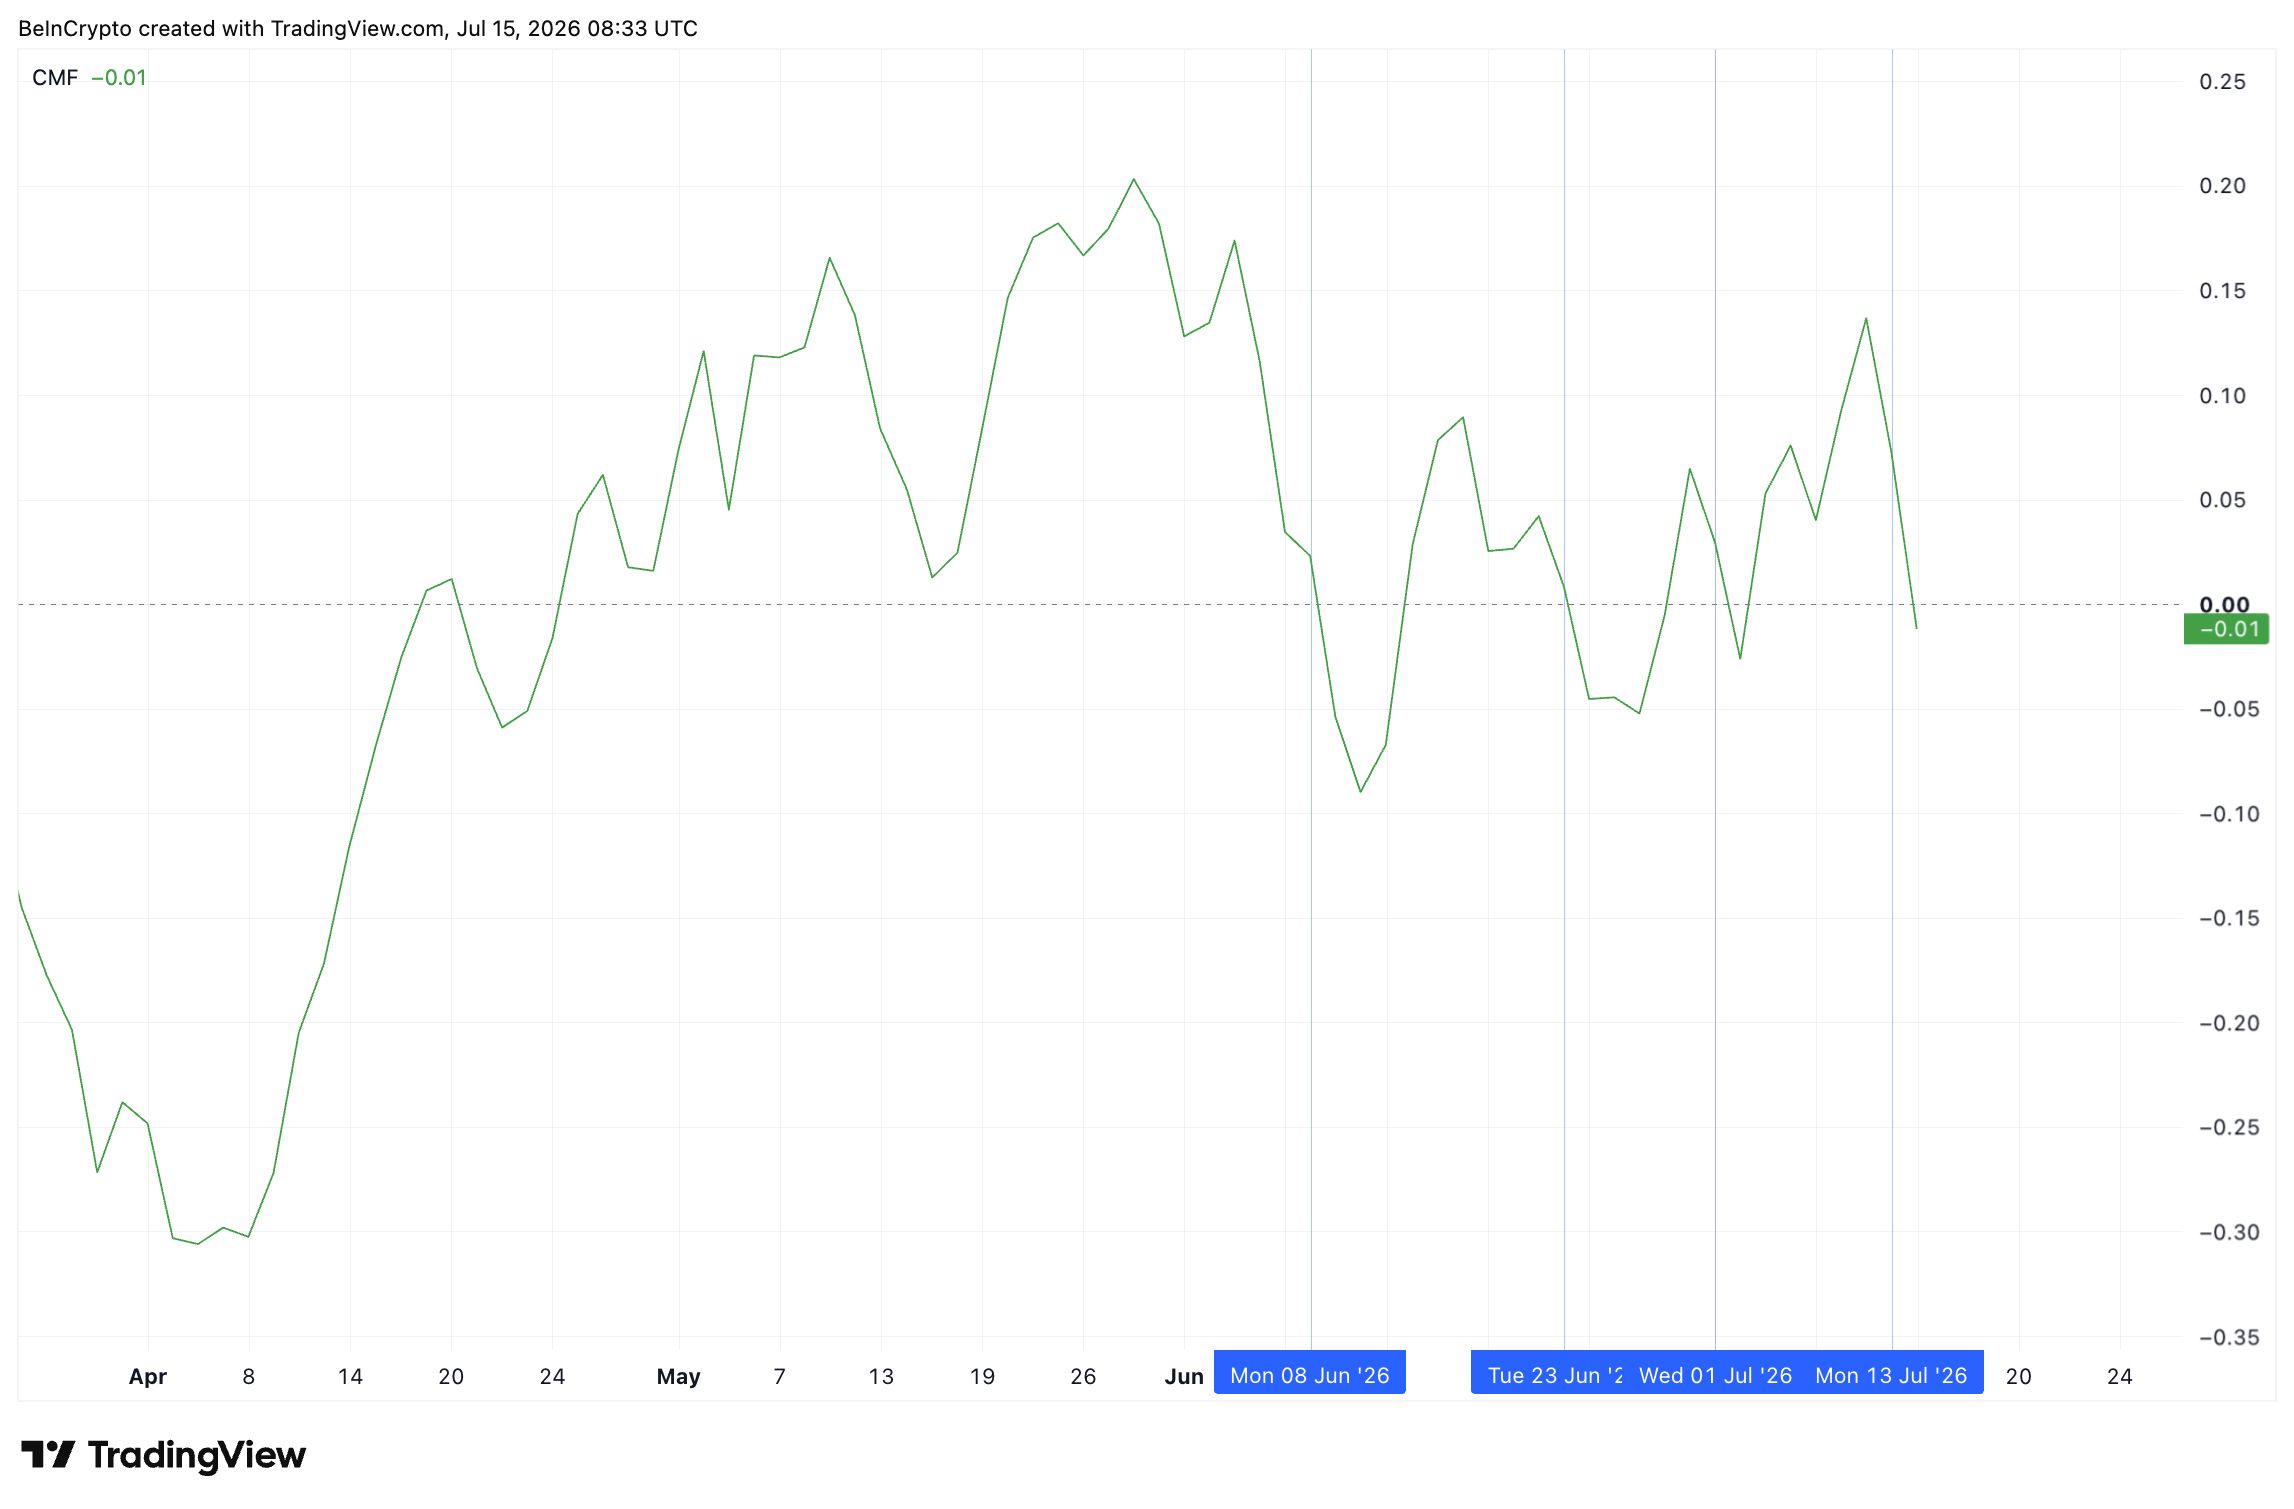 テスラのチャイキン・マネー・フロー 出典: TradingView
次の注目点は7月22日で、テスラが決算を発表し、ロボタクシー事業の進展について新たな詳細を明らかにする予定だ。強い内容となればセンチメントが急速に反転する可能性がある。ただし、利益率が回復しない限り、ウェルズ・ファーゴの試算によれば、テスラ株は実際の事業成長を大きく上回る水準で推移している。
jp.beincrypto.com でAnanda Banerjeeによるオリジナル記事 ウェルズ・ファーゴ、テスラ目標株価を引き上げも67%下落予想 を読む