

Ora tutti amano le azioni AI. Ma scegliere quella giusta potrebbe non essere così semplice. Infatti, le migliori azioni AI del 2026 potrebbero non essere le migliori da tenere nei prossimi tre anni. I produttori di chip hanno guidato quest’anno, ma nell’ultimo mese i capitali hanno iniziato a spostarsi verso le aziende che devono ancora dimostrare che la spesa porterà risultati.
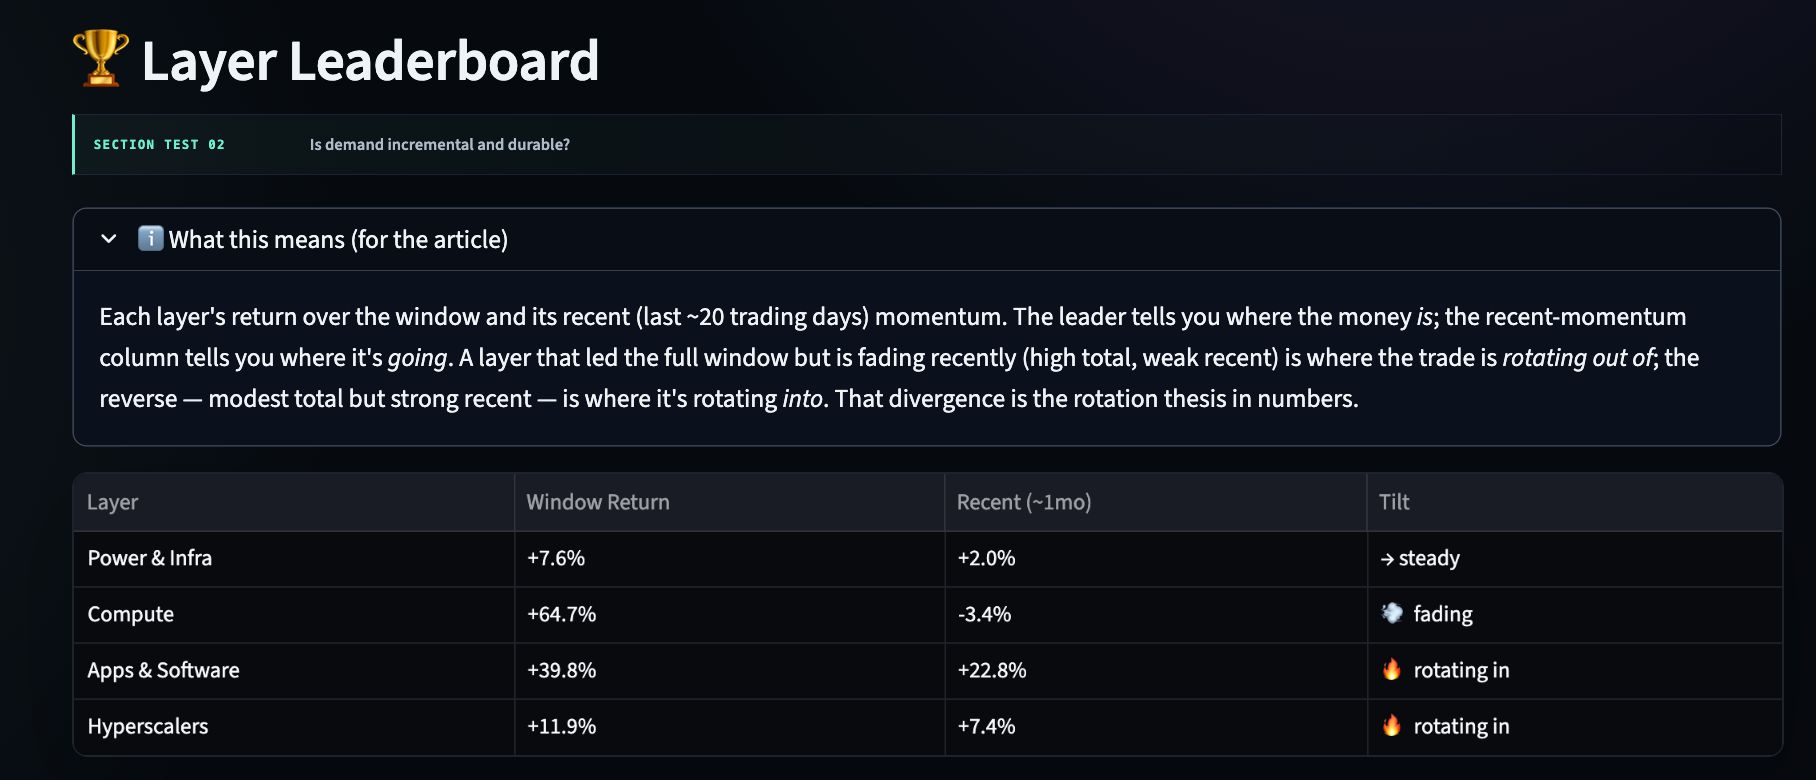
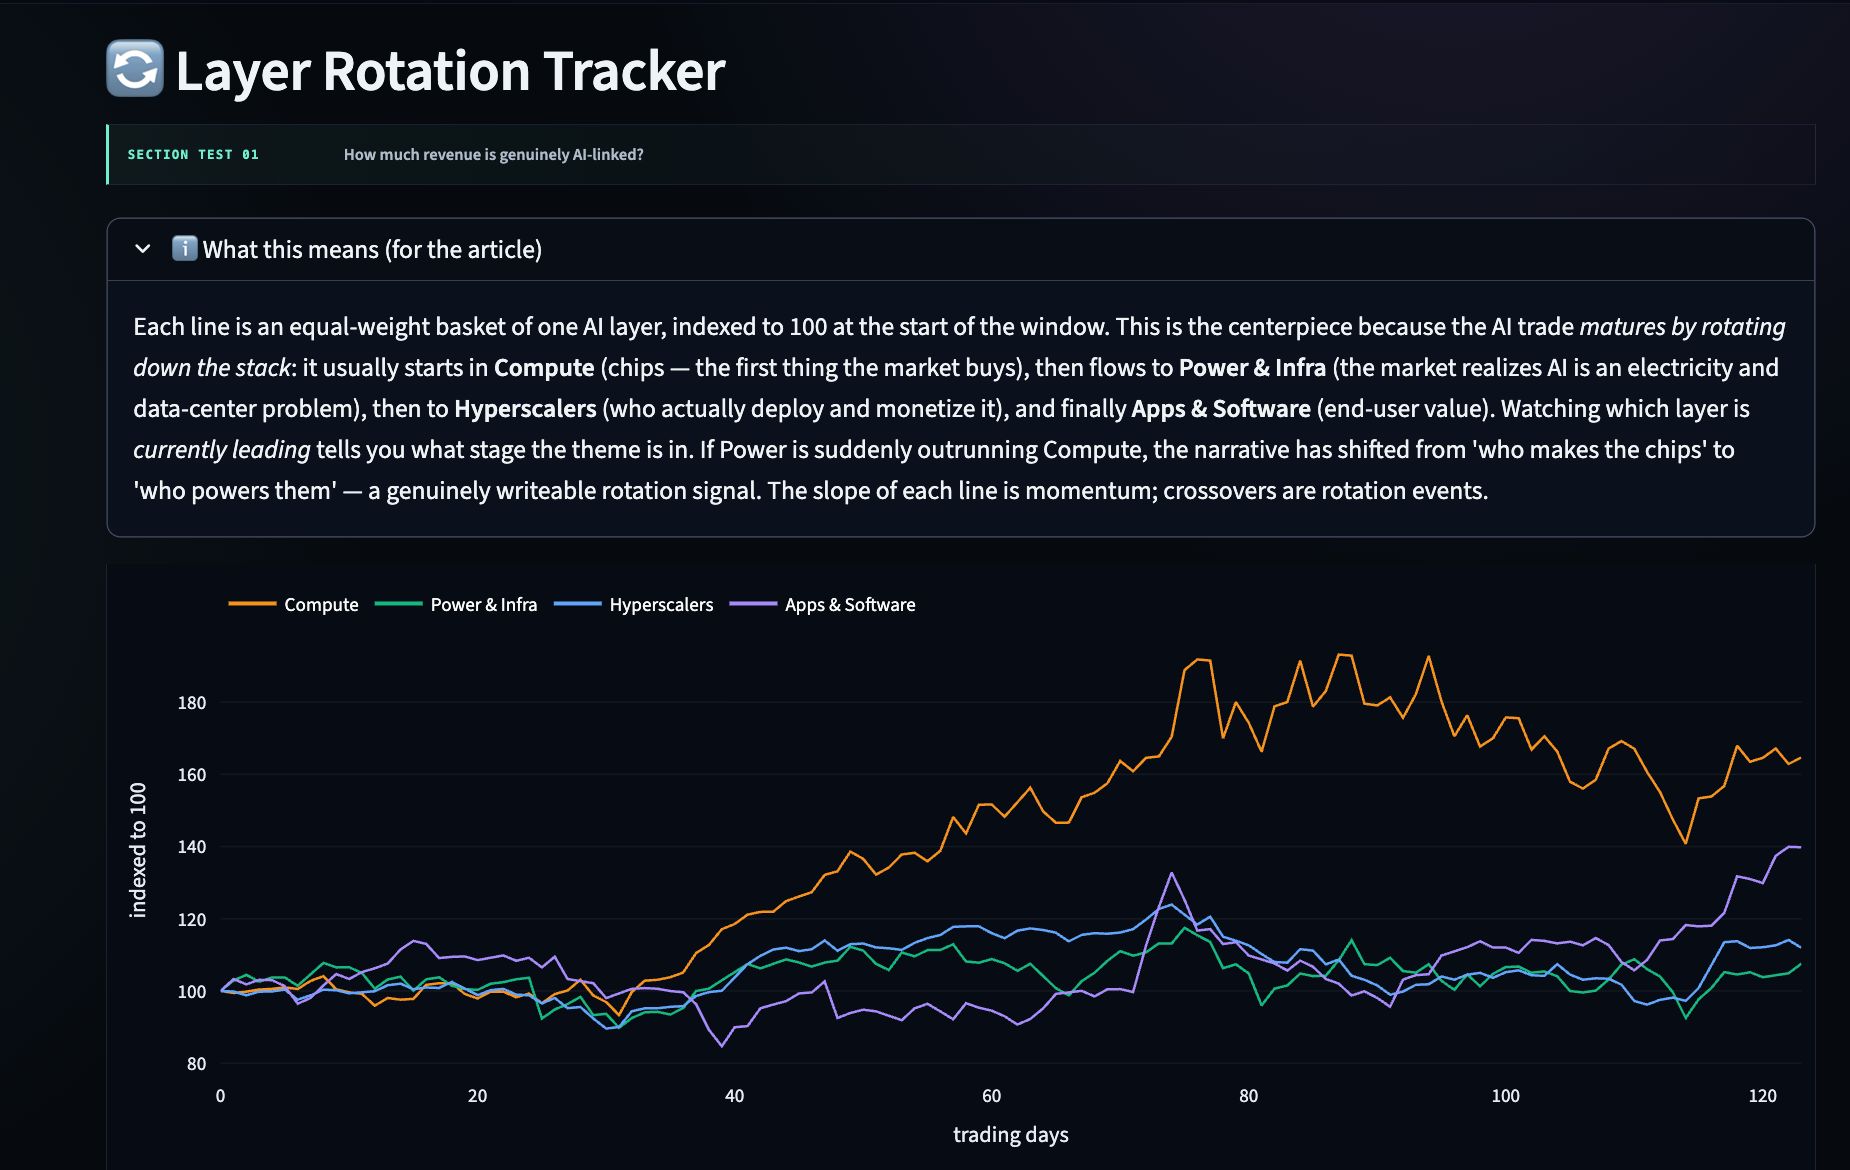
Le azioni del settore compute sono salite del 64,7% secondo il layer rotation tracker di BeInCrypto nel periodo totale, poi sono scese del 3,4% nell’ultimo mese, mentre app e software sono cresciuti del 22,8%. Quindi la vera domanda è semplice: quali azioni AI potranno trasformare le spese di oggi nei profitti di domani.
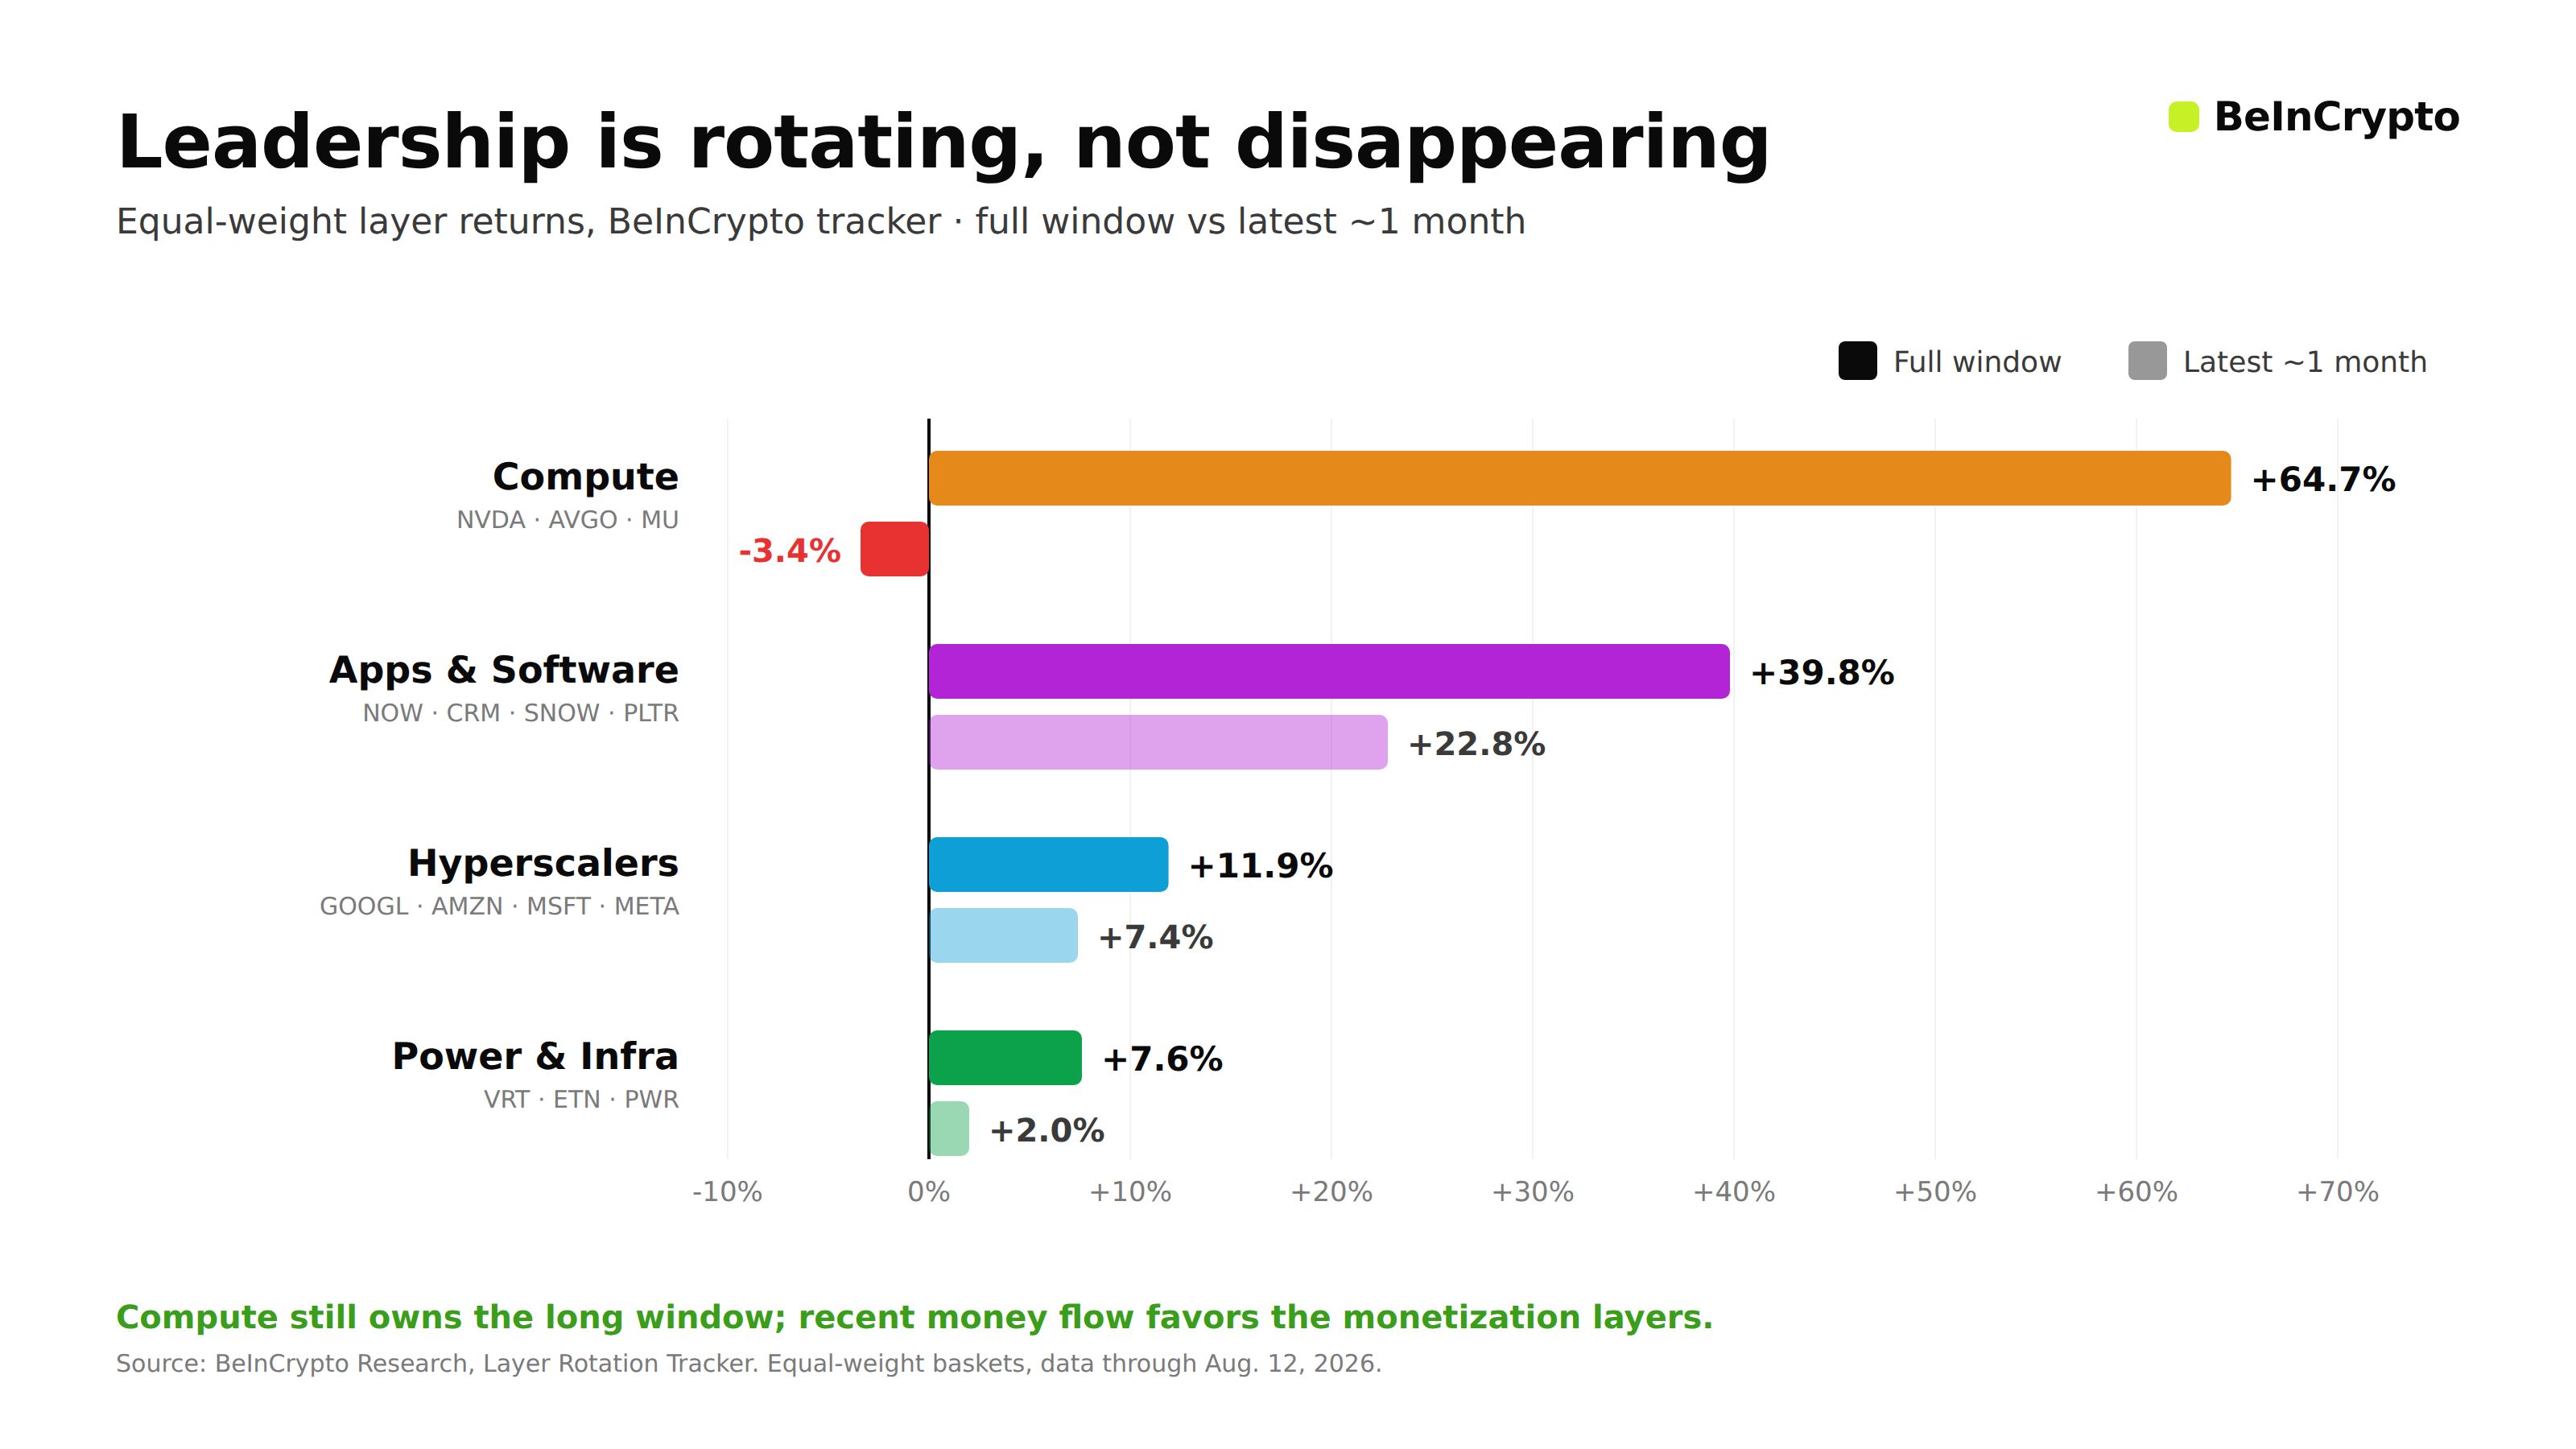 Classifica della rotazione dei layer: BeInCrypto
Comprendere i Gruppi
Il settore AI si suddivide in quattro gruppi che ormai non si muovono più insieme.
Compute comprende i produttori di chip, come Nvidia, Broadcom e Micron. Power e infrastructure sono le aziende che alimentano e raffreddano i data center, come Vertiv, Eaton e Quanta.
 Due gruppi di azioni AI stanno mostrando nuovo slancio: Charlie Quant Lab
Gli hyperscaler sono i big del cloud, come Alphabet, Amazon e Microsoft. Apps e software sono le aziende che vendono AI alle imprese, come ServiceNow e Salesforce. Ogni gruppo viene pagato in un momento diverso nel processo di sviluppo, ed è qui che sta tutta la questione.
Quali Azioni Sono Andate Bene nel 2026, e Perché?
Il gruppo compute, cioè i produttori di chip, ha vinto, ma in maniera disomogenea. Micron (MU) è la vincitrice più evidente, in crescita di oltre il 200% nel 2026, grazie alla forte domanda per la sua memoria ad elevata larghezza di banda, la memoria veloce montata accanto ai chip AI, che ha superato nettamente l’offerta. Broadcom (AVGO) è aumentata di circa il 20%, grazie anche ai chip AI su misura che produce per i grandi clienti cloud. Nvidia (NVDA), la più grande delle tre, ha guadagnato solo circa il 17%.
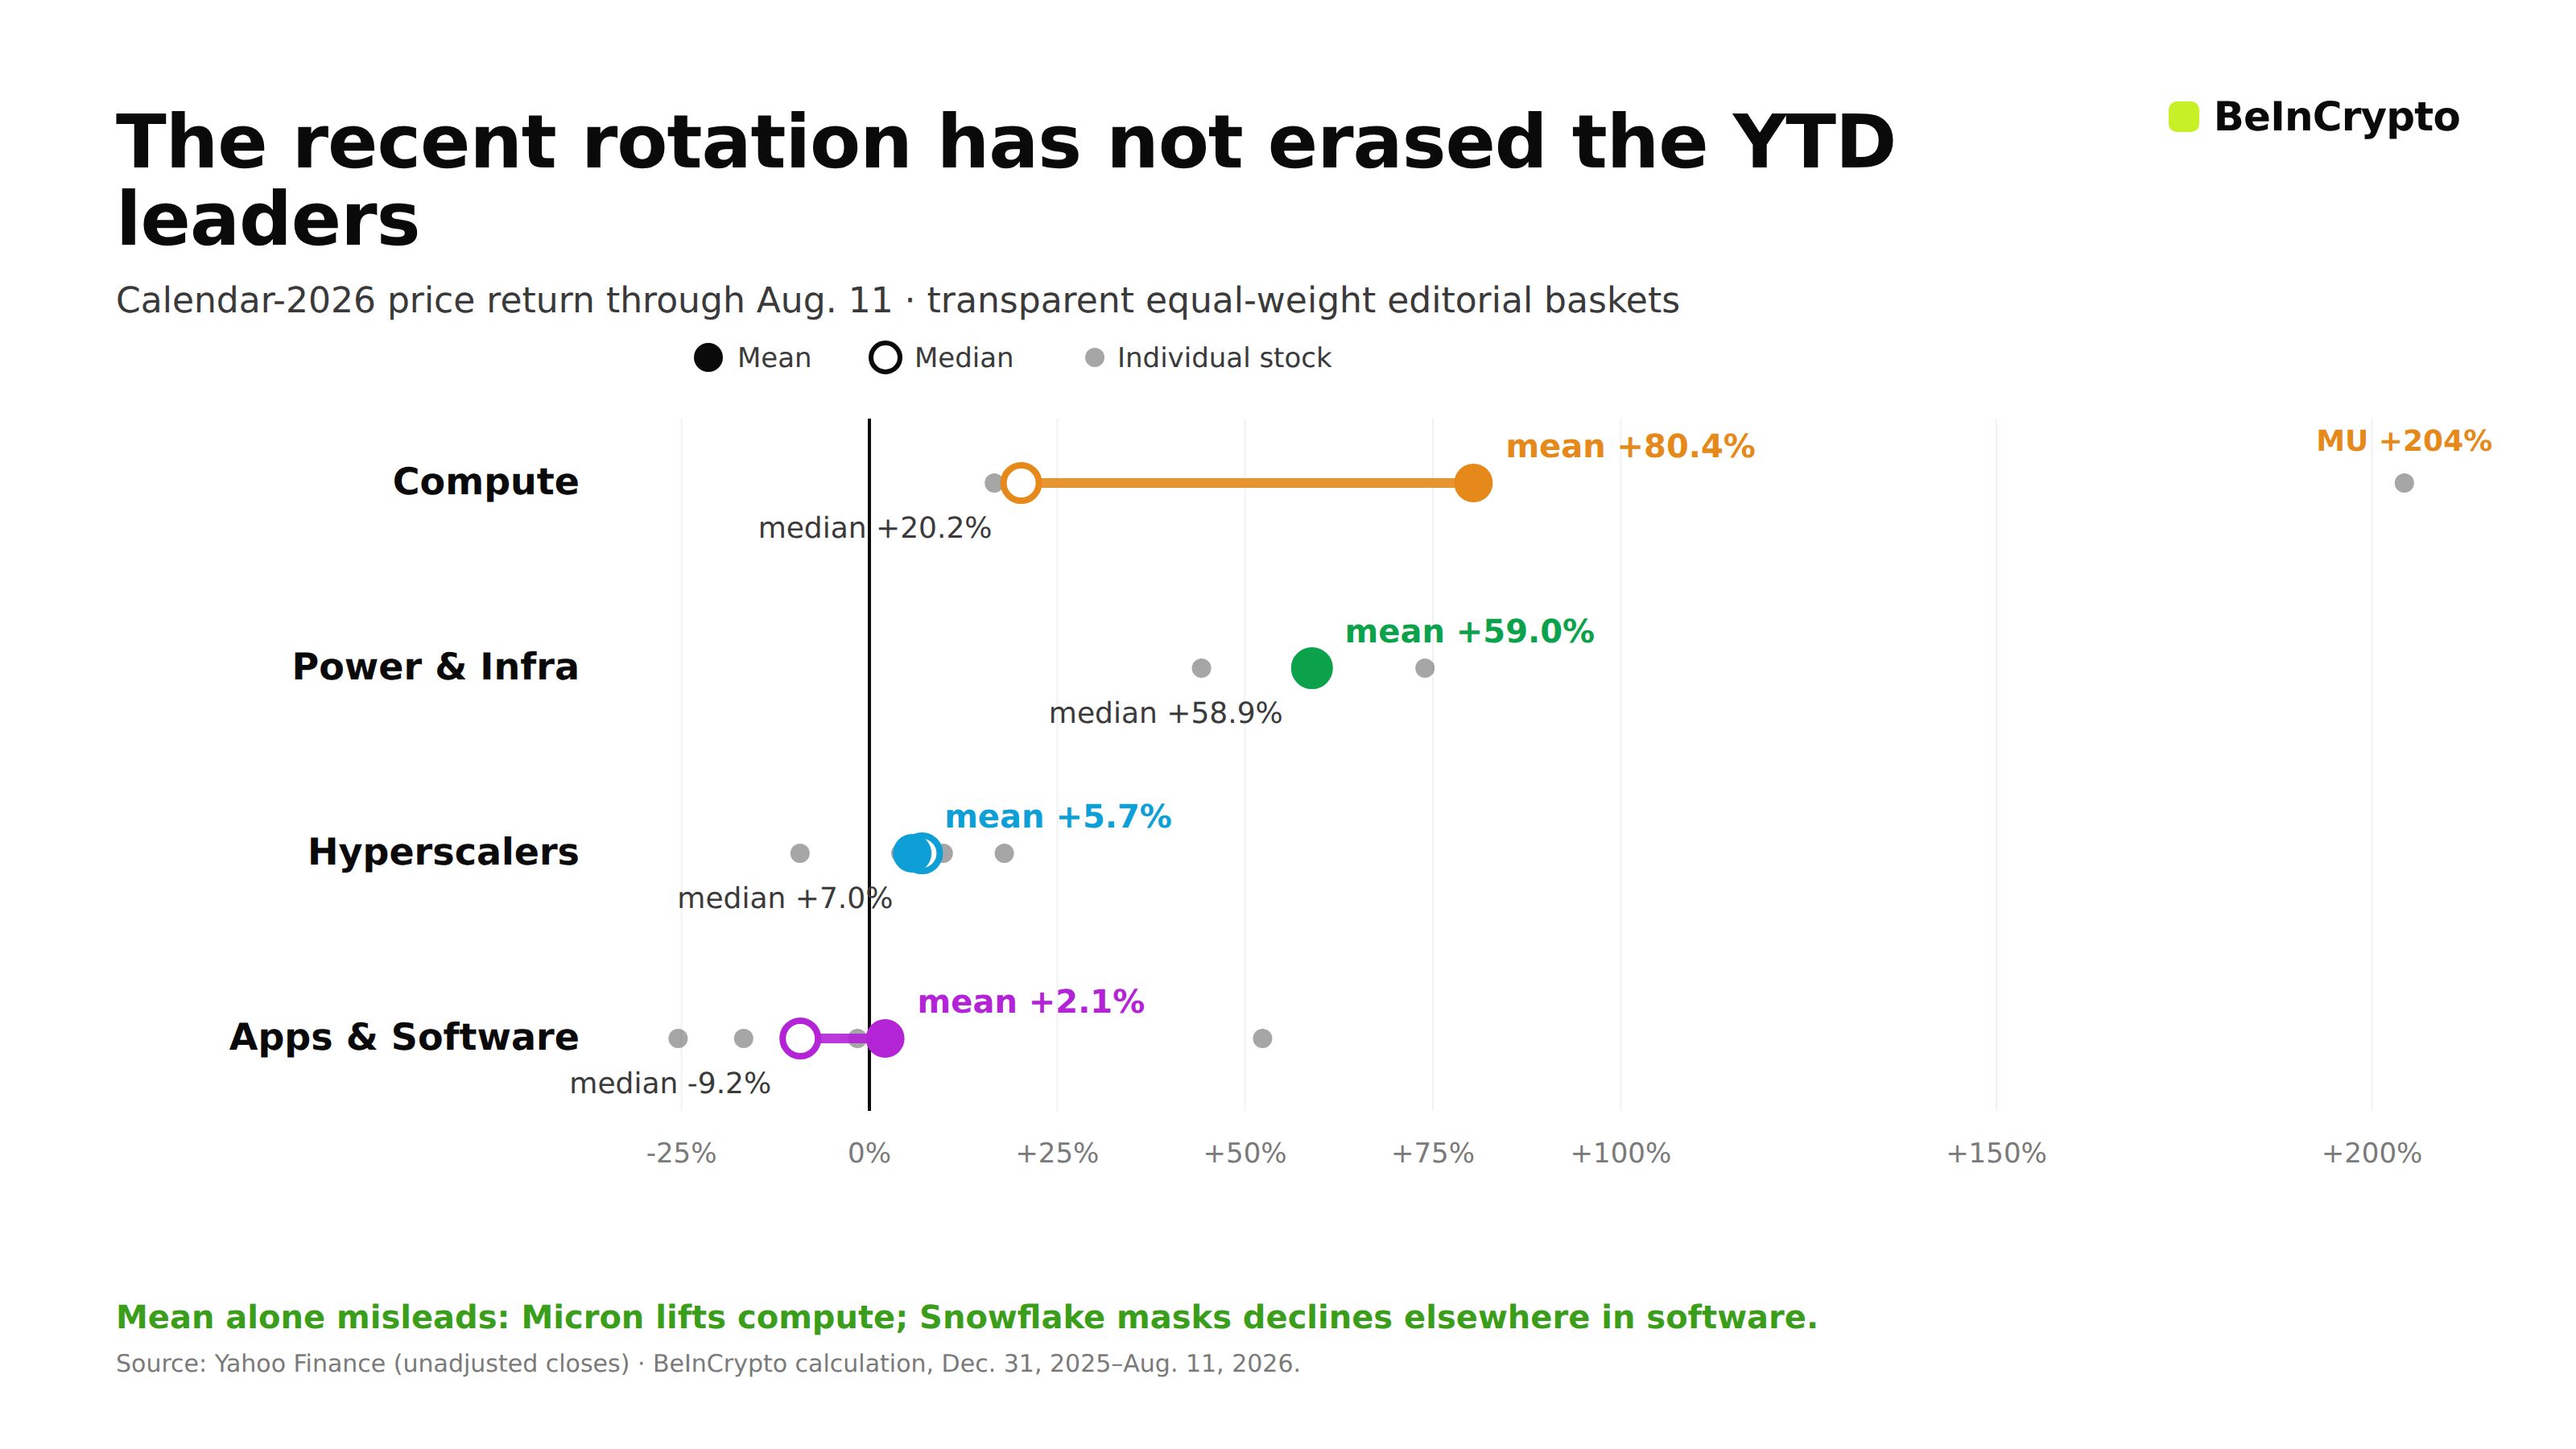 Micron è l’eccezione: BeInCrypto
Questa cifra conta, perché Nvidia dà il tono a tutto il gruppo. I suoi ricavi dai data center hanno raggiunto 75,2 miliardi di dollari nell’ultimo trimestre, +92% e molte volte superiori ai 10,8 miliardi di dollari di ricavi dai semiconduttori AI di Broadcom. Le vendite sono ancora in crescita, ma il titolo è rimasto quasi fermo, il che significa che gli investitori hanno già prezzato il boom. Quando il nome più grande della categoria si arresta, di solito svaniscono anche i guadagni facili.
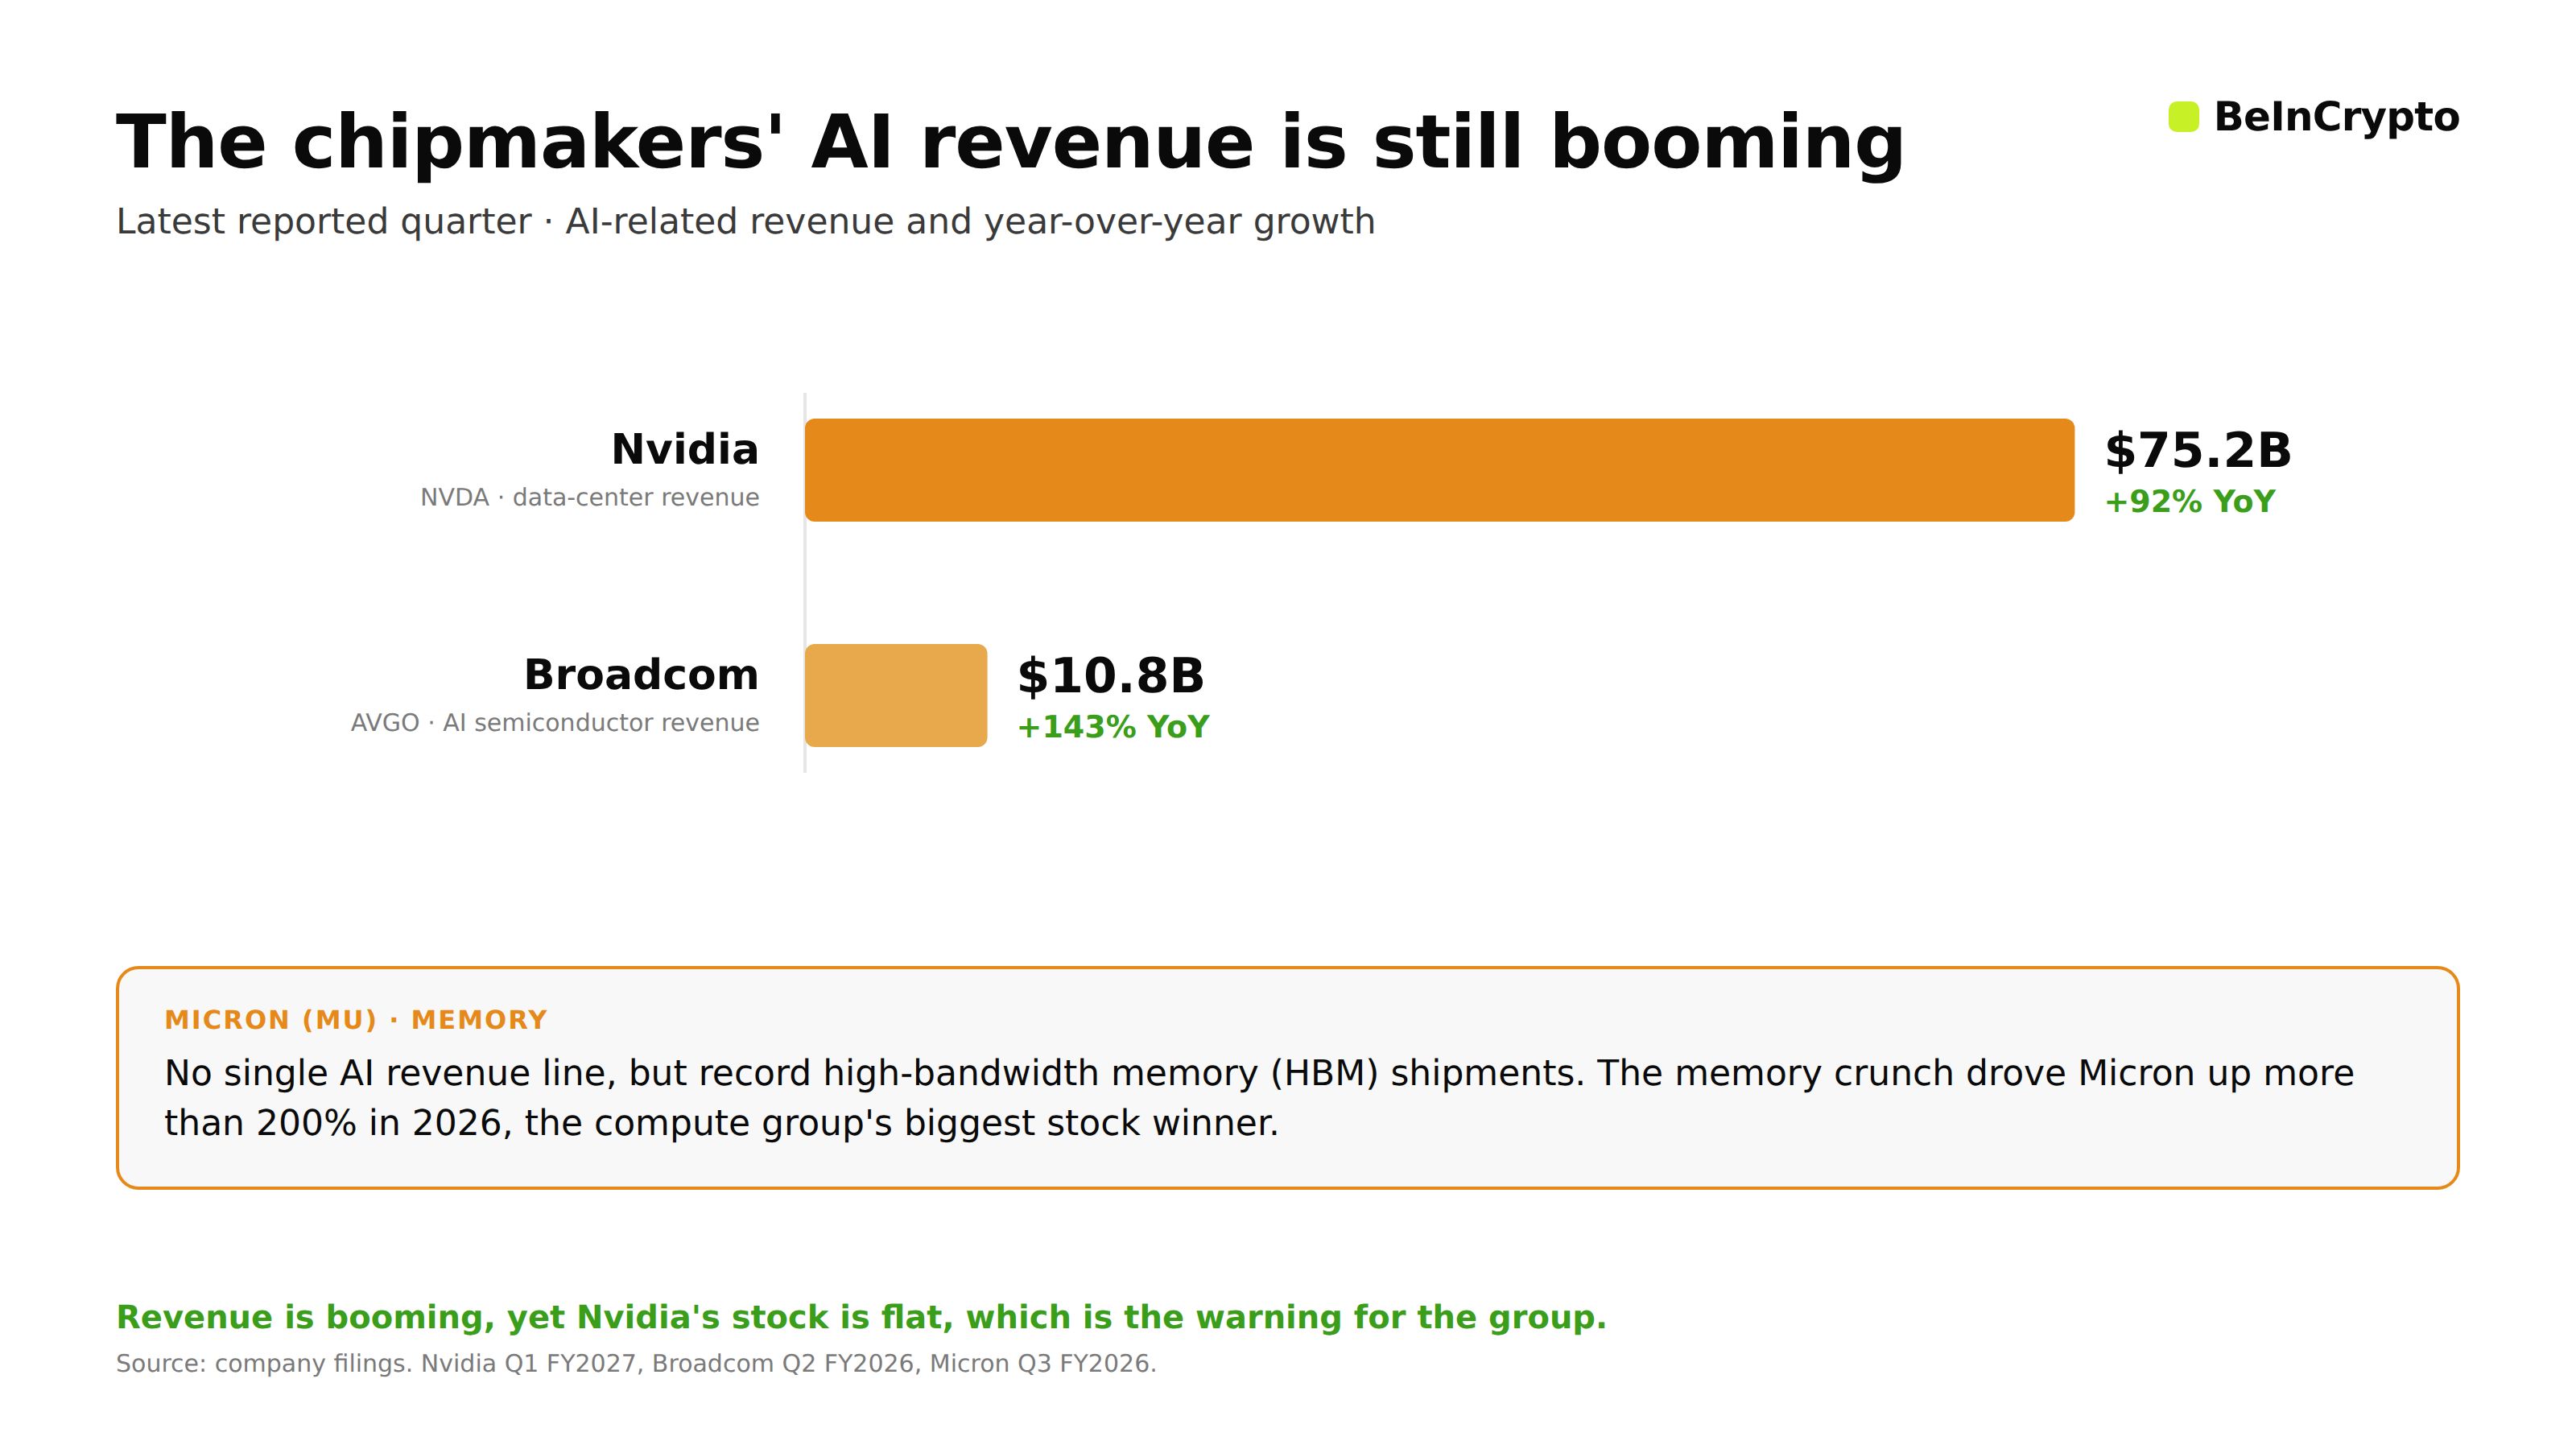 Boom dei ricavi dai semiconduttori AI: BeInCrypto
Il vantaggio è anche fragile. Poche grandi aziende tech fanno la maggior parte degli ordini, quindi la categoria cresce o cala in base a pochi budget, e alcune ora progettano i propri chip in collaborazione con Broadcom, erodendo il dominio di Nvidia. Anche una crescita del 200% nella memoria è difficile da ripetere. Quindi, le forze che hanno reso compute la vincitrice del 2026 sono anche le stesse che la rendono la più esposta qualora la spesa dovesse rallentare.
Perché La Spesa Ora Decide Quali Sono le Migliori Azioni AI?
Perché le uscite stanno salendo più rapidamente delle entrate. I capitali, le somme che queste aziende investono in anticipo in chip e data center, ora crescono più velocemente dei flussi di cassa generati dal loro business, secondo l’asset manager Apollo Global Management. Questo lascia meno liquidità residua, e Apollo stima la spesa complessiva in capitale AI oltre 2.700 miliardi di dollari tra il 2025 e il 2029. In parole semplici, i compratori pagano oggi per ricavi che arriveranno in futuro.
Vuoi altri approfondimenti come questo? Iscriviti alla newsletter quotidiana del direttore Harsh Notariya qui.
Gli hyperscaler sono presenti in entrambi i lati di questo meccanismo. Decidono i capitali da investire, e i loro stessi ricavi dal cloud dovranno recuperarli. Se questi ricavi dovessero rallentare, la pressione non resterebbe su di loro, perché sono proprio queste aziende a ordinare i chip: quindi la stretta si ripercuote direttamente su Nvidia, Broadcom e Micron.
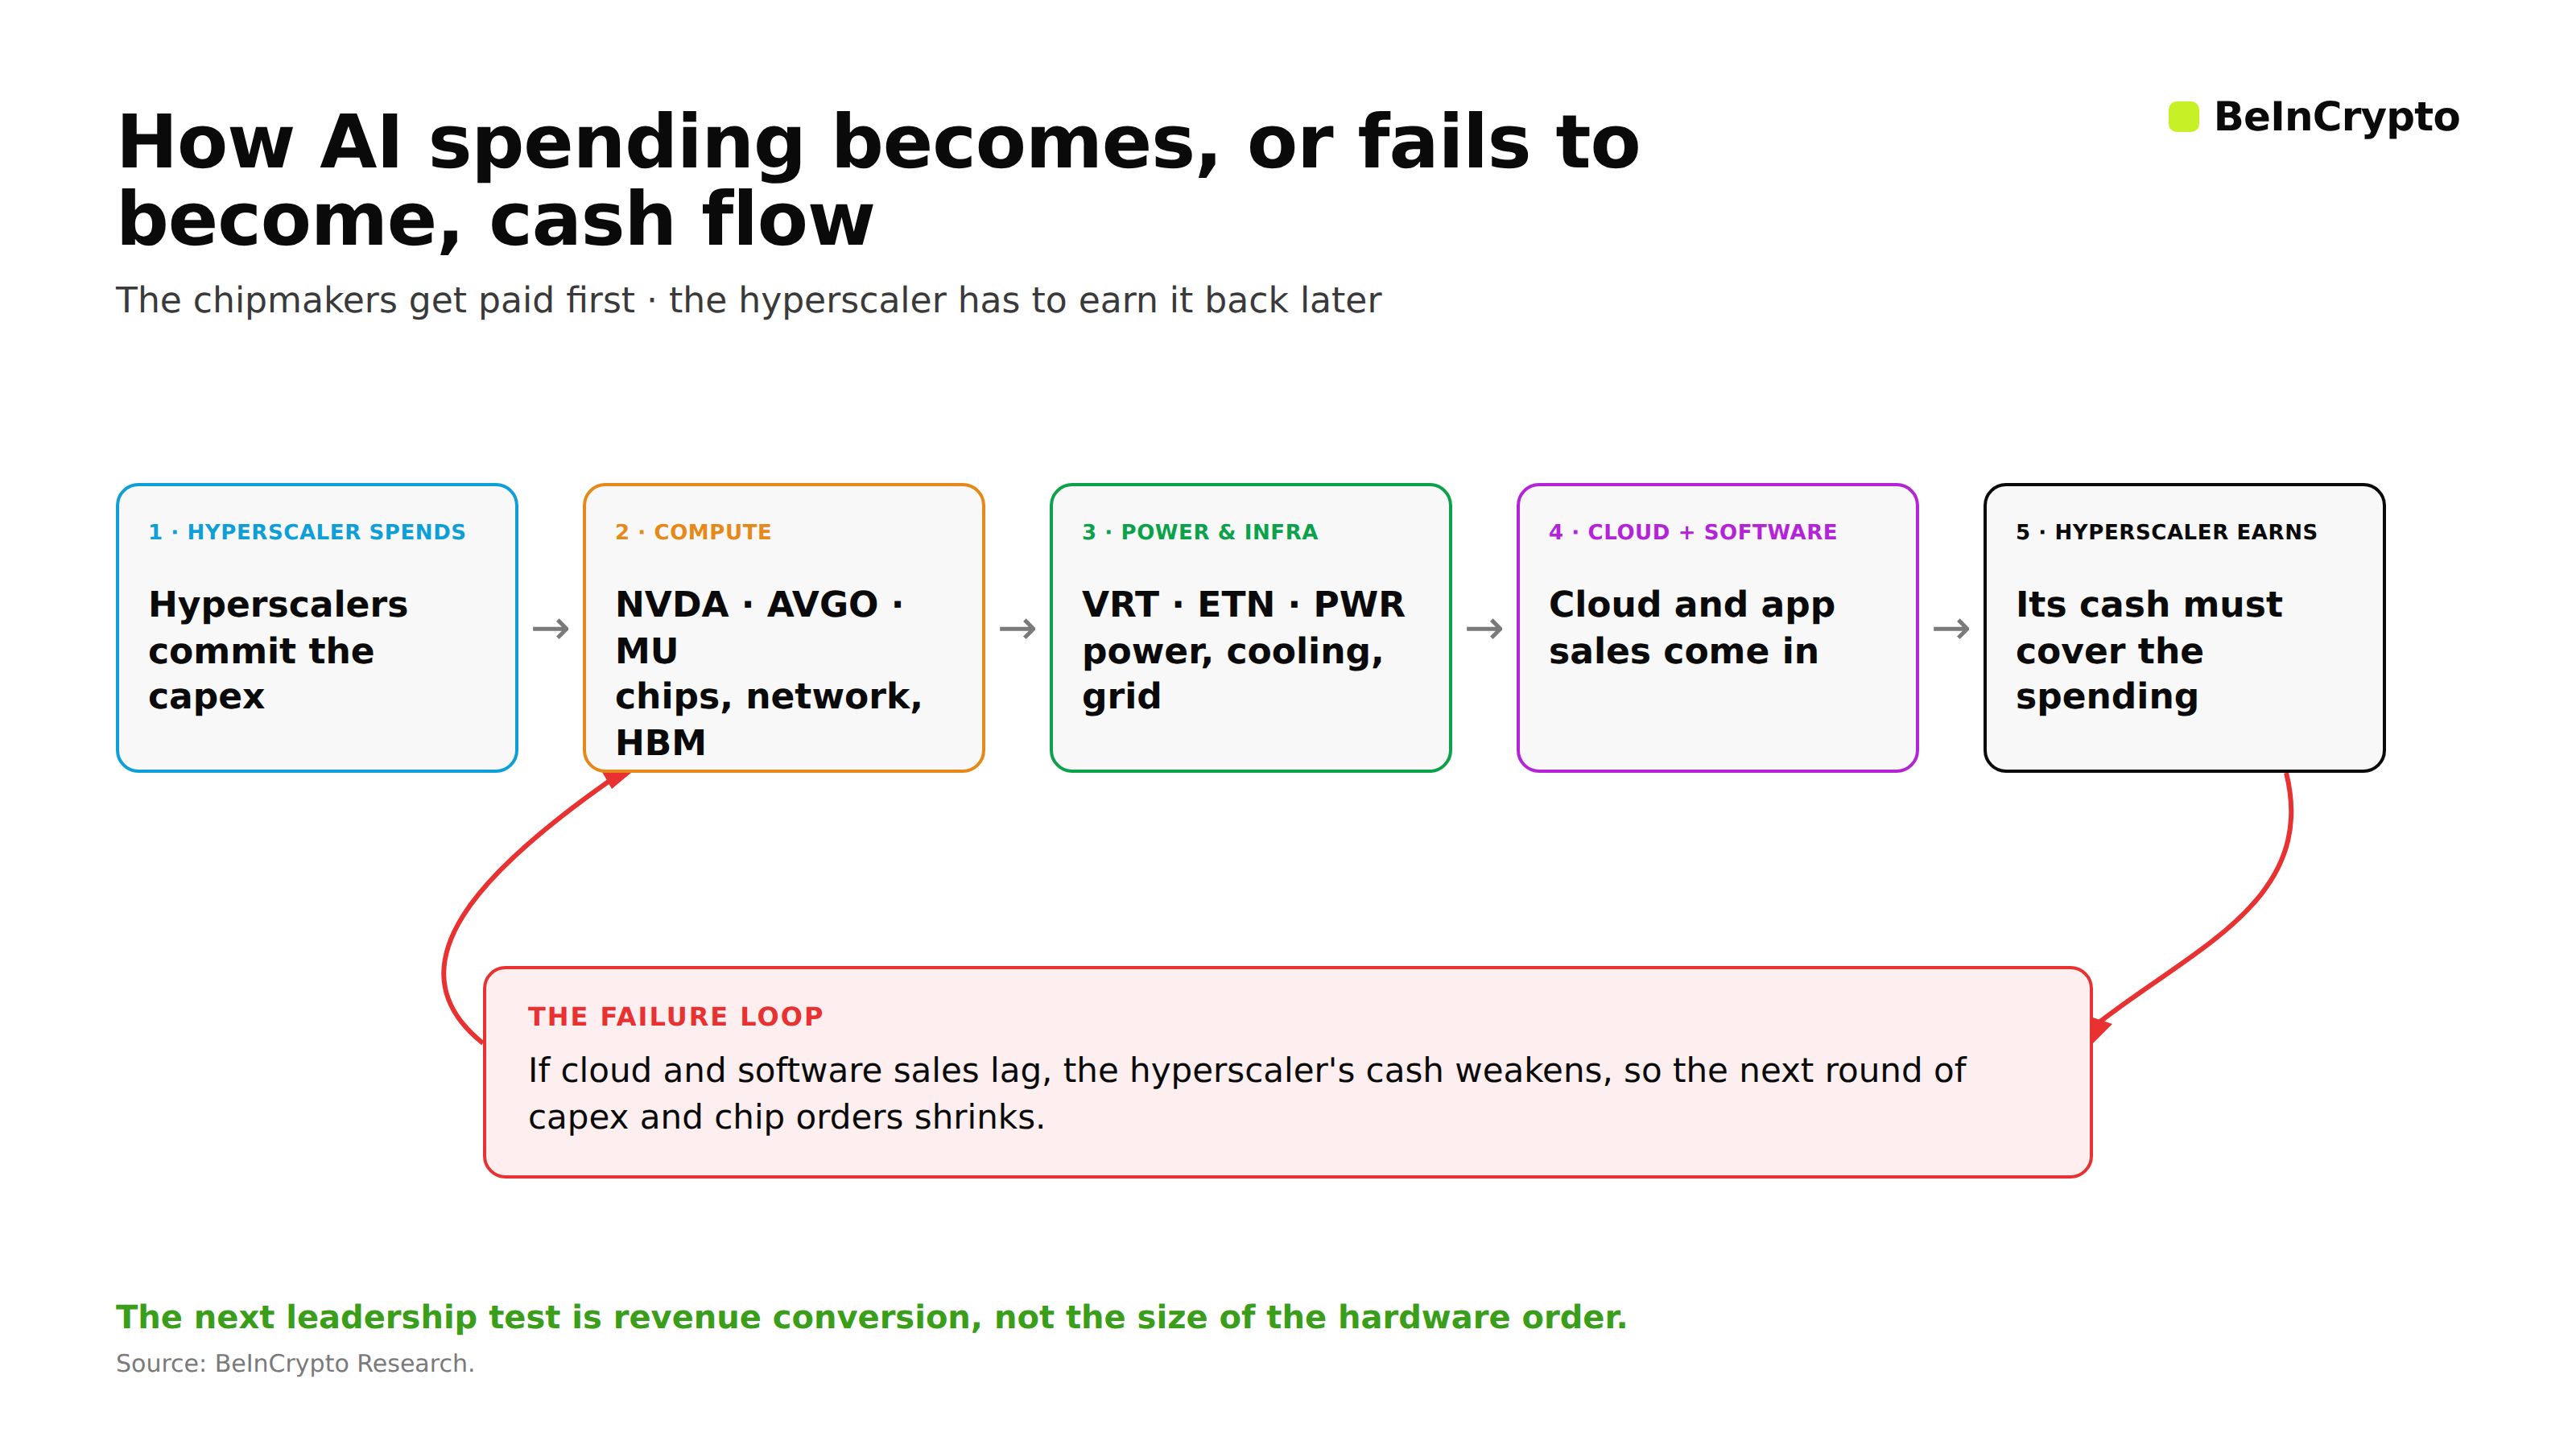 Flusso della spesa AI: BeInCrypto
Questa spesa ora conta anche oltre il settore tecnologico. Un grafico condiviso dal giornalista finanziario Frank Chaparro mostra che è passata dallo 0,3% del PIL statunitense nel 2019 a quasi il 3% annuo entro la fine del decennio, un livello abbastanza grande da influenzare il mercato più ampio.
Consensus expects hyperscaler capex to become a permanent feature of the economy.
— Frank Chaparro (@fintechfrank) August 6, 2026
Capex is projected to run at roughly 3% of GDP every year from 2027-2029, up from just 0.3% in 2019 and 1.4% in 2025. pic.twitter.com/wBVbqgiSL8
Il gruppo delle società di energia e infrastrutture dovrebbe beneficiare di tutta questa attività. Vertiv (VRT) produce apparecchiature per l’alimentazione e il raffreddamento e ha rivisto al rialzo le sue previsioni dopo che le vendite sono cresciute del 24%, Eaton (ETN) fornisce i sistemi elettrici, con gli ordini in aumento del 13% e l’arretrato in crescita del 28%, e Quanta (PWR) collega i siti alla rete.
Tuttavia, le loro azioni non si muovono insieme, perché questi progetti richiedono anni per essere costruiti; quindi, la domanda è reale molto prima che arrivi il fatturato. L’indice menzionato nell’introduzione mostra che il gruppo è salito solo del 2% nell’ultimo mese, quindi un portafoglio ordini solido non implica ancora un titolo forte.
Gli hyperscaler sono ora la scelta migliore per l’IA?
Sono i candidati principali, perché possiedono ciò che questa spesa costruisce. Un chip si vende una volta, ma un contratto cloud genera pagamenti per anni, perciò ogni dollaro di spesa in capitale continua a rendere. Gli hyperscaler sono i giganti del cloud, come Alphabet (GOOGL), Amazon (AMZN) e Microsoft (MSFT), che affittano potenza di calcolo, e le prime prove sono visibili nei loro dati cloud.
Azure di Microsoft è cresciuto del 40%, AWS di Amazon è cresciuto del 28% e Google Cloud di Alphabet è cresciuto del 48% con 240 miliardi di dollari di ordini futuri già prenotati, dimostrando che la spesa sta iniziando a tradursi in ricavi.
$NVDA NVIDIA IS GOING TO DESTROY EARNINGS THIS WEEK!!! FREE COMPREHENSIVE REPORT👇
— Jose Najarro Stocks (@josenajarro) February 23, 2026
The single most important data point for Nvidia investors is this: all four hyperscalers, Meta, Alphabet, Microsoft, and Amazon, independently confirmed on their Q4 2025 earnings calls that AI… pic.twitter.com/ubwVHnWi0S
Anche il gruppo delle app e dei software è un altro candidato, perché queste società trasformano l’IA in abbonamenti che si rinnovano e crescono ogni anno.
ServiceNow (NOW) ha superato 1 miliardo di dollari in contratti firmati per i suoi prodotti IA, e Salesforce (CRM) ha registrato 1,2 miliardi di dollari con i suoi Agentforce agents. Tuttavia, non tutti i grandi spender sono uguali.
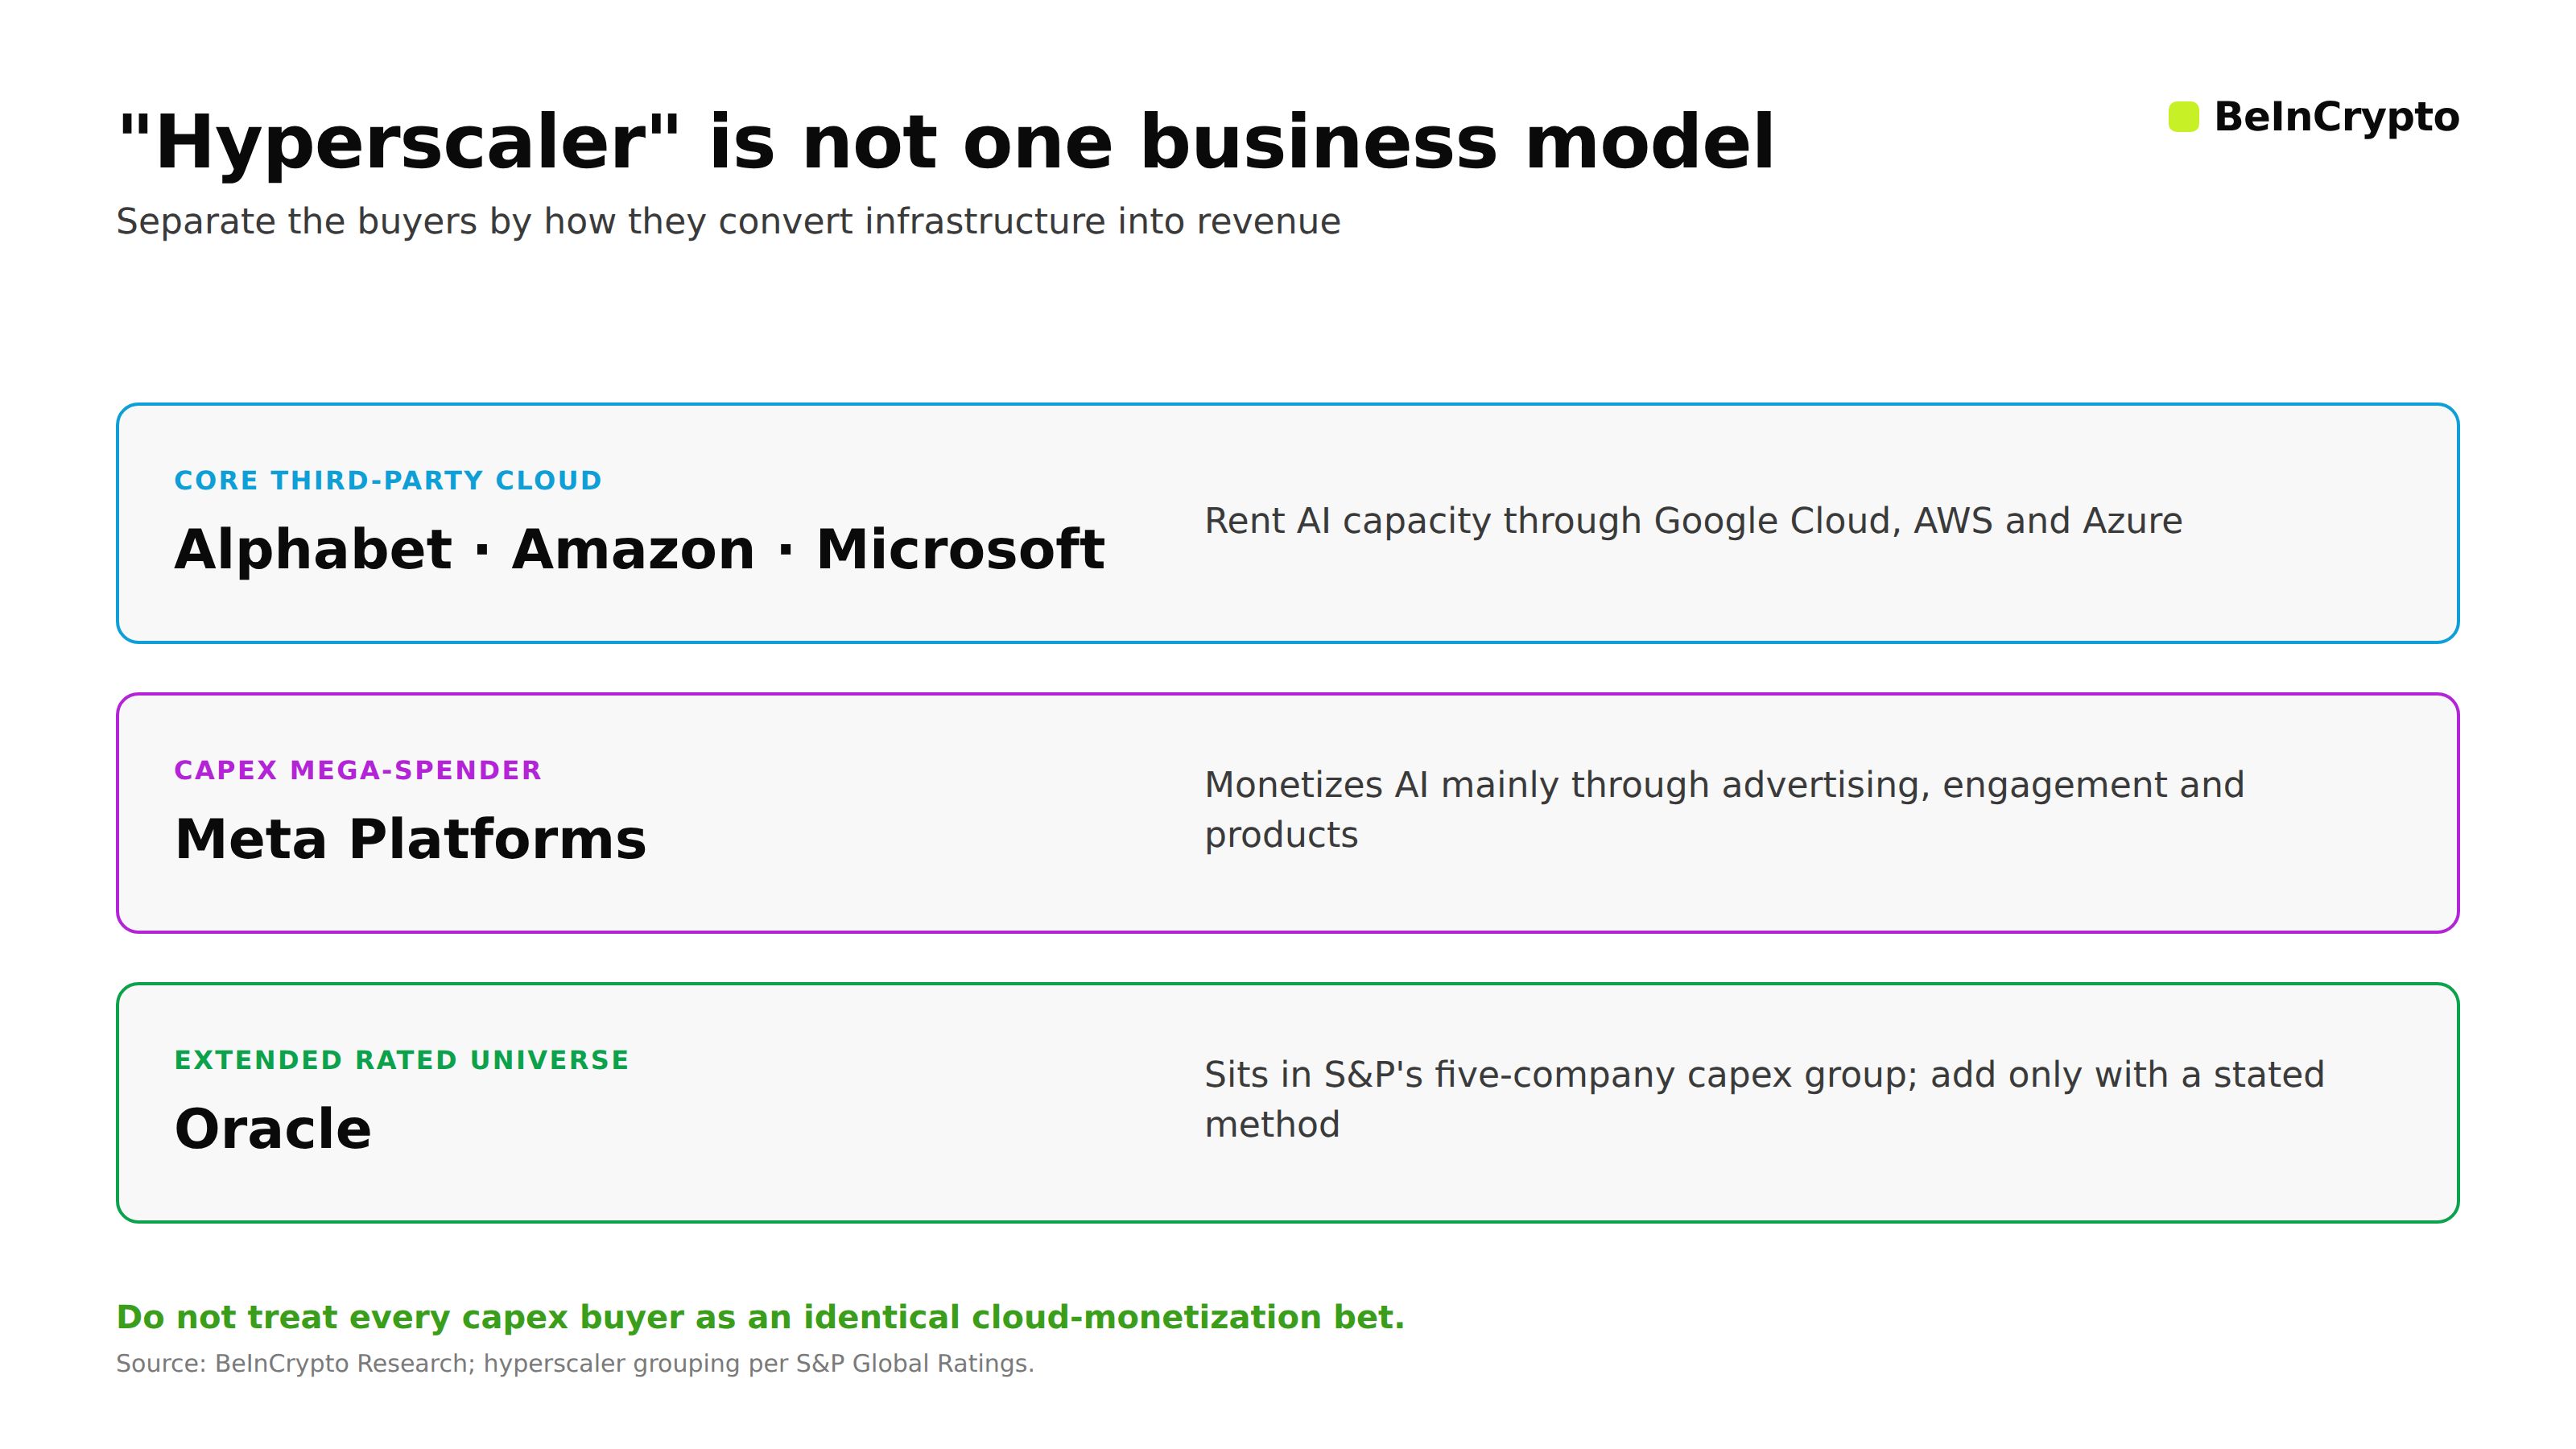 Modelli di business degli hyperscaler a confronto: BeInCrypto
Meta (META) spende come un hyperscaler ma guadagna principalmente grazie alla pubblicità, quindi il suo ritorno dipende dal coinvolgimento più che dalla capacità affittata, rendendolo una scommessa di tipo diverso.
I don't see anything that can justify the $META valuation gap with peers.
— Oguz Erkan (@oguzerkan) June 4, 2026
It has higher revenue CAGR estimates for the next 3 years than the hyperscaler peers: $AMZN : 13.90% $MSFT : 17.20% $GOOG : 19.10% $META : 20.70%
Yet, it's trading at the lowest forward earnings multiple at… pic.twitter.com/A9iFde4NT2
Quali azioni sono adatte al 2026 e quali al 2029?
Ecco la distinzione semplice. Per il 2026, i produttori di chip sono ancora adatti finché alcune componenti restano scarse. Questo rende Micron e Broadcom gli attori principali, anche se è improbabile un altro rally come quello di Micron e il titolo di Nvidia piatto è un primo segnale d’allarme. Invece, per il 2029, il vantaggio passa agli hyperscaler e al software. Ma ciò vale solo se i loro ricavi legati all’IA crescono più velocemente delle loro spese.
 La crescita esponenziale del calcolo sembra essersi affievolita: Charlie Quant Lab
Punto di vista dell’analista: Sulla base delle evidenze attuali, Alphabet e Microsoft sembrano ben posizionate per una prospettiva a tre anni. Questo perché le rispettive divisioni cloud stanno già trasformando la spesa in ricavi. Tra le società software, Salesforce e ServiceNow sono quelle da monitorare dato che stanno scalando i contratti IA.
Questa resta comunque un’inferenza, non una garanzia. Se la domanda di chip dovesse tornare a correre e la liquidità diventare scarsa, i leader del 2026 potrebbero restare in vetta più a lungo. In ogni caso, la vera vincitrice sarà l’azienda che trasforma ogni dollaro investito nella maggior quantità di profitto sostenibile nel tempo.
Leggi la storia originale Le migliori azioni AI del 2026 non dovrebbero essere nel tuo piano a tre anni, ecco perché di Ananda Banerjee su it.beincrypto.com