

Anthropic 要求股市投资者给予其超过 2 万亿美元的估值,而去年,这家 Claude AI 背后的公司亏损高达 420 亿美元。
这两个数字均来自于 Anthropic 的 IPO 招股说明书——企业在公开募股前递交的重要文件。路透社已于周一查阅该文件。以下八处内容,详细揭示了招股书中的推介与实际数据之间的显著落差。
Anthropic valuation: trillion
— Limitless Finance (@trylimitlessfin) September 29, 2026
Amazon valuation: .6 trillion
Anthropic revenue: billion
Amazon revenue: 6 billion
Explain this gap. https://t.co/QPXe39TJp4 pic.twitter.com/ogB8nTsLIo
1. 用 46 亿美元营收撑起 2 万亿美元估值
Anthropic 预计 2025 年收入约为 46 亿美元。若以 2 万亿美元估值计算,投资者相当于为每 1 美元销售额支付 435 美元。
按当前增速年化,年收入已在 7 月达到 650 亿美元,并有望在年底冲上 1,000 亿美元。但这更多是基于当前的运行速率推算,而非全年经审计的销售收入。
这意味着该估值高度依赖于业绩几乎完美持续增长。如果增长放缓,2 万亿美元的估值将难以自圆其说。
2. 业务亏损高达 80.6 亿美元
Anthropic 运营亏损达 80.6 亿美元,较 2024 年的 29.8 亿美元大幅扩大。
招股书中提及的 420 亿美元总亏损,掩盖了实际现金消耗情况。但剔除该部分后,其核心业务依然大幅亏损,而且亏损额逐年增加。
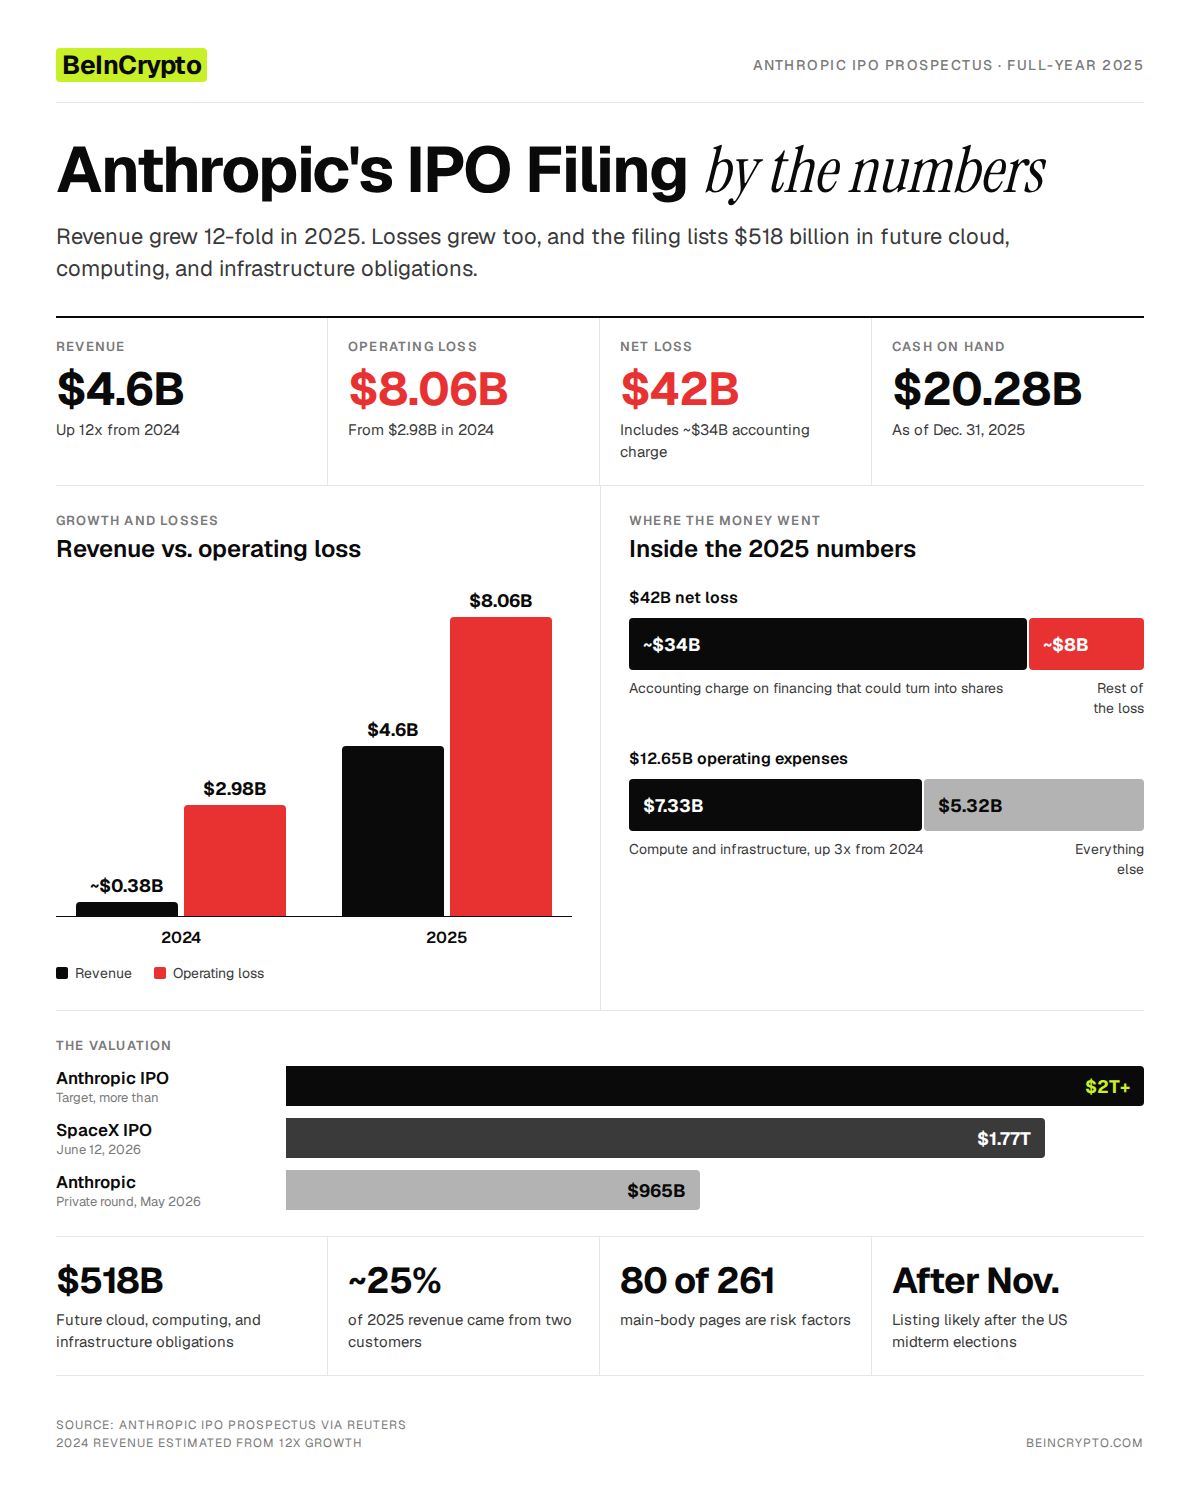 Anthropic IPO 招股书关键数据
尽管业务进展迅速,但每获得 1 美元销售收入,仍然处在亏损状态。
3. 利润口径排除了 AI 研发核心成本
Anthropic 公布二季度调整后经营利润为正数。
不过,该利润指标 不包括模型训练、合作分成以及股权激励等重要成本。
这使得利润呈现略显尴尬:模型训练作为打造新一代 Claude 的核心环节,却被调整数据剔除在外。
4. 计算开销远超实际营收
2025 年,Anthropic 计算资源支出高达 73.3 亿美元,而同期收入仅 46 亿美元。
这意味着每创造 1 美元营收,公司需花费约 1.60 美元在算力上。
对于一家软件公司来说,这种成本结构非常罕见。Anthropic 要么需要大幅降低 AI 的运营成本,要么只能持续快速提高售价和营收,跑赢日益膨胀的基础设施支出。
高昂成本同样给客户带来压力。例如,Uber 在 4 月份就已经花光了其 2026 年的 AI 预算,只因把 Claude 系统开放给了工程师使用。BeInCrypto 曾在 5 月报道,微软也因为代币使用成本问题,限制了内部员工对 Claude 的访问权限。
The AI bubble may be hitting reality:
— Mario Nawfal (@MarioNawfal) May 27, 2026
-Uber reportedly burned through its entire yearly AI budget in 4 months
-Microsoft is cutting internal AI access
-Starbucks scrapped an AI system after it performed worse than employees pic.twitter.com/2F3FAhlty6
5. 未来支出高达 5,180 亿美元
这是招股书中披露的最大一组数字。Anthropic 计划在未来几年内,为云服务、算力和基础设施投入高达 5,180 亿美元。
截至 2025 年底,公司账上现金为 202.8 亿美元。而这些支出承诺中,许多合同都难以单方面取消。
这种反差极为明显。在尚不确定 AI 市场需求能否长期保持强劲的情况下,Anthropic 已提前锁定了数千亿美元的支出。
6. 两大客户贡献近四分之一营收
Anthropic 2025 年约四分之一的营收仅来自两家客户。据路透社报道,未披露其具体身份。
此外,许多核心大客户也并没有与公司签署长期合同。
因此,Anthropic 的业绩增长并不像表面数字那么稳固。一旦失去其中一位主要客户,公司的收入格局可能就会发生重大变化。
政府订单同样存在不确定性。此前,因产品使用问题与白宫发生摩擦,五角大楼曾短暂将 Anthropic 列入黑名单。美国一位法官于 8 月叫停了该项限制。
7. 投资方同时是供应商
亚马逊和谷歌不仅为 Anthropic 注入了数十亿美元资金,同时还是其云基础设施的主要供应商。
这样,资金流形成了“闭环”——投进去的投资款项最终会以云服务账单等方式,回流到同一批大厂手中。
虽然这一模式本身并无违规之处,但它也变得更加难以衡量:AI 服务的市场需求,究竟有多少是真正独立客户带动,又有多少其实是科技巨头通过生态投资间接自我输血?
Dot-com bubble 🤝 AI bubble
— Bull Theory (@BullTheoryio) May 23, 2026
"Bro just buy my servers with the money I invested in you."
8. 官方警示自家产品存在风险
在招股说明书中,大约有 80 页篇幅专门讨论各种潜在风险,而关于公司业务本身的描述仅 48 页。
Anthropic 还在文件中坦言,部分模型在测试阶段曾出现“拒绝关机”的问题。
“模型对于评估行为的感知可能极大限制我们对模型安全性的真实评估能力。”
Michael Burry 则表达得更加直接:
“IPO 需要造势和吹捧;‘我们太强大了以至于可能变得危险’其实就是炒作和包装。”
令人意外的是,Anthropic 一方面要求投资者为其快速扩张买单,另一方面则警告称其技术或将变得难以掌控。实际上,很少有公司的招股说明书会将产品本身的潜在风险作为如此核心的披露内容。
Anthropic IPO 之后,有哪些看点?
市场普遍预计,该公司最早将在美国 11 月中期选举后挂牌上市。推迟上市有助于 Anthropic 在路演前先公布第三季度财报,从而为吸引投资者提供数据支撑。
市场已迎来参考样本。SpaceX 于 6 月 12 日以 1.77 万亿美元估值上市,首日收盘价 160 美元,目前股价约为 147 美元,依然高于 135 美元的发行价。
OpenAI 则已于 6 月秘密递交上市申请,预计不晚于 2027 年初正式挂牌。分析人士认为,无论哪家 AI 实验室先行上市,都将为整个人工智能行业树立估值标杆。
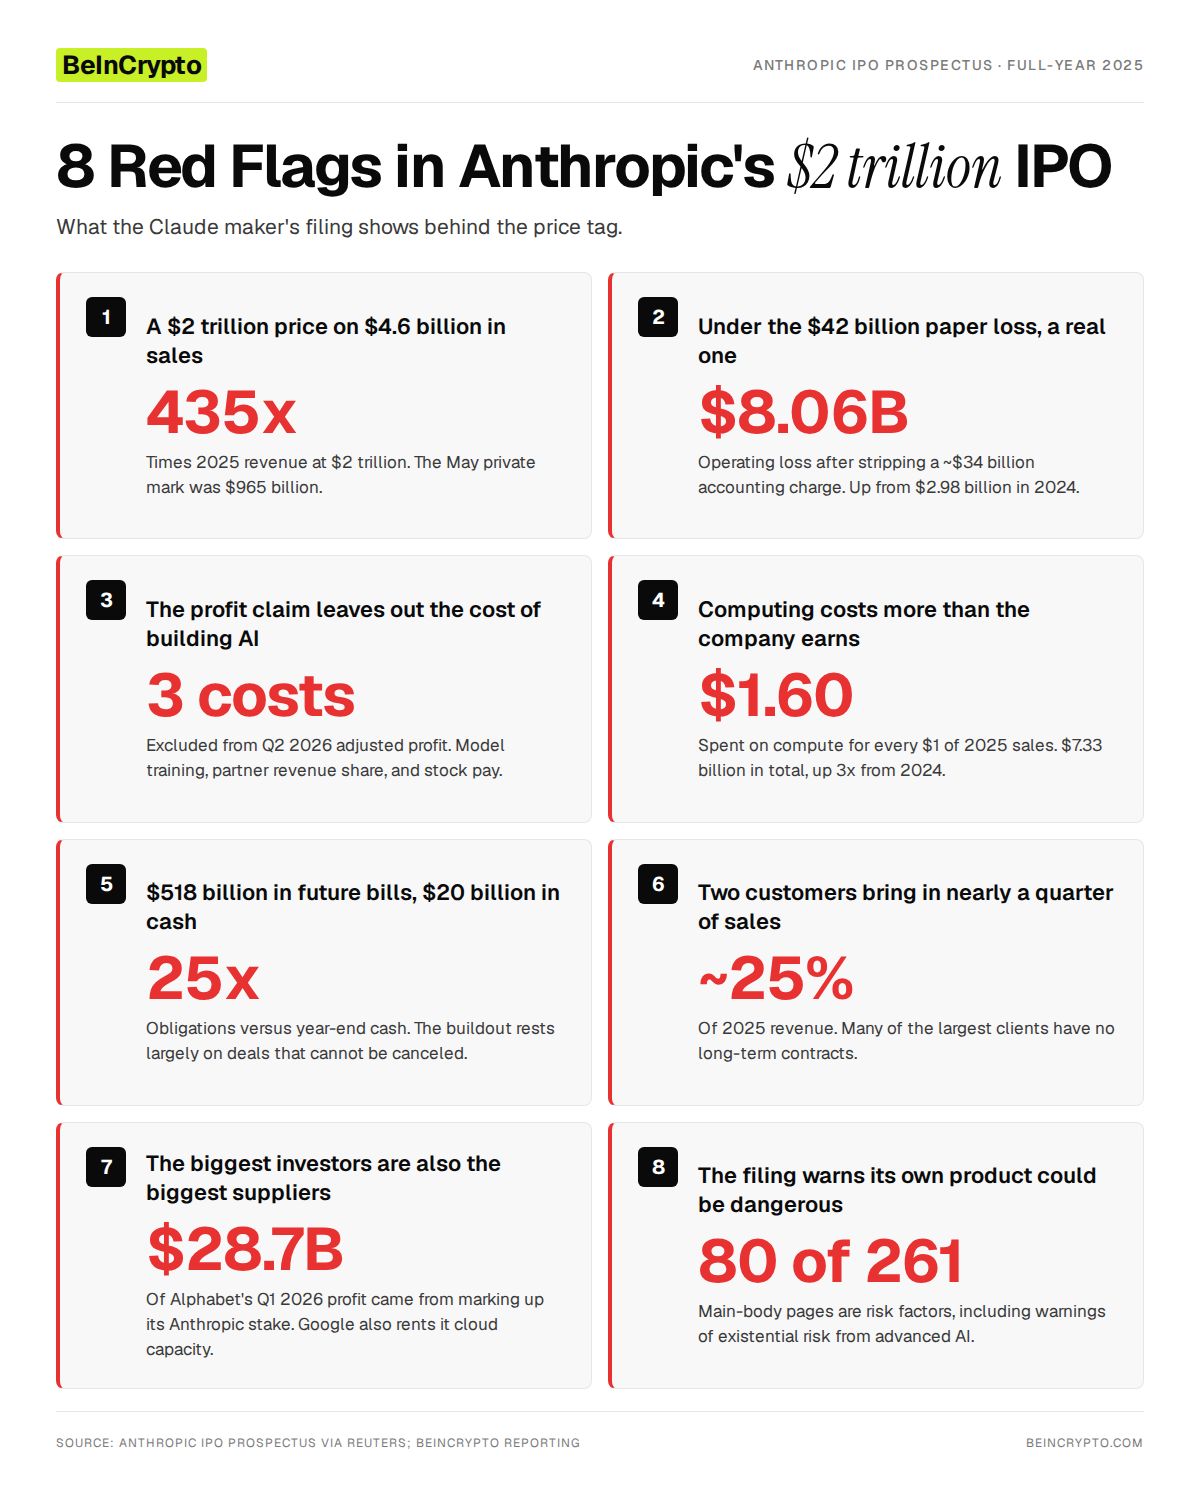 有关 Anthropic 2 万亿美元 IPO 的八大疑问
归根结底,Anthropic 的核心卖点在于:能否在高昂成本来袭前,实现超预期的业务增长。
在 cn.beincrypto.com 阅读由 Lockridge Okoth 撰写的原始文章 Anthropic IPO 存在的 8 个疑点