

ABD'de borç sarmalı gitgide yaklaşırken, 10 yıllık Hazine tahvili getirileri %5 seviyesini aştı ve faiz giderleri 1 trilyon dolar eşiğini geçti. Yine de, enflasyon öncesi %8,5 büyüme oranı bu borçların ortalama %3,4 faizini geride bırakıyor.
Ekonomik Analiz Bürosu, %8,5 oranındaki bu büyüme hızını yıllıklandırılmış ikinci çeyrek performansı olarak hesaplıyor. Ancak %3,4’lük ortalama faiz, eski tahvilleri de içine alıyor ve TD Securities, maliyetlerin vadesi doldukça yukarı çıkacağını belirtiyor.
%5 Getiriler Neden ABD'de Borç Sarmalını Tetiklemedi?
Getiriler geçen perşembe günü son 24 yılın zirvesine çıktı fakat ABD borcunu tek seferde yeniden finanse etmiyor. TD Securities’e göre borcun ağırlıklı ortalama vadesi yani geri ödeme süresi yaklaşık 5,9 yıl.
Kısa vadeli Hazine bonoları hariç tutulduğunda, tahviller hâlâ ortalama %3,1 sabit faiz getiriyor.
TD, 2026 mali yılı faiz maliyetini yaklaşık 1,1 trilyon dolar olarak tahmin ediyor. İleriye dönük projeksiyonda, getiriler bu şekilde devam ederse 2027’de 1,4 trilyon dolar, 2029’da ise 1,6 trilyon dolar seviyelerine ulaşacağı öngörülüyor.
Buna ek olarak, Kongre Bütçe Ofisi 2026 mali yılında kamu borcunun gayri safi yurtiçi hasılanın (GSYH) yaklaşık %101’i seviyesinde olacağını tahmin ediyor.
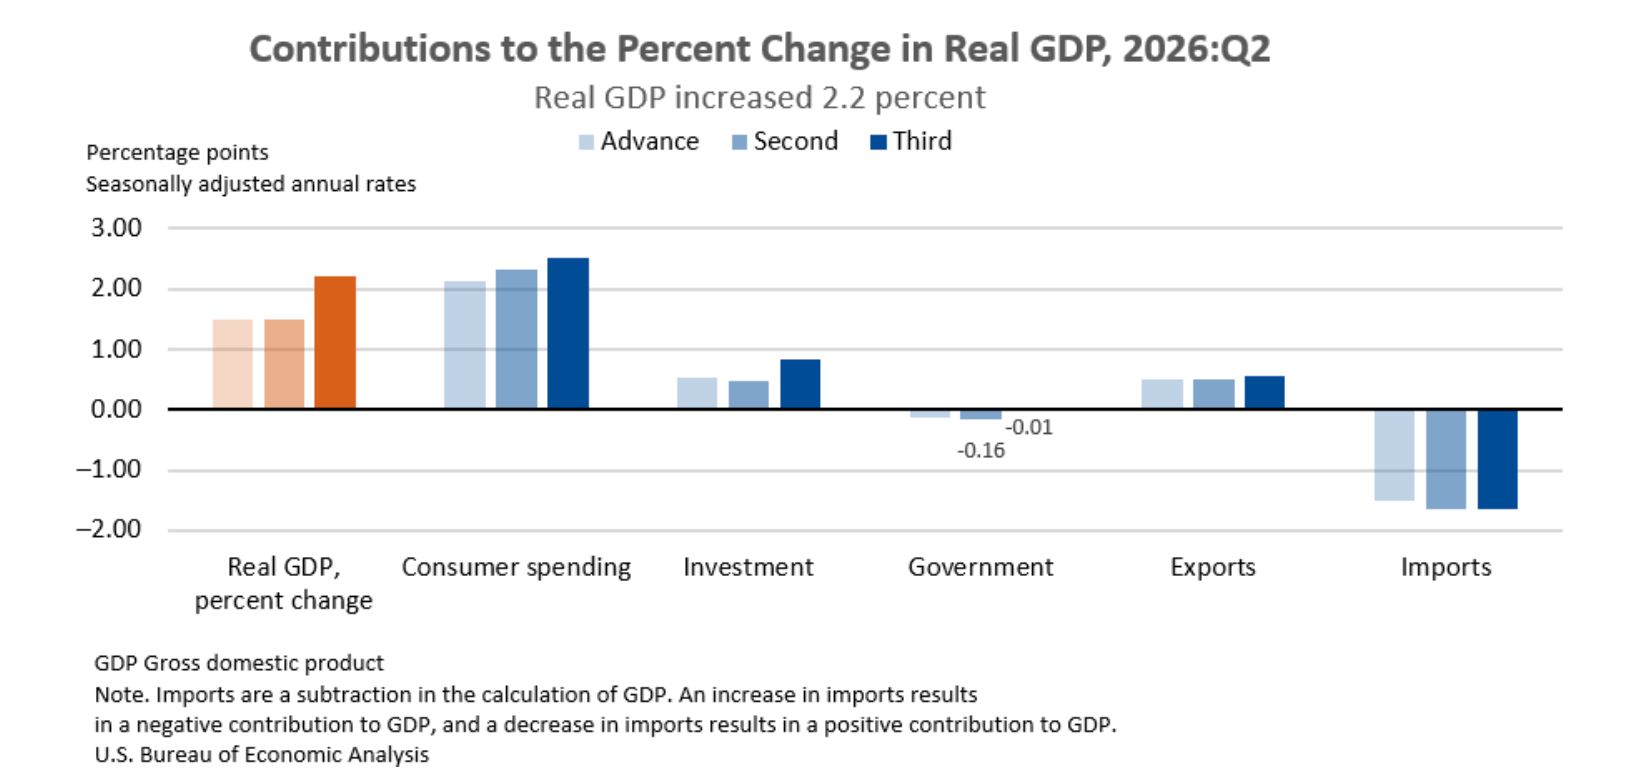 Tüketici harcamaları ikinci çeyrekte gerçek GSYH büyümesine yaklaşık 2,5 puan katkı yaptı, ithalat ise yaklaşık 1,6 puan düşüş getirdi. Kaynak: ABD Ekonomik Analiz Bürosu
TD Securities’ten Gennadiy Goldberg ve Molly Brooks, CNBC’ye yaptıkları açıklamada ‘Mali bir kıyamet henüz kapımızda değil’ dedi.
Gennadiy Goldberg ve Molly Brooks, TD Securities stratejistleri, CNBC tarafından aktarılıyor
ABD’nin Değeri Ne Tersine Çevirir?
TD, getiri artışının bir kısmını güçlü ekonomiye, ABD Merkez Bankası’nın (Fed) beklenen faiz artışlarına ve yükselen petrol fiyatlarına bağlıyor. Benzer şekilde, BMO Capital Markets ABD faiz strateji başkanı Ian Lyngen, gerçekleşen ve beklenen büyümenin etkisini vurguluyor.
L&G Varlık Yönetimi küresel tahvil stratejileri başkanı Matthew Reese, nominal büyüme hız keserse bu döngünün kötüleşebileceği uyarısı yapıyor. Ancak Japonya’nın, borç yüküne ve durağan büyümeye rağmen krizden kaçınabildiğini de belirtiyor.
BMO’nun araştırmasında, konut piyasası %42 ile yüksek enflasyona karşı faizlerin ilk kurbanı olarak öne çıkıyor. Hisse senedi piyasalarını %26 ile takip ediyor. Buna karşılık, iş gücü piyasasını işaret edenlerin oranı yalnızca %1 seviyesinde kalıyor.
Öte yandan Hong Kong’un Hang Seng Endeksi, yerel para biriminin ABD getirilerini ithal etmesiyle cuma günü %3 kadar geriledi.
Bu tür bir tamponun büyüme oranına bağlı olduğu anlaşılıyor. Lyngen, getirilerde kalıcı bir fren için ekonominin ya da riskli varlıkların güç kaybettiğine dair güçlü kanıt gerektiğini belirtiyor.
Orijinal 8,5 büyüme, 3,4 faiz: ABD borç sarmalını frenleyen denklem hikayesini Darryn Pollock tarafından tr.beincrypto.com ’da okuyun