

A Anthropic protocolou oficialmente o pedido de IPO, o que tornará o desenvolvedor do Claude IA uma empresa listada na bolsa sob o ticker ANT. Contudo, o documento revela um risco expressivo de US$ 265,5 bilhões que a maioria dos investidores não percebeu.
A Anthropic precisa pagar cerca de US$ 265,6 bilhões por computação, independentemente de seus clientes utilizarem sua inteligência artificial.
Esse valor representa aproximadamente 16 vezes a receita do primeiro semestre, de US$ 16,3 bilhões. Com isso, a Anthropic já arca com centenas de bilhões em custos operacionais a mais do que recebe em lucro.
Anthropic terá que pagar às gigantes de nuvem por quase 10 anos, independentemente de ser lucrativa
Esse montante está reservado para empresas como Google, Microsoft e Amazon. A Anthropic aluga a infraestrutura dessas gigantes para operar o Claude IA.
Portanto, independentemente do lucro obtido, a Anthropic precisa pagar:
US$ 114,5 bilhões ao Google até julho de 2033 US$ 110 bilhões à Amazon até abril de 2036 US$ 44,9 bilhões à Microsoft até maio de 2033Os valores são aproximados. As cobranças finais podem ser ainda maiores.
Cada contrato prevê pagamento, independentemente do uso real. Se a Anthropic utilizar menos do que o acordado com Google ou Amazon, é obrigada a acertar a diferença. Não é possível cancelar nenhum deles, a menos que o fornecedor descumpra e não corrija a falha.
Anthropic has filed an S-1 registration statement with the SEC related to its proposed IPO.
— Anthropic (@AnthropicAI) October 26, 2026
Read more: https://t.co/zuRMrxXzNx
Legal disclaimer: A registration statement relating to these securities has been filed with the SEC but has not yet become effective. These securities…
O que acontece se a demanda por IA diminuir?
O risco está na forma como a Anthropic obtém receitas. Cerca de 80% do faturamento do primeiro semestre dependeu do uso dos modelos de IA pelos clientes, e não de assinaturas fixas.
“…Nossa receita é gerada principalmente por consumo, e grande parte não está sujeita a compromissos contratuais de longo prazo, enquanto nossos compromissos de computação e infraestrutura geralmente se estendem por vários anos.”
Se a receita não acompanhar os pagamentos, a Anthropic afirma que “pode não conseguir honrar essas obrigações”. O documento alerta que um calote em certos contratos pode antecipar o vencimento de quase toda a dívida.
O que aconteceria com os investidores do IPO da Anthropic nesse cenário?
Em caso de calote, o registro descreve um efeito dominó, com os investidores da oferta pública sendo os últimos a receber qualquer valor.
Se um inadimplemento em alguns acordos acionar cláusulas cruzadas de calote, o prospecto alerta para:
Diversos credores reivindicando seus créditos simultaneamente. Interrupção de contratos comerciais essenciais. Ações de busca e apreensão contra bens da empresa. Grave falta de caixa.A perda da dívida e dos data centers ao mesmo tempo “poderia prejudicar nossa capacidade de treinar e implantar modelos, atender clientes e financiar as operações em andamento”, aponta o documento.
O que isso significa para os acionistas:
[se esses riscos se confirmarem], “o preço de mercado das nossas ações ordinárias Classe A pode cair, e você pode perder parte ou todo o seu investimento.”
Classe A é a ação ofertada na abertura de capital.
Credores e contratantes têm prioridade no pagamento em relação aos acionistas. Se as dívidas forem antecipadas e os recursos acabarem, os credores recebem primeiro. Os detentores de ações ficam com eventuais sobras, que podem ser nulas.
“Ninguém contesta que o negócio é extraordinário. A questão é quem arca com o risco se os gastos ultrapassarem a receita. Após essa listagem, a resposta é o público”, disse Nigel Green, CEO da consultoria financeira deVere Group, em comunicado ao BeInCrypto.
Green acrescentou que uma abertura desse porte tende a alcançar rapidamente fundos de índice e fundos de pensão. Isso pode deixar milhões de poupadores com ações sem que tenham optado por isso.
O registro não menciona a probabilidade de tais eventos, e a Anthropic possuía US$ 131,7 bilhões em caixa e aplicações de curto prazo ao final de junho.
Chama a atenção que a Anthropic já errou previsões de demanda antes, mas no sentido oposto: afirmou ter “subestimado consideravelmente” as necessidades de computação e ter ficado sem capacidade suficiente.
Por que os números da Anthropic sugerem um cenário diferente?
Os indicadores de crescimento mostram o contraponto. O faturamento aumentou 1.368% em comparação anual no segundo trimestre, enquanto os gastos com computação subiram 300%.
A Anthropic também registrou US$ 974 milhões de lucro operacional no período, sendo o primeiro resultado positivo entre os seis trimestres divulgados. O caixa e os investimentos de curto prazo totalizavam US$ 131,7 bilhões ao final de junho.
Ainda assim, crescem os questionamentos sobre quem arca com a expansão da inteligência artificial. Dados da Ramp apontam que um grupo restrito de grandes gastadores concentra a maioria dos orçamentos de IA corporativa.
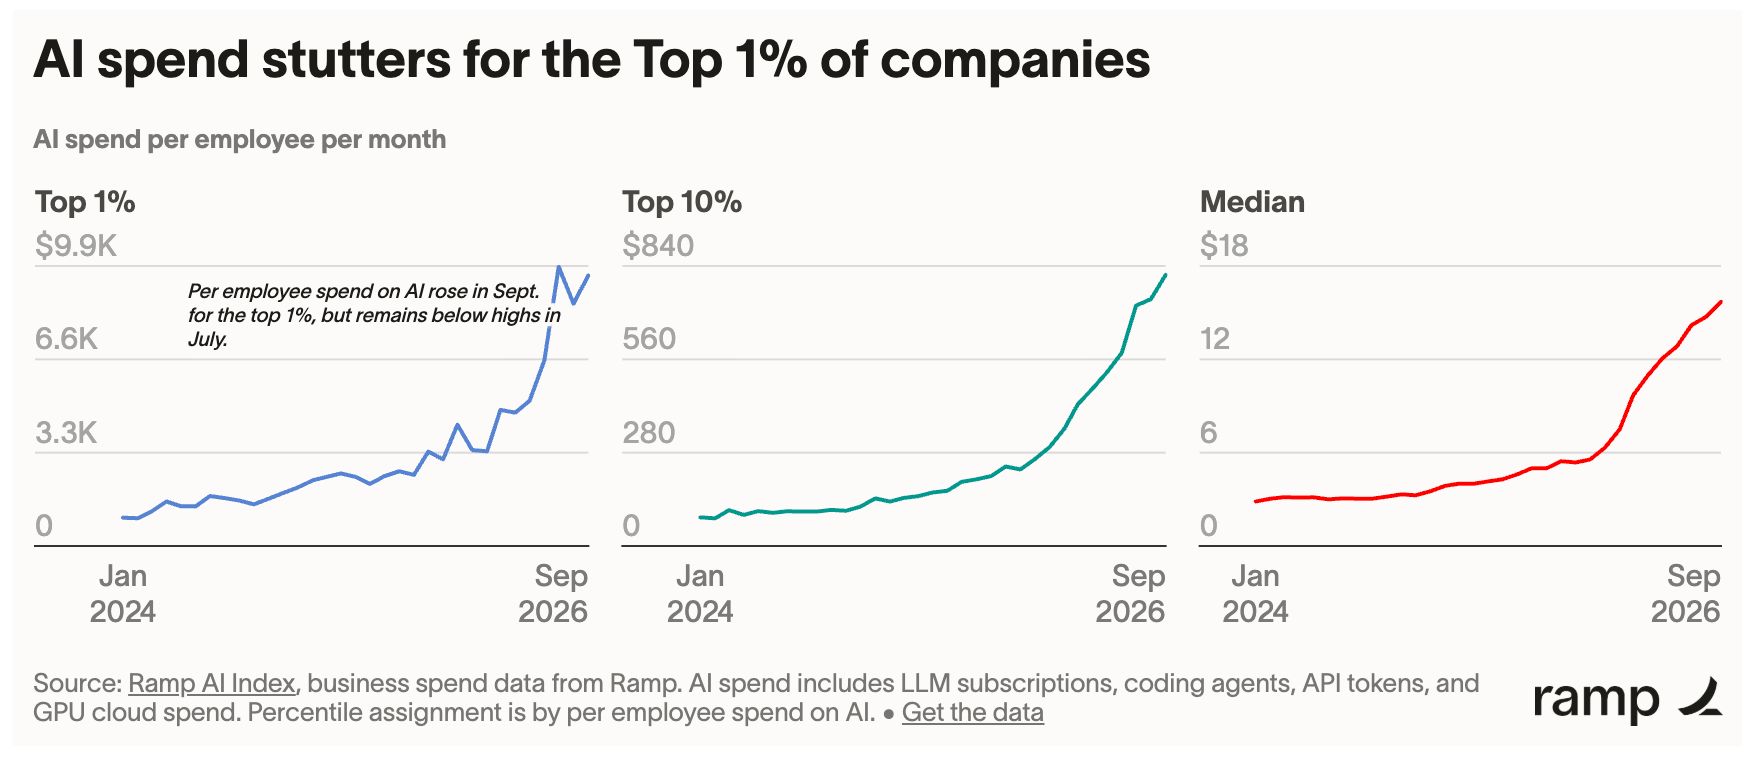 Gastos com IA sobem para o topo 1%. Fonte: Ramp
Ken Griffin, CEO da Citadel, alertou que um excesso de chips para IA pode pressionar os preços de computação para baixo.
Google, Amazon e Microsoft estão do outro lado destes contratos. Alphabet, Amazon e Microsoft divulgam resultados trimestrais esta semana. A Anthropic, que será listada na Nasdaq como ANT, ainda não definiu uma faixa de preço.
Green classificou a listagem como “um referendo sobre todo o setor de Inteligência artificial”. Segundo ele, uma estreia forte pode atrair uma fila de aberturas de capital de IA, enquanto uma performance fraca pode recalibrar rapidamente as avaliações do setor de tecnologia.
Leia a história original Registro público de IPO da Anthropic revela risco de US$ 266 bilhões em nuvem por Lockridge Okoth em br.beincrypto.com