

金价正以一年多来的最低水平临近美联储 12 月会议。绝大多数交易员仍预计美联储将再次加息,然而 BloFin Research 认为,即使再次加息,金价依然有望反弹。
截至 11 月 17 日,现货黄金在 3,858 美元附近交投,远低于年初突破 5,000 美元的高点。不过,这一趋势正出现转折信号。
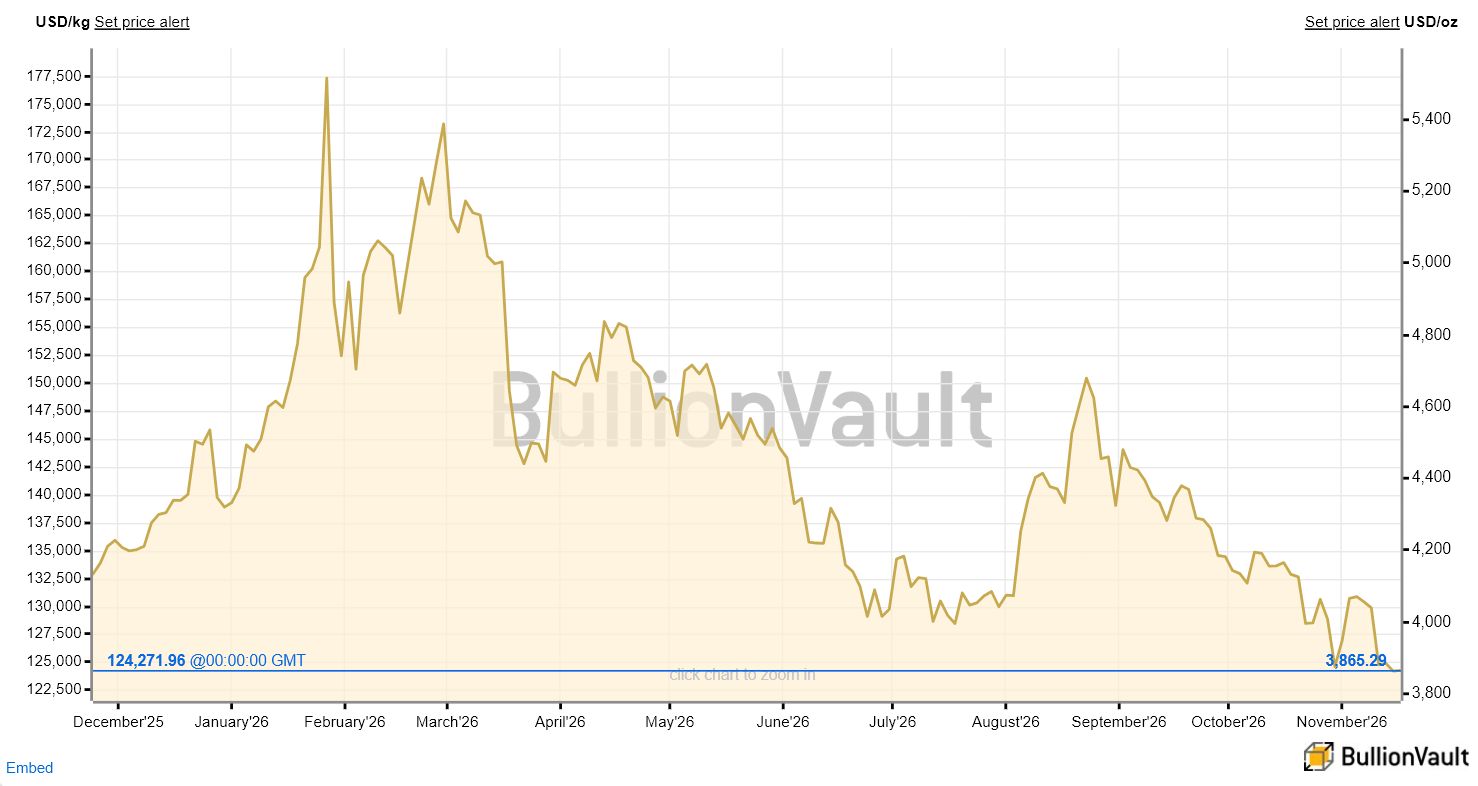 2026 年黄金价格走势图。数据来源:BullionVault
黄金在高利率环境下逆势坚挺达三年
2023 至 2025 年间,尽管美国维持高利率,黄金价格几乎实现翻倍。
通常,高利率会对黄金形成压力,因为黄金本身不产生利息回报。BloFin Research 分析认为,背后的关键在于买家的变化。
“这一规律或许从未真正失效。”
西方投资者受高利率影响选择抛售。2023 年,全球黄金 ETF 流出 244 吨,2024 年再流出 6.8 吨。
与此同时,全球各国央行在 2022 至 2024 年期间,每年购入超 1,000 吨黄金,2025 年继续增持 863 吨。
亚洲市场的需求同样推动全球金条及金币购买量创下 12 年新高。
在上述买盘带动下,黄金成功抵御住高利率的压力,连续走高。
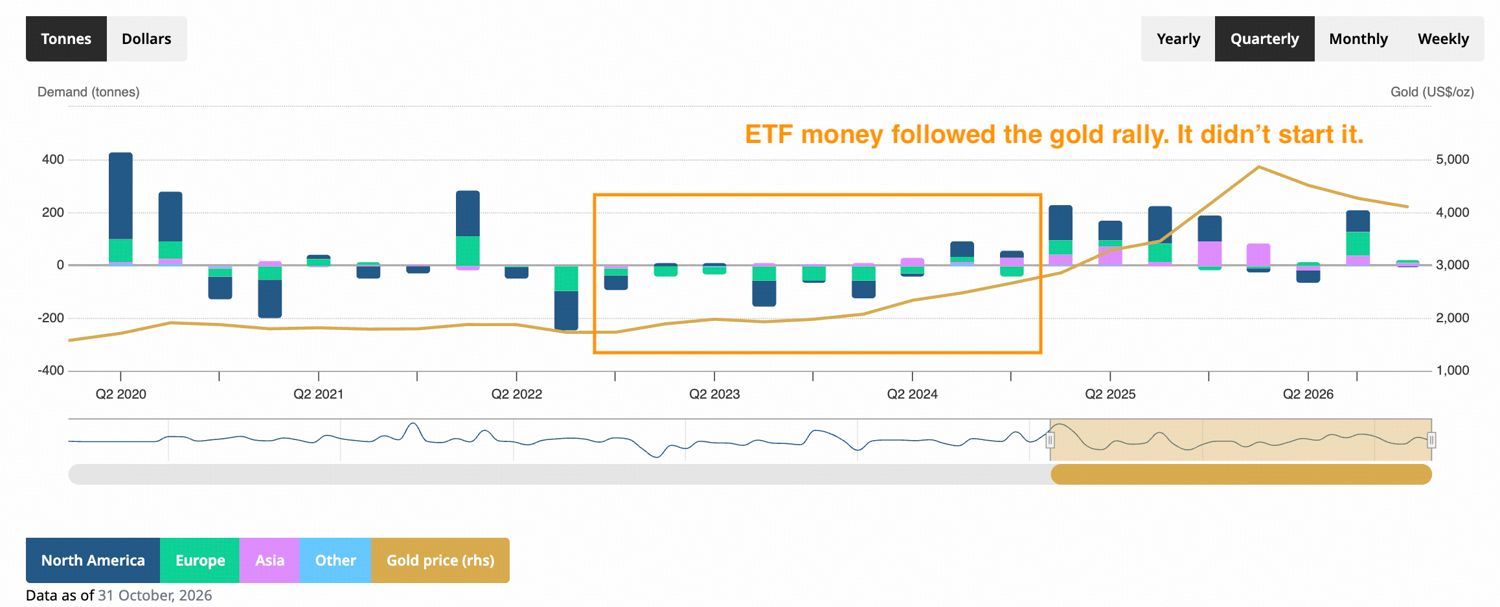 全球黄金 ETF 持仓与资金流向。数据来源:BloFin Research
2026 年黄金为何步入下跌通道?
转折点来自于“实际收益率”——即投资者投资政府债券、扣除通胀后的真实回报。
2024 至 2025 年期间,美国 10 年期抗通胀国债收益率整体在 1.5% 至 2.3% 区间波动。
这一收益率于 7 月和 8 月突破上述区间,9 月加速攀升,并在 10 月接近 3%。
截至 11 月 16 日,该收益率已回升至2.92%。
投资者如今可通过美国国债获得接近 3% 的实际回报,这令黄金的吸引力有所下降。
尽管如此,市场需求依旧强劲。10 月份,黄金 ETF 持仓量达到 4,275 吨的历史高位,9 月全球各国央行净购入黄金 达 61 吨。
BloFin Research 认为,央行需求有望在 4,000 美元附近形成支撑。但近期金价跌破该关键点位,也显示做多资金尚未彻底抵消高收益率带来的抛售压力。
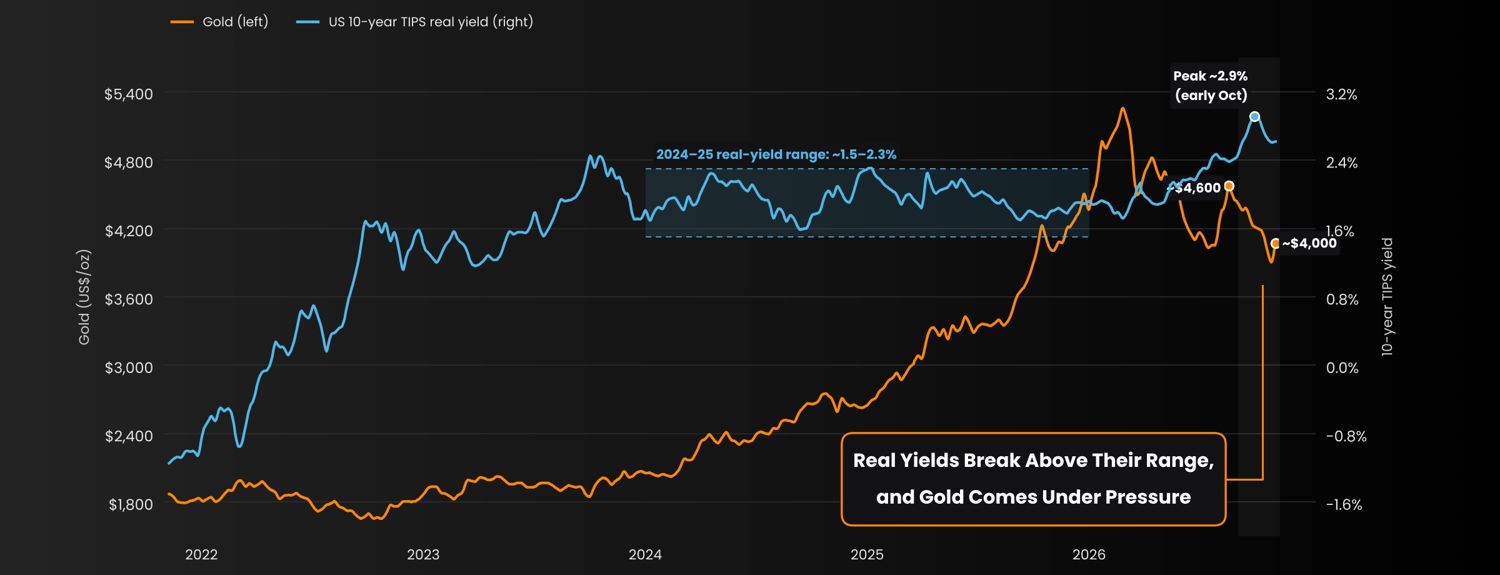 黄金价格与美国实际收益率。来源:BloFin Research
AI 投资热潮会成为黄金新一轮上涨的催化剂吗?
BloFin Research 指出,AI 投资浪潮或为黄金市场带来又一次重要转折。
2026 年前八个月,Alphabet、亚马逊、Meta、微软和甲骨文合计发行债券规模约 2,200 亿美元。
大规模融资进一步推高了全球债券市场压力。不过,高盛预计,AI 相关企业的融资需求将在 2027 年左右迎来顶峰。
融资成本走高已开始影响资质较弱的企业。风险最高的CCC 级企业债券收益率已逼近 18%,反映出金融环境正趋于收紧。
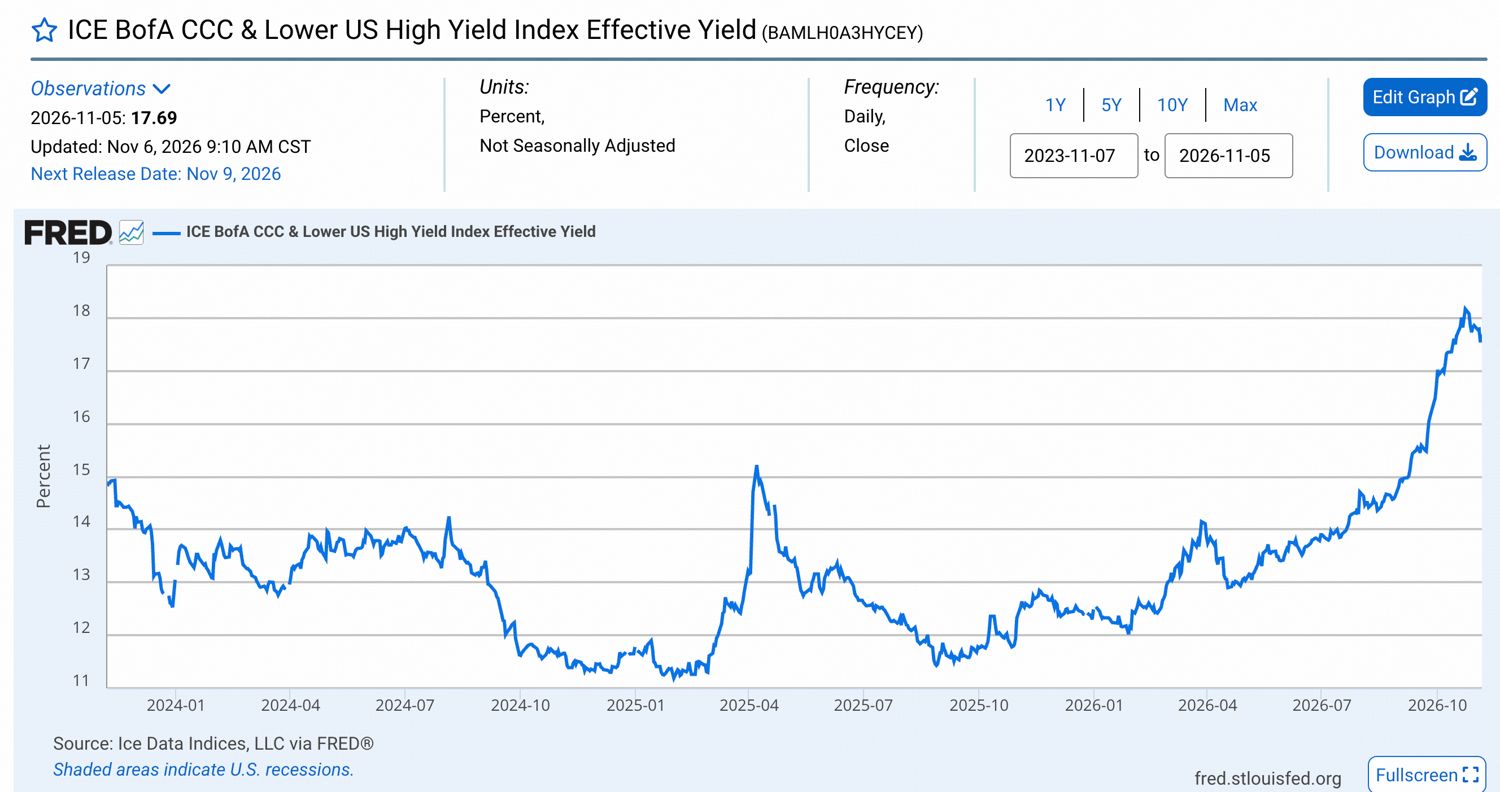 CCC 级企业债券收益率。来源:BloFin Research
BloFin Research 认为,AI 企业融资放缓以及金融环境收紧,有望在未来推动实际收益率回落。
从长期来看,若美国债务规模持续增加,政策制定者允许通胀抬高以稀释债务负担,则黄金或将进一步增强吸引力。
对于投资者而言,美联储 12 月会议决议将是一项重要考验。如果实际收益率从 3% 附近开始回落,尽管利率可能再次上调,黄金价格或将迎来反弹。
若收益率持续高企,黄金可能继续承受卖压,4,000 美元仍是黄金亟需收复的关键关口。
在 cn.beincrypto.com 阅读由 BloFin Research 撰写的原始文章 美联储加息预期下黄金价格走势