

米財務省が円支援のために先週売却したのはドルではなくユーロであった。欧州中央銀行(ECB)がこの取引を知ったのは、すでに完了した後だった。
クリスティーヌ・ラガルド総裁とスコット・ベセント氏がこの動きについて話し合ったのは翌日だった。ただし、その時点でニューヨーク連邦準備銀行は米財務省のためにすでに売却を実行していた。
なぜワシントンはドルではなくユーロを選んだか
歴史的に、西側の中央銀行は第二次世界大戦以降、相互協議に依拠してきた。通貨介入は事前に共同で計画するのが通例だった。
今回ワシントンはこの慣例を破った。取引を終えた後でECBに通知した。
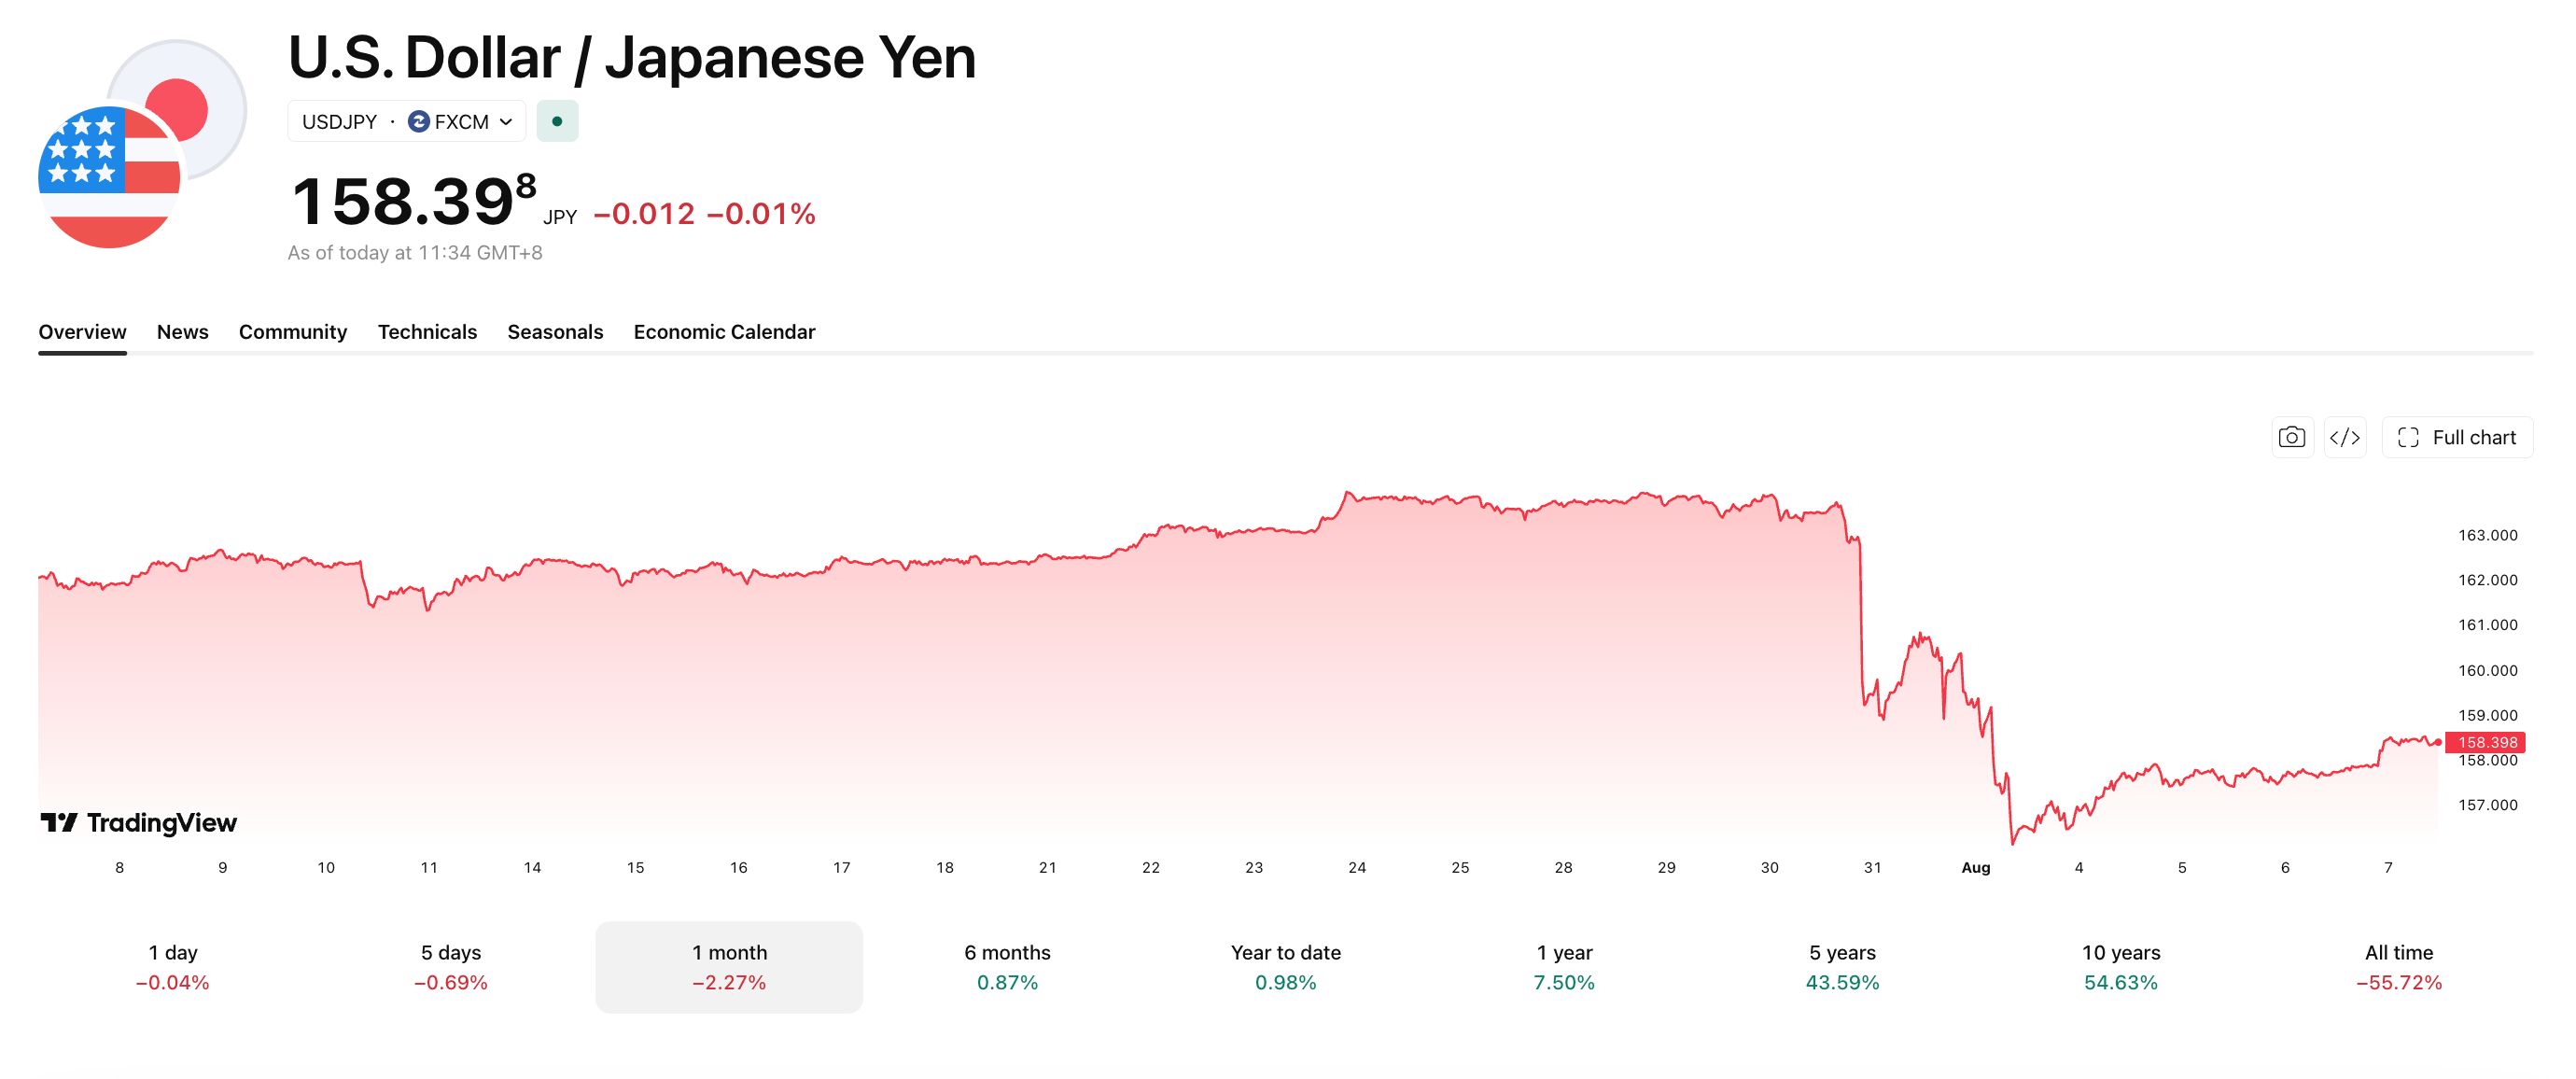 USD/JPYは7月下旬に163前後から158を下回り、8月7日時点で158.40付近で安定 出典:Trading View
ユーロの選択は偶然ではなく、意図的だった。ドル売りはベセント氏の強いドル政策から一歩退くシグナルになると受け止められかねず、財務省は保有ユーロ準備を活用した。
一部のアナリストは、円キャリートレードの法則がもはや有効でなくなり、為替防衛のため別の手段が必要になったと指摘する。ベセント氏はその後、自身の円介入解説で今回の措置に直接言及している。
一方、エコノミストは、日本が米国債売却で対抗する懸念に対応した動きと関連付けている。
欧州の反応―協調外しへの波紋
ECB幹部は今回の措置を数十年続いた協調の破綻と位置付けた。ある協議関係者は「前例がない」と表現した。
財務省の報道官はこの決定を擁護した。
「為替安定基金の配分に関する決定は米財務省が担い、市場流動性、バリュエーション、その他の要素について財務省と連邦準備制度による評価に基づき実施される。」
しかし、トランプ前政権の高官はこの批判に反論した。米国は海外当局との協議の機密性を重視しているとして、ECB側の対応との違いを強調した。
市場への影響と今後の見通し
この介入で円は対ドルで約164円から158円前後に上昇した。日本株は小幅な下落にとどまった。
トレーダーは、日本銀行が9月に利上げする確率を44%と見込む。植田和男総裁はインフレリスクの高まりに警戒感を示している。
今回の事態について欧州の政策担当者には、例外的措置かどうか疑問が残る。今後のトランプ政権下で協調による為替防衛のあり方を占う前兆ともなり得る。
jp.beincrypto.com でDarryn Pollockによるオリジナル記事 米国がユーロ売却、円買い単独介入で欧州後追い を読む