

JPモルガンは月曜日にS&P500の年末目標を8000に引き上げ、調査会社CFRAも8050と見通した。投資家が下落ヘッジを手放す中、好調な雰囲気の裏で新たな株式市場リスクが形成されつつある。
ウォール街は予想値を次々と引き上げている。達成できない場合に備えて保険をかけている投資家は、ほとんどいない。
JPモルガンとCFRA、S&P500目標をAI収益増で引き上げ
JPモルガンはここ2か月で目標値を2度引き上げた。6月に7600から7800に、今週8000に再修正した。新たな目標は、金曜日終値7757.64から約3%上の水準である。
JPMORGAN RAISES S&P 500 TARGET TO 8,000
— *Walter Bloomberg (@DeItaone) August 10, 2026
JPMorgan raised its S&P 500 year-end target to 8,000 from 7,800, implying roughly 3% upside from Friday’s close.
Strategists cited strong earnings and growing evidence that massive AI investment is translating into customer demand.… pic.twitter.com/OuqgltwLyx
ストラテジストのドゥブラヴコ・ラコス=ブジャス氏率いるチームは、2026年の1株当たり利益(EPS)が365ドルに達すると予想している。1年で35%の成長となる。注目すべきはバリュエーション倍率を20倍で据え置いた点である。株価上昇ではなく利益成長が目標引き上げの根拠。
利益成長の背景にはクラウド事業拡大がある。直近決算でグーグルクラウドは前年同期比82%増、マイクロソフトアジュールは43%増、アマゾンウェブサービスは37%増。JPモルガンは今年のS&P500構成銘柄による設備投資1兆5000億ドルのうち、半分以上を生成AIが吸収すると見込む。
独立調査会社CFRAの見方はさらに強気だ。月曜日に12か月先目標を7730から8650に引き上げ、8月7日終値比で約12%高となった。年末目標8050はJPモルガンを上回る。
CFRA RAISES S&P 500 TARGET TO 8,650
— *Walter Bloomberg (@DeItaone) August 10, 2026
CFRA raised its 12-month S&P 500 target to 8,650 from 7,730, implying nearly 12% upside from August 7.
The firm also lifted its 2026 year-end target to 8,050.
Strategist Sam Stovall says strong earnings continue to support equities, but…
市場の流れは概ね同じ方向である。ゴールドマン・サックスは8000、シティは8100、ウォール街の平均は7854前後。バンク・オブ・アメリカのみが7100と慎重な水準を維持。
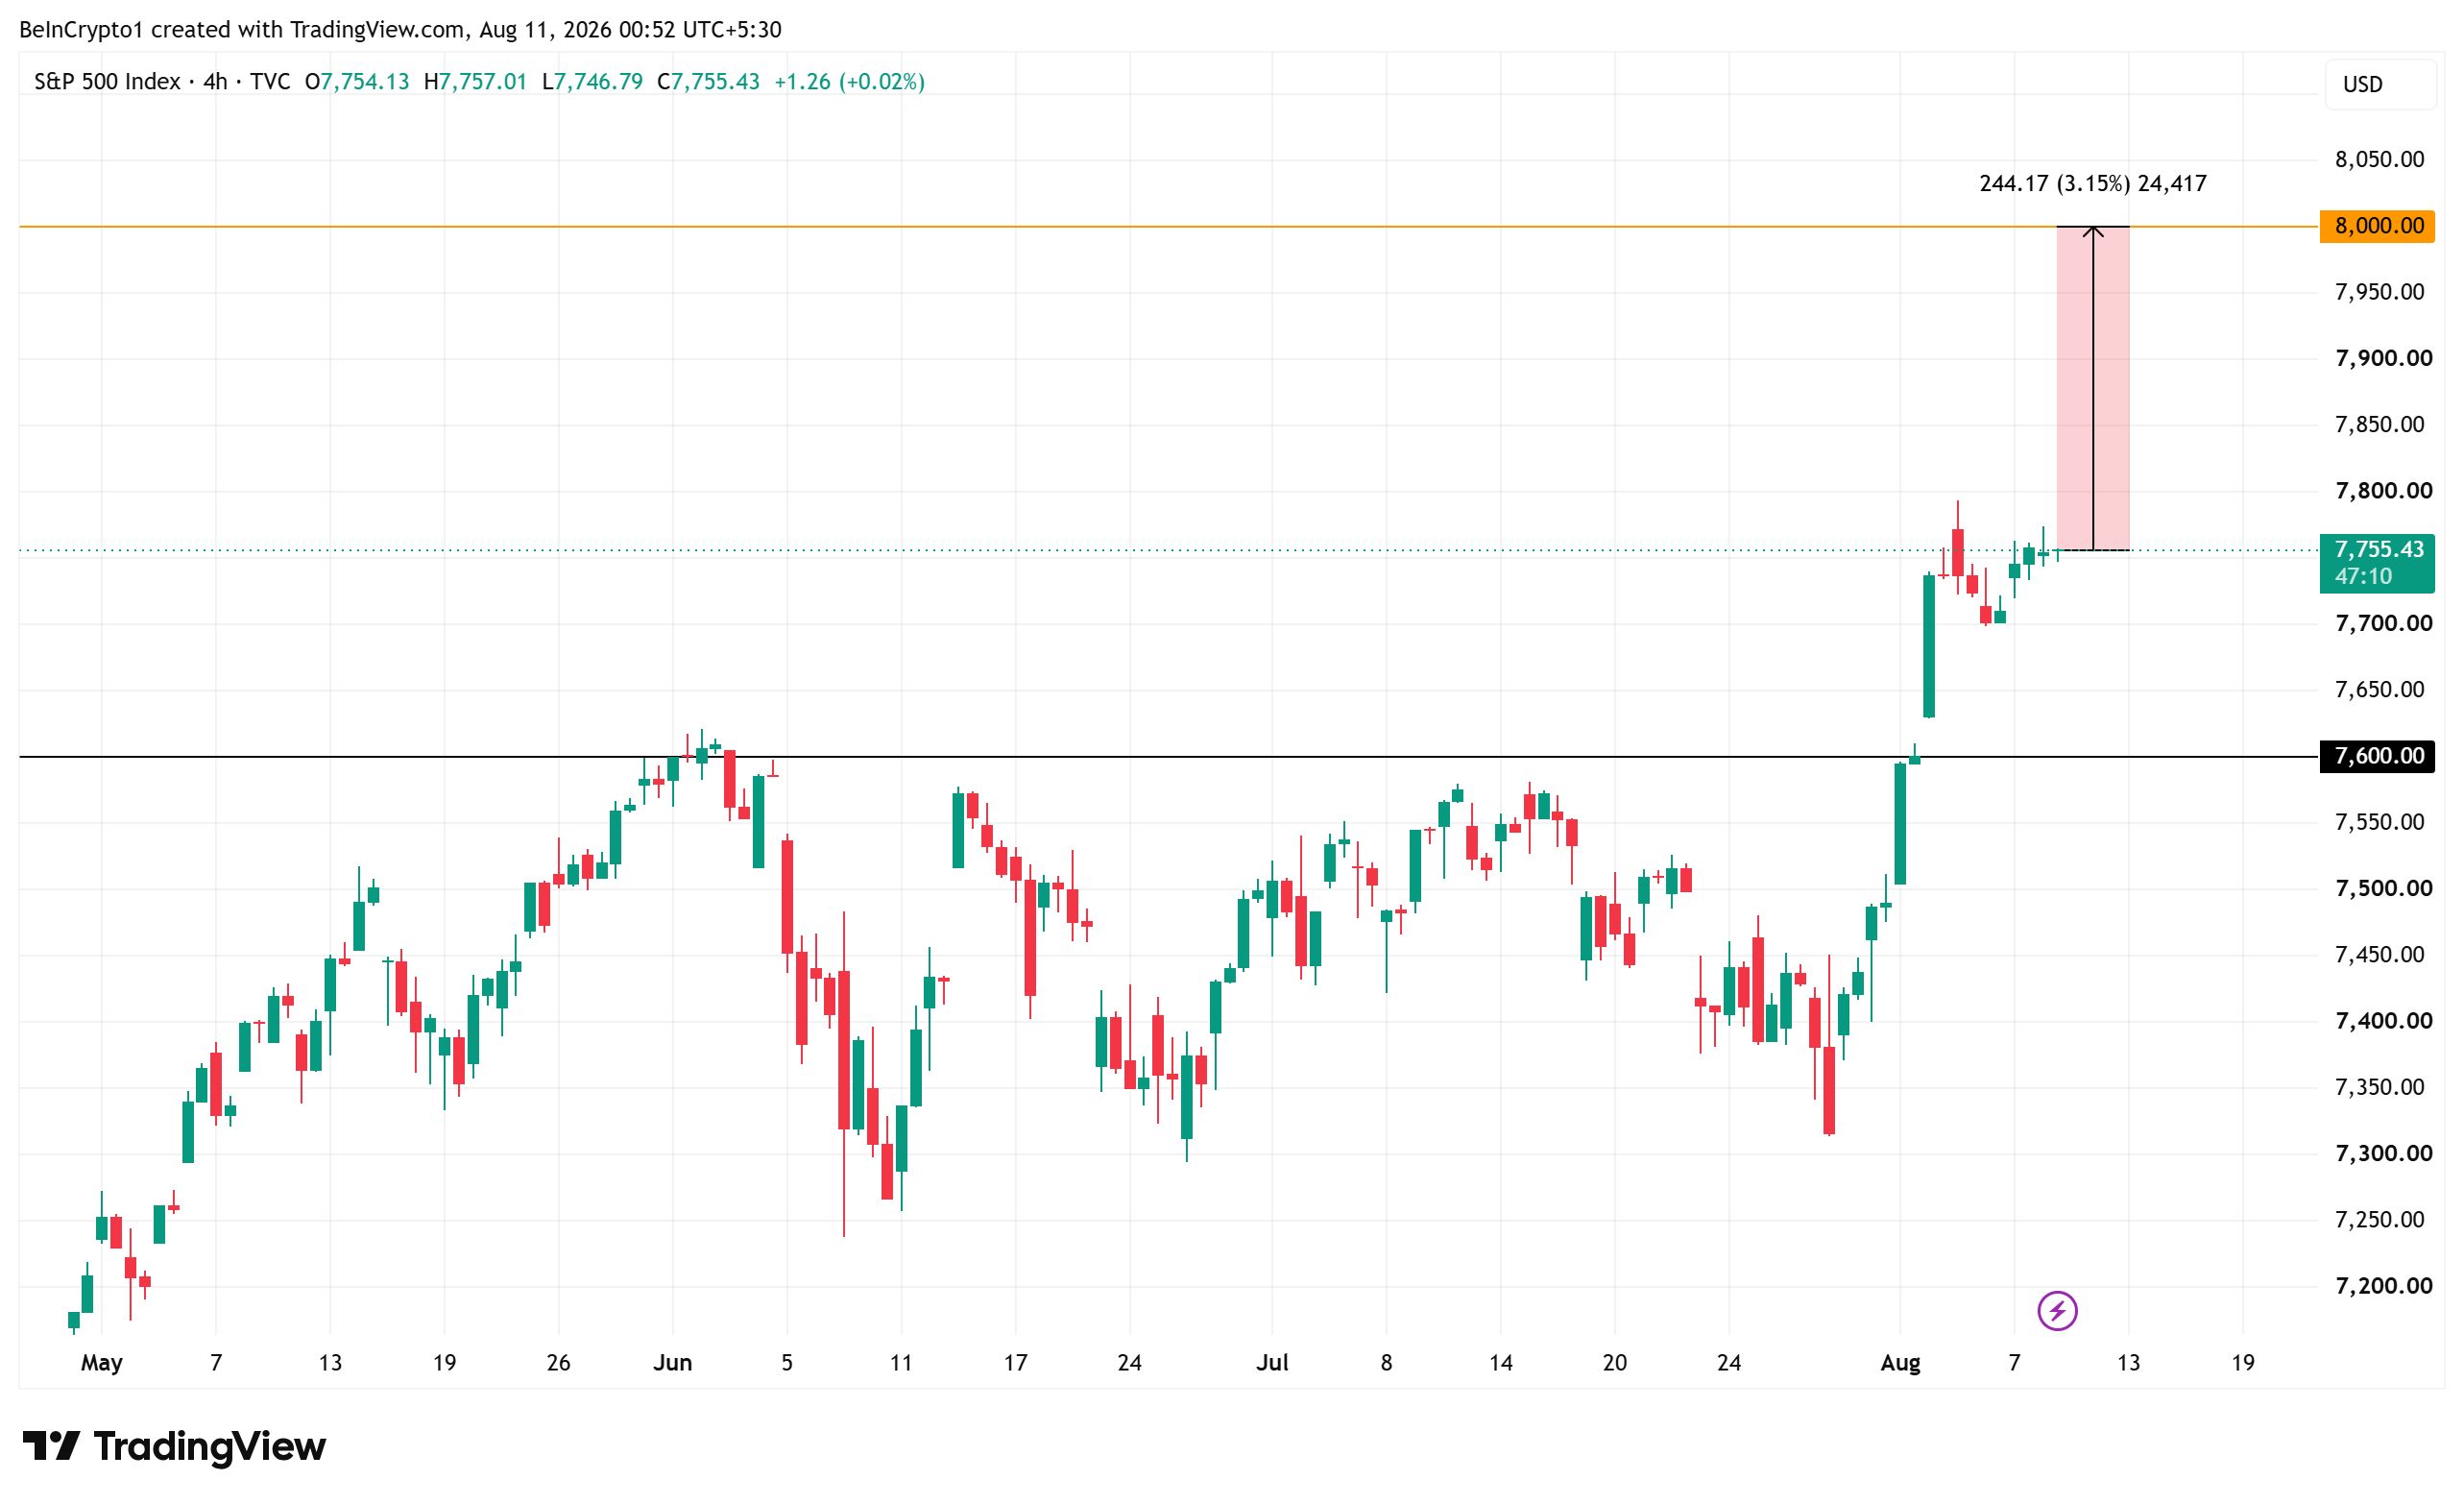 S&P500(SPX)株価推移 出典: TradingView
これらの強気予想は、ダウ平均やS&P500が生成AI関連の好決算を受けて最高値を更新した週を受けたものである。
FOMO広がるオプション市場、誰もヘッジを望まず
プットオプションは暴落時の保険と同じ役割を持つ。現時点で、その保険料を支払う投資家はほとんどいない。
ヘッジ需要は2025年にトランプ米大統領が関税撤回を表明した直後以来の低水準にあると、ブルームバーグが月曜日に報じた。プット・コール1か月スキュー(弱気プットと強気コールの価格差を示す指標)は、足元で16か月ぶりの安値にある。
「株式下落への備えに対する需要は、2025年にトランプ米大統領が関税撤回に転じた昨年以来の低水準となっている。株価指数が過去最高値に上昇する中、市場の保護需要が後退した」とブルームバーグのアナリストは指摘する。
この現象は重要である。スキューがこれほど低かったのは2025年4月で、関税売りが収束した直後であった。当時は動揺が収まったことでヘッジが売れなくなったが、今回は恐怖そのものではなく「取り残される恐怖」(FOMO)が恐怖に取って代わったためである。
バリュエーション面でも同様の楽観が広がる。S&P500の配当利回りは1.04%と過去最低水準に低下。Barchartのデータによると、長期平均2.81%の半分以下となる。
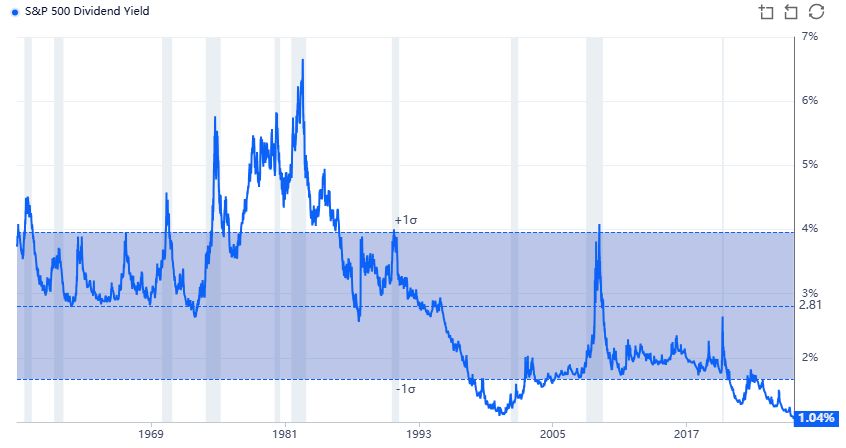 S&P500の配当利回りが過去最低の1.04%に、長期平均2.81%を大きく下回る 出典: Barchart
2008年の金融危機を予見したことで知られる投資家マイケル・バーリ氏は、過度な落ち着きに警鐘を鳴らしている。同氏は先週、株価指数が最高値を更新する中で1987年型の暴落警告を発表した。
消えゆくヘッジが新たな株式市場リスクとなる理由
ヘッジなき市場は衝撃を和らげるバッファが存在しない。リスク要因も少なくない。
強気派もこの点は認める。CFRAのサム・ストバル氏は目標値を引き上げつつも、相場が天井に近い可能性を警告。信用取引残高の増加、進行するインフレ、FRBの一段の金融引き締めリスクを指摘する。
JPモルガンは、FRBが政策金利を2026年まで3.50%~3.75%で維持すると予想。FRBが重視するコア個人消費支出(PCE)インフレ率は12月に3.4%と見込む。このため、割高な株価の下支えとなる利下げ余地は限られる。
大量の株式・債券発行やホルムズ海峡の原油摩擦もリスク要因。9月の弱い季節要因も3週間後に控える。まずは水曜日に発表される米国のインフレ統計に注目が集まる。
暗号資産は距離を置いて様子見の構え。ビットコイン(BTC)は月曜日に6万3955ドル近辺で推移し、1日で2%下落。S&P500は0.1%下落。
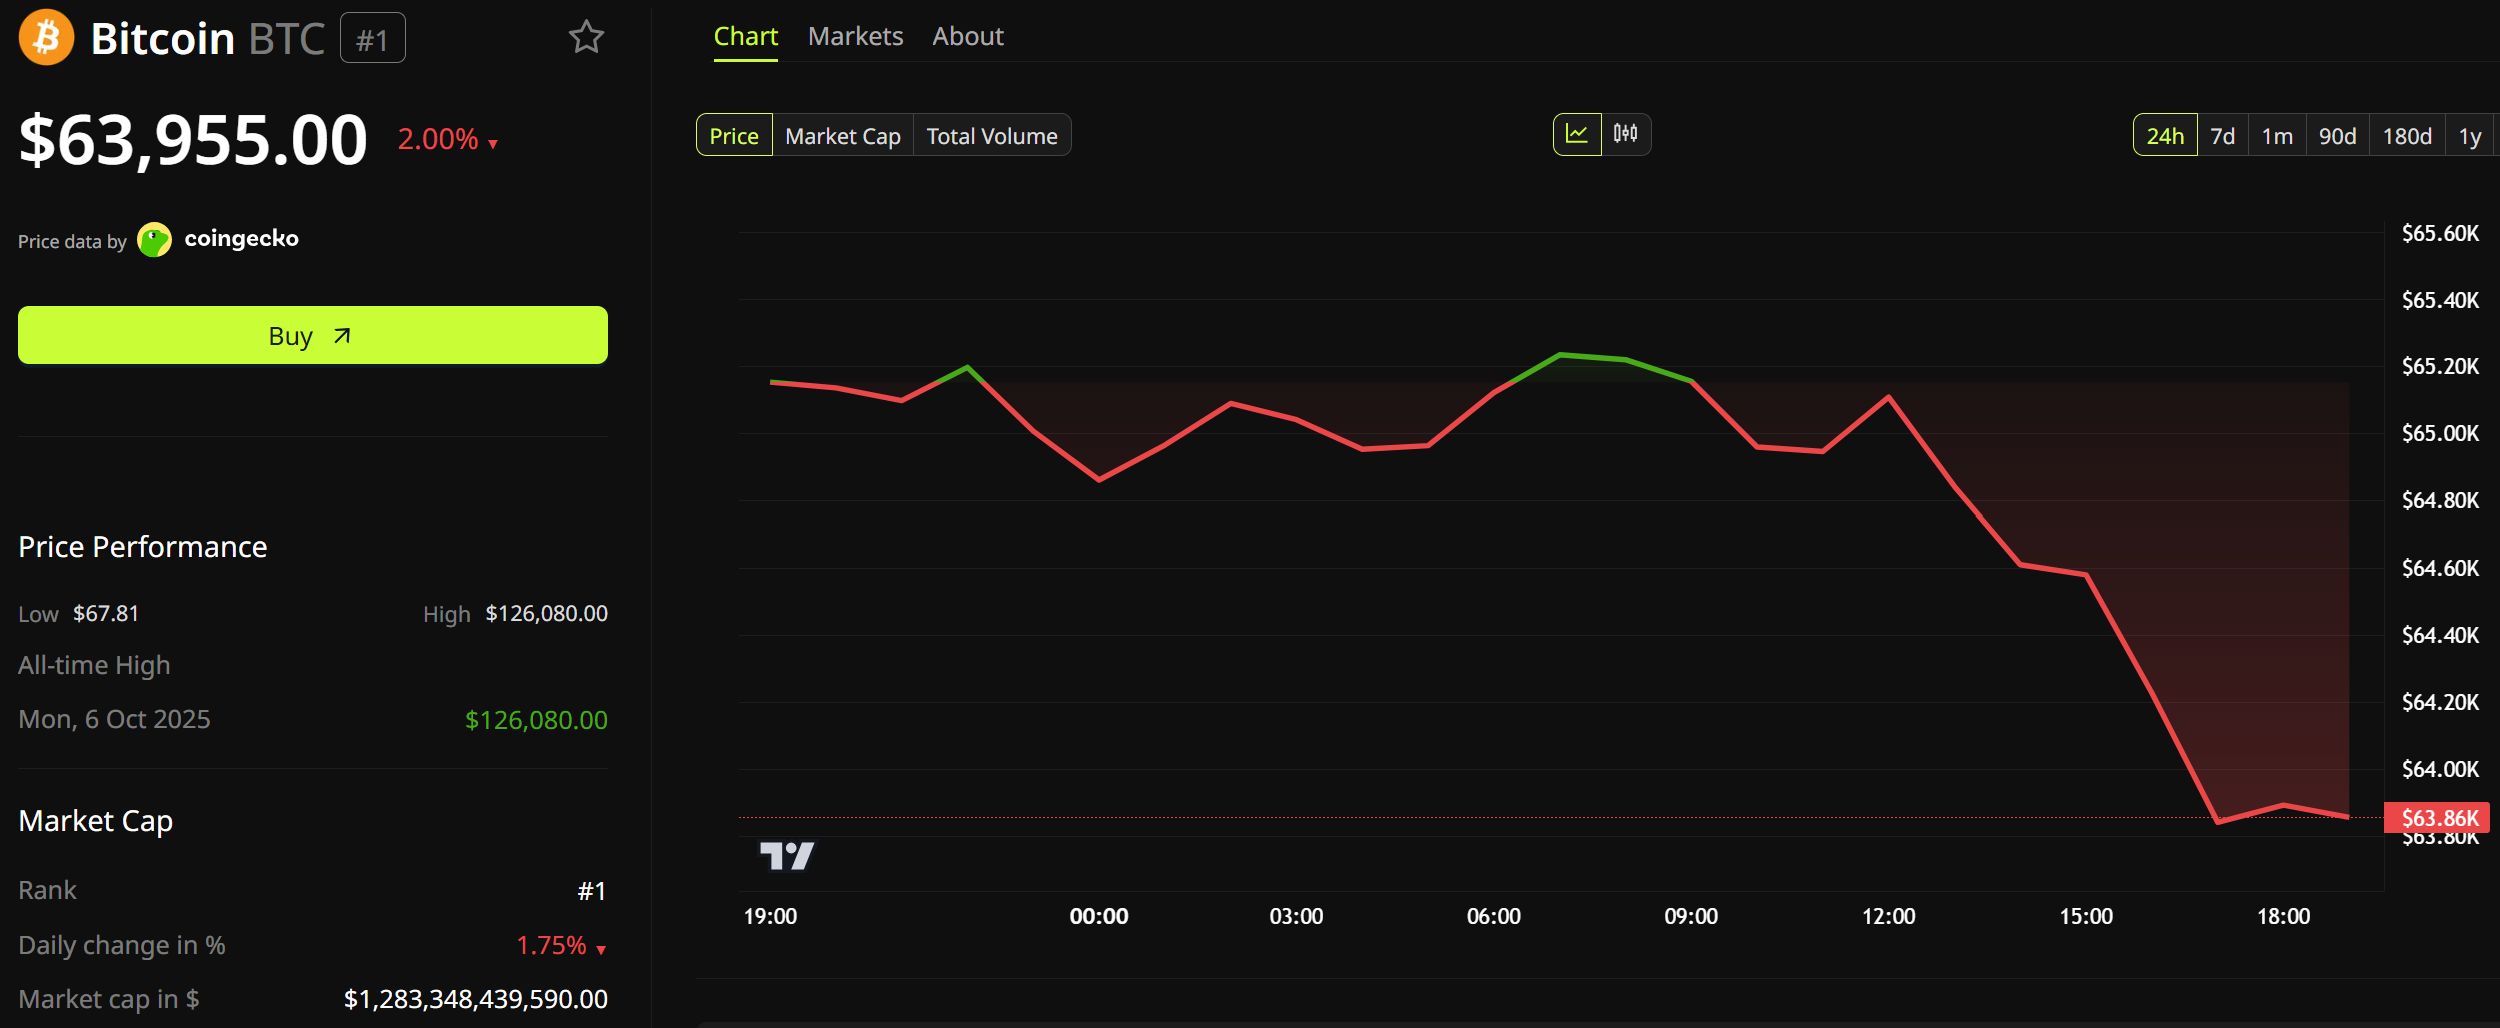 ビットコイン(BTC)価格推移 出典:BeInCrypto
ブル派の計算は、企業業績が上振れを維持する限り成り立つ。リスク要因のいずれか一つでも顕在化すれば、市場は無防備なまま大きな打撃を受ける。
jp.beincrypto.com でLockridge Okothによるオリジナル記事 JPモルガンとCFRA、S&P500見通しを上方修正 を読む