

米国の債務スパイラルが現実味を帯びつつある。10年物米国債利回りが5%を突破し、利払い費も1兆ドルを超えた。ただ、インフレ前の成長率が8.5%と、当該債務の平均金利3.4%を上回る状況が続く。
経済分析局はこの8.5%を年率換算の第2四半期成長率と計測した。ただし、平均金利3.4%は古い債券も含む水準であり、TDセキュリティーズは利回り上昇の影響が償還時に表れると指摘する。
なぜ5%利回りでも米国債務スパイラルが発生しないのか
利回りは先週木曜日に24年ぶりの高水準に達したが、米国債は一度にすべて借り換えを行うわけではない。TDセキュリティーズは、米国債の加重平均償還期間をおよそ5.9年と試算する。
短期国債を除いた債券は、依然として平均3.1%の表面利率、すなわち固定金利を維持している。
TDは2026会計年度の利払い費を1兆1000億ドル規模と推計する。今後も現在の金利が続けば、2027年1兆4000億ドル、2029年1兆6000億ドルに達するとみている。
さらに議会予算局は、2026会計年度に公的債務が国内総生産(GDP)の約101%に達すると見込む。
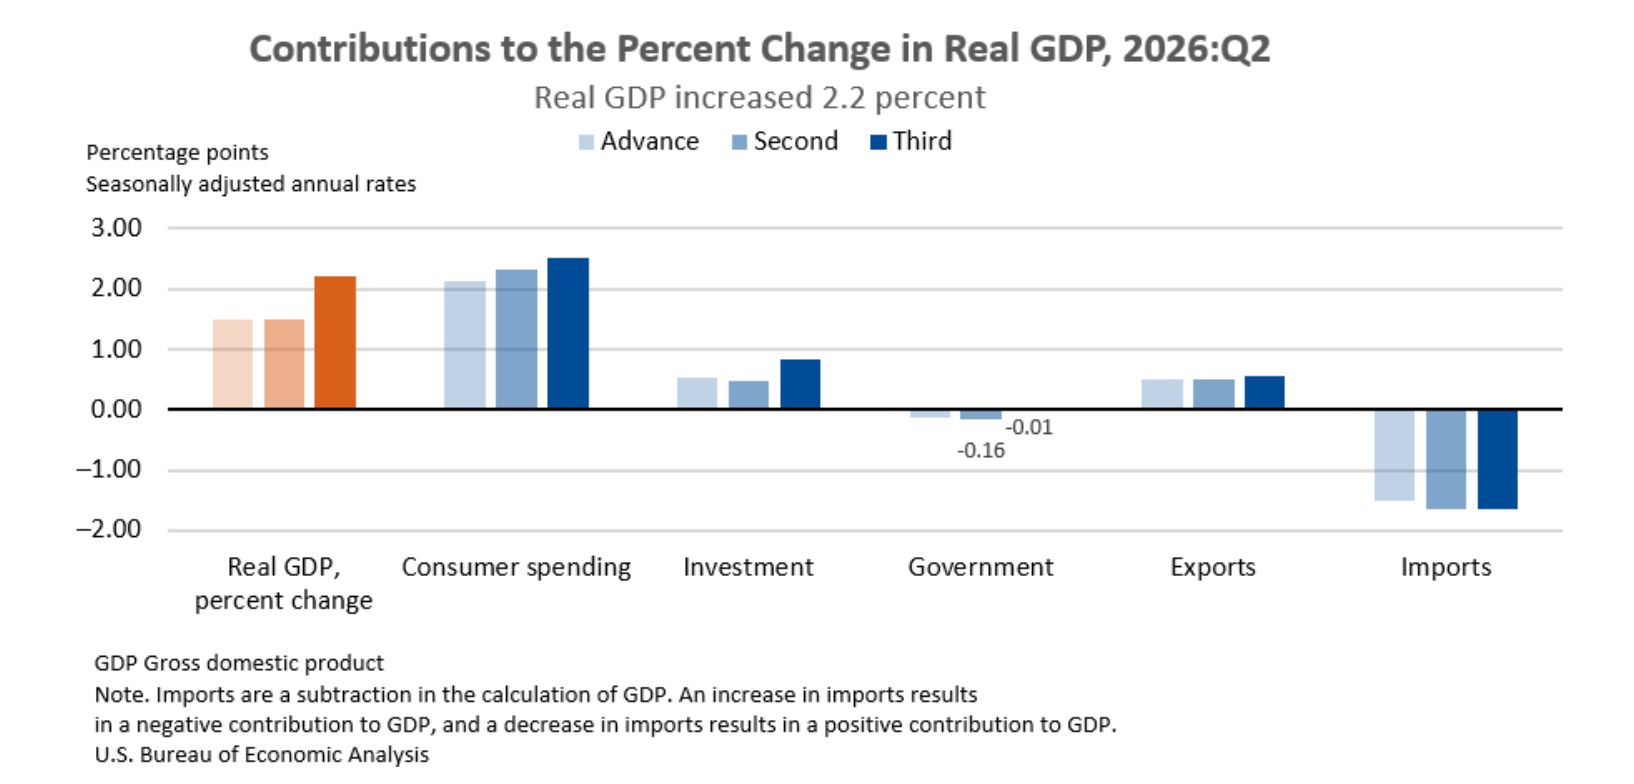 2022年第2四半期、個人消費が実質GDP成長率に約2.5ポイント寄与し、輸入が約1.6ポイント押し下げた 出典:米国経済分析局
「財政破綻が目前に迫っているわけではない」
TDセキュリティーズのジェナディ・ゴールドバーグ氏とモリー・ブルックス氏のコメント(CNBC報道より)
ワシントンへの逆風は何が引き金となるのか
TDは利回り上昇要因の一部に、経済成長、連邦準備理事会の利上げ期待、原油高があるとしている。BMOキャピタル・マーケッツの米金利戦略責任者イアン・リンゲン氏も、実際の成長率と期待成長率の上振れを挙げる。
L&Gアセットマネジメントのグローバル債券責任者マシュー・リース氏は、名目成長が鈍化すればスパイラルに拍車がかかる警戒を示す。一方で、日本は債務負担がより重く成長も低迷したが、深刻な危機は回避したと指摘する。
BMOの調査では、高インフレ時の最初の影響は住宅分野(42%)、次いで株式市場(26%)との見方が多い。対照的に、労働市場を挙げた回答は1%のみであった。
一方、香港のハンセン指数は金曜日、通貨ペッグによる米国債利回り高の輸入で最大3%下落した。
この「余力」は経済成長に依存しているようだ。リンゲン氏は、利回り抑制の持続的なブレーキは、経済やリスク資産の明確な減速シグナルしかないと述べる。
jp.beincrypto.com でDarryn Pollockによるオリジナル記事 8.5%成長対3.4%金利、米国債務拡大を抑える計算 を読む