

世界の銅鉱山供給量が2026年前半に1.1%減少した中で、銅は4月以降のサポート・トレンドラインを試す展開。
銅価格は年初来で15%以上上昇。しかし、現状の不足は製錬済み金属ではなく鉱石で発生しているため、上昇傾向を裏付ける根拠は複雑化している。
なぜ銅鉱山の供給は需要に追いつかないのか
インドネシアのグラスバーグ鉱山やコンゴのカモア・カクラ鉱山での操業停止により、想定されていた2026年の生産量が約60万トン減少したとスプロットが指摘する。これは世界鉱山供給量の約2.5%に相当する。
モルガン・スタンレーは、同社の最新見通しで、今年の鉱山供給量は横ばいか微減と予測。これが実現すれば、2017年以来初めての年間減少となる。
新たな供給はすぐには到来しない。S&Pグローバルの調査によると、新鉱脈の発見から生産開始まで平均17年かかる。
鉱石価格にはすでに逼迫感が表れている。アントファガスタはセンチネラ鉱石を1トン当たりマイナス310ドルの処理チャージで販売したと地元の報道が伝える。事実上、鉱山会社が買い手に支払いを行ったかたちとなる。
ただし、精錬済みの銅は依然として不足していない。国際銅研究会(ICSG)のデータでは、今年前半に13万1000トンの精錬銅余剰が発生。精錬業者がスクラップを活用している影響が大きい。
銅が不足した際に負担を強いられるのは誰か
生成AI向けデータセンターは、調達リスクの高い需要家の一つとされる。インダストリアル・インフォ・リソーシズの試算では、出力1ギガワットのAIキャンパス1カ所につき最大5万トンの銅が必要とされる。
コスト自体は問題になりにくい。銅のコストはデータセンター予算の0.5%未満にとどまる。しかし、変圧器やケーブルの納期遅延がさらに深刻なリスクとなる。
長期的には供給不足が一段と広がる見込み。S&Pグローバルは2040年の需要を4200万トン、供給不足は約1000万トンと予測する。
一方、ニューヨーク商品取引所(コメックス)の倉庫在庫は9月に70万トン近くと過去最高水準に達した。トレーダーらは2027年からの精錬銅輸入に対する15%関税導入案を先取りする動きを強めている。
銅は4月トレンドラインを維持できるか
銅は現在、上昇トレンドのサポートラインを5度目の試験。6月、7月、9月、10月初旬の4回はサポートが機能した。
価格は1ポンド当たり6.70ドル付近の水平レジスタンスゾーン直下に位置。この水準は5月以降、上昇局面を抑制してきた。
そのゾーンを明確に上抜ければ、6.95ドル付近、9月の過去最高値までの上昇余地が生じる。
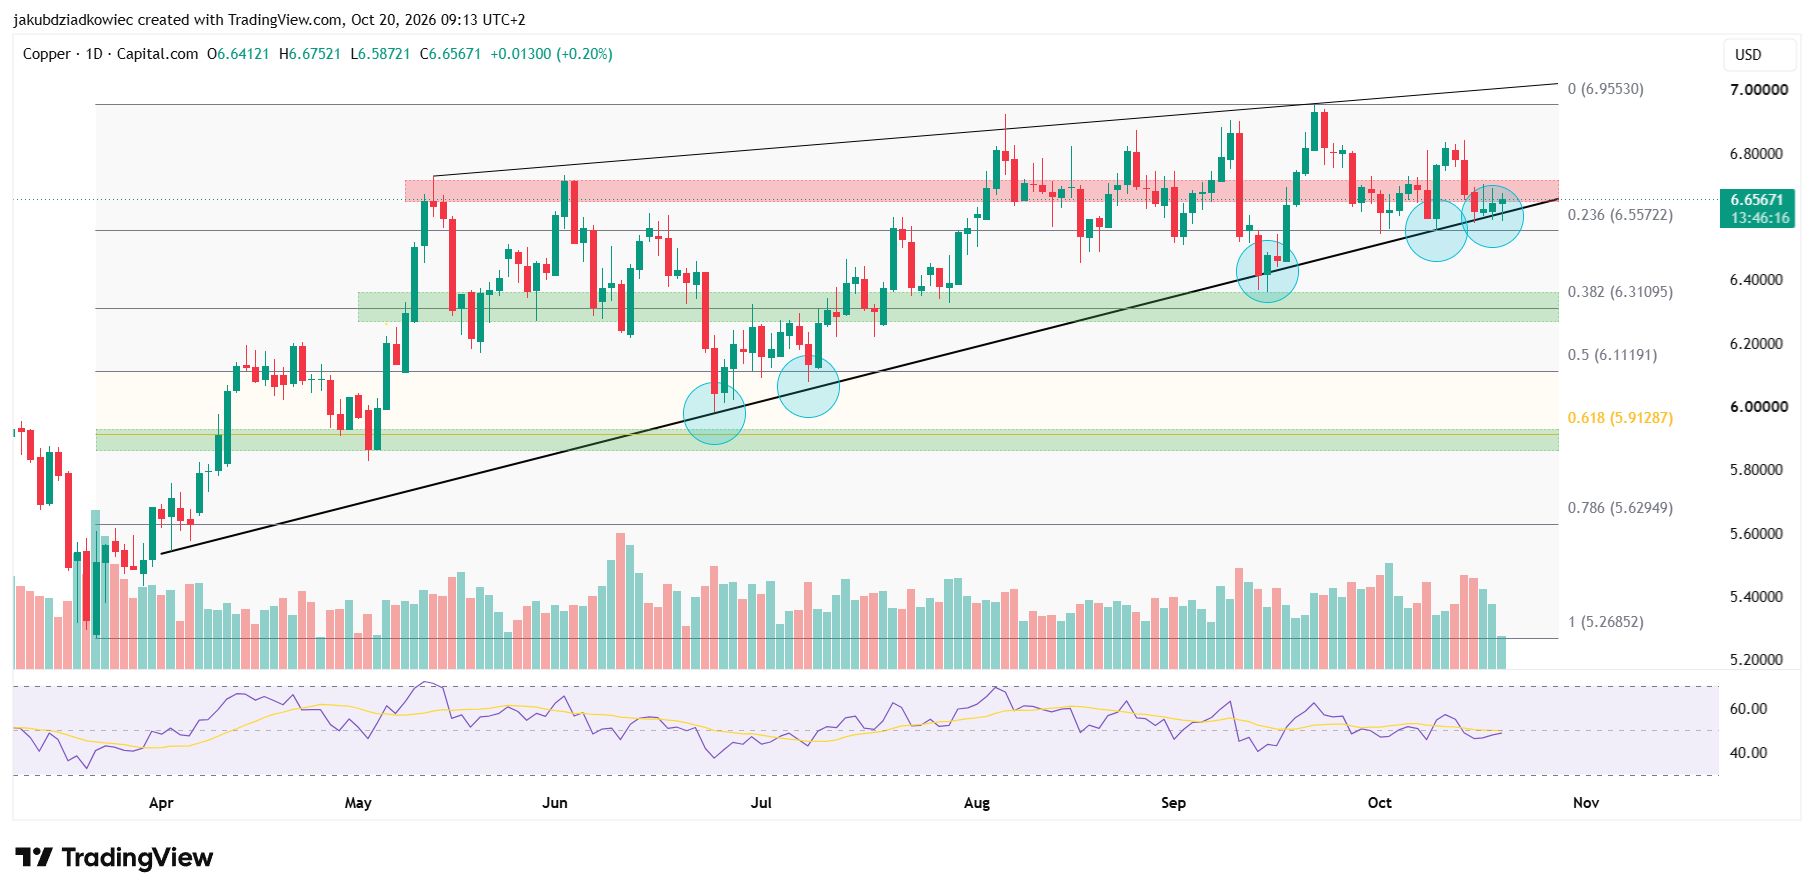 XCU日足チャート 出典:Tradingview
しかし、9月の最高値以降は高値が切り下がっており、価格はトレンドラインに圧迫されている。サポートが割れれば、0.382フィボナッチ水準付近の6.31ドルが次の下値目処となる可能性。
相対力指数(RSI)は50付近を推移。強気・弱気いずれにも傾かない中立的な水準。
銅はビットコインを凌駕しているのか
8月には、銅が過去最高値で引け、金やビットコイン(BTC)も同時に通貨価値下落期待の上昇相場で上昇した。
その後、両者の動きは分かれた。銅は前年同期比で約33%上昇。ビットコイン現物価格は8万1700ドル付近と、約25%下落している。
また、両者は同じハードウェアを巡って競合。マイナーらがAI事業に軸足を移す中で、データセンターと同様に銅を大量消費する変圧器やケーブルの調達待ちに加わっている。
現在の銅価格の上昇は、マネーサプライの拡大ではなく鉱山事情の影響が大きい。4月のトレンドラインを割り込めば、投資家が依然「安全資産」として銅を評価するかどうかが試される。
jp.beincrypto.com でJakub Dziadkowiecによるオリジナル記事 銅価格が重要な下値水準を試す、鉱山供給は2017年以来初減少 を読む