

10 月 22 日,铜价大跌 2.68%,跌破了自 4 月以来反复企稳的支撑线。就在两天前,彭博新能源财经(BloombergNEF)预警称,到 2050 年,铜的供应缺口或将高达需求量的 44%。
不过,彭博新能源财经在同一份报告中预测,2026 年铜市将呈现供应过剩。市场交易行为表明,投资者更关注短期宽松局面,而非长期缺口风险。
为什么铜成为“异类”品种?
10 月 20 日,彭博新能源财经(BNEF)发布了年度过渡金属展望报告。报告显示,该机构监测的 10 种材料中,有 9 种预计到 2050 年供应充足。
铜成为唯一的例外。BNEF 预计,最早从 2028 年开始,铜将在 2050 年出现 2,000 万吨供应缺口。
届时,全球铜需求将激增 61%,达到每年约 4,600 万吨。其中,仅电动交通领域铜消费就将高达 1,140 万吨。
要弥合这一缺口,全球需要投资 3,320 亿美元新建铜矿。而 BNEF 指出,每座新矿平均投产周期达到 17 年。(数据来源:BNEF)
BNEF 金属与采矿主管 Martin Tengler 认为,这是一个“时机错位”问题。
“现在的挑战,与其说是全球能否生产足够多的金属,不如说能否在对的时间、对的地点获得所需材料。”
全球铜储量其实较为丰富。美国地质调查局(USGS)数据显示,全球铜储量接近 9.8 亿吨。
Copper needs $ 332bn of new mines.
— Jack Prandelli (@jackprandelli) October 20, 2026
Each one takes about 17 years to build.
Bloomberg new outlook sees a deficit starting in 2028 and widening to 20 million tonnes by 2050.
That’s about 44% of demand.
9 of the 10 transition metals it tracks now look covered. Copper is the odd… pic.twitter.com/fRAzWMLowS
那么,为何铜价仍在下跌?
BNEF 的研究评级同样认为,未来 12 个月铜价走势将以震荡整理为主。
现货流向也证实了这一观点。伦敦金属交易所(LME)库存已升至 272,950 吨,为 7 月 24 日以来新高。(来源:路透社)
大部分新增铜金属流入美国仓库。美国最大期货交易所 COMEX 上铜价已跌破 LME,消除了此前受关税驱动产生的溢价。
Marex 经纪公司高级金属策略师 Alastair Munro 表示,两者之间密切相关。
“……近期 LME 铜库存快速积累,主要由于 COMEX 溢价收窄,随着合约交割日临近,金属逐渐向 LME 回流。”
此外,受人工智能板块前景疑虑影响,美股科技股大幅回调,进一步拖累 LME 铜价跌至五周低点。
铜供应缺口扩大,$XCU 价格下一步如何演绎?
本周铜价在第五次测试关键支撑时已释放出明显风险信号,如此前报道所述,本轮下破进一步确认了这一担忧。
此前支撑线构筑了上升楔形底部,该形态通常预示后续大概率走低。同时,跌破时成交量同步放大,放大了利空信号。
与此同时,铜价在每磅 6.70 美元附近遭遇阻力,多头攻势受挫。动量指标相对强弱指数(RSI)也失守自 3 月以来的关键支撑线,显示多头动能持续走弱。
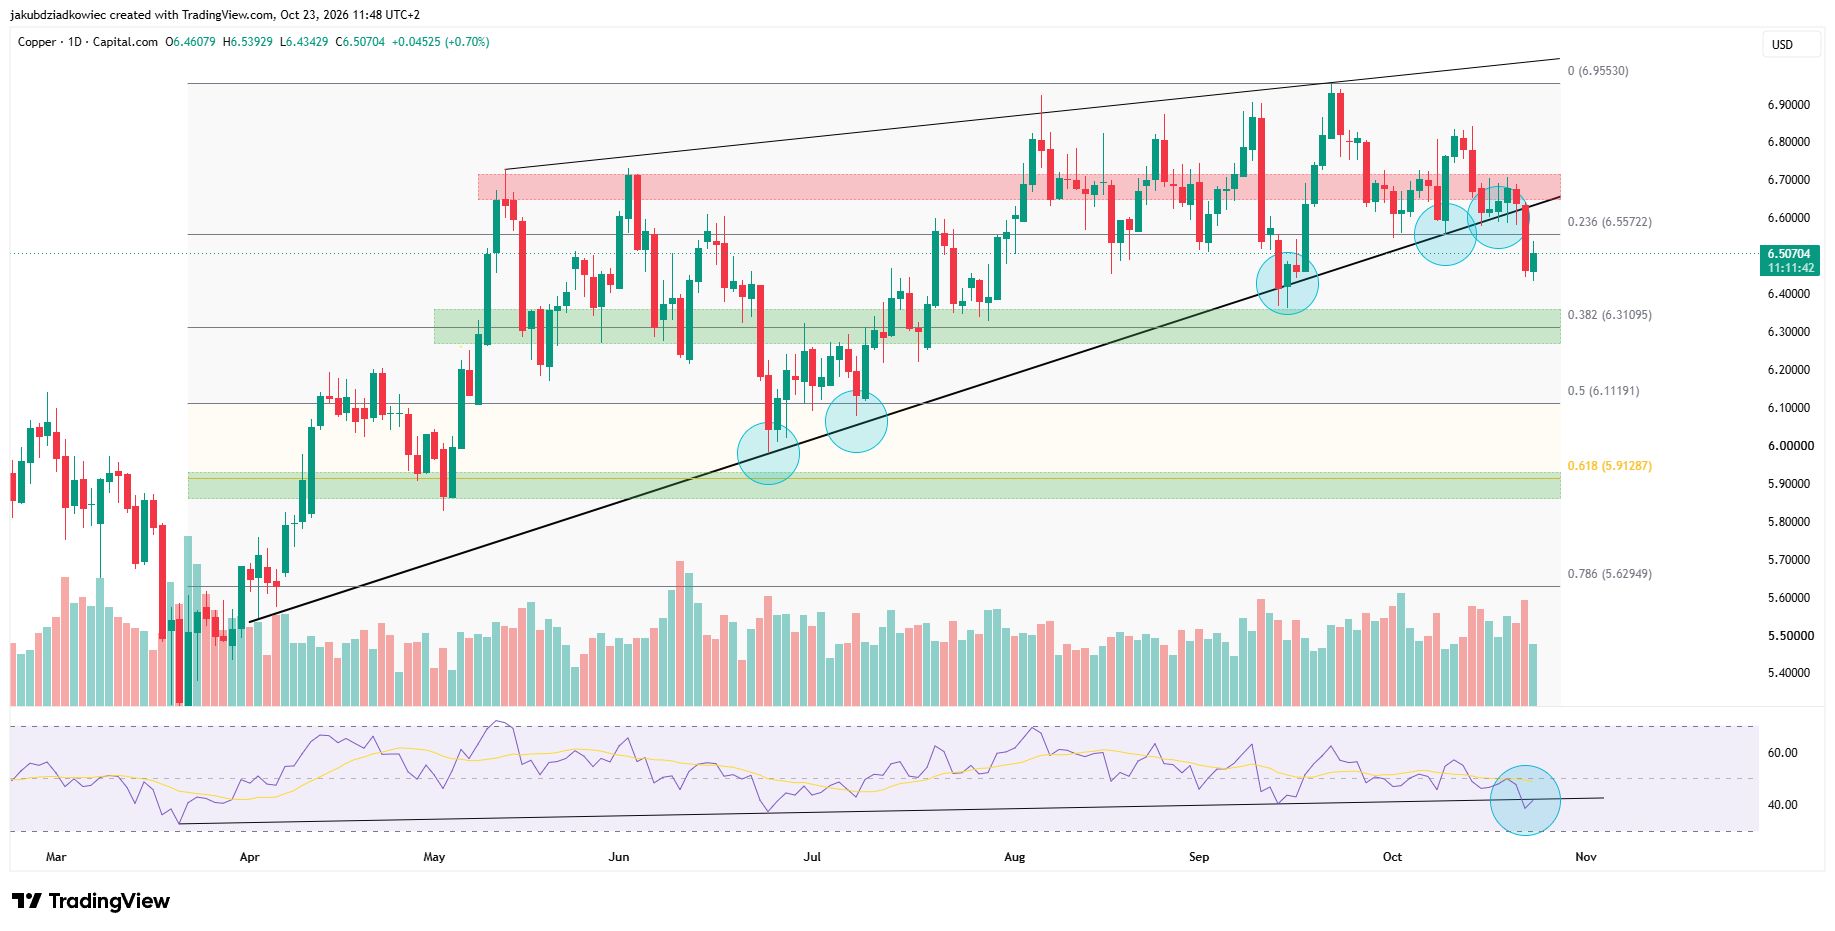 XCU 日线图 / 来源:Tradingview
目前铜价交投于每磅 6.51 美元,较去年 9 月创下的历史高点下跌约 6%。短线阻力位分别在 6.56 美元及上方已跌破的趋势线 6.64 美元附近。
下方支撑方面,首个关注点在 0.382 斐波那契回撤位 6.31 美元,若失守则进一步支撑分别在 6.11 美元及 5.91 美元。
不过,若日线能重新收回趋势线之上,将对当前空头结构形成削弱。
总体来看,当前铜价波动更多反映短期过剩格局,而非 2028 年供给缺口的长远影响。市场更大的疑问在于,3,320 亿美元的新矿投资是否能及时落地,支撑未来供应。
在 cn.beincrypto.com 阅读由 Jakub Dziadkowiec 撰写的原始文章 铜价在 44% 供应短缺预警后下跌原因