

グーグル株は1か月で約20%下落し、11月19日の終値は272.66ドル。だがベテランチャーティストのラリー・ウィリアムズ氏は、反発の兆しが2つあるとみている。
同氏の見方は、アルファベットの下落が割安局面か、検索事業の根深い課題を示すものか、株主が見極めを迫られる中で示された。
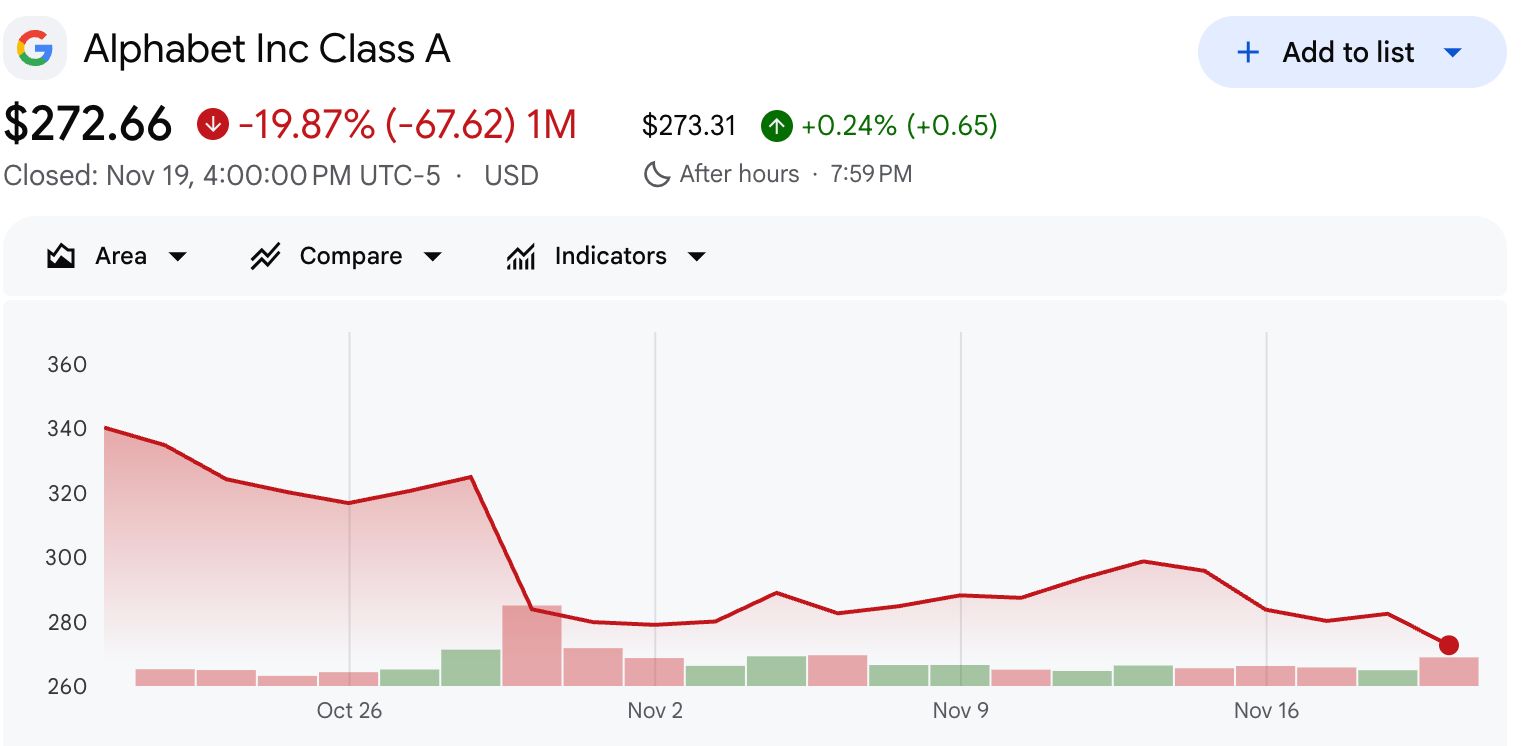 グーグル株価パフォーマンス 出典: Google Finance
Xで最新ニュース速報をチェック
検索事業への懸念がグーグル株の評価を押し下げた経緯
検索事業に対する不安は、アルファベットの第3四半期決算発表(10月28日)以降に強まった。翌日、グーグル株は12%超下落し、決算発表後として過去最大の下げ幅となった。
検索収益は前年同期比12%増となったが、前四半期の17%増から減速し、市場予想を下回った。減速の一因はAIモードである。
この状況については、「AIがグーグルの中核事業を侵食している」との懸念を助長していると、モーニングスターは指摘した。ただしグーグル・クラウドの収益は307億ドル超と2倍以上に拡大していた。
その後、AI関連株への売りが波及し、11月16日には220兆ドル規模の市場急落も発生した。こうした2つのショックで、アルファベットの株価評価は過去の「検索危機」時の水準に戻った。
前回アルファベット株がこの水準まで下がった時に何が起きたか
かつての「検索危機」は、ウィリアムズ氏による最初のシグナルの根拠となっている。現在のアルファベット株は、2026年の利益予想に対し約15倍で取引されている。
過去5年間、アルファベットは通常20〜30倍で取引されてきた。ウィリアムズ氏のチャートによれば、現状の倍率は2025年春の底値に近い水準である。
当時、投資家はChatGPTがグーグル検索から利用者を奪うことを警戒していた。2025年4月には、アルファベット株の先行利益倍率は16.9倍となり、マグニフィセント・セブンの中で最も割安だったとザックスは指摘している。
その後、決算でグーグルのAI機能が広告売上を押し上げていることが示され、ロイターによれば流れが一変した。そこから約1年でアルファベット株は2倍以上に上昇したと、ウィリアムズ氏のチャートは示している。
ただし、株価水準だけでは買いが戻りつつあるかは判断できない。ウィリアムズ氏の2つ目のシグナルがこれを直接示唆する。
ウィリアムズ氏の指標が見つけた「大口投資家の買い」
2つ目のシグナルはテクニカル指標であり、ウィリアムズ氏独自のものが2つ使われている。ひとつはプロ投資家による買い(アキュムレーション)を測定する指標である。
もうひとつは、株価が割安かどうかを示すモデルである。ウィリアムズ氏は、両者が同時に割安・買い優勢となる局面を注視してきた。
過去のアルファベット株では、プロ投資家の大量買いと割安水準が重なれば、強い反発への転換点と合致していた。同じパターンが2026年前半にも現れ、その後急騰した。
現時点でも2つの指標がそろっている。モデルは割安を示し、過去4週間で大口投資家が積極的に買い集めた。
ジム・クレイマー氏はウィリアムズ氏のチャートを木曜日にCNBCで紹介した。
「ウィリアムズ氏の見立てではこのパターンは上昇傾向で、株価上昇につながるとの見解である」
ただし、このシナリオには2025年より大きな「AI投資コスト」という壁がある。
今回のアルファベットのAI投資負担は過去と比べ大きい
2025年2月、アルファベットはその年の設備投資計画を750億ドルと定めた。2026年の見通しは1950億〜2050億ドルとなり、その多くがAIインフラ向け支出である。
経営陣は2027年にもさらに大幅な設備投資増を見込む。第3四半期だけで設備投資は514億ドルに達した。支出と在庫負担の増加で、フリーキャッシュフローは91億ドルの赤字となった。
AI支出への警戒は市場全体にも広がっている。ファンドマネジャーは現在、AIバブルを最大の市場リスクとみている(バンク・オブ・アメリカ調査)。
2025年のような反発を再現するには、検索事業の成長がまず安定し、投資負担が続いても耐える必要があるだろう。
YouTubeチャンネル登録はこちら。リーダーやジャーナリストによる専門的なインサイトをご視聴いただける
https://youtu.be/mZJrFfxcl2cjp.beincrypto.com でKamina Bashirによるオリジナル記事 グーグル株価が2025年の最安値水準に再接近 再び反発なるか を読む