

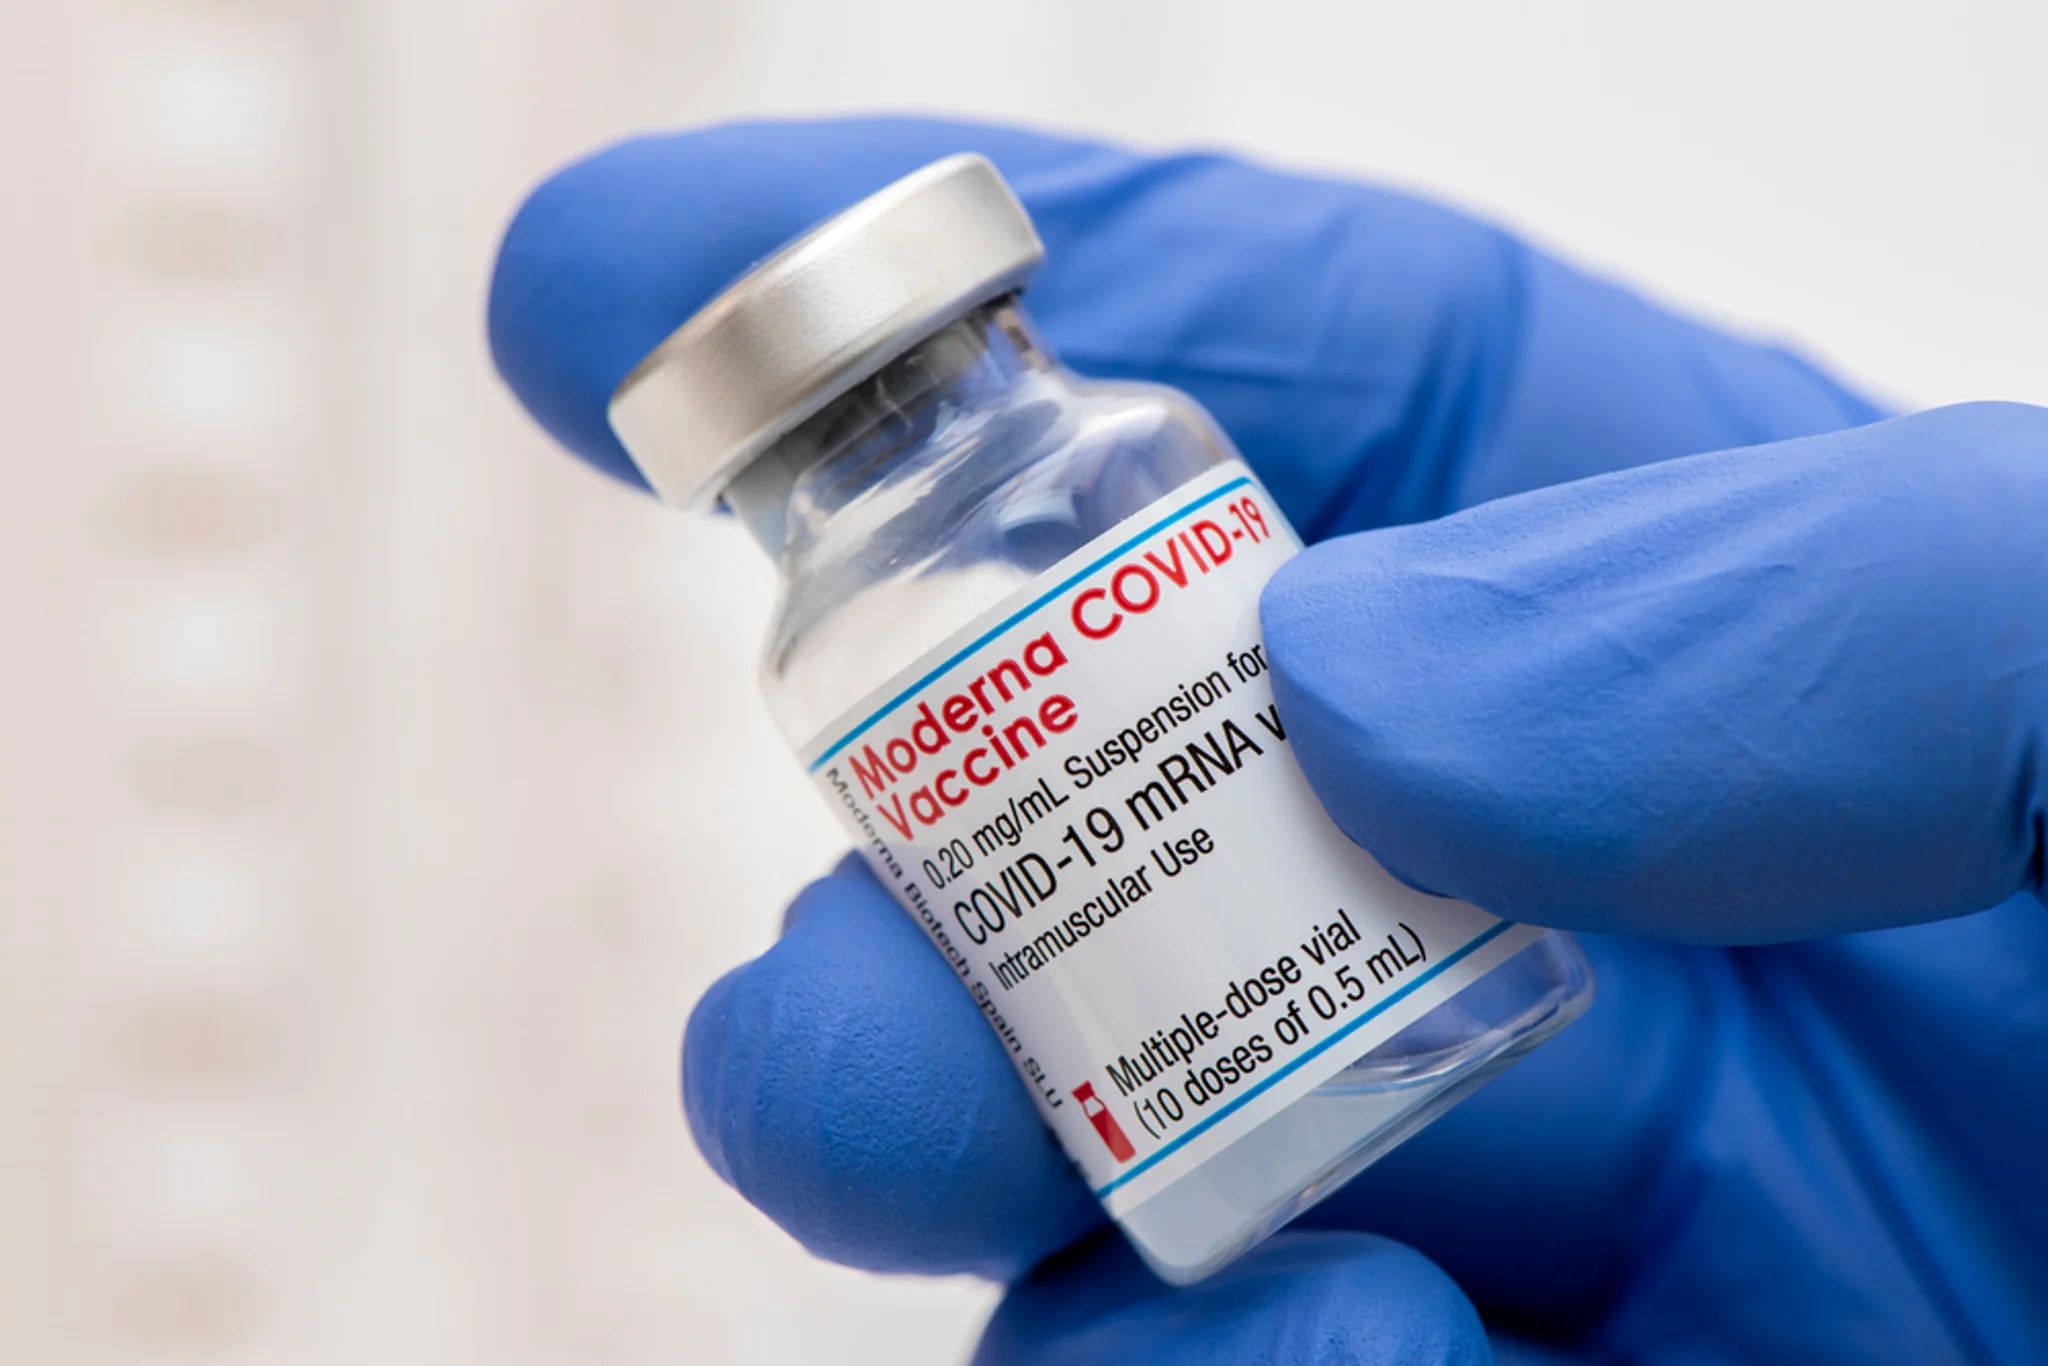
Moderna Inc.(NASDAQ: MRNA )は金曜日、1株あたり2.11ドルの第4四半期損失を報告した。これは 予想損失の2.59ドルを上回り、 1年前の2.91ドルの損失を下回った。
この四半期に同社は6億7800万ドルの売上高を記録し、予想の6億2609万7000ドルを上回った。
総収益は同社の以前の予想の中でも高い方に位置し、主にCOVIDワクチンの販売によって支えられている。
製品売上は米国で2億6400万ドル、海外市場で3億8100万ドルだった。前年同期 比 第4四半期の収益は30%減少しており、これは主にCOVIDワクチンの販売量の減少を反映している。
“2025年には、商業実績を洗練させ、3番目の製品を発売し、3つの国際製造拠点をオンライン化し、同時に我々のmRNAパイプラインを前進させた。同時に、年間の営業経費を約22億ドル引き下げ、コスト削減目標を大幅に上回った”とステファン・バンセルCEOは語った。
“米国で引き続き厳しい環境にあるにもかかわらず新たな年に強い勢いをもって突入し、mNEXSPIKEの拡大と国際的な戦略的パートナーシップによって最大10%の収益成長を届ける態勢にある”とバンセルは金曜日に述べた。
見通し
見通しに目を向けると、モデナは2025年に19億4000万ドルから最大10%の収益成長を目標としており、2026年の収益配分は米国約50%、海外約50%になると予想している。
2026年の売上原価は約9億ドル、研究開発費は約30億ドル、販売費及び一般管理費は約10億ドルになる見込み。
2026年の年末時点の現金及び投資は55億ドルから60億ドルと予想されている。
専門家の拒否に対する見解
水曜日、Modernaは、米国食品医薬品局(FDA)から 治験用インフルエンザワクチン mRNA-1010に関して拒否通知を受けた。
FDAの生物学的製剤評価研究センター(CBER)は、mRNA-1010の生物学的製剤ライセンス申請の審査を開始しないことをモデナに通知した。この理由として、標準用量の季節性インフルエンザワクチンを比較薬に選んだことが 拒否の唯一の理由 であるとした。
ウィリアム・ブレアは水曜日に、mRNA-1010の拒否通知は同社のワクチン事業に大きな打撃を与え、2028年に損益分岐点の見通しを立てる可能性に影響することを指摘した。
JPモルガン・ヘルスケア会議で、モデナは2027年に営業費用を42億ドルから46億ドルにまで削減する予定であると述べた。これは 2028年のキャッシュ損益分岐点を目指す 道にあることを示している。
アナリストのマイルズ・ミンターは、この決定はmRNA-1010の成功の可能性にとって大きな打撃であり、ひいてはmRNA-1083(コンボインフルエンザ/COVIDワクチン)の米国での承認可能性にとっても大きな打撃であると述べた。
これらの製品の米国での販売はそれぞれ2027年と2028年の収益に大きく貢献すると予想されており、ウィリアム・ブレアは約50億ドルの年間市場で10億ドル以上の米国のmRNA-1010の販売ピークを予測しており、mRNA-1083は米国でCOVID-19ワクチンの事業に再び成長をもたらすだろう。
FDAは後に その決定を擁護し、 モデナは治験で対照群の高齢参加者に対しより高用量フルーのワクチンを使うべきだったと述べた。
同機関は、65歳以上の参加者のうち重篤なインフルエンザ合併症のリスクが高いグループに対し、高用量ワクチンを利用可能にしたことから、GSK plc(NYSE: GSK )のFluarix Quadrivalentを使用することについて懸念を表明した。
Fluarix QuadrivalentはFDA認可を取得しているが、この年齢層の人に同ワクチン投与を推奨しているのは疾病管理予防センターではない。
MRNAの価格動向:金曜日の時点でモデナの株価は7.58%上昇し、43.15ドルだった。 Benzinga Proのデータによると 。
写真:シャッターストック経由のウォルフリッサー