

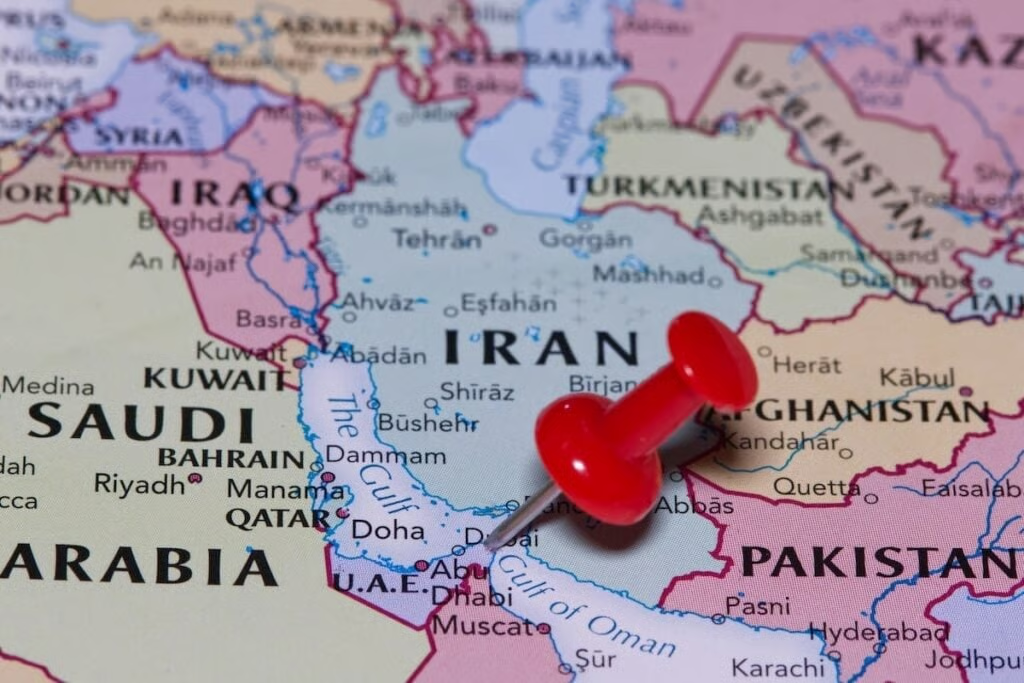
米国とイランの戦争は、ゴールドマン ・ サックスが記録上最大の石油供給ショックと見なすものをもたらした。
船舶数データで追跡されたペルシャ湾の輸出はホルムズ海峡の通常レベルの約3%まで落ち込んでおり、その混乱は1973年のOPEC禁輸措置や1990年の湾岸戦争をも上回るほどの急激な打撃を石油の流れに与えている。
アナリストのダーン・ストリュイベンが率いるゴールドマンのコモディティ調査チームは、水曜日にブレント原油価格の予想を上方修正したが、これは当初のモデル予測よりも長期にわたる混乱とより複雑な世界的な政策対応を想定したものである。
“当社のコモディティストラテジストは、3月4月のブレントの平均価格を98ドルと予想している。これは2025年の平均価格よりも40%高い水準で、2026年第4四半期までに71ドルまで下落すると予想している”とゴールドマン ・ サックスは言った。
木曜日の朝、米国石油ファンド(NYSE: USO )に追跡されているウェスト・テキサス・インターミディエイト(WTI)原油の先月の先物は1バレル95ドル付近で6%高の水準で取引された。これは、国際エネルギー機関(IEA)が史上最大の原油備蓄緊急放出を発表した後の動きである。
記録上最大の石油供給ショック
ゴールドマンの分析によると、現在のペルシャ湾輸出に対する打撃は4日間の移動平均で1,620万バレル/日の規模であるとのことだが、これは記録上最大の供給ショックとして説明されており、1973年の石油禁輸、1980年のイラン・イラク戦争、1990年のイラクのクウェート侵攻で見られた生産損失を超えている。
“記録上最大の石油供給ショックの継続期間に関する不確実性のため、当面の期間は石油価格は上昇傾向となり、長期にわたる混乱は起こらないという市場の見方が強まるまで、石油価格は上昇傾向となる可能性が高い”とストリュイベンは述べた。
短期的な価格の見通しは、石油の流れがどのくらいの期間抑制されるかにかかっている。ゴールドマンはホルムズ海峡の復旧が3月21日に始まると予想している。しかし、その予想が間違っていた場合は毎回価格が非線形的に上昇することになる。
同銀行の見積もりでは、もしホルムズ海峡の石油の流れが3月末までに現状維持だった場合、原油価格は2008年のピークを超えて1バレル145ドル以上になる可能性がある。
米国経済にとっての意味
石油価格が強い需要によってではなく地政学的な供給リスクのために上昇すると、通常は中央銀行が簡単にコントロールできないほどのインフレショックの兆候となる。
ゴールドマンの試算によると、石油価格が10%持続的に上昇すると、個人消費支出(PCE)インフレのヘッドライン値が約0.2ポイント上昇する一方で、国内総生産(GDP)成長率は約0.1ポイント減少する。
言い換えれば、石油価格の上昇はインフレの上昇と経済成長の鈍化を同時に引き起こす。
この組み合わせは、時にエネルギー駆動型インフレショックと呼ばれ、金融政策にとって最も困難な環境の1つを生み出している。
ゴールドマンの米経済チームは、石油ショックをマクロ予測の変更に直接翻訳した。
この銀行は、2026年12月の個人消費支出インフレのヘッドライン値予測を0.8ポイント引き上げて2.9%に、コアPCE予測は0.2ポイント引き上げて2.4%にした。
2026年のGDP成長率は、第4四半期比第4四半期で0.3ポイント引き下げて2.2%、通年比では2.6%に修正された。
ホルムズ海峡の混乱が1ヶ月続くという前提の上方の石油シナリオでは、ゴールドマンは春に個人消費支出インフレのヘッドライン値が4.5%でピークに達すると予想しているが、年末までには3.3%に落ち着く見通しで、コアPCEは2.5%に達するという。
12ヶ月の景気後退確率は5ポイント引き上げて25%となったが、同銀行はこれは長期の無条件平均値よりも10ポイント高い数値であると指摘した。
FRBは早期対応の余地なし
インフレの上方修正は、石油価格の上昇により利下げへの道筋が複雑になる可能性があるため、連邦準備制度理事会(FRB)の金融政策に直接的な影響を与える。
ゴールドマンは、利下げの時期を6月から9月に後ろ倒しし、12月に2回目の利下げを行い、終端金利の予想は3〜3.25%に維持した。
同銀行は、十分なスピードで労働市場が悪化した場合は依然として利下げが早期に実施される可能性があることを主張したが、2月の雇用統計の弱さはその可能性を残したものの、石油が原因のインフレ圧力だけでは、成長と雇用が急激に悪化した場合のFRBの利下げ阻止にはつながらないだろうと主張した。
要するに、ホルムズ海峡の長期閉鎖には過去の例がなく、参考になる需要破壊モデルもなく、戦略的な備蓄の緩衝材はすでに薄いとの見解である。
市場はカウントダウンの値を繋ぎ始めている。
シャッターストック経由のBelow the Skyによる写真