

Humana Inc.(NYSE:HUM)は、今年に入ってから株価が26.64%急落した後、ヘルスケアセクターの中で最も割安な銘柄として浮上した。
バリュエーション vs モメンタム
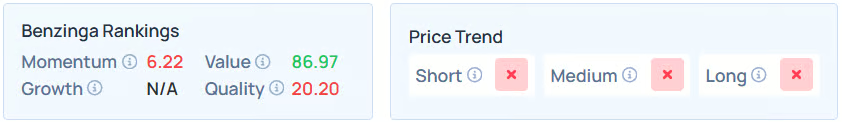
ドナルド・トランプ政権による メディケア・アドバンテージ(MA)料金の引き下げ案 をきっかけにセクター全体で大規模な売りが発生した後、Benzinga Edgeの株式ランキングダッシュボードにおけるHumanaのバリュー・スコアは77.65から86.97へ急上昇した。
このパーセンタイル評価は、同社の収益、資産、売上高の基本的な数値に基づくと、同社の株価は競合他社に比べて割安であることを示している。
バリュー・スコアの上昇にもかかわらず、Benzinga Edgeの他の指標は依然としてリスクを示している。Humanaのモメンタム・スコアは低い6.22のままで、クオリティ・スコアは20.20となっており、過去の収益性指標に比べて運営効率が悪いことを反映している。
さらに、同株の価格動向は短期、中期、長期の全ての期間でネガティブと評価されており、過去1年間の下落傾向が継続している。
“ショック・トゥ・ザ・システム”
この下落は、Medicare and Medicaid Services(CMS)が2027年の純平均支払い額をわずか0.09%増加させるという提案によって引き起こされた。
この数字はウォール街のアナリストたちの4~6%の上昇予想を大きく下回っており、 みずほのアナリスト はヘルスケアセクターの全体的な転換を2026年まで遅らせることになる”ショック・トゥ・ザ・システム”だと説明した。
メディケア・アドバンテージに大きく依存している大手保険会社であるHumanaの市場価値は、UnitedHealth Group Inc.(NYSE:UNH)などの より多様な事業展開を行っている競合他社 に比べて、より大きな影響を受けた。
収益見通しと回復
政府の財政支援が横ばいである一方で医療の利用コストが上昇している状況の中、Argus Researchのアナリストは、この料金が4月に調整なしで決定された場合、同社の収益が15〜20%損なわれる可能性があると警告した。
現在のバリュー・スコアは逆張りの投資家にとってのエントリーポイントを示唆しているが、保険会社が行政と交渉を行い、コスト増を今後の料金に反映させることを考えると、ヘルスケアセクター全体が”部分的な”停滞に陥る可能性がある。
2026年のHUMは26%の下落
HUMは過去1ヶ月で24.08%、2026年に入ってからは25.64%下落している。過去6ヶ月間で24.78%、1年間で33.76%の下落となった。
木曜日、同株は1株あたり196.67ドルで1.37%上昇して取引を終え、その後の時間外取引で0.70%下落した。
免責事項: この記事の一部の内容はAIツールの助けを借りて作成され、Benzingaの編集者によって確認・公開された。
シャッターストック経由の画像