

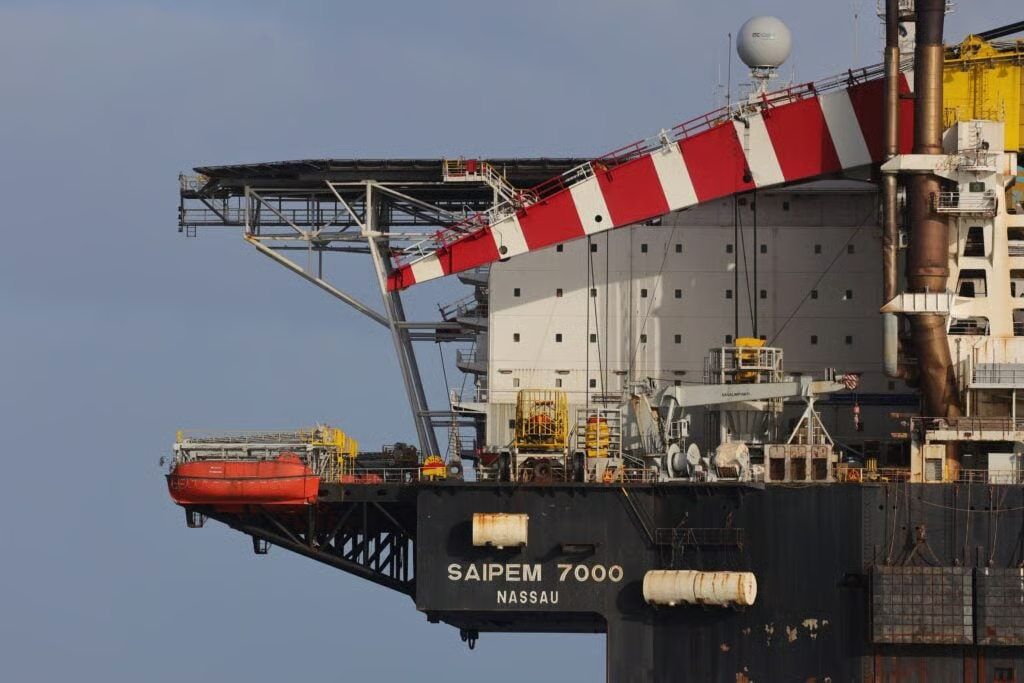
Gli analisti di Berenberg hanno confermato la propria fiducia in Saipem S.p.A., alzando sensibilmente il prezzo obiettivo sul titolo a 5,25 euro (dai precedenti 3,90 euro) e ribadendo la raccomandazione “Buy”.
La revisione giunge all’indomani dei risultati del primo trimestre 2026, che hanno mostrato una redditività superiore alle attese del consenso.
Redditività record e spinta dall’Offshore
Nel report firmato da Richard Dawson e dal team di ricerca di Berenberg e analizzato da MeteoFinanza , gli analisti sottolineano come la “traiettoria dei margini continui a impressionare”. Nel primo trimestre, Saipem ha registrato ricavi per circa 3,5 miliardi di euro, dato sostanzialmente stabile su base annua ma leggermente inferiore alle stime. A sorprendere positivamente è stato l’Ebitda, balzato a 434 milioni di euro (+24% YoY), con un margine salito al 12,3%.
Il motore della redditività è stato il segmento Asset Based Services, che ha raggiunto un margine Ebitda del 16,5% grazie a un miglioramento del pricing e a un mix di contratti favorevole. Secondo Berenberg, la disciplina commerciale e l’elevato utilizzo degli asset offshore rendono questi livelli di profitto sostenibili anche nel medio termine.
Pipeline da 58 miliardi e stime 2026
Sul fronte commerciale, nonostante un order intake trimestrale di 1,7 miliardi di dollari, gli esperti prevedono un’accelerazione nei prossimi mesi. La pipeline complessiva (ingegneria e costruzioni) è infatti cresciuta a 58 miliardi di euro.
Le nuove stime di Berenberg per il 2026 indicano:
Ricavi: 15,74 miliardi di euro. Ebitda: 1,99 miliardi di euro (con una proiezione a 2,26 miliardi entro il 2028). Utile per azione (EPS): in crescita a 0,25 euro, con target a 0,36 euro nel 2028.Resilienza geopolitica
Nonostante le tensioni in Medio Oriente, il management ha confermato la guidance . Berenberg rileva che, sebbene una chiusura prolungata dello Stretto di Hormuz possa causare slittamenti temporanei nei ricavi, l’impatto operativo resta al momento non materiale, con prospettive di medio periodo definite “molto favorevoli”.
La revisione del target incorpora un multiplo EV/Ebitda di 5 volte per il 2027, riflettendo una maggiore visibilità sulla crescita organica del gruppo.
Leggi anche: Saipem corre a Piazza Affari dopo i conti: l’Ebitda vola del 24% e batte i timori su Hormuz
Per ulteriori aggiornamenti su questo argomento, aggiungi Benzinga Italia ai tuoi preferiti oppure seguici sui nostri canali social: X e Facebook .
Ricevi informazioni esclusive sui movimenti di mercato 30 minuti prima degli altri trader
La prova gratuita di 14 giorni di Benzinga Pro, disponibile solo in inglese, ti permette di accedere ad informazioni esclusive per poter ricevere segnali di trading utilizzabili prima di milioni di altri trader. CLICCA QUI per iniziare la prova gratuita.
Foto: Shutterstock