

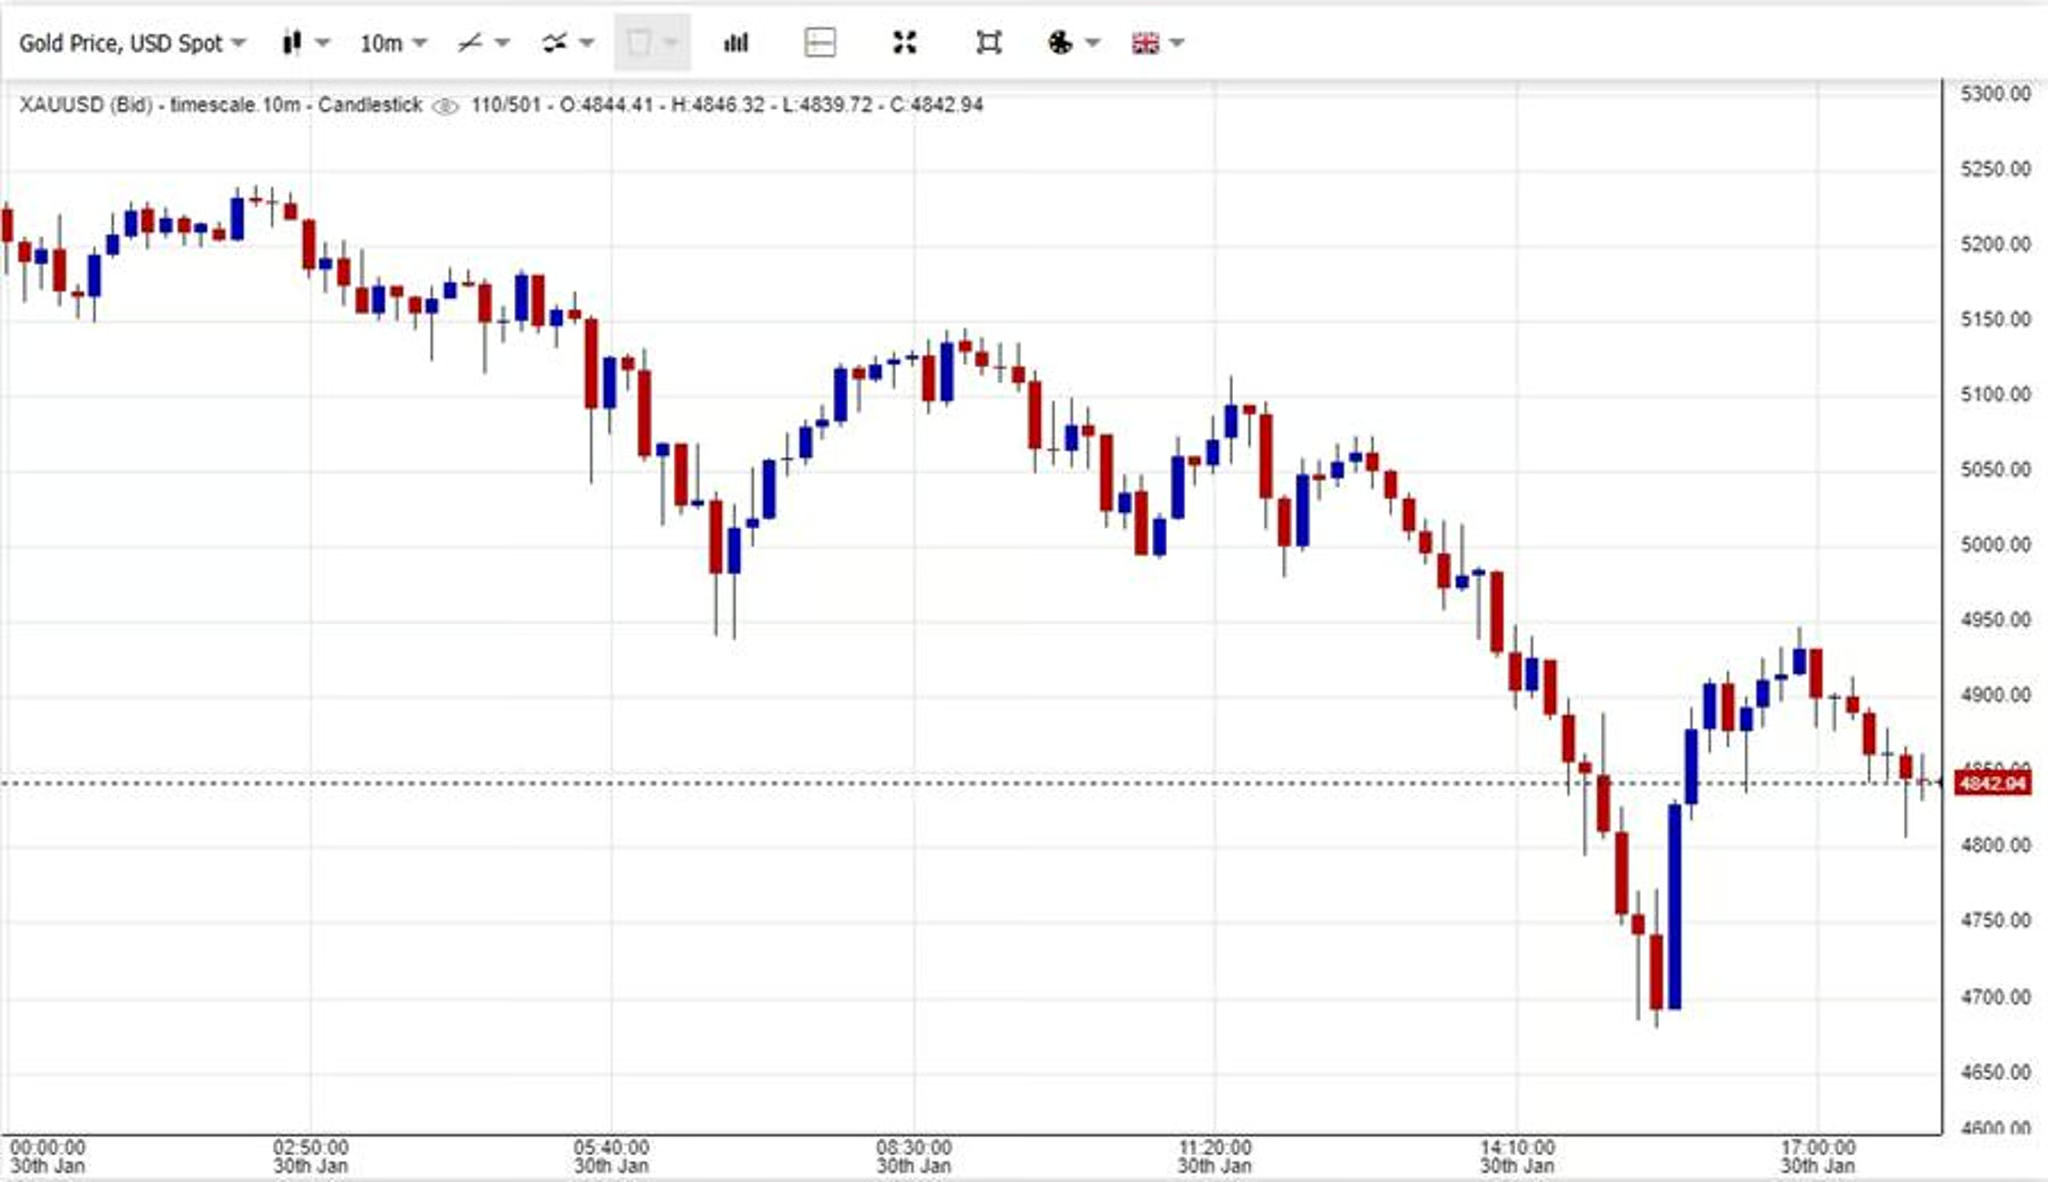
Le cours de l’or chute de 12 % alors que des positions trop levierées en cryptomonnaies entraînent un effondrement d’1 milliard de dollars des métaux précieux
Lorsque l’or a plongé de 12 % et l’argent de 33 % en une seule séance de bourse vendredi, les discussions sur le marché se sont presque entièrement concentrées sur la nomination de Kevin Warsh à la Fed et un dollar plus fort. Mais ce simple récit occulte ce qui s’est réellement passé : 79 % de la chute n’avaient absolument rien à voir avec la politique monétaire.
En réalité, le krach était une réaction en chaîne mécanique qui n’attendait que de se produire. Il a été déclenché par trois forces liées qui n’ont pratiquement fait l’objet d’aucun rapport : une gigantesque vague d’appels de marge de 1,68 milliard de dollars en cryptomonnaies, des régulateurs augmentant silencieusement les exigences de marge sur trois continents, et des algorithmes de trading qui ont enfermé le marché dans une boucle de rétroaction, transformant une correction standard de 5 % en une chute abrupte de 12 %.
Il est important de comprendre comment cette mécanique s’est brisée, car cela révèle que le cas structurel haussier des métaux précieux (domination fiscale, dumping des dollars par les banques centrales et pénurie d’approvisionnement en argent) est toujours entièrement solide. La thèse n’a pas été brisée. Le levier a fait.
Graphique de l’or montrant la correction de 12 % ce vendredi
Le lien avec la crypto que personne n’avait vu venir
En fait, le crash n’a pas commencé dans les puits d’or. Il a commencé sur les marchés à terme du Bitcoin. Le 29 janvier, le Bitcoin a chuté de plus de 88 000 dollars à moins de 85 000 dollars en l’espace de quelques minutes, ce qui a entraîné une vente forcée de 1,68 milliard de dollars sur les plateformes d’échange de cryptomonnaies. Il s’agit de la plus grande perte enregistrée sur une seule journée depuis l’effondrement de FTX.
Voici la partie intéressante : 93 % de ces transactions étaient des positions longues qui ont été forcées de se clôturer, et non des personnes choisissant de vendre. Et les dégâts étaient très concentrés : Hyperliquid a vu à lui seul 598 millions de dollars liquidés, dont 94 % étaient des paris longs à effet de levier.
Mais pourquoi un crash des cryptomonnaies ferait-il chuter l’or et l’argent ?
La réponse réside dans les comptes de « marge de portefeuille ». Il s’agit de dispositifs sophistiqués que les fonds spéculatifs et les traders professionnels utilisent pour traiter tous leurs paris (crypto, métaux, actions) comme une grande piscine de garanties. Lorsqu’une partie du portefeuille s’effondre et déclenche un appel de marge, le trader doit immédiatement vendre quelque chose pour lever des liquidités.
Voyez les choses ainsi : vous avez un prêt sur une Ferrari (Bitcoin) et une hypothèque sur votre maison (or). Soudain, la Ferrari a un accident et ne vaut plus rien. La banque vous appelle pour vous demander des liquidités afin de couvrir le prêt. Vous ne pouvez pas vendre la Ferrari accidentée, vous devez donc vendre votre maison immédiatement pour payer votre dette. La maison allait bien (elle n’avait rien à voir avec le crash), mais elle est quand même vendue parce que c’est là que se trouve l’argent.
Un trader détenant 5 millions de dollars en contrats à terme sur le Bitcoin, 3 millions de dollars en contrats à terme sur l’or et 2 millions de dollars en contrats à terme sur les actions a besoin d’environ 400 000 dollars de marge avec un effet de levier de 5:1. Lorsque le Bitcoin s’effondre et perd 200 000 dollars de sa valeur, la totalité de la réserve de sécurité du portefeuille s’évapore. Le trader a soudainement besoin de 425 000 dollars de marge, mais il ne lui reste que 200 000 dollars.
La décision forcée a été de vendre tout ce qui est liquide, maintenant.
Les métaux précieux sont devenus la victime parce que pendant les heures de négociation asiatiques, les marchés des métaux sont beaucoup plus faciles à négocier que les cryptomonnaies et qu’ils présentent des écarts plus étroits entre les prix d’achat et de vente. Les traders pourraient se débarrasser d’un million de dollars en contrats à terme sur l’or en quelques secondes sans faire chuter davantage le prix ; ce qu’ils ne pouvaient pas faire sur les marchés des cryptomonnaies qui étaient déjà en chute libre.
Les sources du secteur estiment qu’entre 500 millions et 1 milliard de dollars de métaux précieux ont été vendus non pas parce que les traders ont perdu confiance en l’or, mais parce qu’ils ont dû couvrir leurs dettes en Bitcoin. Cela signifie qu’environ 2 à 3 % de la baisse de 12 % de l’or a été causée uniquement par ce facteur, sans aucun lien avec la Fed ou le dollar.
Le dispositif réglementaire : les hausses de marge ont mis la pagaille
Ce qui a rendu le krach si violent, ce n’est pas juste le déclencheur crypto : c’est que les régulateurs avaient passé des semaines à armer cette pagaille.
Entre le 30 décembre et le 14 janvier, trois mesures réglementaires distinctes ont resserré les vis sur les marchés mondiaux des métaux :
Le CME Group a augmenté la trésorerie requise pour détenir des contrats d’argent de 25 % et d’or de 10 % dans les jours précédant le 29 janvier. Un trader détenant 100 contrats sur l’argent s’est soudainement retrouvé face à une facture de 1,2 million de dollars pour maintenir sa position ouverte. La plupart d’entre eux ne pouvaient pas fournir cette somme. La vente était leur seule option.
La Bourse d’or de Shanghai a freiné le 30 décembre, en faisant passer les marges de l’or de 16 % à 17 % et celles de l’argent de 19 % à 20 %, tout en faisant grimper les liquidités requises par lot de 41 %. Les investisseurs particuliers chinois, déjà levierés à fond après le rallye de 56 % de l’argent, ont été contraints de tout vendre au cours de la première semaine de janvier.
Les régulateurs des titres de Chine ont augmenté les exigences de marge sur le marché boursier de 80 % à 100 % le 14 janvier, créant une vague d’appels de marge sur les comptes boursiers. Les courtiers utilisant les métaux précieux comme garantie pour le prêt d’actions ont dû faire un choix compliqué : vendre des actions à des prix terribles ou vendre leurs métaux. Beaucoup ont choisi les métaux.
Le timing a créé une tempête parfaite. Le levier des investisseurs particuliers chinois a été éliminé avant le 27 janvier. Le levier institutionnel occidental a atteint son apogée au moment même où les hausses du CME sont entrées en vigueur. Lorsque les nouvelles de Warsh ont fourni une excuse psychologique pour vendre, les positions trop levierées sur trois continents ont explosé en même temps.
Les données du CME suggèrent que ces hausses réglementaires ont à elles seules entraîné des ventes de 800 millions à 1,2 milliard de dollars, totalement indépendantes de ce que les gens pensaient réellement que valait l’or.
L’amplificateur de squeeze gamma
Une fois la vente commencée, la mécanique du marché des dérivés a pris le relais.
Goldman Sachs a désigné les négociants en options comme un facteur majeur d’accélération. Ces négociants avaient vendu d’énormes quantités d’options « call » à des niveaux d’exercice de 5 000, 5 100 et 5 200 dollars. Pour se protéger, à mesure que les prix grimpaient, ils ont dû acheter des contrats à terme. Cet achat mécanique a fait monter les prix, ce qui est un squeeze gamma classique.
Mais cette mécanique fonctionne aussi à l’envers. Lorsque les prix ont de nouveau chuté sous ces niveaux d’exercice le 29 janvier, les négociants ont été forcés de vendre des contrats à terme pour se désengager. Leur vente a fait baisser les prix encore plus, ce qui a déclenché une nouvelle vente de négociants, créant ainsi une boucle auto-alimentée.
Goldman estimait que cette boucle gamma ajoutait 2 à 3 % au rallye comme au crash. Ajoutez à cela la « chasse aux stop-loss » algorithmique (lorsque des bots de trading ciblent délibérément des niveaux comme 5 100, 5 000 et 4 980 dollars pour déclencher des vagues d’ordres de vente), et l’amplification mécanique est devenue incontrôlable.
La preuve se trouve dans la façon dont le crash a été négocié : les prix ont chuté de manière discrète par paliers avec des rafales de volume de 60 secondes à chaque niveau majeur. Ce ne sont pas des ventes paniques des gens. Ce sont des algorithmes qui frappent des cibles prédéfinies pendant que la mécanique gamma appuyait sur le champignon.
Ce que la défaillance de la structure du marché révèle
Le signe le plus clair que nous avons affaire à une défaillance mécanique vient du marché des ETF.
L’iShares Silver Trust (SLV) se négocie normalement dans un écart de 0,5 % par rapport à la valeur de l’argent qu’il détient. Pendant le krach, la prime est passée à 3,3 %, ce qui signifie que l’ETF se négociait 3,3 % plus haut que l’argent physique.
Dans des marchés normaux, des traders appelés « arbitragistes » créeraient immédiatement de nouvelles parts d’ETF et mettraient la différence dans leur poche, ce qui ramènerait les prix dans le droit chemin. Une prime de 3,3 % signifie une chose : les teneurs de marché sont partis. Ils ont cessé de créer des parts. La liquidité a tout simplement disparu.
Les investisseurs particuliers essayant de vendre leur SLV à 80 dollars pendant le krach n’ont pas pu obtenir le juste prix. Ils ont perdu 3,3 % rien que sur l’exécution, de l’argent réel perdu non pas parce que le prix avait changé, mais parce que l’infrastructure du marché avait échoué.
De même, l’écart entre les prix d’achat et de vente pour GLD (normalement minime sur l’un des ETF les plus liquides du monde) est passé à 5-7 points de base. Les teneurs de marché se protégeaient en élargissant les spreads, ce qui équivaut à une taxe cachée sur chaque transaction de détail.
La défaillance : 79 % mécanique, 21 % fondamental
Démêler la baisse de 12 % de l’or révèle la vérité :
L’annonce de Warsh (changement fondamental) : -2,5 % La solidité du dollar (corrélation des devises) : -1,5 % La liquidation des cryptomonnaies : -2,0 % La vente forcée de marges du CME/Shanghai : -2,5 % La rétroaction du gamma squeeze : -2,0 % Les cascades de stop-loss algorithmiques : -1,5 %Environ 9,5 points de pourcentage (79 % de la chute totale) provenaient de facteurs mécaniques qui n’avaient rien à voir avec une remise en cause fondamentale de la valeur des métaux précieux. Seuls 2,5 points (21 %) reflétaient une revalorisation réelle basée sur la politique de la Fed.
C’est là que se trouve le message important pour les investisseurs. Les principaux moteurs du rallye de 2025 (la crainte des dépenses gouvernementales, le dumping du dollar par les banques centrales et la véritable pénurie d’approvisionnement en argent) n’ont pas changé. Ce qui a changé, c’est que de faibles paris trop levierés ont été évacués violemment.
La suite des événements
Ce crash a appuyé sur un bouton de réinitialisation nécessaire. Nous avons vu la sortie des traders surexploités, et les indicateurs techniques surchauffés sont finalement redescendus à des niveaux durables. Au milieu du bruit, les acheteurs à long terme n’ont pas bronché. La Pologne et la Chine continuent d’accroître leurs réserves, et la demande industrielle en argent reste stable.
Le prochain rallye, lorsqu’il arrivera, sera construit sur la base de survivants plutôt que de spéculateurs. Ce n’est pas baissier. C’est une évolution saine du marché.
Pour les investisseurs, le message est clair : lorsque 79 % d’un crash sont mécanique plutôt que fondamental, la question n’est pas de savoir s’il faut abandonner la thèse. La question est de savoir si vous comprenez suffisamment la dynamique du levier pour reconnaître qu’une liquidation forcée est ce qu’elle est : une dysfonctionnement temporaire du marché qui crée une opportunité plutôt que d’indiquer la fin d’un cycle.
Nous nous retrouvons sur un marché plus propre qui reflète la demande réelle plutôt que de l’argent emprunté. Les prix ont chuté parce que le levier s’est brisé, et cette évacuation mécanique ouvre la voie à un avenir plus stable.
Avertissement Benzinga : Cet article provient d’un contributeur externe non rémunéré. Il ne reflète pas le point de vue de Benzinga et n’a pas été édité pour le contenu ou l’exactitude.