

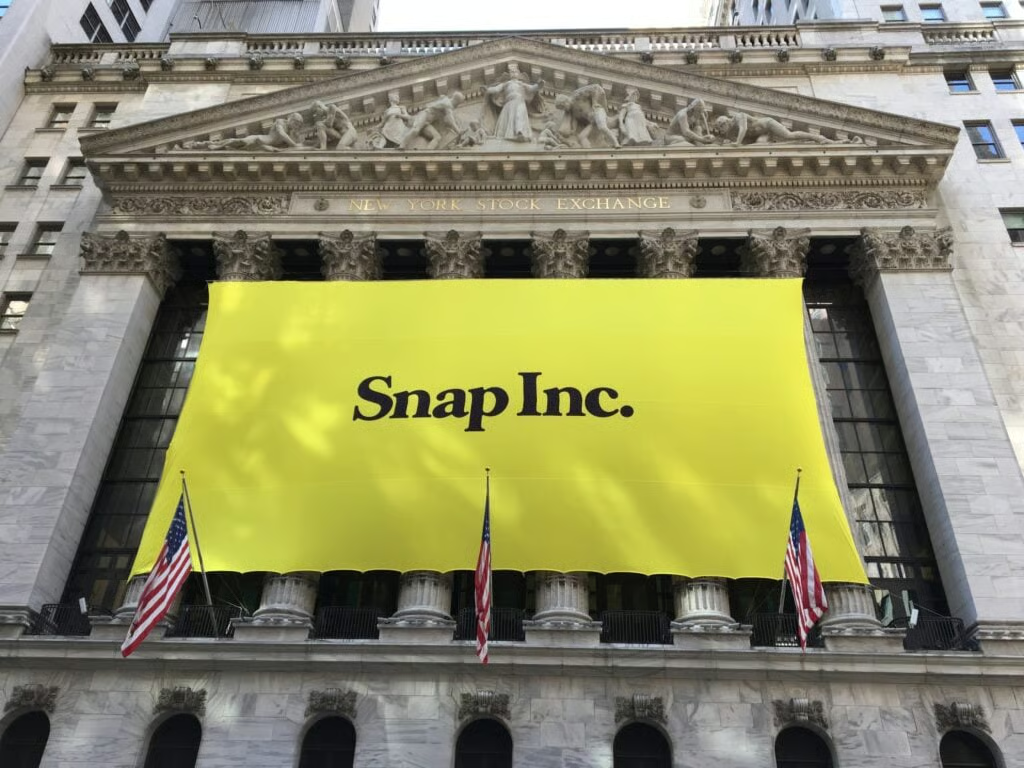
스냅(NYSE:SNAP ) 주가는 목요일(5일) 분기 이익 및 매출이 예상치를 상회 했음에도 불구하고 급락했다. 투자자들은 디지털 광고 시장의 경쟁 압력 증가와 사용자 참여도 약화 신호에 여전히 주목하고 있다.
회사는 4분기 주당순이익(EPS) 3센트를 기록해 3센트 손실 예상치를 상회했다. 매출은 전년 동기 대비 10.2% 증가한 17억 2천만 달러로, 컨센서스 추정치 17억 달러를 넘어섰다.
애널리스트 분석
씨티즌스 애널리스트 앤드류 분은 스냅의 광고 성장세가 AI 기반 경쟁사들에게 점유율을 계속 내주며 여전히 미미하다고 지적하며 ‘시장수익률(Market Perform)’ 등급을 유지했다. 광고 매출은 전년 대비 증가했으나 분기 대비 개선되지 않았으며, 메타 플랫폼스(NASDAQ:META ), 알파벳(NASDAQ:GOOG ), 앱러빈(NASDAQ:APP ), 틱톡 등 플랫폼들이 광고 예산 점유율을 확대하고 있다고 부언은 지적했다.
앤드류 분은 수익성 개선을 인정하고 2027년 EBITDA 추정치를 상향 조정했으나, 북미 지역 일일 활성 사용자(DAU)의 분기 대비 감소 등 약화된 사용자 참여도를 경고했다. 글로벌 DAU 역시 분기 대비 감소하며 예상치를 하회했는데, 이는 커뮤니티 마케팅 지출 감소와 호주에서의 규제에 따른 계정 삭제 때문이라고 분석했다.
그는 경쟁사들의 강력한 AI 기반 콘텐츠 추천 기능이 스냅의 사용자 관심 유지 및 광고 점유율 방어 능력을 위협하고 있다고 말했다. 또한 2025년 예상 주식 기반 보상 비용이 EBITDA를 초과할 것으로 전망된다고 강조했다.
한편, 메시징 활동 증가, 스냅 맵 사용량, 스포트라이트 상호작용, 게임 사용자 수의 강한 성장, 생성형 AI 렌즈 채택 확대 등과 함께 참여도 추세는 개선되었다.
앞으로 스냅은 인스타그램 및 틱톡과의 경쟁력을 강화하기 위해 새로운 소셜 기능을 테스트 중이라고 강조했다. 그는 2026년 출시 예정인 ‘스펙스(Specs)’를 차별화된 대중 시장 AI 안경 플랫폼으로 전망했으나, 퍼플렉시티(Perplexity) 통합으로 인한 수익은 단기 전망에서 제외된 상태다.
또한 재무 건전성과 개선되는 현금 흐름을 바탕으로 새로 승인된 자사주 매입을 언급했으나, 경쟁 심화와 광고 사업에 대한 지속적인 압박 속에서 스냅 주가는 적정 가치로 평가된다고 말했다.
스냅 주가 움직임: 목요일 정규장에서 스냅 주가는 13.37% 하락한 5.12달러에 마감했다.
이미지: Shutterstock
Benzinga Pro의 독점 뉴스 및 도구로 수익률을 높이세요.
독점 속보 및 스캐너와 같은 Benzinga Pro 의 강력한 도구 세트로 다른 트레이더보다 우위를 점하세요 . 여기를 클릭 하여 14 일 무료 체험을 시작하세요 .