

El petróleo marca la espera de las cuentas
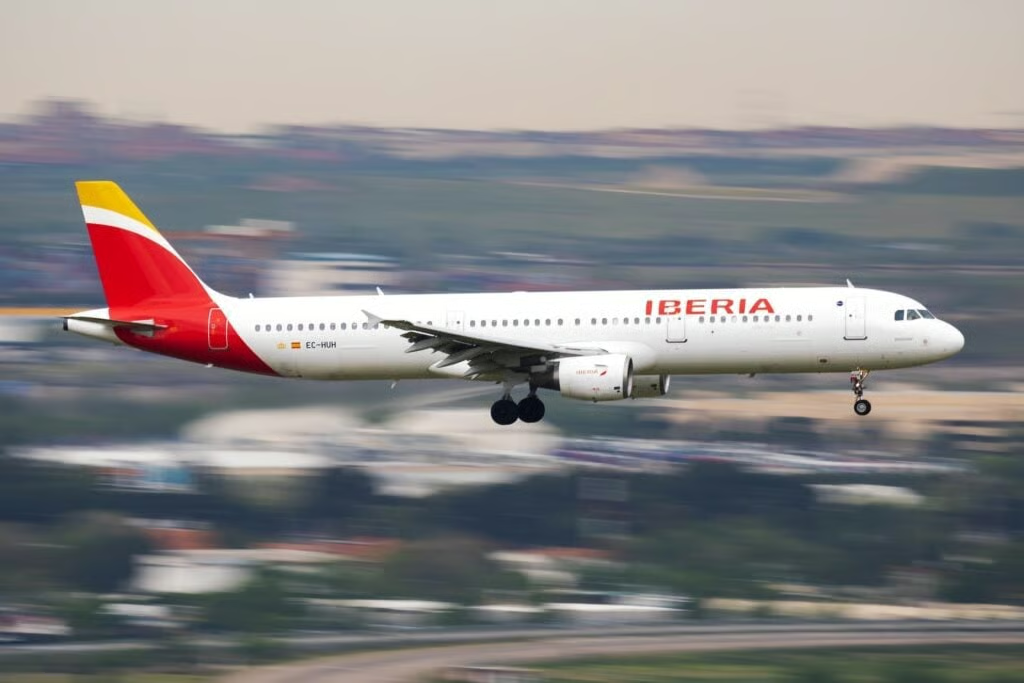
International Consolidated Airlines Group, S.A. (BME:ICAG) (OTC: ICAGY ) entra en una semana clave para el mercado. La matriz de Iberia, British Airways, Vueling, Aer Lingus y LEVEL publicará sus resultados del primer trimestre el próximo viernes 8 de mayo, y la atención no estará solo en la demanda, sino también en el efecto del combustible sobre los márgenes.
El contexto energético ha ganado peso tras el repunte del petróleo por la tensión en Oriente Medio. En la última sesión bursátil cerrada, el Brent llegó a superar los 126 dólares por barril antes de corregir, un nivel que para las aerolíneas suele elevar la presión sobre las expectativas de costes.
Richard Hunter, responsable de mercados de Interactive Investor, sitúa precisamente el encarecimiento del crudo y la incertidumbre geopolítica como dos de las claves que pueden condicionar la lectura de las próximas cuentas. Para IAG, el reto será mostrar hasta qué punto la demanda, la disciplina de capacidad y las coberturas de combustible compensan ese aumento de presión.
Qué mirará el mercado en IAG
Los inversores estarán atentos a los comentarios sobre rutas de corto y largo radio. En el sector, algunas compañías han ajustado capacidad en rutas de menor rentabilidad, mientras preservan vuelos de largo recorrido, que suelen ofrecer mejores márgenes. IAG tiene exposición a ambos segmentos, por lo que sus previsiones de capacidad y demanda serán relevantes para medir el tono del ejercicio.
También seguirá bajo observación la evolución de negocios de menor intensidad de capital, como el mantenimiento, reparación y revisión de Iberia para terceros, British Airways Holidays e IAG Loyalty. Estas áreas aportan diversificación de ingresos en un momento en el que el mercado busca señales de resistencia más allá del tráfico aéreo tradicional.
El grupo ya venía de presentar un 2025 fuerte, con ingresos de 33.213 millones de euros, beneficio operativo antes de partidas excepcionales de 5.024 millones de euros y margen operativo del 15,1 %. Para 2026, la compañía había señalado una capacidad prevista en torno al 3 % y reservas del primer trimestre sólidas, aunque también contemplaba escenarios de coste de combustible de entre 7.000 millones y 7.400 millones de euros, con una cobertura del 62 %.
Lee también: Grifols mide su recuperación en resultados: caja, deuda y plasma mandan
El consenso mantiene recorrido, pero con dispersión
Las valoraciones de analistas siguen siendo constructivas, aunque no homogéneas. MarketScreener recoge un consenso de 16 analistas, recomendación media de comprar y un precio objetivo medio de 5,570 euros para la cotización de Madrid. El rango va desde 4,090 euros hasta 6,890 euros.
Frente al último cierre usado por la plataforma, de 4,307 euros, ese objetivo medio supondría un potencial aproximado del 29,31 %. Se trata de una estimación de mercado, no de una garantía de comportamiento bursátil.
Investing.com muestra una fotografía similar para la acción cotizada en Londres, con 15 recomendaciones de comprar, 0 de mantener y 1 de vender dentro de una muestra de informes publicados en los últimos tres meses. Su precio objetivo medio a doce meses se sitúa en 480,77 peniques, con un rango entre 353,05 peniques y 594,74 peniques. Convertido con una libra cercana a 1,158 euros, equivale a unos 5,57 euros de media, con un rango aproximado de 4,09 euros a 6,89 euros.
Entre las revisiones individuales más recientes, Citi mantuvo el 20 de abril su recomendación de comprar, aunque recortó su precio objetivo a 600 peniques desde 610 peniques, unos 6,95 euros. Barclays también mantiene comprar, con 425 peniques, unos 4,92 euros; Morgan Stanley sitúa su objetivo en 510 peniques, unos 5,91 euros; Goldman Sachs lo coloca en 440 peniques, unos 5,10 euros; y UBS conserva una visión más prudente, con recomendación de vender y objetivo de 355 peniques, unos 4,11 euros.
La recompra añade otro soporte
La remuneración al accionista sigue siendo otro elemento de apoyo para el valor. IAG lanzó un programa de recompra de 500 millones de euros, iniciado el 2 de marzo y previsto hasta no más tarde del 29 de mayo, con el objetivo de reducir capital, sujeto a las aprobaciones correspondientes.
La compañía comunicó el 27 de abril compras de 13,76 millones de acciones realizadas entre el 20 y el 24 de abril en los mercados de Londres y Madrid. Este tipo de programa puede aportar demanda estructural al valor y reforzar la percepción de disciplina financiera, aunque no debe leerse como causa única de los movimientos diarios de la acción.
La acción venía de una sesión alcista
En Madrid, IAG venía de cerrar el jueves 30 de abril en 4,313 euros, con una subida de 0,107 euros, equivalente al 2,54 %. Durante la sesión se movió entre un mínimo de 4,140 euros y un máximo de 4,333 euros, con 6.470.670 acciones negociadas.
El cierre, muy cerca del máximo intradía, dejó una lectura técnica positiva antes de la publicación de resultados. El movimiento coincidió además con una sesión favorable para el Ibex 35, que avanzó un 0,78 % hasta los 17.781 puntos.
Con el crudo aún como principal riesgo sectorial, las cuentas del viernes deberán aclarar si IAG puede sostener márgenes, demanda y caja en un entorno más exigente para las aerolíneas.
Imagen: Shutterstock
Lee también: Goldman Sachs lanza una alerta sobre el S&P 500 pese al rally histórico impulsado por la IA
Para más actualizaciones sobre este tema, activa las notificaciones de Benzinga España o síguenos en nuestras redes sociales: X y Facebook .
Recibe información exclusiva sobre los movimientos del mercado 30 minutos antes que otros traders
La prueba gratuita de 14 días de Benzinga Pro, disponible en inglés, te da acceso a información exclusiva para que puedas recibir señales de trading útiles antes que millones de otros traders. HAZ CLIC AQUÍ para comenzar tu prueba gratuita.