

Un analyste avance que le XRP pourrait aider le Japon à sortir du piège du carry-trade sur le yen sans provoquer une vente massive désordonnée à l'échelle mondiale, bien que la proposition se heurte à d'importants obstacles pratiques.
L’idée vise l’efficacité de la liquidité plutôt que la dette, et cette distinction est loin d’être anodine.
Le problème du préfinancement que le XRP prétend résoudre
Le carry-trade sur le yen consiste à emprunter du yen à faible coût pour financer des actifs à rendement plus élevé à l'étranger.
Des années de taux ultra-bas ont poussé la devise vers ses plus bas niveaux depuis plusieurs décennies, autour de 157 face au dollar.
Les deux gouvernements sont récemment intervenus. Washington a acheté du yen pour la première fois depuis près de 30 ans, rejoignant la Banque du Japon pour stabiliser la monnaie.
Le dilemme de fond demeure. Le Japon doit soit accepter un yen plus faible, soit risquer de déstabiliser son immense marché obligataire en relevant agressivement ses taux ou en imposant un rapatriement forcé de capitaux.
Suivez-nous sur X pour recevoir toute l'actualité en temps réel .
🇺🇸🇯🇵JUST NOW: Japan and the US may unveil a joint policy to address the yen's weakness as early as next week, per Kyodo News.
— Coin Bureau (@coinbureau) August 1, 2026
Bessent's notepad at a Camp David cabinet meeting read "To Do: Buy Japanese Yen -10 bil." https://t.co/DgZdHCkRxj pic.twitter.com/VYNOkRAuyu
L’analyste crypto EGRAG CRYPTO a décrit une alternative dans un long fil de discussion. Son argumentation se concentre sur l’infrastructure de paiement, pas sur la politique monétaire.
Le point de départ est le préfinancement. Les institutions japonaises placent des capitaux en devises étrangères auprès de banques correspondantes pour garantir le règlement des paiements, immobilisant ainsi des fonds qui pourraient soutenir l’économie domestique.
Le XRP servirait d’actif passerelle neutre. Un paiement convertit le yen en XRP, traverse le registre en quelques secondes à coût quasi nul, puis est transformé dans la devise de destination, ou en sens inverse lors d’un rapatriement.
La finalité est atteinte en trois à cinq secondes. Cette rapidité réduit considérablement le risque de contrepartie, les retards de règlement et la nécessité de maintenir des soldes permanents à l’étranger.
Le bénéfice escompté en découle logiquement. Une liquidité à la demande, plutôt qu’un préfinancement permanent, permettrait aux banques et entreprises japonaises de conserver davantage de capitaux libellés en yen.
« ...le XRP ne peut pas éliminer l’écart de taux d’intérêt qui est à l’origine de cet attrait. Cependant, il pourrait contribuer à réduire une autre source de faiblesse structurelle du yen : la nécessité pour les institutions japonaises de maintenir d’importants soldes en devises étrangères pour les règlements internationaux... », a déclaré EGRAG CRYPTO sur X.
Les recettes d’exportation, les revenus des investissements et les remises pourraient être reconvertis plus rapidement et à moindre coût. Ce flux de règlements continus pourrait, petit à petit, soutenir la devise sans devoir liquider des centaines de milliards de bons du Trésor.
La proposition XRP est-elle vraiment viable ?
Des capitaux de roulement libérés pourraient aussi aider. La capacité domestique à absorber les obligations d’État japonaises s’améliorerait à mesure que la Banque du Japon se retire de son programme d’achat d’obligations.
L’analyste tempère néanmoins ses propres attentes, à juste titre. Le XRP agirait comme une passerelle transactionnelle, non comme une monnaie de réserve ou moyen de paiement légal, son exposition ne durant que quelques secondes.
« Sa contribution serait d’ordre infrastructurel. Le XRP pourrait améliorer la circulation de l’argent, accélérer le règlement des transactions et optimiser l’utilisation de la liquidité par les institutions. Cela pourrait donner au Japon une marge de manœuvre supplémentaire pour gérer sa transition monétaire. Mais la technologie ne saurait remplacer la politique économique... », a souligné l’analyste crypto.
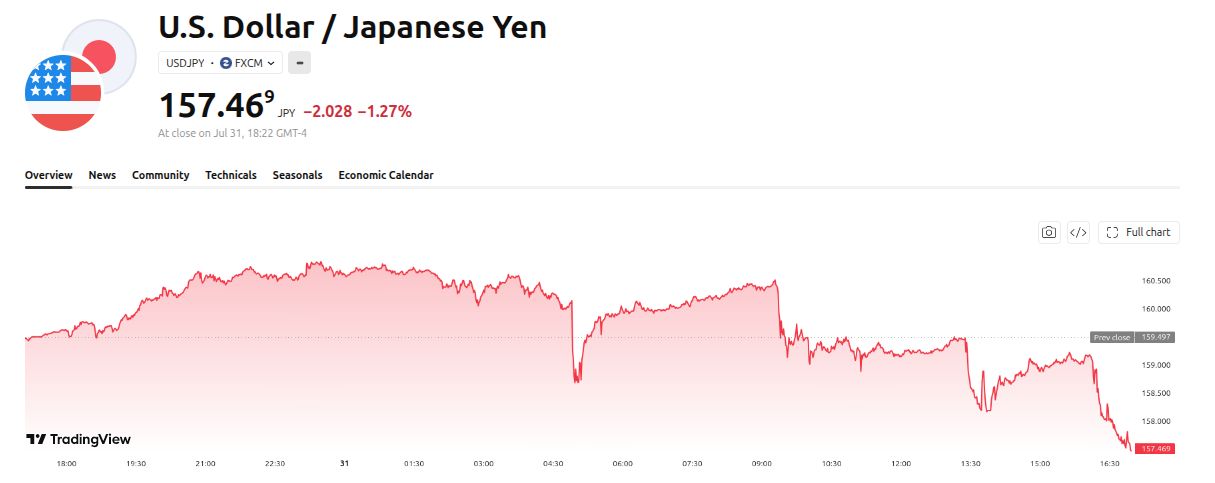 Performance du prix USD/JPY. Source : TradingView
Cette approche évite cependant la question la plus délicate. Le préfinancement est un symptôme des déséquilibres du Japon, non leur cause, et un règlement plus rapide ne résout en rien l’écart de taux d’intérêt qui pousse les capitaux à l’étranger.
Les arguments techniques tiennent la route. Les avantages de rapidité et de coûts du XRP Ledger sont documentés. Reste à savoir si cette inefficience a vraiment du poids à aussi grande échelle.
Le carry-trade japonais concerne des milliards de milliards en positions transfrontalières, tandis que les soldes préfinancés n’en représentent qu’une infime partie.
La liste des prérequis s’allonge rapidement : une profonde liquidité XRP/yen, une réglementation claire, des prestataires agréés, des solutions de conservation et une intégration bancaire seraient nécessaires en amont.
Aucun de ces éléments n’existe à ce jour. Aucune intégration japonaise à grande échelle n’est en cours, et la volatilité du XRP cohabite difficilement avec la stabilité que ce genre de flux exige.
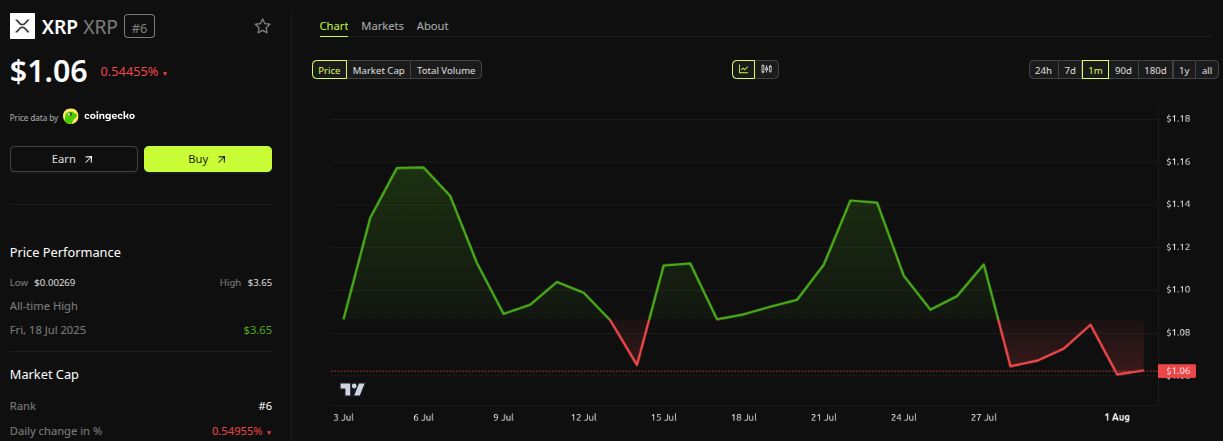 Performance du prix du XRP. Source : BeInCrypto
L’intérêt des banques centrales reste limité. La Banque du Japon a exploré le règlement tokenisé par le biais d’Agorá, sans jamais adouber le XRP, et ses recherches s’orientent plutôt vers une infrastructure gérée par la banque centrale.
Quelle est la suite pour le yen ?
Washington a demandé à plusieurs banques de se tenir prêtes pour de nouvelles initiatives. Le principal diplomate japonais du secteur des changes a indiqué que ce soutien allait au-delà d’un simple appui psychologique, tandis que les autorités sud-coréennes auraient, elles aussi, vendu des dollars en parallèle de Tokyo. La Banque du Japon a maintenu ses taux à court terme à 1 % vendredi, comme prévu.
Les responsables politiques ont mis en garde contre une inflation sous-jacente qui pourrait dépasser l’objectif, signalant de nouvelles hausses sans toutefois s’engager sur la question du calendrier.
Les traders surveillent désormais un seuil de très près. Yuji Saito, conseiller chez SBI FX Trade, a déclaré que la question majeure est de savoir si les autorités continueront à appuyer jusqu'à ce que le dollar passe sous les 155 yens.
Commerzbank table sur des hausses à peu près semestrielles, envisageant la prochaine vers le mois de décembre.
Les marchés intègrent actuellement ce scénario, même si des données plus solides pourraient accélérer le calendrier.
Abonnez-vous à notre chaîne YouTube pour retrouver toutes les analyses de nos experts et journalistes .
🚨 JAPAN COULD CRASH MARKETS NEXT WEEK
— Crypto Rover (@cryptorover) August 1, 2026
Another US-Japan yen intervention could come as early as next week.
The last one (1998) was followed by a 20% crash in US stocks.
This is 50-100x bigger. 🫣 pic.twitter.com/9P6X2Dr8n9
Les prochaines séances dépendront du risque d’intervention et des anticipations autour de la Fed, davantage que des technologies de règlement.
La faible liquidité amplifie chaque mouvement, et même la possibilité d’achats officiels maintient les traders sur la défensive.
Lisez l’article original Un analyste affirme que Ripple pourrait atténuer la crise du yen au Japon : est-ce réaliste ? par Luis Blanco sur fr.beincrypto.com