

Stablecoin’ler ilk on yılının büyük bölümünde, kripto ekosistemi içinde sessizce bekledi; kripto para borsası’nda trader’lar arasında fırsat kollayan likit “barut”tu. Aralık 2020’de 27 milyar dolarken bugün arzları 300 milyar doları aştı.
Bu büyümenin önemli bir kısmı artık emir defteri dışında gerçekleşiyor. Sadece ABD’ye doğru yapılan sınır ötesi geçişler ayda yaklaşık 127 milyar doları buluyor. Geçen yıl ise firmalar stablecoin ile 226 milyar dolarlık B2B ödeme yaptı. Artemis Analytics’in verilerine göre bu miktar her geçen yıl artıyor.
Bu büyüme, bir zamanlar stablecoin’lerin tehdit oluşturduğu kurumsal oyuncuların ilgisini üzerine çekti. Bankacılık grupları, kripto şirketlerinin stablecoin bakiyelerine ödül ödemesini engellemesi için Kongre’ye baskı yaptı. Çünkü faiz veren token’ın gerçekte mevduat gibi işlediğini savunuyorlar.
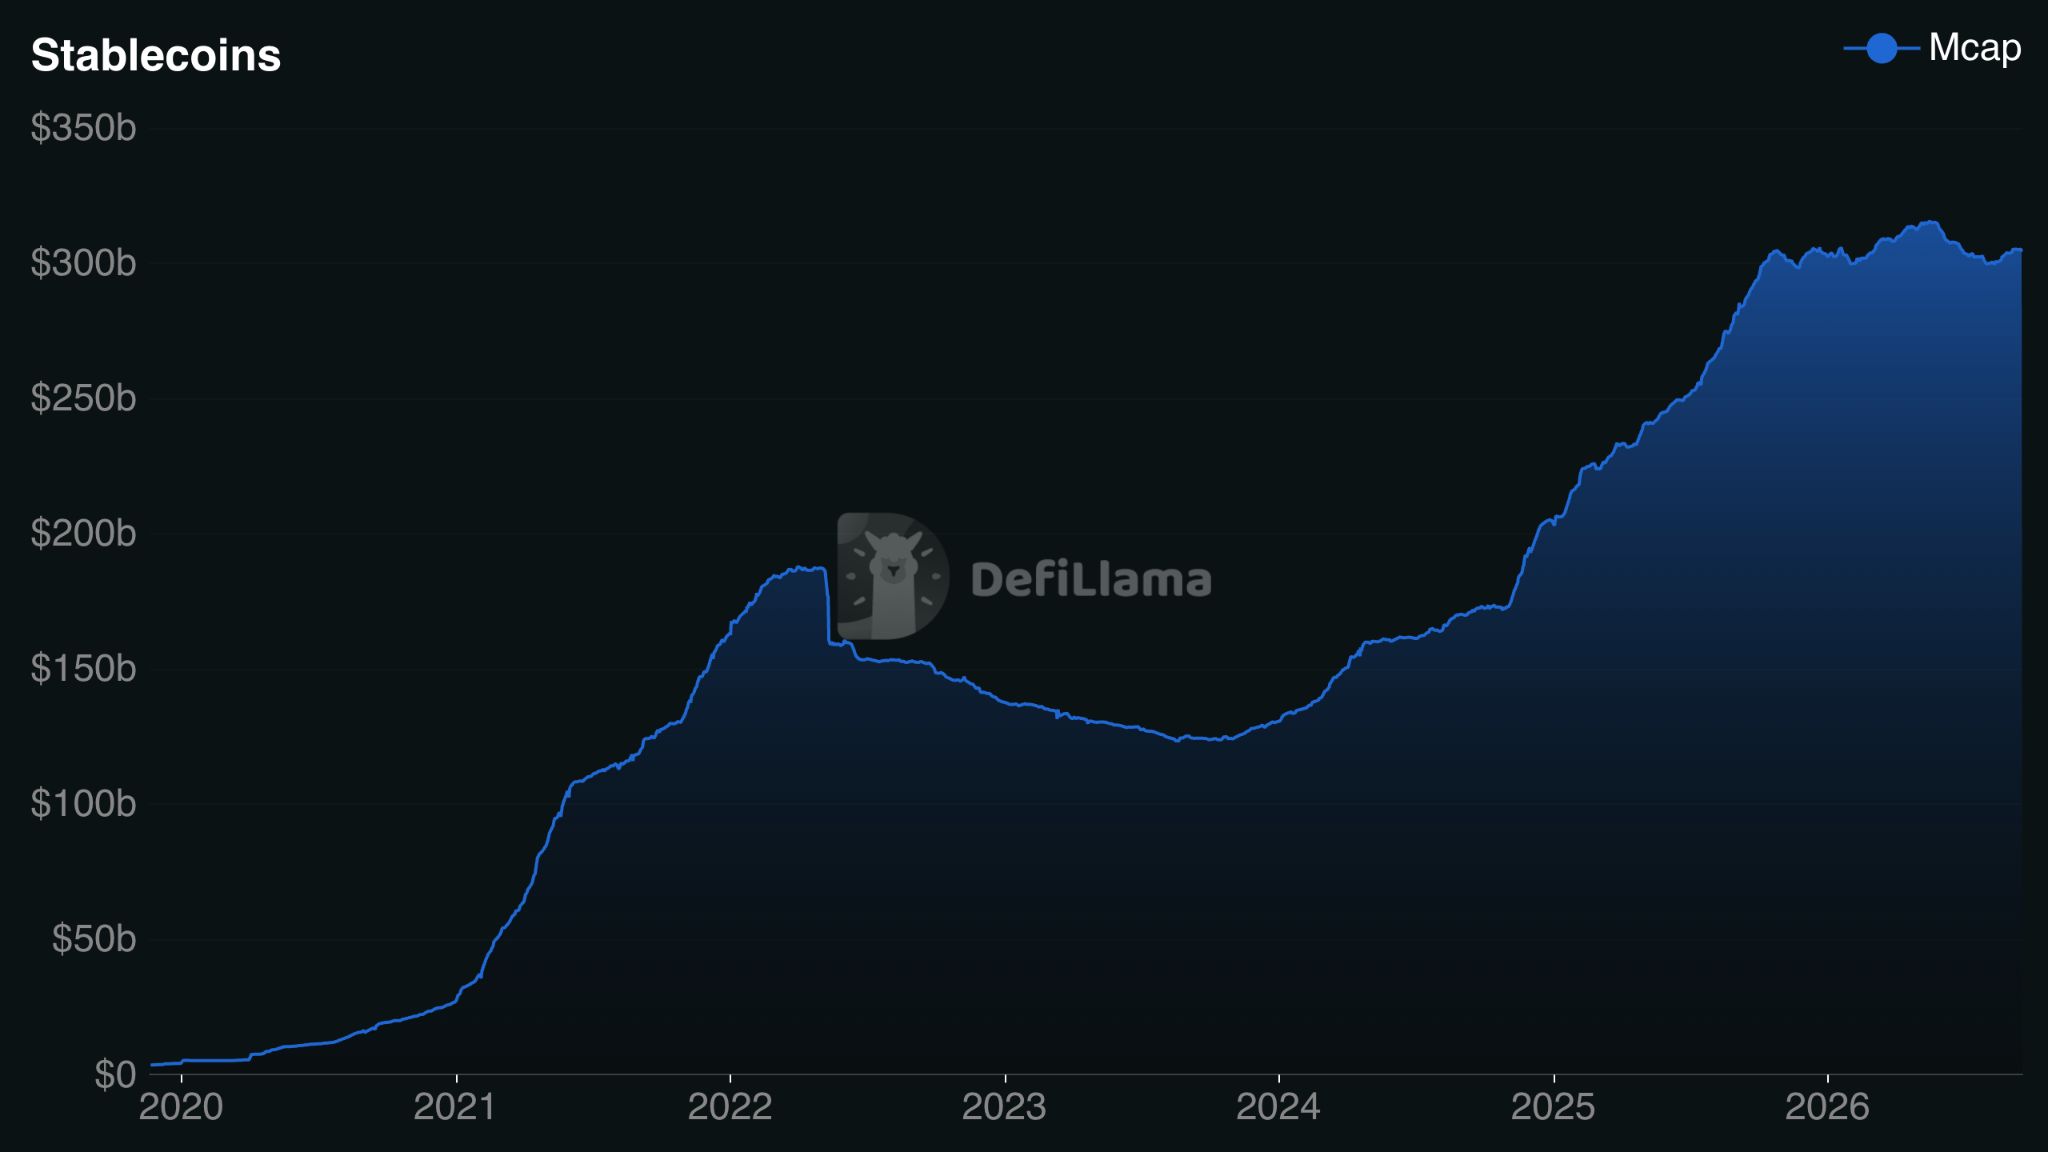 Stablecoin Piyasa Değeri 2020’den Bugüne. Kaynak: DefiLlama
Ancak bu lobi faaliyeti yeni oyuncuları caydırmadı. Tether ve Circle’ın hakimiyetindeki bu alanda Visa, BlackRock, Google ve DoorDash, bu yıl kullanıma girecek Open USD stablecoin’inin arkasında hizalandı.
Şimdi bankalar başka bir soruyu tartışıyor: Kendi coin’lerine ihtiyaçları var mı? En azından mevcut alanlarını korumak için böyle bir adım şart mı?
BeInCrypto, Triple-A, ChangeNOW, Infinia, StraitsX ve diğer sektör temsilcilerine 2026’da nelerin değiştiğini ve banka coin’inin müşteriler için gerçekten anlamlı olup olmadığını sordu.
Bankalar İzlemekten Vazgeçti
Bu değişim, son dönemdeki yeni girişimlerde açıkça görülüyor. 1 Eylül’de Bank of America, Citi, Goldman Sachs ve Deutsche Bank dahil 21 finans devi, 2026’nın ikinci yarısında stablecoin ihraç etmek için yeni bir şirket kurmak üzere anlaştı.
Global Banking Giants Launch Stablecoin Company
— BeInCrypto (@beincrypto) September 1, 2026
A major coalition including @BankofAmerica , @Citi , @GoldmanSachs , @DeutscheBank , and @UBS is building a traditional alternative to incumbents like Circle.
Banking powerhouses are actively moving to capture digital settlement… pic.twitter.com/QDuPkdVF0L
Konsorsiyum ilk olarak 2027’nin ilk yarısında dolar tabanlı bir token, ardından Avro versiyonunu sunmayı planlıyor. Ürünün, GENIUS Act ve MiCA ile tam uyumlu olacağını belirtiyor.
Yalnız da değiller. SoFi Bank, kendi stablecoin’i SoFiUSD’yi, mayıs ayında uygulamasında 15 milyon kullanıcıya açtı; kurumsal müşteriler için başlatılışından sadece beş ay sonra. 21’li grupta olmayan JPMorgan ise JPMD depozito token’ını Base üzerinde işletiyor.
Hong Kong’da HSBC, 2026’nın ikinci yarısında Hong Kong dolarına (HKD) endeksli bir stablecoin başlatmayı planlıyor. Demek ki bu yıl, stablecoin çıkarmanın zahmetine değecek yeni bir dönem başladı.
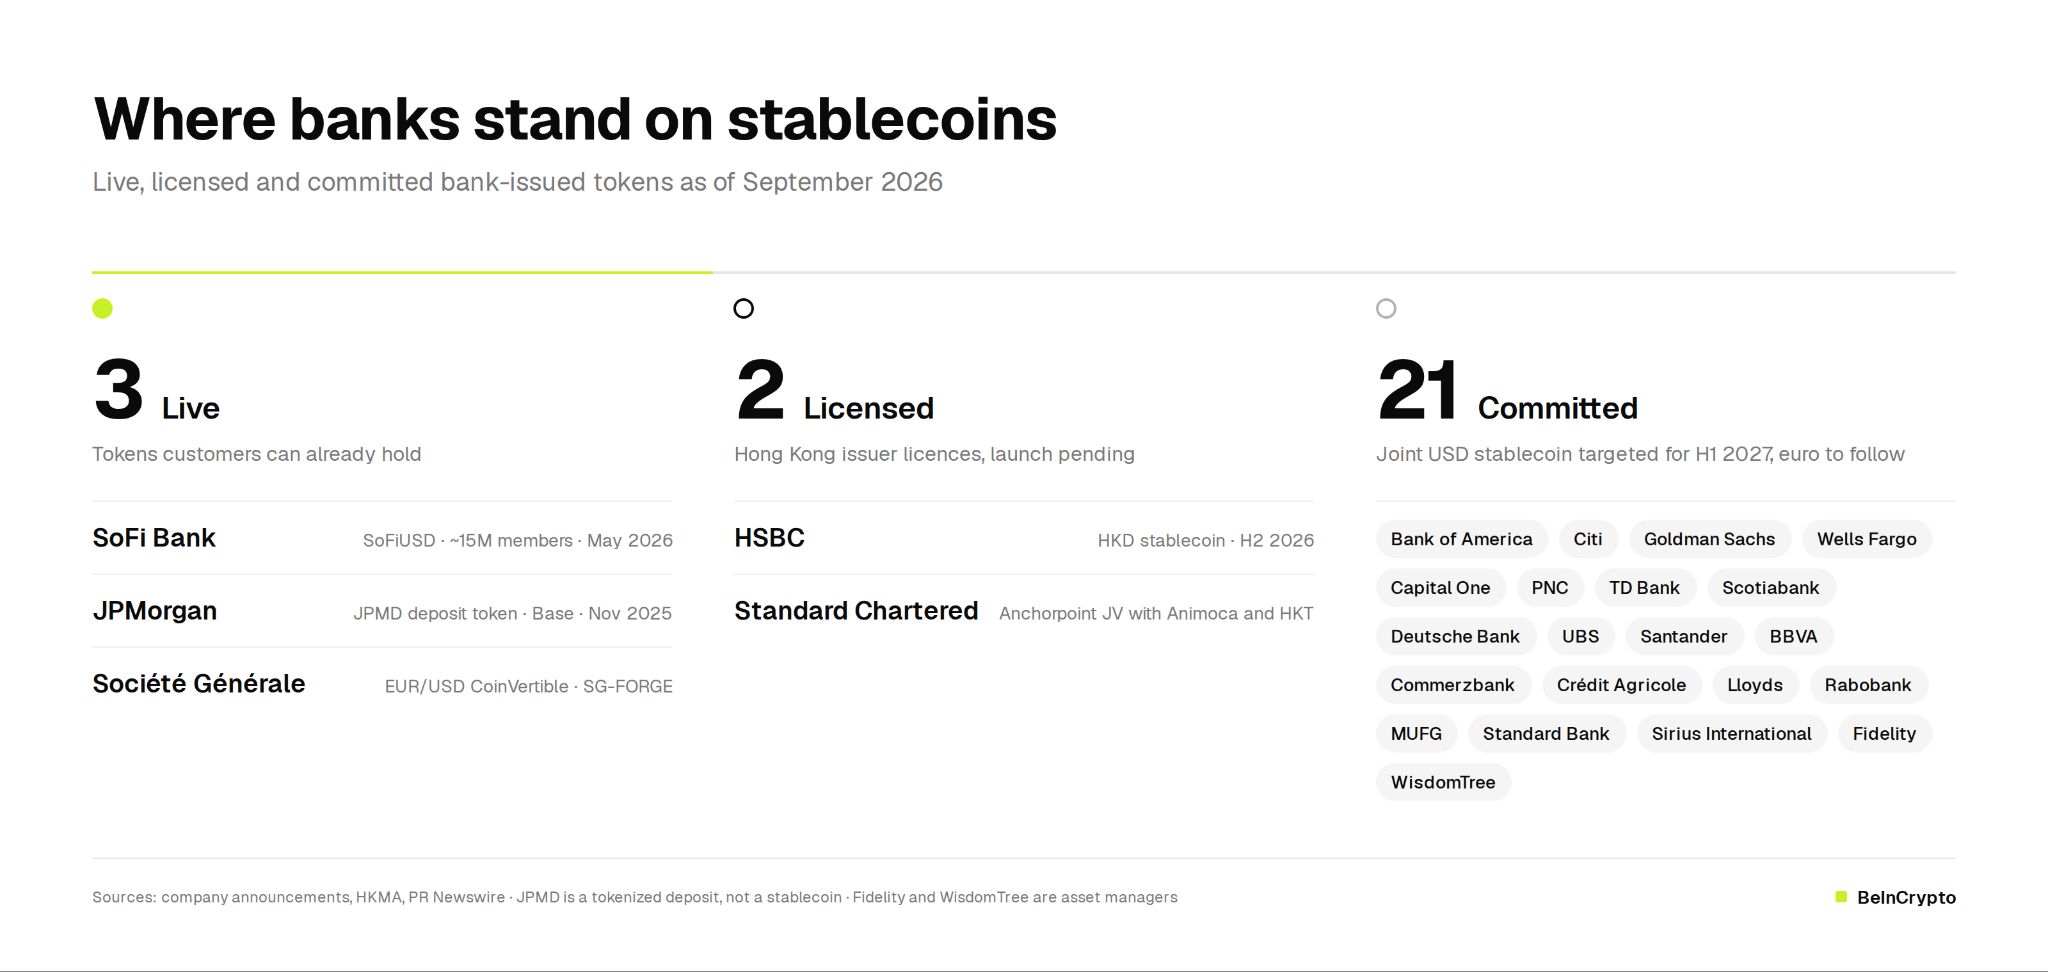 Bankalar Stablecoin’lere Nasıl Yaklaşıyor? Eylül 2026. Kaynak: BeInCrypto
Singapur Para Otoritesi (MAS) lisanslı Büyük Ödeme Kuruluşu StraitsX’in CEO’su ve kurucu ortağı Tianwei Liu, 2026 yılının stablecoin’ler için bir kırılma noktası olduğuna ve düzenleyici netlik ile kurumsal kabulün oyunu tamamen değiştirdiğine dikkat çekiyor.
‘Bankalar açısından stablecoin ihraç etmek, değişen altyapıda ana yolda kalmanın yoludur.’ dedi.
Liu, stablecoin sandviçi olarak tabir edilen yapının bu fırsatı çok iyi özetlediğini anlatıyor. Kısacası bir stablecoin, iki itibari para ödeme sistemi arasında köprü oluşturarak onları birbirine bağlayabiliyor.
Kullanıcı ve satıcı, stablecoin’i doğrudan tutmak zorunda bile değil. Stablecoin, arka planda takas varlığı olarak çalışarak işlemleri çok daha hızlı ve düşük maliyetli hale getiriyor.
Liu, bunun geleneksel bankaların özellikle sınır ötesi işlem gelirlerini baskıladığını belirtiyor. Yine de bunun, bankalar için ölüm kalım meselesi olmadığının da altını çiziyor.
Infinia’nın kurucu ortağı ve CEO’su Ianai Urwicz, bankaların kaybedebileceği miktarın boyutuna dikkat çekiyor.
‘2025’te küresel B2B stablecoin ödemeleri, yıllık bazda %733 artarak 226 milyar dolara ulaştı. Bu, şirket hazine yöneticilerinin çoklu gün süren takas gecikmelerinden ve yüksek döviz masraflarından kaçmak için klasik muhabir banka ağlarını hızla devre dışı bıraktığını ispatlıyor. Bu eğilim, mevduat kaçışı riskini de beraberinde getiriyor: Son rakamlara göre, önümüzdeki üç yıl içinde gelişen piyasa banka mevduatlarından 1 trilyon dolara kadar varlığın stablecoin’lere kayabileceği öngörülüyor.’ dedi.
Urwicz’e göre geleneksel bankalar, kenarda oturmanın en değerli kurumsal likidite havuzlarını, hazine ilişkilerini ve işlem geliri akışını regülasyonlu zincir üstü yenilikçilere kaptırmak anlamına geldiğini fark ettiler.
İki farklı uzman, bu dönüşümün altında yatan temel değişikliğin GENIUS Act olduğunu vurguluyor.
First Digital’in CEO’su ve kurucu ortağı Vincent Chok, bankaların işin içine resmen dahil olabilmek için düzenleyicilerden kapının açılmasını beklediğini belirtiyor.
‘Yasa değişti. GENIUS Act, daha önce belirsiz olan noktada bankalara bir kural kitabı sundu; stablecoin’in ne olduğu ve bir stablecoin çıkarmadan önce hangi adımların zorunlu olduğu artık net. İkinci önemli etken ise hacim. Stablecoin işlem hacmi, 2026’nın ilk çeyreğinde 28 trilyon doları aştı ve bankaların geleneksel olarak pek söz sahibi olmadığı ağlarda gerçekleşiyor. Para bu boyutta ve banka kontrolünden bağımsız hareket edince görmezden gelmek neredeyse imkansızlaşıyor.’ dedi.
Verda Ventures’ın kurucu genel ortağı Alex Witt ise, yasanın sektöre kapı araladığını kabul ediyor.
‘GENIUS, bank’lere kendi sınırları içinde coin çıkarma imkanı sundu ve piyasa onlara beklemenin maliyetini gösterdi… Buradaki asıl risk, spread. Stablecoin’ler, sıfır getiri sağlayan mevduat modelinin ne kadar kırılgan olduğunu göz önüne serdi. Bu yüzden CLARITY’nin getiri mücadelesi hiçbir zaman tüketicinin korunmasıyla ilgili olmadı.’
Coin çıkarmak, bankaların elde tuttuğu fonu (float) kendi kasalarında tutmasını sağlıyor. Diğer yandan, Verda Ventures’ın canlı stablecoin şirketleri endeksi Stablescape’in verileri, sektörün artık bir fiyat durgunluğu evresine girmeye başladığını gösteriyor. 2025’te yeni stablecoin çıkarıcı sayısında %7 düşüş var ve bu yıl şu ana kadar ise %34 kayıp yaşanmış durumda.
Müşteri Tarafında Ne Oluyor?
Banka için stablecoin çıkarmanın faydası ortada. Coin sayesinde elde tuttuğu fonu koruyabiliyor, kurumsal müşterilerini elinde tutabiliyor ve kontrolünü kaybettiği sistemlere entegre olabiliyor. Ancak müşteri açısından tablo o kadar açık değil.
Stablecoins moved an estimated 5B across borders in 2025.
— OpenAssets (@OpenAssetsInc) September 10, 2026
That's just 0.31% of a .3T non-wholesale cross-border payments market. Initial 2026 YTD data suggests growth of around 23%.
As stablecoin infrastructure expands, cross-border payments remain one of the clearest… pic.twitter.com/sD20WytoSK
Banka hesabından bankanın çıkardığı bir token’a geçen bir işletme yalnızca hız almıyor. Aslında bir koruma türünü bırakıp bir başka koruma türüyle değiş tokuş yapıyor. Üstelik söz konusu tutarlar hiç de az değil.
Örneğin bir işletme, tedarikçi ödemeleri için banka hesabında 1 milyon dolar tutuyorsa, asıl mesele iki soruda toplanıyor: Token’dan çıkarken ne kadar tasarruf ediliyor ve para mevduattayken mevcut olan hangi korumalar, hesaptan çıkınca ortadan kalkıyor?
Witt sınırı vurguluyor.
‘Eğer tedarikçiler farklı ülkedeyse ve ödeme süresi işletme sermayesini ateş gibi yakıyorsa taşı. On-chain üzerinde bu 1 milyon dolar, üç gün boyunca beklemek yerine günde birkaç kez dönebilir. Eğer tedarikçi yurtiçindeyse ve ödeme ACH üzerinden gidiyorsa hiç uğraşma. Ancak bankanın stablecoin’i mevduat değil: FDIC sigortası yok, mevcut yasalara göre hiçbir getiri sunmuyor ve çıkaran banka isterse dondurup yakabiliyor. Yani hız için sigorta ve getiriden vazgeçiyorsun, bu değiş tokuş ancak hareket eden kısımda mantıklı, duran para için değil.’
Bu hızdan ne kadar tasarruf edildiği ise işin nereye gittiğine bağlı. Canlı bir sınır ötesi ödeme örneğini anlatması istenen küresel ödeme kurumu Triple-A’nın CEO’su Eric Barbier, müşterilerinden birinin yaşadığı gerçek bir olayı aktarıyor.
‘Afrikalı bir araç satıcısı Japonya’daki ihracatçıdan otomobil alıyor – bu, bizim müşterilerimizden birinin gerçek kullanım senaryosu. Klasik uluslararası havale, kur farkı ve aradaki aracı ücretleriyle beraber %3-%5 masraf çıkarabiliyor, üstelik birkaç iş günü sürebiliyor. Stablecoin altyapısıyla, değer dakikalar içinde dolar stablecoin olarak transfer ediliyor ve ihracatçı da ödemesini Japonya’da JPY olarak alabiliyor. 100 bin dolarlık bir transferde tüm masrafları %1’in altına indirmek, binlerce dolar tasarruf etmek demek.’
Tasarruf ciddi boyutta. Ancak sonuçta kazanan tüzel kişi kim olacak? Trace Finance kurucu ortağı ve CEO’su Bernardo Brites’e göre token işin kolay kısmı.
‘Token çıkarmak kolay; esas olarak müşterinin kazancı, yerel para birimi ve ödeme kanalını kimin yönettiğine bağlı. Biz her ay birçok büyük şirkete toplamda 1 milyar doların üzerinde transfer sağlıyoruz. Ve bizim marjımız tek bir açık spread çünkü hem dijital doları hem de yerel ödeme ağını elimizde tutuyoruz. Eğer bankanın çıkardığı stablecoin’in arkasında yerel altyapı yoksa, tüm ekonomik fayda hangi partnerdeyse ona geçiyor. Uluslararası Ödemeler Bankası’nın (BIS) birlikte çalışabilirlik endişesi de aslında teknik değil, tam olarak bu iş modeli farkı.’
Coin Bankadan Çıkabilir mi?
Konsorsiyumdaki her banka bir token çıkarabilir. Asıl zorlu soru ise bu token’ın bankadan çıkıp çıkamayacağı.
Uluslararası Ödemeler Bankası (BIS) bile yaptığı açıklamalarda stablecoin’lerin henüz klasik dijital para işlevini yerine getiremeyeceğini savunuyor ve daha çok tokenize mevduatlara sıcak bakıyor. Ancak bugüne kadar bankaların geliştirdiği çözümlerde birlikte çalışabilirlik eksiğini de aynen tespit ediyor.
Jackson Hole’da 28 Ağustos’ta konuşan Genel Müdür Pablo Hernández de Cos, sistemlerin çoğunun kapalı platformlarda çalıştığını ya da aslında banka destekli stablecoin’ler olduğunu ve sınırlamaların mevcut stablecoin’lerle büyük oranda aynı olduğunu belirtti. Yani bir bankanın içinde çözümlenen bir token, aslında bir ödeme kanalının sadece yarısı.
ChangeNOW Büyüme Direktörü Tim Stanyakin, bankaların günümüzde bile mevcut ödeme ve takas altyapısı aracılığıyla zaten işbirliği yaptığını vurguladı.
Asıl soru: Kendi stablecoin’leri bu birlikte çalışabilirliği genişletecek mi yoksa yeni, kapalı dijital para ekosistemleri mi doğacak?
‘Banka destekli stablecoin’ler kullanıcıya zaten alışık olduğu bir güven veriyor: Dijital paranın arkasında tanıdık bir kurum var ve regülasyon açısından daha net bir yol sunuluyor. Ama gerçek değer, bu token’larla kullanıcıların ihraççı bankanın dışında neler yapabildiğine bağlı olacak.’
Potansiyel başarısızlık senaryosu ise göz önünde canlanıyor.
‘A Bankası’nın stablecoin’i, B Bankası’nın token’ı, halka açık blockchain’ler ya da diğer dijital varlıklarla sorunsuz entegre olamazsa, sonuçta elimizde yine mevcut parçalı ödeme sisteminin dijital hali olur. Sonuçta kullanıcı için kimin coin çıkardığı değil, nerede kullanabileceği, ne kadar hızlı taşıyabileceği ve başka dijital paralara ne kolaylıkla çevirebileceği önemli olacak.’
First Digital’dan Chok, iki engelin öne çıktığını düşünüyor: kabul ve regülasyon.
‘Rakip bir banka ya da üçüncü parti bir ödeme uygulaması, başka bir kurumun çıkardığı token’ı kabul etmeye gönüllü olmalı. Bu, teknikten ziyade ticari bir karar… İkinci engel ise regülasyon. Bankalar her ülkede farklı kurallara tabi; bugün için stablecoin’ler konusunda global olarak uzlaşılan bir framework yok.’
Chok’un eklediğine göre, hem ticari kabul hem de regülasyon framework’leri konusunda daha güçlü bir uyum sağlanmadıkça, sadece ihraççı bankanın içinde çalışan bir token gerçek bir ödeme altyapısı olamaz.
Witt ise asıl sürtüşmenin token’dan değil kimlikten kaynaklandığını savunuyor.
‘Asıl mesele token’ın kendisinde değil, arkasındaki kimlikte: Önerilen GENIUS kurallarına göre, alıcı kurum gönderen tarafın KYC’sine ancak gönderen federal düzeyde regüle edilmişse güvenebilir. Yani sınır dışına her çıkıldığında yeniden kimlik doğrulama gerekiyor.’
Koridorlarda Halihazırda Dolar Var
Konsorsiyum kendi tüzüğünü hazırlarken bağımsız oyuncular hızla yol alıyor. Circle, 16 eylül'de Arc’ın halka açık ana ağını (mainnet) aktif etti: Bu Katman 1 ağında tüm gas ücretleri USDC ile ödeniyor.
Doğrulayıcılar arasında BlackRock, Visa, Mastercard, Standard Chartered ve DTCC gibi devler yer alıyor. Open USD ise bu yıl içinde piyasaya sürülecek ve şimdiden 140’dan fazla ortak rezerv gelirini paylaşmak için sıraya girdi. Tether’ın USDT’si ise eylül ayı ortası itibarıyla yaklaşık 183 milyar dolar ile tüm diğer stablecoin’lerin toplamından daha büyük bir hacme ulaştı.
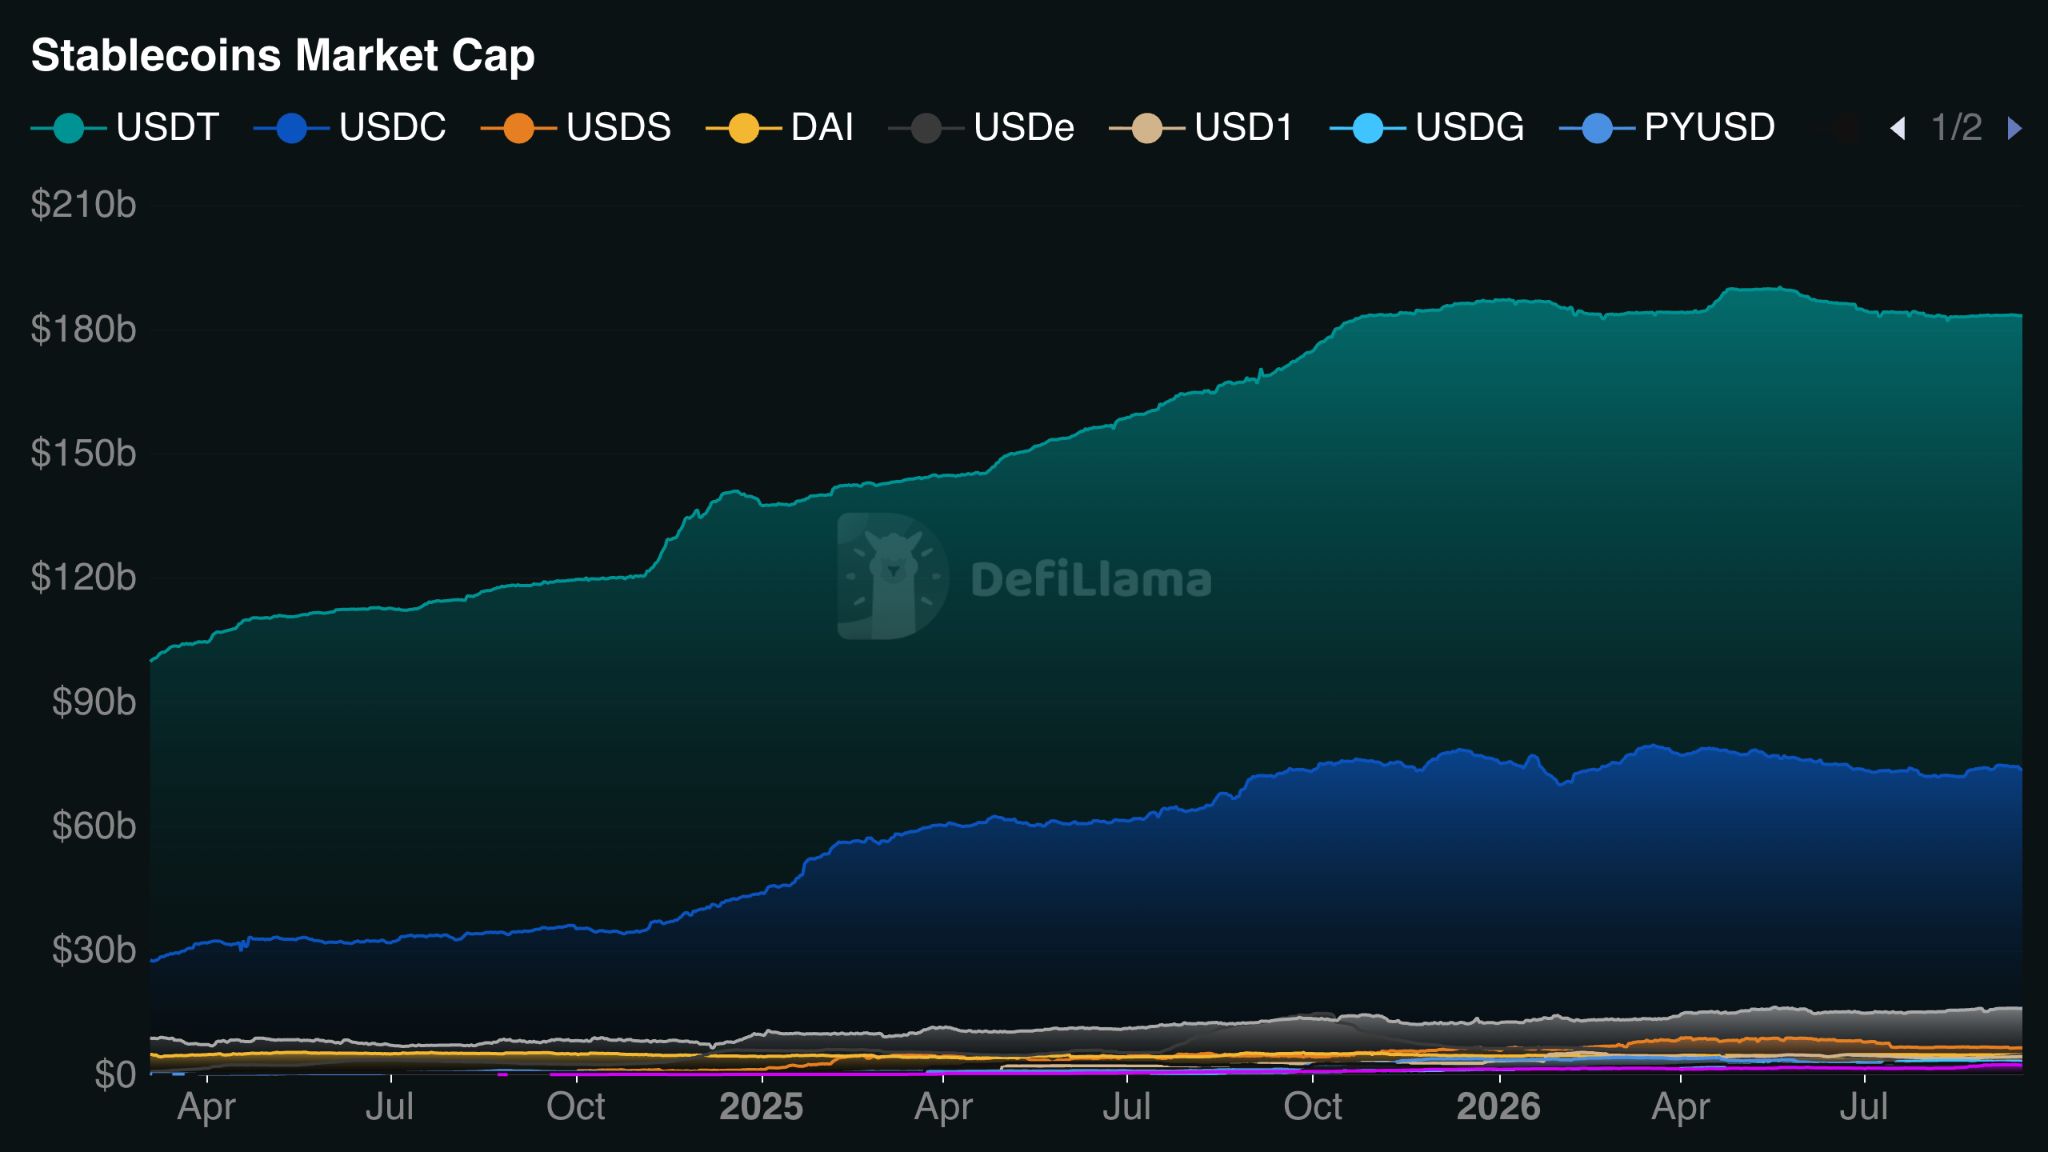 Piyasa Değeriyle Stablecoin’ler. Kaynak: DefiLama
İşte bankaların girmeye hazırlandığı pazar bu. Avantajları ise gayet net: Arkasında bilinen bir isim olan token ve işler ters giderse muhatap olabilecekleri bir regülatör büyük bir fark yaratıyor.
Ancak güven, token yalnızca kabul gördüğü yerlerde işe yarıyor ve burada hâlâ bağımsızlar öne çıkıyor.
Triple-A’den Barbier, bağımsız stablecoin’lerin hem bağımsızlık hem de ağ avantajına sahip olduğunu söylüyor.
‘Banka, cüzdan, ödeme sağlayıcı ve blockchain’lerin arasında özgürce dolaşabiliyorlar; tek bir kurumun ekosistemiyle sınırlı değiller.’ dedi.
Ayrıca bankanın çıkardığı bir stablecoin’in kendi ağı içinde çok iyi çalışabileceğini ancak asıl sorun ödemenin banka dışına çıkması gerektiğinde ortaya çıktığını dile getirdi.
‘Sınır ötesi iş yapan şirketler, farklı kurum, platform ve piyasalara aktarılabilen paraya ihtiyaç duyar. Yani mesele token’ı kimin çıkarabileceği değil, kimin parası en az sürtünmeyle en uzağa gidebilir; asıl yarış bu.’ diye belirtti.
Witt ise bu sürtünmenin kaynağını belli ülkelere bağlıyor: Özellikle dolar bulmanın zor olduğu ülkeler.
‘Bir banka konsorsiyumu coin’i, New York’ta kurumsal takas için harika olabilir ama Lagos’ta P2P masasında ya da Buenos Aires’teki bir tedarikçinin kullandığı veya tuttuğu dolar bu olmaz; bu, on yıldır koridor koridor büyütülmüş olan USDT’dir. Halen dolaşımdaki 184,6 milyar dolarlık varlığının neredeyse tamamı ABD onayı olmadan işlem görüyor.’ dedi.
Bütün bunlar bankaların oyunu kaybettiği anlamına gelmiyor. StraitsX’ten Liu şöyle çiziyor ayrımı:
‘Stablecoin’leri sadece rakip olarak gören bankalar, aradan çıkarılma riskiyle karşılaşır. Ancak onları ödeme ve hazine sistemine entegre edenler, ödeme akışlarının bir sonraki dalgasından pay kapabilir.’ diye belirtti.
Konsorsiyum coin’i eğer takvim tutarsa 2027’nin ilk yarısında hazır olacak. O zamana kadar gerekli koridorlar çoktan başka bir dolar üzerinden oturmuş olacak. Arc zaten kullanıma açıldı. Open USD’nin gelmesine aylar kaldı. Kısacası bankalar, ikinci yarısı bitmek üzere olan bir oyunun kurallarını yeni yazıyor.
Orijinal Bankalar stablecoin peşinde: Sebebi ne, sizi nasıl etkiler? hikayesini Kamina Bashir tarafından tr.beincrypto.com ’da okuyun