

Eine Schuldenkrise der USA rückt näher, da die Renditen für zehnjährige Staatsanleihen 5% überschreiten und die Zinskosten mehr als 1 Billion USD betragen. Dennoch liegt das Wachstum vor Inflation mit 8,5% immer noch deutlich über dem durchschnittlichen Zinssatz von 3,4% für diese Schulden.
Das Bureau of Economic Analysis misst diese 8,5% als annualisierte Wachstumsrate für das zweite Quartal. Der durchschnittliche Zinssatz von 3,4% bezieht sich allerdings teilweise auf ältere Anleihen, und TD Securities weist darauf hin, dass die Kosten steigen, wenn diese Anleihen fällig werden.
Warum haben 5%-Renditen keine US-Schuldenkrise ausgelöst?
Die Renditen erreichten am vergangenen Donnerstag ein 24-Jahres-Hoch, aber die USA refinanzieren ihre Schulden nicht auf einmal. TD Securities gibt an, dass die durchschnittliche Laufzeit der US-Schulden etwa 5,9 Jahre beträgt.
Anleihen ohne kurzfristige Papiere haben immer noch einen durchschnittlichen festen Zinssatz von 3,1%.
TD schätzt die Zinskosten für das Haushaltsjahr 2026 auf rund 1,1 Billionen USD. Für 2027 erwartet TD Kosten von 1,4 Billionen USD und für 2029 sogar 1,6 Billionen USD, sofern die Renditen bleiben.
Außerdem rechnet das Congressional Budget Office damit, dass die öffentlichen Schulden im Jahr 2026 etwa 101% des Bruttoinlandsprodukts (BIP) erreichen.
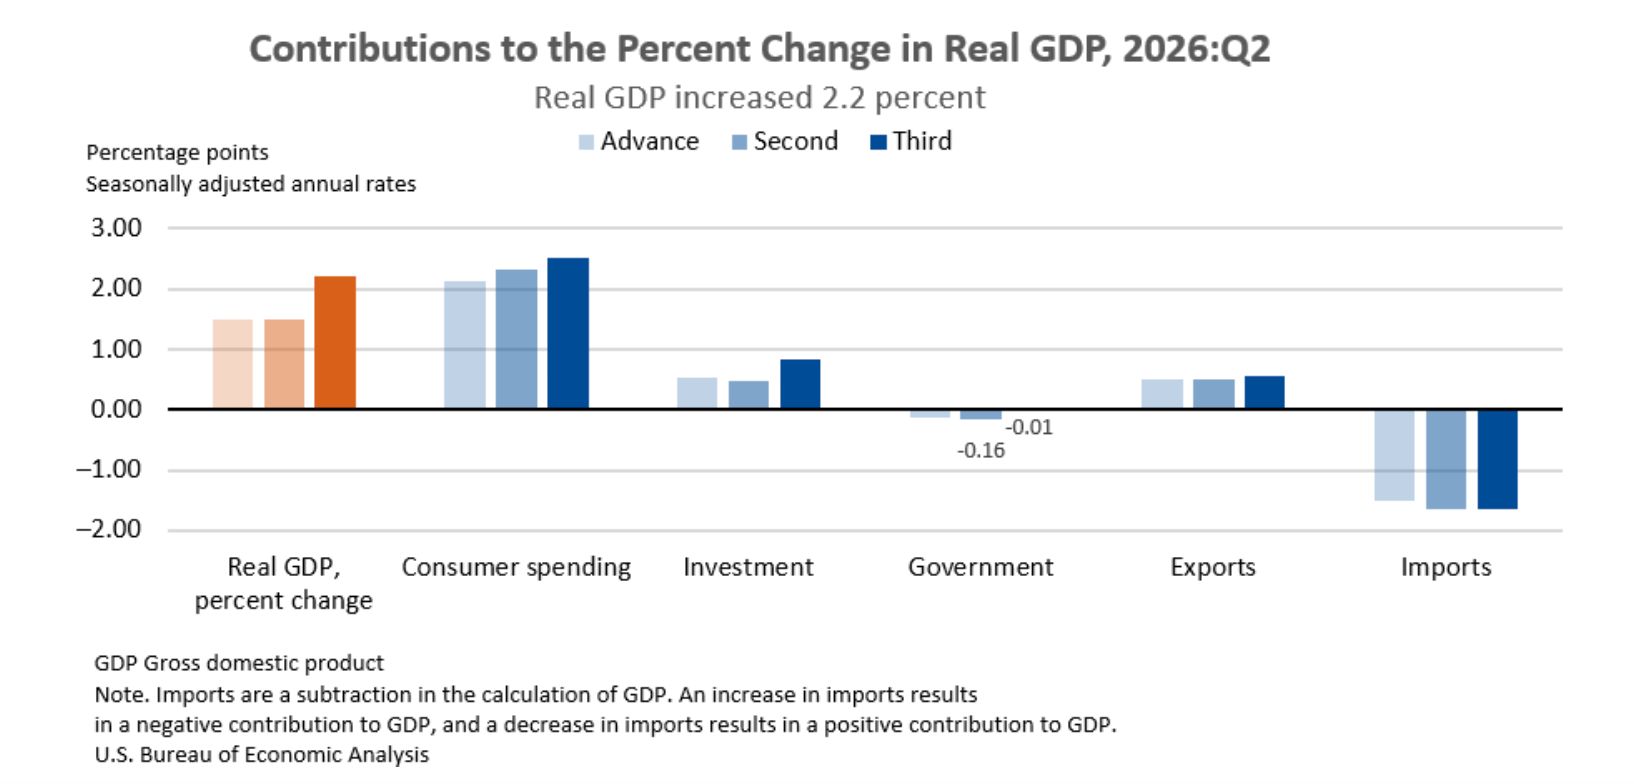 Verbraucherausgaben haben im zweiten Quartal das reale BIP um etwa 2,5 Punkte erhöht, während Importe rund 1,6 Punkte abgezogen haben. Quelle: US Bureau of Economic Analysis
„Eine Fiskalkrise steht uns noch nicht direkt bevor."
Gennadiy Goldberg und Molly Brooks, Strategen bei TD Securities, in einem Bericht, zitiert von CNBC
Was könnte die Rechnung für Washington kippen?
TD verbindet den Renditeanstieg zum Teil mit einer stärkeren Wirtschaft, erwarteten Zinserhöhungen der Federal Reserve und höheren Ölpreisen. Ebenso nennt Ian Lyngen, Leiter der US-Zinsstrategie bei BMO Capital Markets, das tatsächliche und erwartete Wachstum als Grund.
Matthew Reese, Leiter der globalen Anleihe-Strategien bei L&G Asset Management, warnt, dass sich die Lage verschlechtert, wenn das nominelle Wachstum nachlässt. Allerdings hebt er hervor, dass Japan trotz höherer Schulden und schwachem Wachstum eine Krise vermeiden konnte.
In einer Umfrage von BMO sehen 42% der Befragten den Wohnungsmarkt als erstes Opfer höherer inflationsbereinigter Zinsen, gefolgt von Aktien mit 26%. Dagegen sehen nur 1% den Arbeitsmarkt betroffen.
Unterdessen fiel der Hang Seng Index in Hongkong am Freitag um bis zu 3%, da die Kopplung der Währung US-Renditen importierte.
Stabilität scheint dabei vom Wachstum abzuhängen. Lyngen sagt, dass nur klare Beweise für eine Schwäche der Wirtschaft oder von Risiko-Assets die Renditen dauerhaft bremsen können.
Lesen Sie die Originalgeschichte 8,5-%-Wachstum vs. 3,4-%-Zinsen: So schützt die Mathematik vor der US-Schuldenfalle von Darryn Pollock auf de.beincrypto.com