

L'économie mondiale entre dans une période dangereuse, mais un effondrement de type Grande Dépression reste une possibilité encore lointaine.
Un ralentissement économique prolongé, de nouvelles corrections sur les marchés boursiers et une éventuelle récession dans certaines grandes économies constituent des risques bien plus crédibles.
Ce qui est plus préoccupant, c'est la combinaison de ces problèmes qui se développent simultanément.
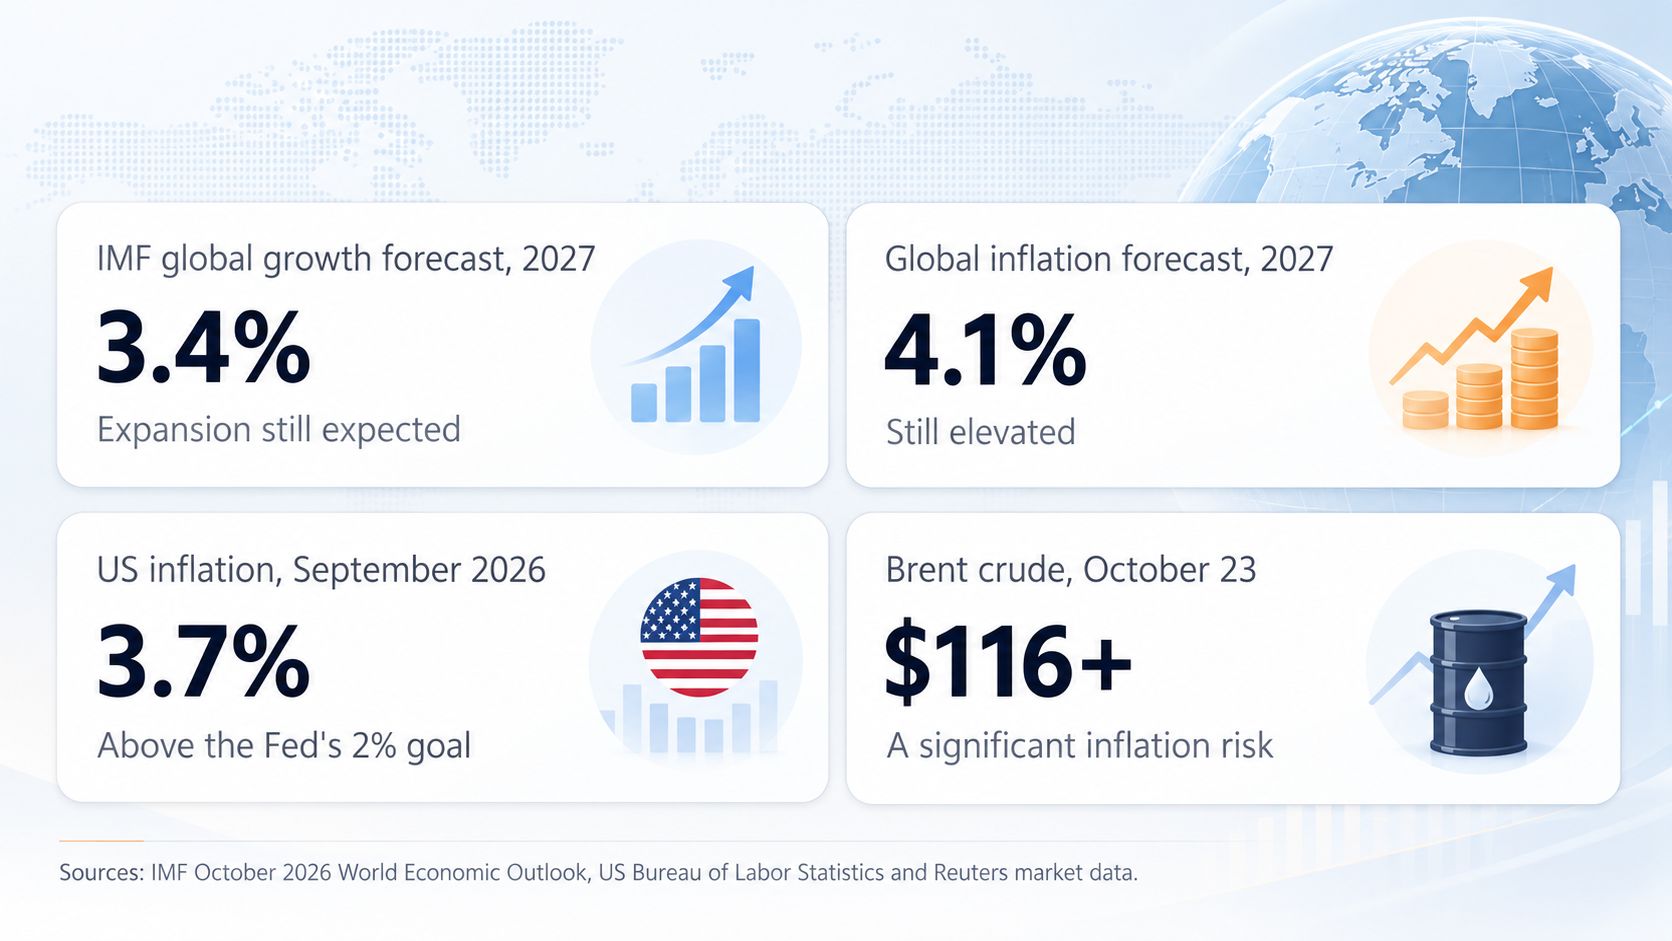
Wall Street se demande si les investissements colossaux dans l’IA généreront suffisamment de profits. L’économie intérieure chinoise reste faible. La guerre au Moyen-Orient a fait grimper le prix du pétrole au-dessus de 117 $ le baril. L’inflation reste persistante et les gouvernements disposent de moins de marge de manœuvre financière pour soutenir leurs économies.Pris individuellement, ces problèmes sont gérables. Ensemble, ils augmentent la probabilité d’un ralentissement plus grave.
Ce que révèlent les dernières données économiques
Il existe une différence importante entre un krach des marchés financiers et une crise économique. Les actions peuvent chuter de 30 % sans provoquer une dépression mondiale.
La situation devient beaucoup plus dangereuse lorsque la baisse des prix des actifs entraîne des défauts de paiement, réduit le crédit et pousse les entreprises à diminuer leurs investissements et à supprimer des emplois.
Nous avons des signes de cette première étape, mais les indices d’un effondrement économique mondial restent bien plus faibles.
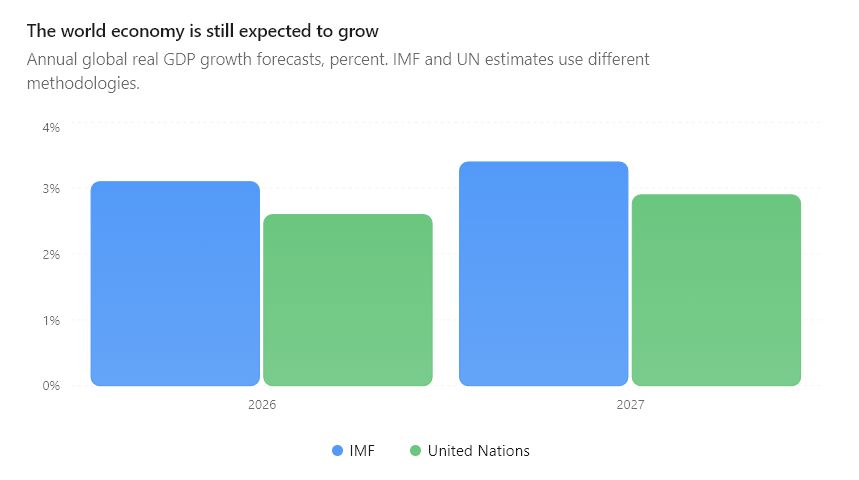
Cependant, ces prévisions reposent sur des hypothèses concernant les approvisionnements énergétiques, les conditions financières et les investissements, qui pourraient se détériorer. Les projections du FMI se basaient sur les données disponibles jusqu’au 1er octobre, avant les derniers remous sur les marchés.
Le plus grand sujet d'inquiétude est que l'économie mondiale est devenue anormalement dépendante de quelques sources de croissance alors que ses mécanismes de sécurité traditionnels sont sous pression.
L’économie de l’IA, le principal risque de 2027
Les dépenses liées à l’IA sont devenues un moteur significatif de croissance des investissements aux États-Unis. Elles ont également soutenu les exportations des fabricants de puces asiatiques et généré des commandes pour les entreprises qui construisent des data centers.
Une forte réduction des dépenses en IA affecterait un ensemble de secteurs bien plus large que celui des seules valeurs technologiques.
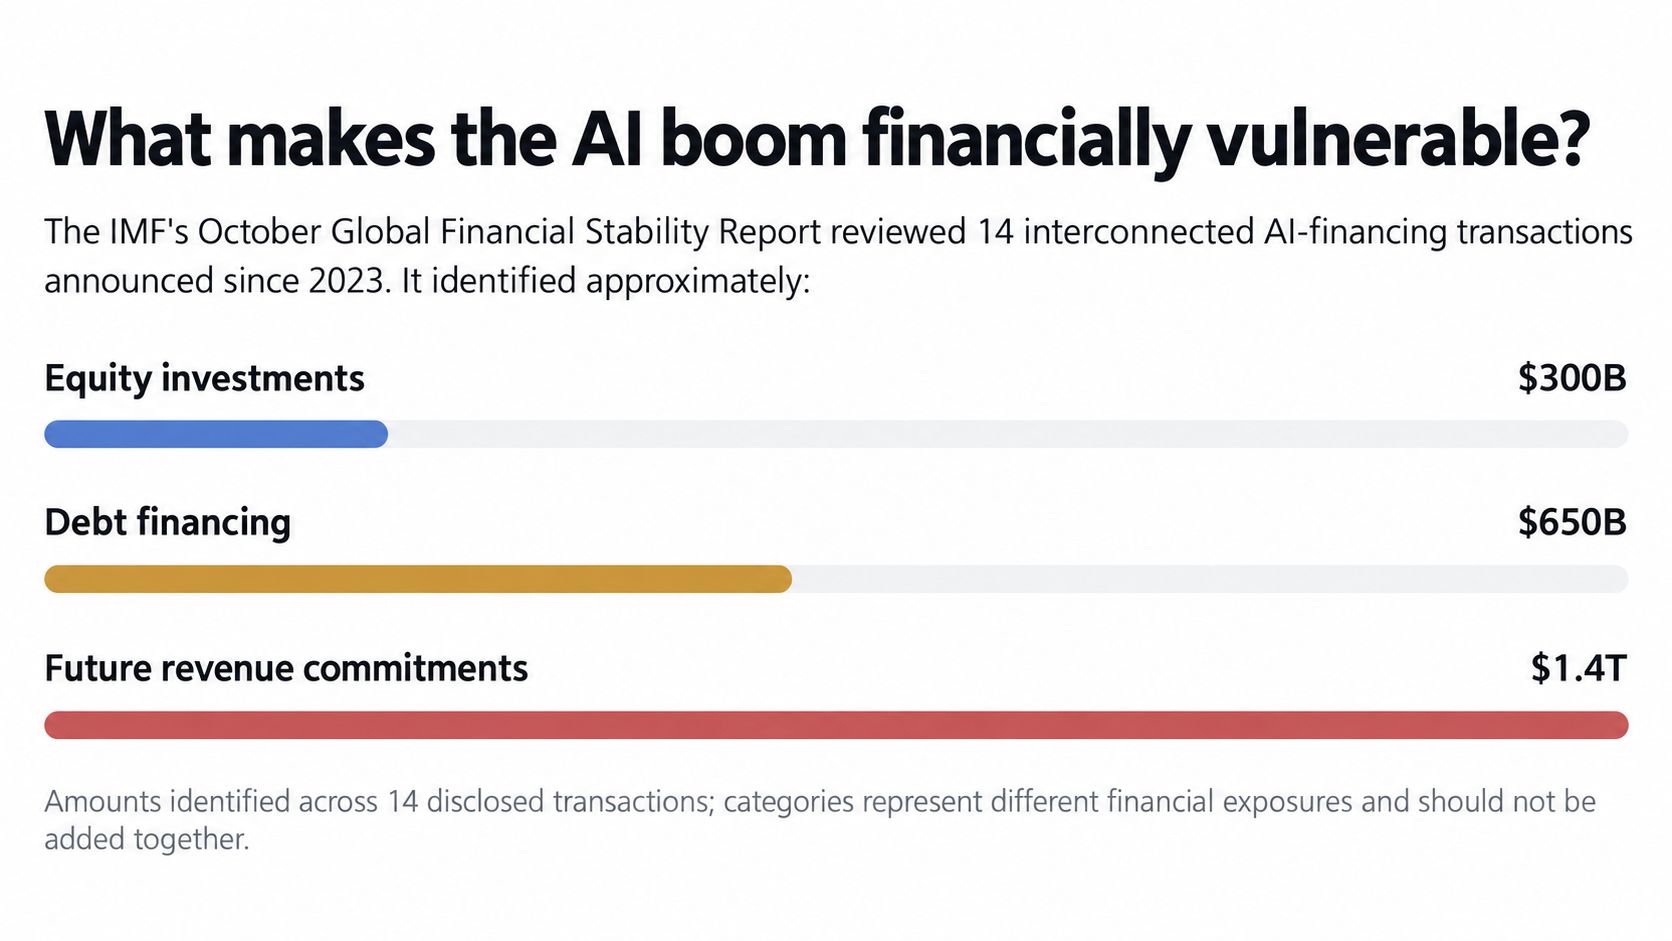
Le problème réside dans le financement interconnecté.
Une entreprise d’IA peut recevoir des fonds d’un investisseur technologique puis s’engager à acheter des services de calcul auprès de cet investisseur. Ces engagements d’achats futurs permettent de justifier de nouveaux investissements en infrastructures et de nouveaux emprunts.
Si les revenus de l’entreprise d’IA déçoivent, de nombreuses sociétés peuvent en pâtir simultanément. La part de l’investisseur perd de sa valeur, les revenus attendus des services deviennent incertains, et les créanciers s’inquiètent du remboursement.
Le FMI identifie explicitement ce financement interconnecté comme un canal potentiel de propagation d’un stress financier plus large.
Le scénario économique le plus redouté serait une série de faillites dans les infrastructures liées à l’IA, suivie de l’annulation massive de projets de data centers. Cela signifierait que la crise dépasserait alors la seule baisse des valorisations boursières.
À ce jour, rien n’indique un effondrement sectoriel de cette ampleur.
Le pétrole et l’inflation au cœur de tous les cauchemars financiers
Le deuxième grand risque est constitué par le conflit au Moyen-Orient.
Le Brent a atteint environ 116–117 $ le 23 octobre, tandis que le rendement des bons du Trésor américain à 10 ans avoisinait les 5 %.
Ces deux chiffres placent les banques centrales dans une situation inconfortable.
Prenons le cas où les entreprises commencent à perdre des clients et où le chômage augmente.
En temps normal, une banque centrale pourrait réagir en abaissant les taux d’intérêt. Un financement moins cher aiderait alors les ménages et les entreprises.
Mais si le prix du pétrole reste élevé, l’inflation pourrait demeurer soutenue. Une baisse marquée des taux pourrait alors accentuer les pressions inflationnistes.
President Trump keeps boasting that the Strait of Hormuz is open and that more oil is coming out of the Strait than before the war.
— Steve Hanke (@steve_hanke) October 23, 2026
If that's true, why is the price SOARING?
SOMETHING DOESN'T ADD UP.
2+2≠5 pic.twitter.com/rjiEzEJKEY
Dans ses prévisions d’octobre, le FMI estime qu’un conflit durable au Moyen-Orient, maintenant le pétrole au-dessus de 130 dollars jusqu’au premier trimestre 2027, pourrait réduire la croissance mondiale de l’an prochain d’environ 0,5 point de pourcentage.
La Chine peut-elle déclencher une récession mondiale ?
Les difficultés économiques de la Chine sont importantes, car il s’agit de l’une des plus grandes économies manufacturières et d’un grand consommateur de matières premières.
La crise immobilière a entamé la confiance des ménages. La faiblesse de la consommation pèse sur les revenus des entreprises, qui baissent leurs prix pour attirer les clients.
Il existe deux canaux possibles de retombées à l’international.
Premièrement, un ralentissement des importations chinoises. Si la construction et le secteur manufacturier chinois réduisent leurs achats, les producteurs et exportateurs de matières premières ailleurs dans le monde risquent d’en souffrir.
Deuxièmement, une concurrence accrue à l’exportation. Les industriels chinois, confrontés à une demande intérieure faible, pourraient chercher davantage de clients à l’étranger.
Des produits meilleur marché pourraient contribuer à contenir l’inflation dans les pays importateurs, tout en mettant sous pression les fabricants concurrents et en augmentant les tensions commerciales.
🚨 ABSOLUTE BLOODBATH IN GLOBAL MARKETS
— Bull Theory (@BullTheoryio) October 23, 2026
TRILLION has been wiped out from global stock markets from their yearly highs.
🇰🇷 South Korea: -43%, wiped out https://twitter.com/BullTheoryio/status/2113716493942956120.15T
🇮🇩 Indonesia: -42.39%, wiped out https://twitter.com/BullTheoryio/status/2113716493942956120 .40T
🇹🇷 Turkey: -29%, wiped out https://twitter.com/BullTheoryio/status/2113716493942956120 .12T
🇨🇳 China: -19%, wiped out .90T
🇭🇰 Hong… pic.twitter.com/ZKxGg5mb3e
La situation de la Chine continue de peser sur la croissance mondiale. Un scénario encore plus dangereux impliquerait la faillite désordonnée de grandes institutions financières ou une détérioration soudaine de l’accès au crédit.
La Chine conserve encore un contrôle étatique important sur son système bancaire et une capacité d’intervention, ce qui peut limiter la contagion financière à court terme.
Cela n’élimine toutefois pas le coût d’une faiblesse économique prolongée.
Nous Pourrions Ne Pas Assister à une Nouvelle Grande Dépression, Pour le Moment
Plusieurs signes importants montrent que le système financier fonctionne toujours.
Le chômage aux États-Unis reste relativement bas. Le taux de chômage en septembre était de 4,2 %. Les créations d’emplois sont faibles, avec seulement 29 000 nouveaux postes, mais nous n’avons pas encore constaté de vagues massives de licenciements propres à une véritable crise économique.Les nouvelles demandes d’allocations chômage sont contenues. Les inscriptions hebdomadaires sont tombées à 194 000 lors du dernier rapport, leur niveau le plus bas depuis trois mois.
Les marchés du crédit d’entreprise fonctionnent globalement. Les spreads de crédit sur les obligations américaines à haut rendement étaient proches de 3,27 points de pourcentage au 21 octobre. À titre de comparaison, ces spreads approchaient 20 points lors de la crise de crédit de 2008. La situation actuelle n’indique donc pas un blocage généralisé du crédit.
Le FMI décrit également le système bancaire mondial comme globalement résilient, tout en mettant en garde contre des vulnérabilités au niveau du crédit privé et des stratégies d’investissement hautement endettées.
La comparaison la plus pertinente se situe donc davantage avec la correction technologique du début des années 2000, à laquelle s’ajoutent des risques énergétiques et sur la dette souveraine.
Une crise comparable à celle de 2008 deviendrait plus probable si les pertes se propageaient sur les marchés du crédit, si de grands prêteurs entraient en difficulté et si l’accès au financement se détériorait brutalement.
Une dépression semblable à celle des années 1930 nécessiterait une dégradation beaucoup plus sévère et prolongée de l’activité économique.
Aucune de ces situations n’est établie au vu des éléments dont dispose actuellement le marché.
September 2022. Unemployment: 5.7 million.
— Casey Donaldson (@caseyjdonaldson) October 23, 2026
September 2026. Unemployment: 7.1 million.
Up 1.4 million. Up 24%.
Inflation still high. Rates still rising. Purchasing power still falling.
Soft landing confirmed. pic.twitter.com/bp94UZBMjd
4 scénarios possibles pour 2027
Une analyse plus large permet de diviser les 12 à 18 prochains mois en quatre scénarios.
Ces estimations de probabilité reflètent mon appréciation subjective des éléments actuels. Elles ne proviennent pas d’un modèle de prévision calibré.
Scénario le plus probable : correction de marché douloureuse, croissance économique maintenue
Les valeurs technologiques subissent une nouvelle revalorisation. La croissance des investissements dans l’IA ralentit, le pétrole finit par se stabiliser et l’économie mondiale poursuit une expansion inégale.
Les marchés actions demeurent volatils, mais les investisseurs diversifiés pourraient observer des rebonds avant que les indicateurs économiques ne s’améliorent de façon notable.
Risque significatif à la baisse : stagflation et récessions régionales
Des prix de l’énergie élevés perdurent. La consommation des ménages faiblit et les entreprises réduisent leurs investissements. Une ou plusieurs grandes économies entrent en récession, tandis que la croissance mondiale reste faible mais positive.
Les actions pourraient connaître un marché baissier durable, et les banques centrales disposent d’une marge de manœuvre limitée pour stimuler la croissance.
Scénario de forte baisse : récession mondiale synchronisée et tensions financières
Les investissements en IA chutent brutalement, les défauts de paiement se multiplient chez les emprunteurs fragiles et les établissements financiers restreignent l’octroi de crédit. Le chômage augmente, la demande recule, créant ainsi un cercle vicieux entre les principales économies.
Ce scénario ressemblerait à certains aspects de 2008, avec des pertes importantes sur les actifs risqués.
Quelles conséquences pour les marchés crypto ?
Les investisseurs crypto doivent être particulièrement attentifs car leurs portefeuilles peuvent être fortement exposés aux fluctuations de la liquidité mondiale.
Le Bitcoin s’échangeait aux alentours de 82 000 $ le 23 octobre. Les ETF Bitcoin au comptant américains ont enregistré environ 636 millions de dollars de sorties nettes le 22 octobre, après trois jours de fortes entrées.
La plateforme institutionnelle Talos a estimé que la corrélation sur 30 jours entre le Bitcoin et le Nasdaq avoisinait 0,6 au 22 octobre. Cela indique une co-mobilité positive significative récemment, même si la relation évolue dans le temps.
| Environnement de marché | Implications probables |
| Correction sur les actions menées par l’IA | Le Bitcoin pourrait rester volatil, avec des pertes concentrées sur les altcoins spéculatifs |
| L’inflation et les taux élevés persistent | Le coût du crédit demeure élevé ; les actifs crypto sensibles à la liquidité sont sous pression |
| Récession et désendettement forcé | Le Bitcoin et les altcoins pourraient reculer fortement alors que les investisseurs cherchent à dégager des liquidités |
| L’inflation recule et la liquidité s’améliore | La conjoncture pourrait se montrer plus favorable à une reprise des crypto |
L’élément crucial est que l’on ne peut présumer que le Bitcoin protège un portefeuille en cas de panique financière soudaine.
Un actif peut s’appuyer sur une thèse de rareté à long terme et malgré tout s’effondrer fortement lorsque les investisseurs ont un besoin urgent de liquidités.
Les traders devront se montrer particulièrement prudents vis-à-vis des altcoins à l’approche de 2027. Beaucoup affichent une liquidité moindre et dépendent fortement de la demande spéculative. Certains ne se relèveront peut-être pas même si le Bitcoin atteint de nouveaux sommets.
Une évolution positive est envisageable pour la crypto à plus long terme. Si l’inflation baisse suffisamment pour permettre aux banques centrales d’assouplir leur politique monétaire tout en préservant la stabilité financière, le Bitcoin pourrait profiter d’une amélioration de la liquidité.
Mais des baisses de taux agressives en période de crise financière ne provoqueraient pas nécessairement un rallye instantané sur la crypto. Les ventes forcées interviendraient généralement en premier.
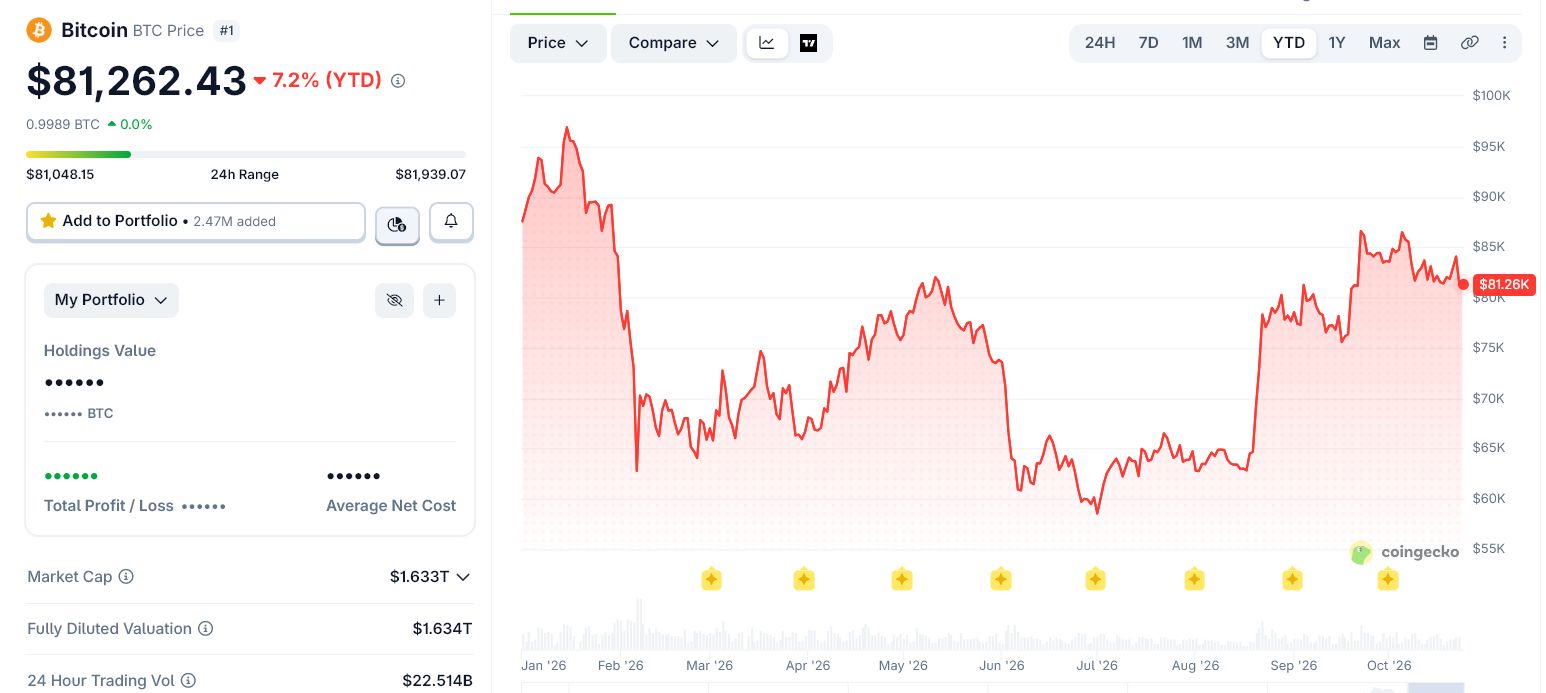 Volatilité extrême de Bitcoin en 2026. Source : CoinGecko
5 signaux d’alerte à surveiller en 2027
| Indicateur | Ce qui m’inquiéterait davantage |
| Résultats financiers des entreprises d’IA | Les grandes entreprises commencent à réduire leurs dépenses en data centers car les rendements attendus déçoivent |
| Prix du pétrole | Le Brent reste durablement au-dessus de 120–130 dollars |
| Chômage aux États-Unis | Une hausse persistante de 4,2 % vers 5 % ou plus |
| Spreads de crédit des entreprises | Les spreads high yield US s’élargissent fortement, notamment au-delà de 5–6 points de pourcentage |
| Banques et crédit privé | Les défauts de paiement s’accentuent et les prêteurs réduisent considérablement l’accès au financement |
Ce sont des seuils de surveillance, et non des déclencheurs précis de récession.
Si le prix du pétrole baisse, que les marchés du crédit restent stables et que les résultats des entreprises se maintiennent, les perspectives mondiales pourraient s’améliorer considérablement.
Lisez l’article original Perspectives économiques mondiales 2027 : allons-nous vers une nouvelle crise financière ? par Mohammad Shahid sur fr.beincrypto.com