

L’esplosivo debutto di Robinhood Chain nelle prime due settimane ha riportato alla luce una vecchia domanda. Ethereum è davvero morto, oppure un intermediario che serve quasi 28 milioni di clienti ha appena fornito la prova più solida che, silenziosamente, Ethereum sta in realtà vincendo?
Il layer-2 è stato lanciato il 1° luglio, costruito con la tecnologia Arbitrum e utilizza Ether (ETH) come token nativo per il gas. Ethereum finalizza le sue transazioni e archivia i suoi dati, anche se gli analisti sono fortemente divisi su chi ne catturi il valore.
Perché Robinhood Chain rafforza la bull run di Ethereum
Travis Kling, fondatore di Ikigai Asset Management, si è chiesto questa settimana se aziende reali siano davvero interessate alle attuali L1 e L2. Ha citato Robinhood, SWIFT, Stripe e Canton di Wall Street come prova che preferiscono avere la propria blockchain.
Honest question-
— Travis Kling (@Travis_Kling) July 9, 2026
- Robinhood has its own blockchain
- SWIFT has its own blockchain
- Stripe has its own blockchain
- Wall St has its own blockchain (Canton)
Isn’t it now obvious that real companies doing real things have no interest in existing L1/2s?
Tuttavia, l’architettura di Robinhood contraddice questa premessa. Robinhood Chain è un layer-2 di Ethereum, una rete separata che eredita la sicurezza di Ethereum.
Il regolamento finale avviene su Ethereum, il che significa che la rete principale conserva il registro definitivo delle transazioni. Il bridge ufficiale non necessita di validatori terzi e ETH è il token di gas nativo.
In altre parole, Robinhood non ha rifiutato Ethereum. Ha semplicemente deciso di non condividere la catena con altri progetti, scegliendo comunque Ethereum come rete madre per la propria infrastruttura.
La chain rappresenta inoltre il coronamento di una precisa strategia in due fasi. Robinhood ha lanciato la prima generazione di Stock Tokens su Arbitrum One a giugno 2025, testando la domanda su un’infrastruttura condivisa per un anno, per poi passare a una propria chain.
A new beginning for the future of finance. It’s almost time to Catch a Token.
— Robinhood (@RobinhoodApp) June 30, 2025
Tune in as we livestream in Cannes, France to make our biggest crypto announcements of the year.
Live today at 5:00pm CEST/11:00am ET. https://t.co/g2tVe85G4W pic.twitter.com/3i7UDua2Gz
Secondo l’Arbitrum Foundation, la sua testnet pubblica ha processato oltre 200 milioni di transazioni prima del lancio della mainnet.
La logica commerciale rispecchia la decisione di Coinbase di costruire Base come layer-2 di Ethereum nel 2023. Entrambe le aziende cercavano controllo, funzionalità personalizzate ed economia prevedibile, senza dover avviare da zero un nuovo set di validatori, un bridge e una base di liquidità.
In particolare, nessuna delle due aziende ha lanciato un token proprietario per il gas. ETH già copre i servizi della layer-1, offre grande liquidità e permette di evitare le complessità legali e distributive legate a un nuovo token.
Il caso d’uso del prodotto è concreto. Robinhood afferma che ora gli Stock Tokens sono scambiati 24/7 tramite il suo wallet in oltre 120 Paesi, con un market su Uniswap operativo sin dal primo giorno. L’Arbitrum Foundation indica una latenza della chain di 100 millisecondi. Queste specifiche richiedevano una chain dedicata, ma mai una nuova layer-1.
I primi risultati confermano la scelta. In sole due settimane, la rete ha superato Ethereum per volume sugli exchange decentralizzati (DEX), classificandosi terza a livello globale con circa 811 milioni di dollari giornalieri.
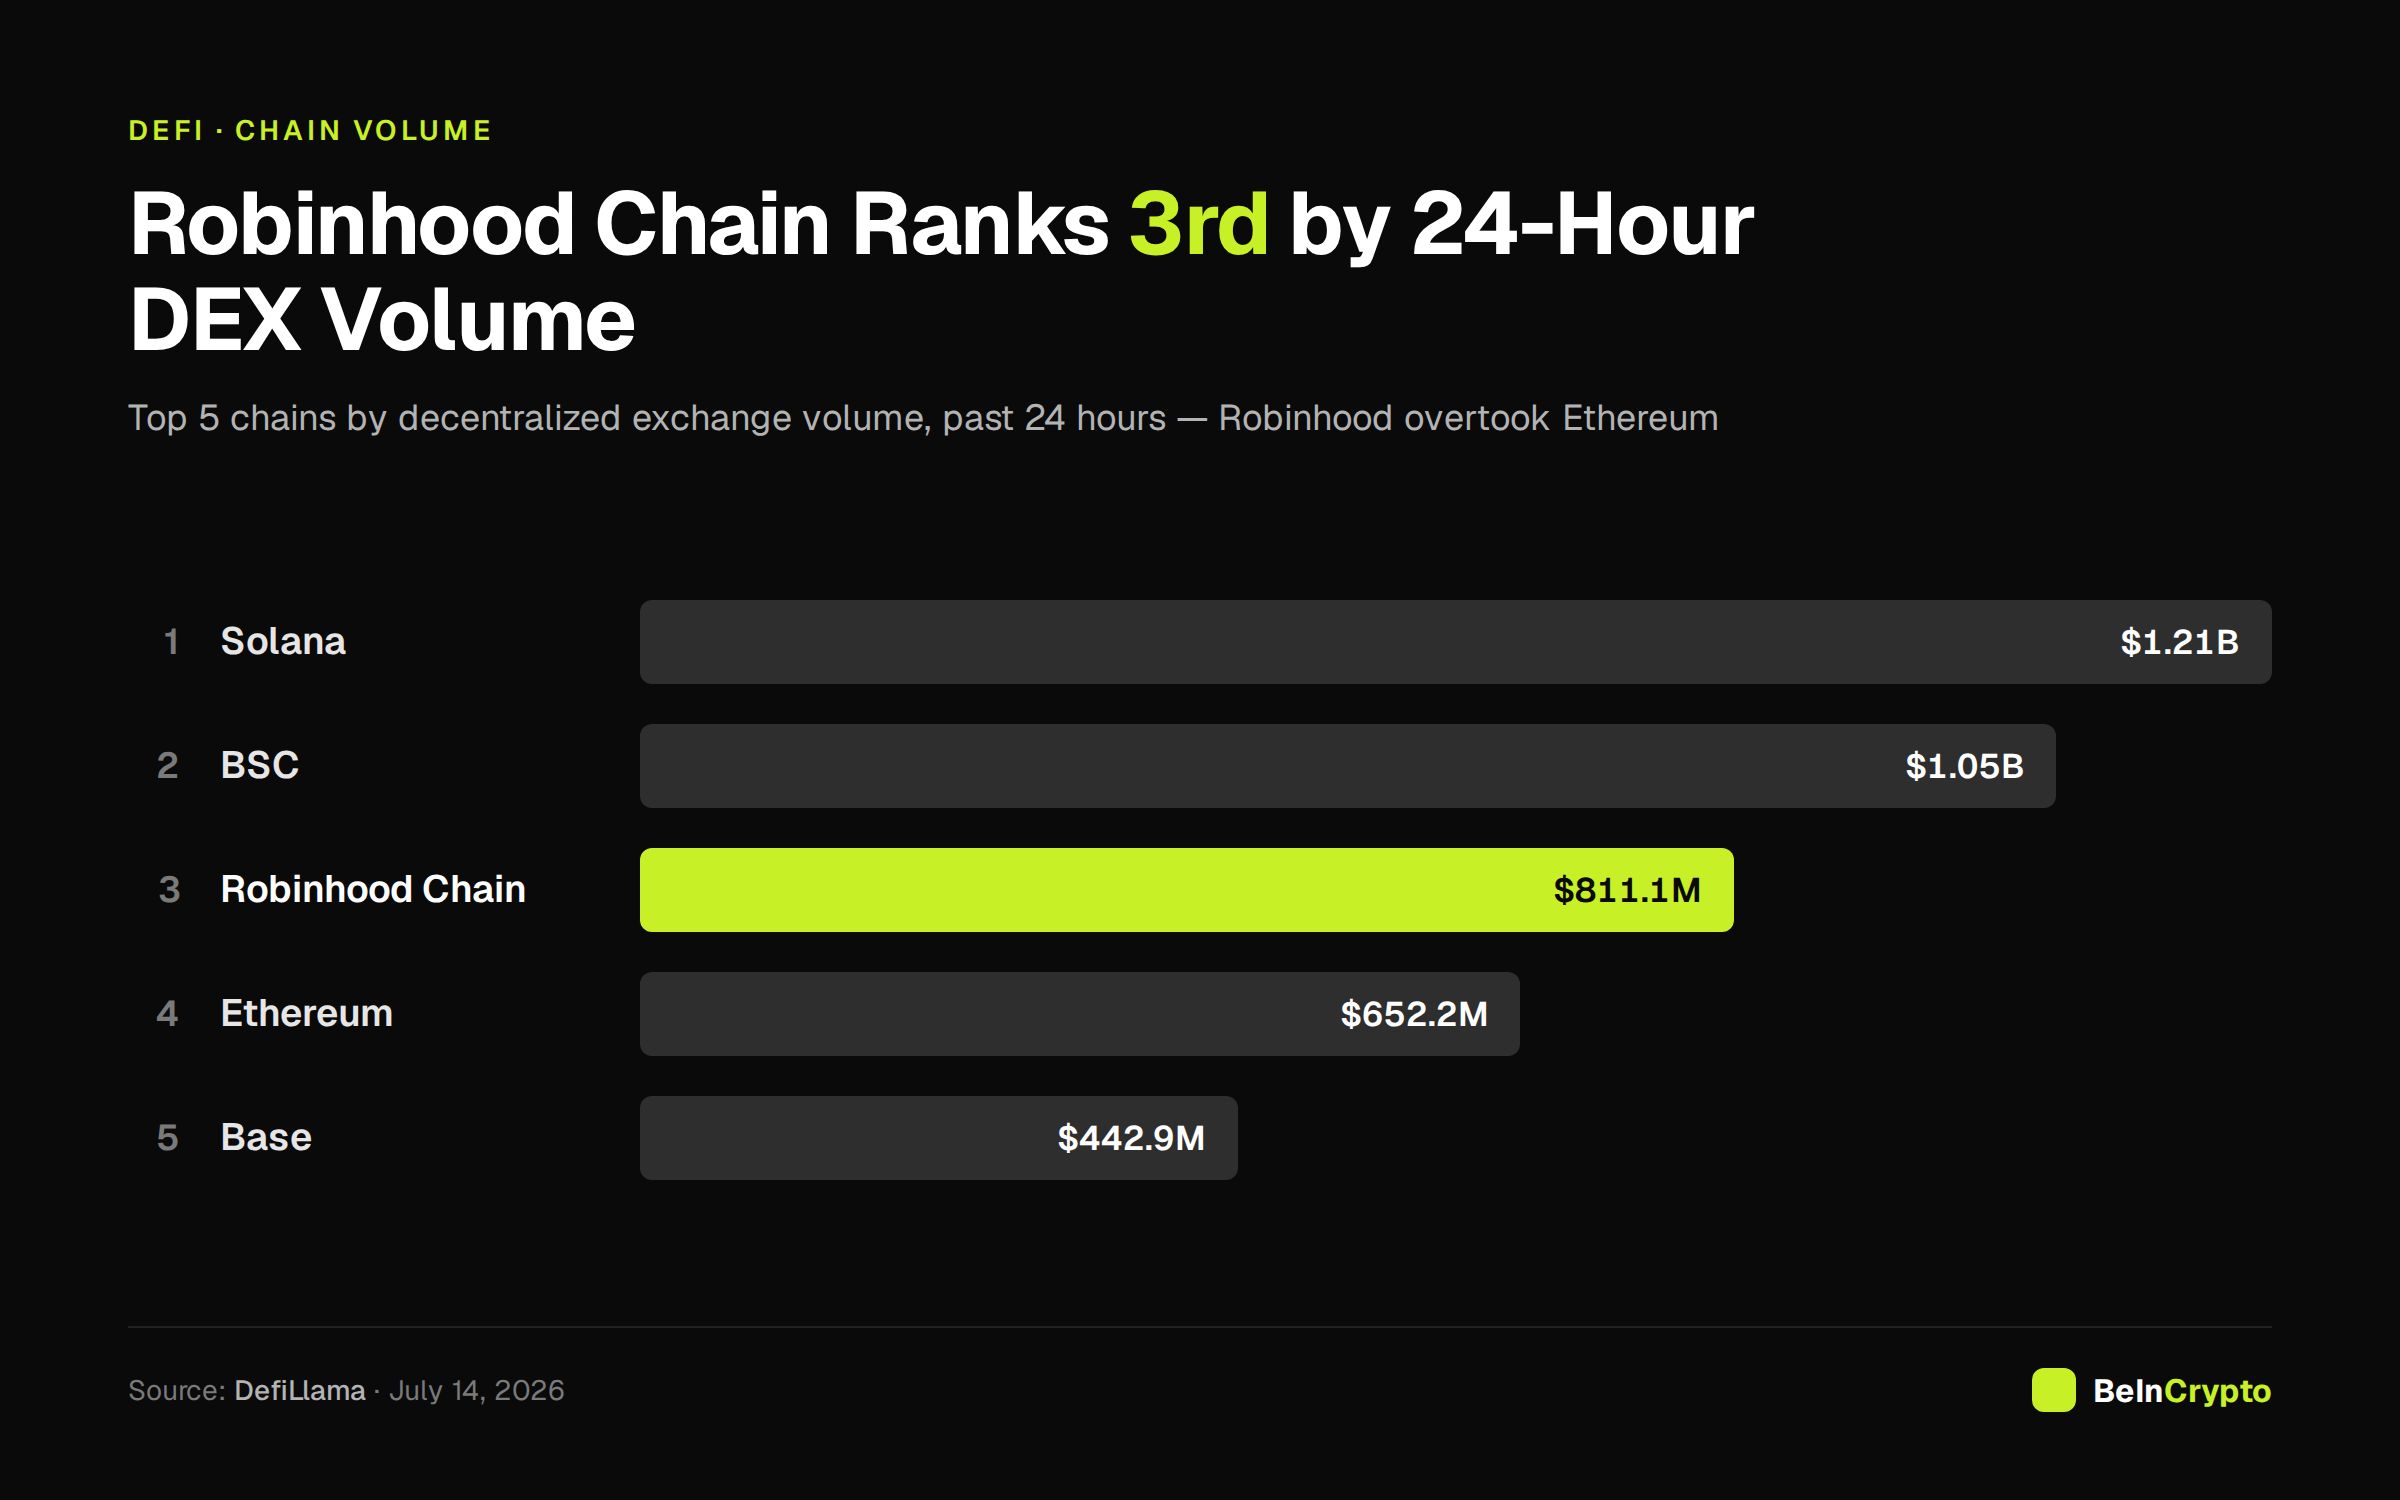 Robinhood Chain, volume DEX nelle 24 ore superiore a Ethereum. Fonte: BeInCrypto
Nel frattempo, il prediction market di World ha preannunciato un possibile abbandono di Solana per effettuare un nuovo deploy su Robinhood Chain. Anche se non è ancora chiaro se il passaggio sia avvenuto, il prediction market riconosce che la rete è già in movimento.
Sulla stessa linea, il trader Borovik ha sostenuto che il lancio è bullish perché chiunque sviluppi un L2 necessita comunque di ETH come gas.
Robinhood chain is very bullish for ETH
— borovik (@3orovik) July 13, 2026
Remember, ETH is just the gas token
Anyone can launch an L2 and use ETH for gas
It doesn’t matter if everyone stops using Ethereum, because ETH will always be in demand as long as people want to use L2s
Send ETH to ,000 already!!
Nel frattempo, l’analista Miles Deutscher ha dichiarato che sta già allocando capitale su progetti attivi sulla nuova chain.
"Personalmente sto investendo una piccola parte e facendo DCA in alcuni dei progetti principali su Robinhood Chain (non necessariamente con forte convinzione, ma voglio sfruttare un potenziale upside se questo momentum prosegue)", ha spiegato Deutscher.
Vuoi altre analisi come questa? Iscriviti alla newsletter quotidiana dell’Editor Harsh Notariya qui.
Le tesi ribassiste: Ethereum svende la propria sicurezza?
Lorenzo Valente, ricercatore presso Ark Invest, ha pubblicato su X (Twitter) i numeri alla base di questo disagio.
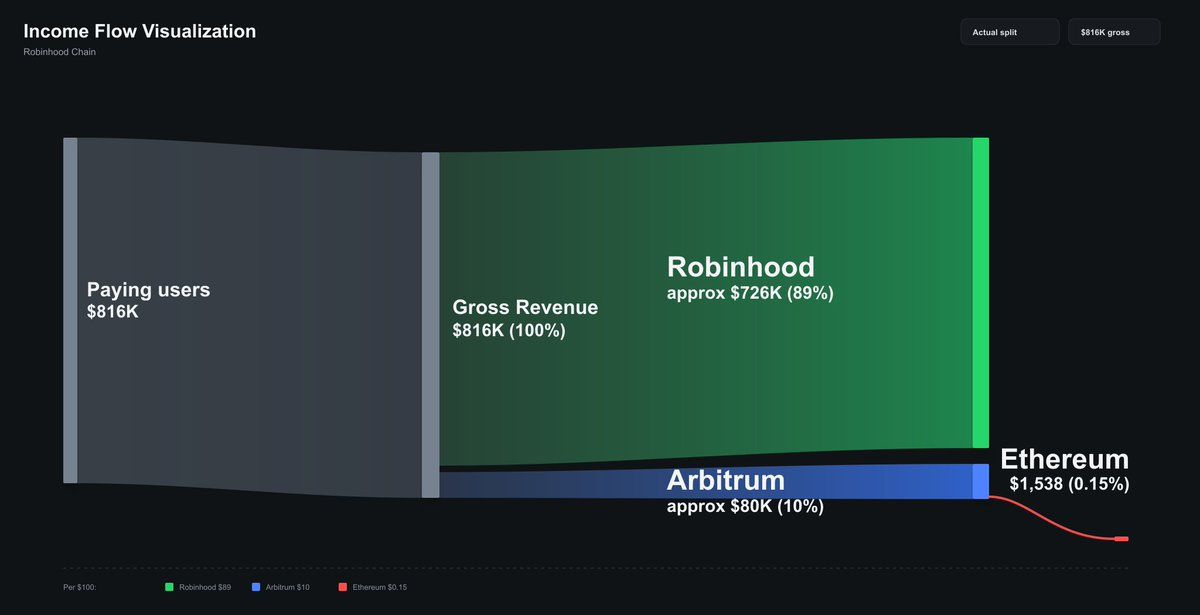 Robinhood Chain è il miglior caso di studio per spiegare in dettaglio come sono cambiate nel tempo le dinamiche economiche di ETH. Fonte: Valente su X
"Dalla sua nascita, Robinhood Chain ha generato circa $816.000 di ricavi. Arbitrum, il provider middleware, trattiene il 10%: circa $80.000. Arbitrum poi paga Ethereum per il settlement: $1.538," ha spiegato Lorenzo Valente, ricercatore presso Ark Invest.
Secondo i suoi calcoli, Robinhood trattiene l’89% dei ricavi lordi, Arbitrum prende il 10% ed Ethereum riscuote lo 0,15%. Valente sostiene che una ripartizione più equilibrata dovrebbe destinare circa il 15% a Ethereum, visto che l’accordo è stato ottenuto per merito ma valutato male dal punto di vista economico.
Questa ripartizione non è un caso dovuto al codice. La licenza dell’Expansion Program di Arbitrum impone alle chain della sua stack il 10% dei ricavi netti, di cui l’8% va al tesoro di ArbitrumDAO e il 2% alla developer guild.
Ethereum, invece, non applica alcuna fee simile. Il suo Upgrade Dencun a marzo 2024 ha deliberatamente ridotto i costi che le layer-2 devono sostenere per postare i dati, quindi la fattura da $1.538 è il risultato della politica tariffaria di Ethereum, come previsto dal design.
"Quando lavoravo su HTTP, dicevo sempre: 'nei protocolli non ci sono soldi'. Poi le crypto sembravano dimostrare che non fosse proprio così. Ma con l’emergere di vere applicazioni on-chain, ci stiamo rendendo conto che è davvero vero. ... I soldi sono sempre stati nelle applicazioni, non nel protocollo," ha spiegato BitGo CEO Mike Belshe, traendo una conclusione più netta dallo stesso caso.
L’investitore Fiskantes si è spinto oltre, definendo questa ripartizione una crisi d’identità nata da cinque anni di sotto-performance.
Secondo lui, Ethereum ha cercato di essere tutto per tutti e adesso fatica sia a catturare valore per le aziende sia a funzionare come denaro contemporaneamente.
"If your thesis is "ETH is money," Robinhood building here is ultra bullish. More activity, more ETH collateral, more lindyness.
— fiskantes ⭐️🩸 (@Fiskantes) July 14, 2026
If your thesis is "ETH is a revenue generating asset," this is the ultra-bear case."
This identity crisis is a result of 5 years of underperformance… https://t.co/T3QzxjHlR0
Cosa significa questo dibattito per ETH
Il contesto di mercato spiega l’ansia. ETH viene scambiato vicino a $1.795, in calo di circa il 41% rispetto all’anno scorso, con una capitalizzazione di mercato di 216,7 miliardi di dollari che comunque resta la seconda fra tutti gli asset crypto.
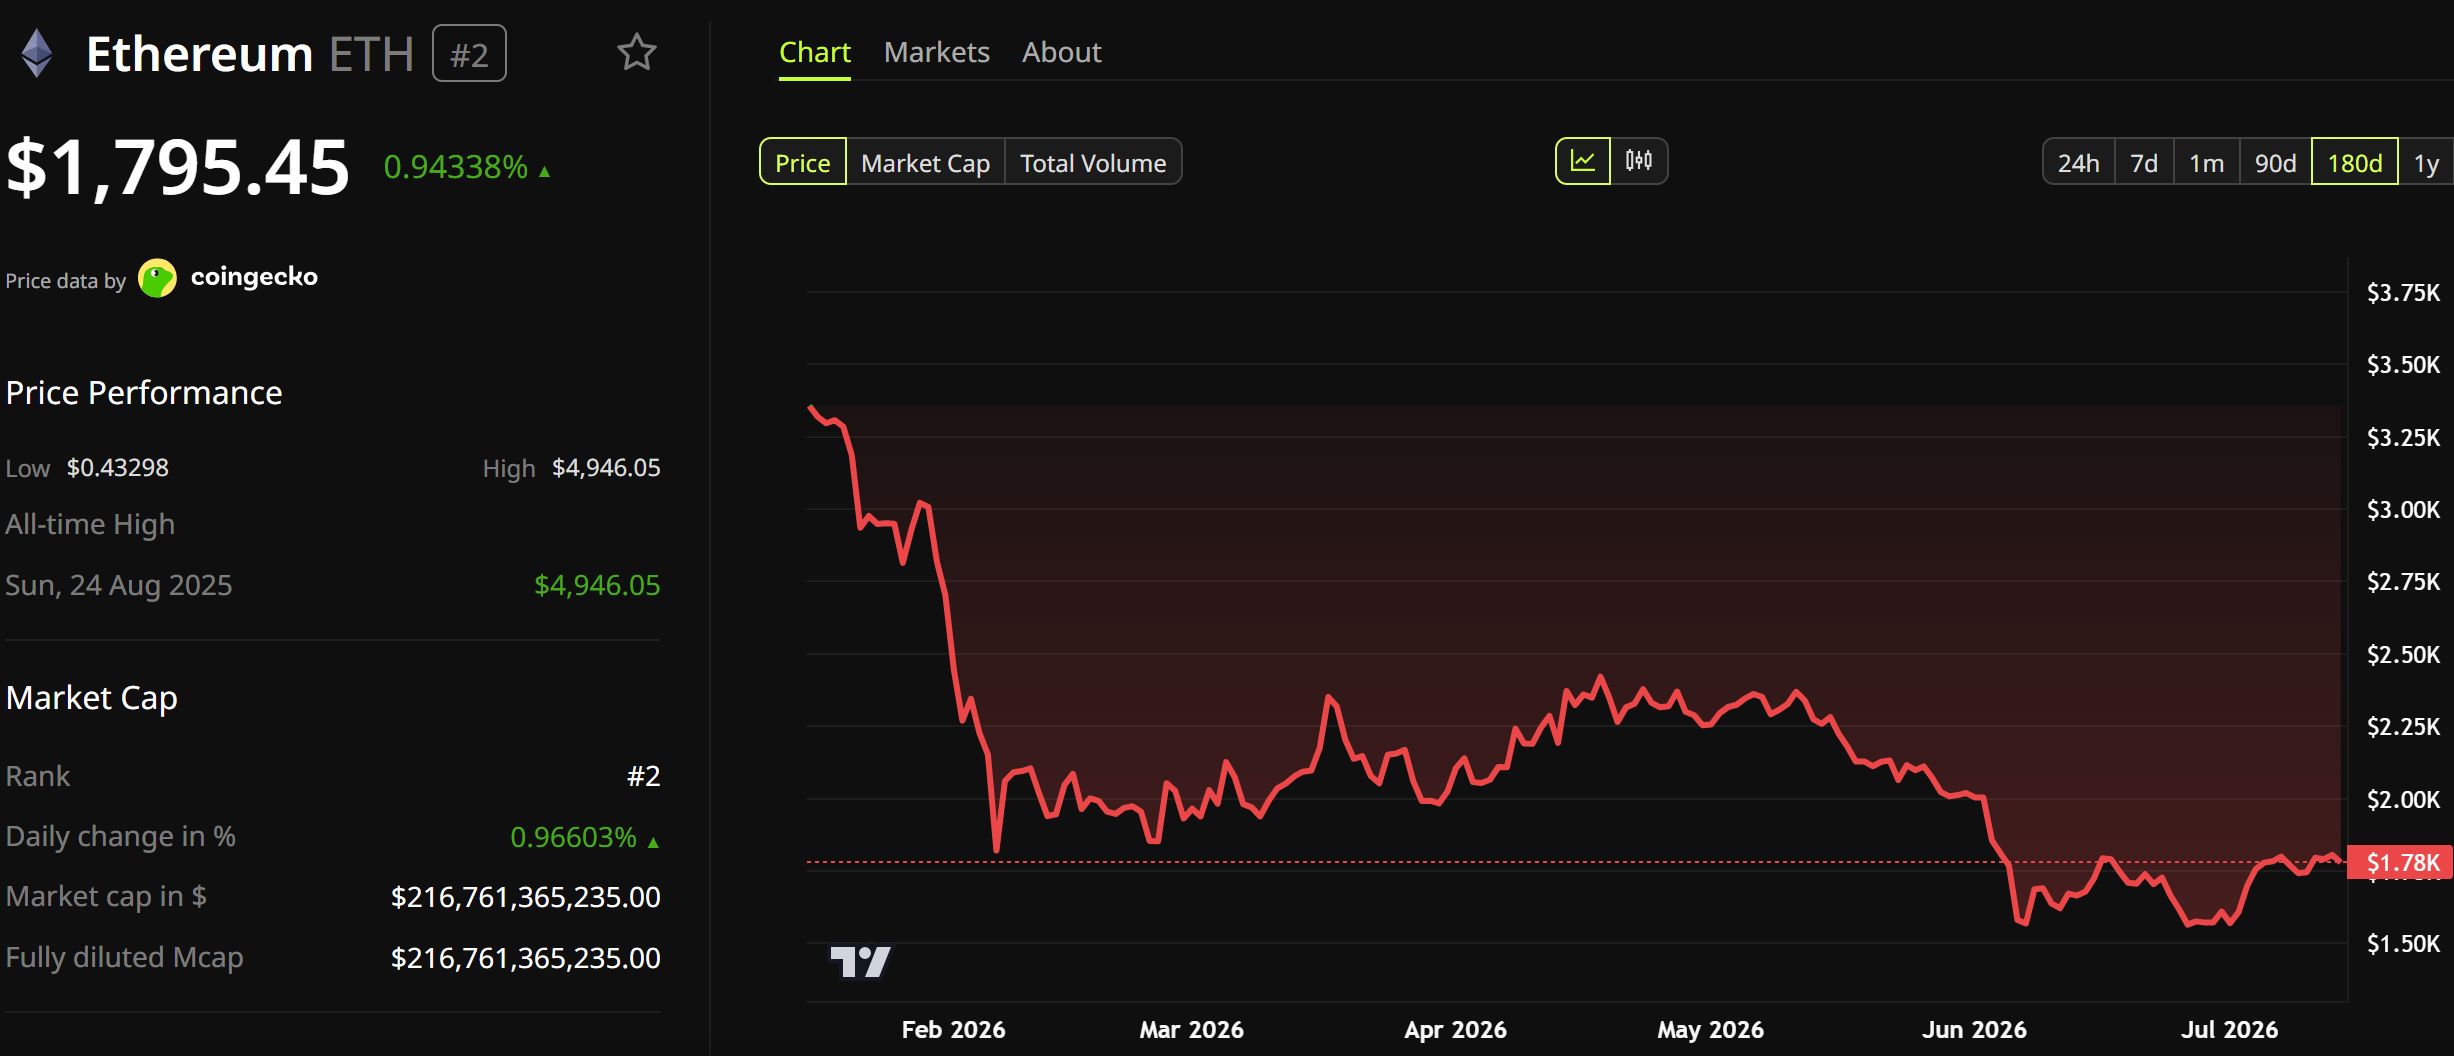 Andamento del prezzo di Ethereum. Fonte: BeInCrypto
L’interpretazione rialzista considera ETH come denaro, non come equity. In quest’ottica, ogni nuova chain aziendale che adotta ETH per il gas e come collaterale rafforza il suo ruolo monetario, per quanto le commissioni di settlement restino basse. Le fee non sono mai state la tesi centrale.
L’interpretazione ribassista vede ETH come rivendicazione sui flussi di cassa. Da questo punto di vista, una quota dello 0,15% dei ricavi da parte del cliente più importante e recente di Ethereum rappresenta un campanello d’allarme, non una vittoria, e lo sconto non ha una chiara scadenza.
Comunque sia, la domanda sulla “morte” e quella sulla valutazione non coincidono. A prescindere dalla ripartizione dei ricavi, una piattaforma con quasi 28 milioni di clienti ha appena puntato il suo prodotto di punta on-chain sulla stack di Ethereum. È l’opposto di un segnale di debolezza.
Entrambi gli schieramenti concordano su un punto: Robinhood ha scelto la stack di Ethereum per merito, e i trader che valutano le prospettive di Ethereum per luglio 2026 ora hanno il test più chiaro di sempre.
La vera domanda aperta è se Ethereum rivedrà i prezzi del livello di settlement che offre, oppure se continuerà a proporlo al costo marginale mentre le applicazioni incassano la differenza.
Leggi la storia originale Robinhood Chain dimostra che Ethereum è tutt’altro che morta di Lockridge Okoth su it.beincrypto.com