

L’argento è crollato di circa il 50% rispetto al suo record di gennaio, eppure First Majestic Silver (AG) ha appena registrato ricavi record, liquidità record e un dividendo più alto. Un analista cinque stelle ritiene che il titolo valga molto di più e nelle sue motivazioni non cita mai il prezzo dell’argento.
La differenza è una questione di tempismo. I miner vendono al prezzo medio del trimestre, quindi First Majestic ha incassato liquidità a livelli fissati prima del crollo, anche se il metallo diminuiva durante il trimestre.
Gli analisti continuavano ad alzare i target mentre l’argento scendeva
Quando l’argento ha toccato un record vicino a $121,62 l’oncia il 29 gennaio, sembrava inarrestabile. Poi è crollato di circa il 50% durante l’estate, un normale mercato ribassista dopo una parabola rialzista.
Vuoi altri approfondimenti come questo? Iscriviti alla newsletter quotidiana del redattore Harsh Notariya qui.
Gli analisti hanno preso una strada diversa su First Majestic. Nello stesso periodo hanno alzato i loro target sul titolo da $22 a $27, anche mentre la società segnava nuovi minimi al 2026.
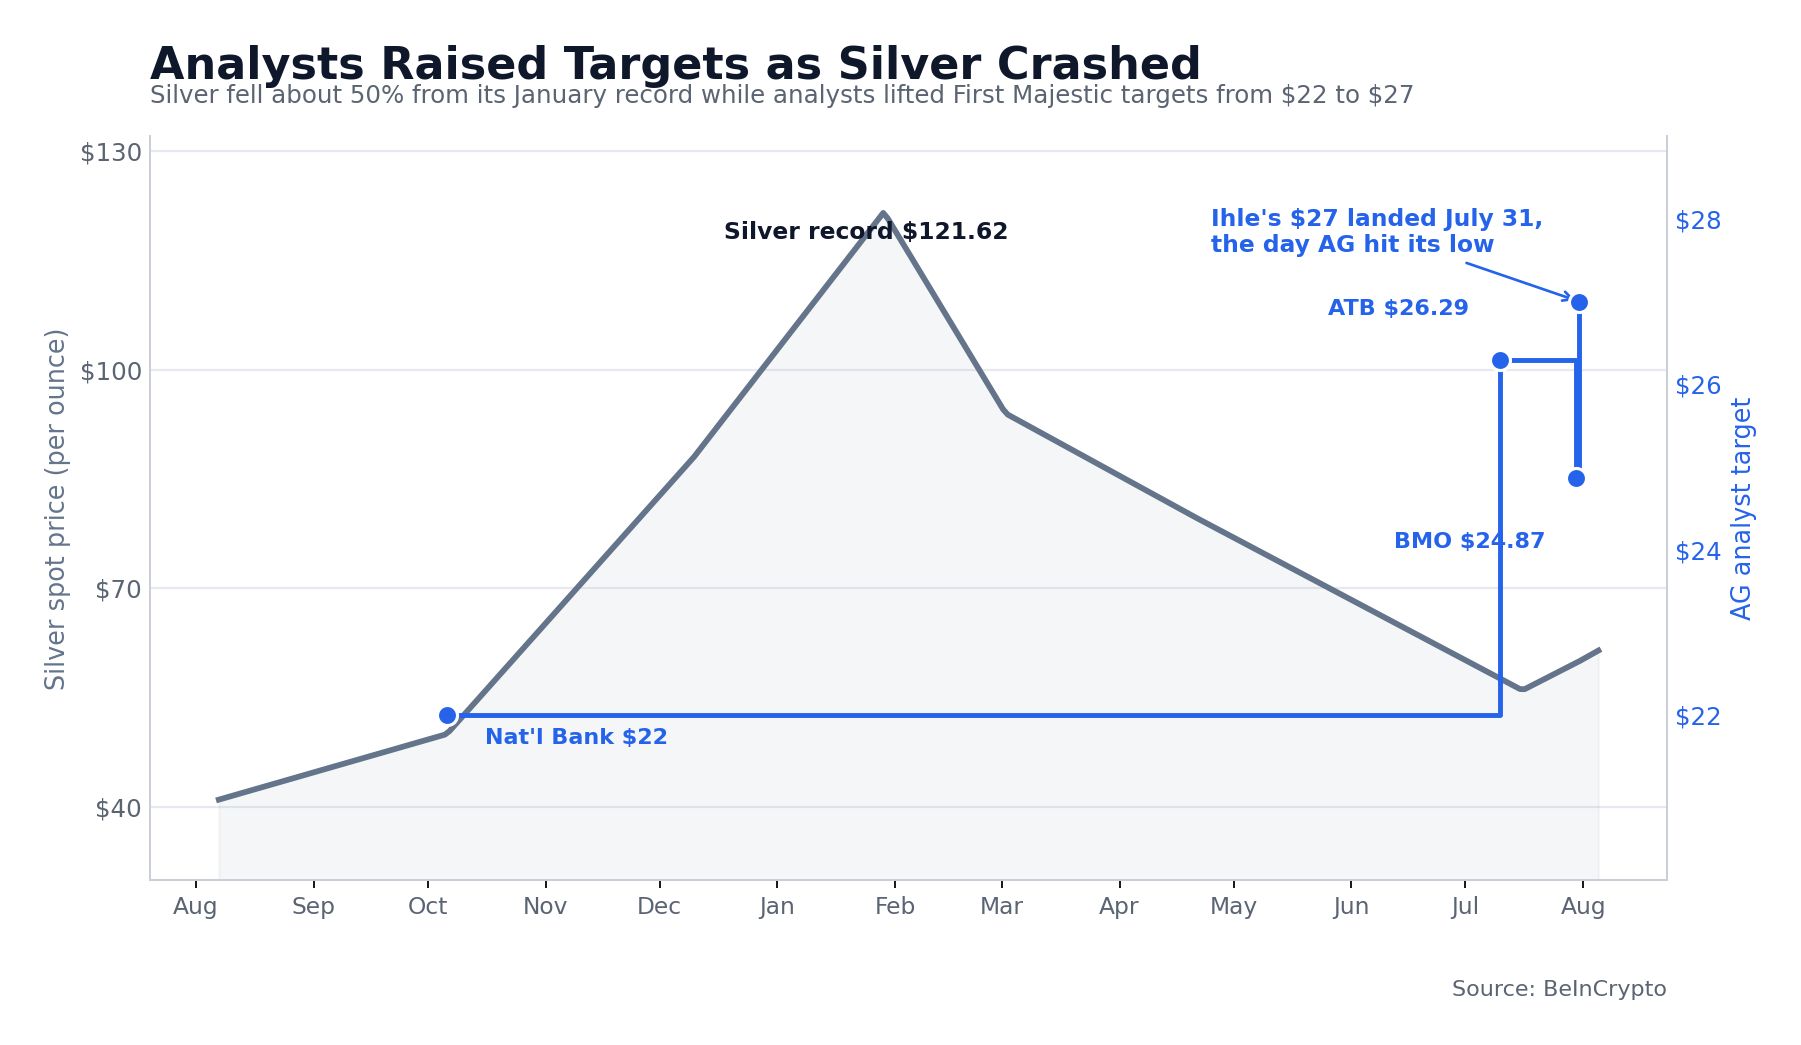 Target degli analisti rispetto all’argento: BeInCrypto
Heiko Ihle di H.C. Wainwright ha aumentato il suo target a $27 da $26 il 31 luglio, proprio nel giorno in cui il titolo ha chiuso al minimo di $15,03. Ciò ha implicato un potenziale rialzo dell’80% e, anche dopo che il titolo è risalito a circa $17,50 questa settimana, circa il 54% resta ancora.
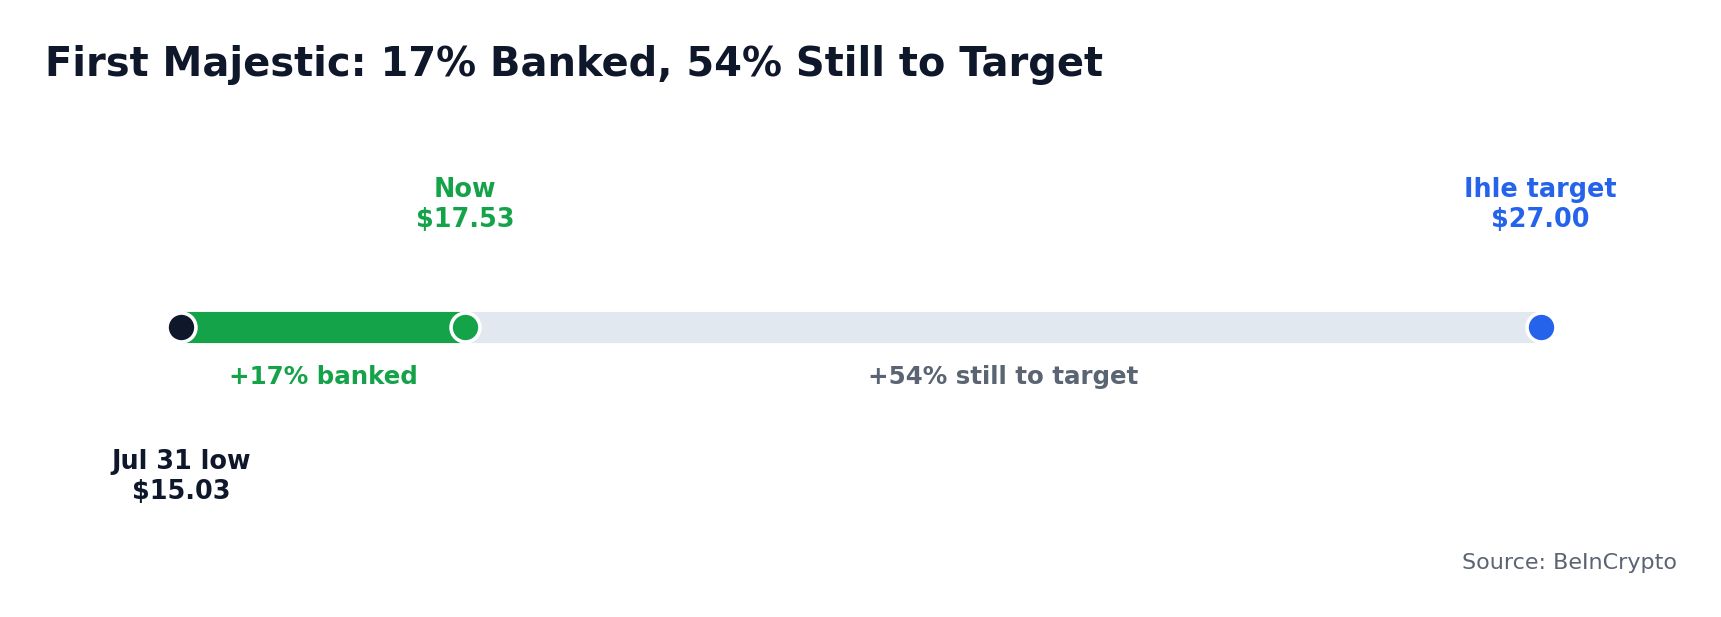 First Majestic: incassato rispetto al target: BeInCrypto
Ihle ha valutato l’azienda, non il metallo. Lo stesso hanno fatto la maggior parte dei suoi colleghi, anche se Scotiabank aveva un giudizio neutrale a $22,50 mentre BMO consigliava l’acquisto a $24,87.
Liquidità record nel mezzo del crollo
Nel secondo trimestre, comunicato il 30 luglio, First Majestic ha stabilito record in quasi tutte le voci. I ricavi hanno raggiunto $415,5 milioni, oltre il 50% in più rispetto a un anno prima, mentre l’utile rettificato (EBITDA) è più che raddoppiato a $257,1 milioni.
Il free cash flow ha toccato $194,6 milioni, la cassa è salita a un record di $1,25 miliardi e l’azienda ha incrementato il dividendo del 217%.
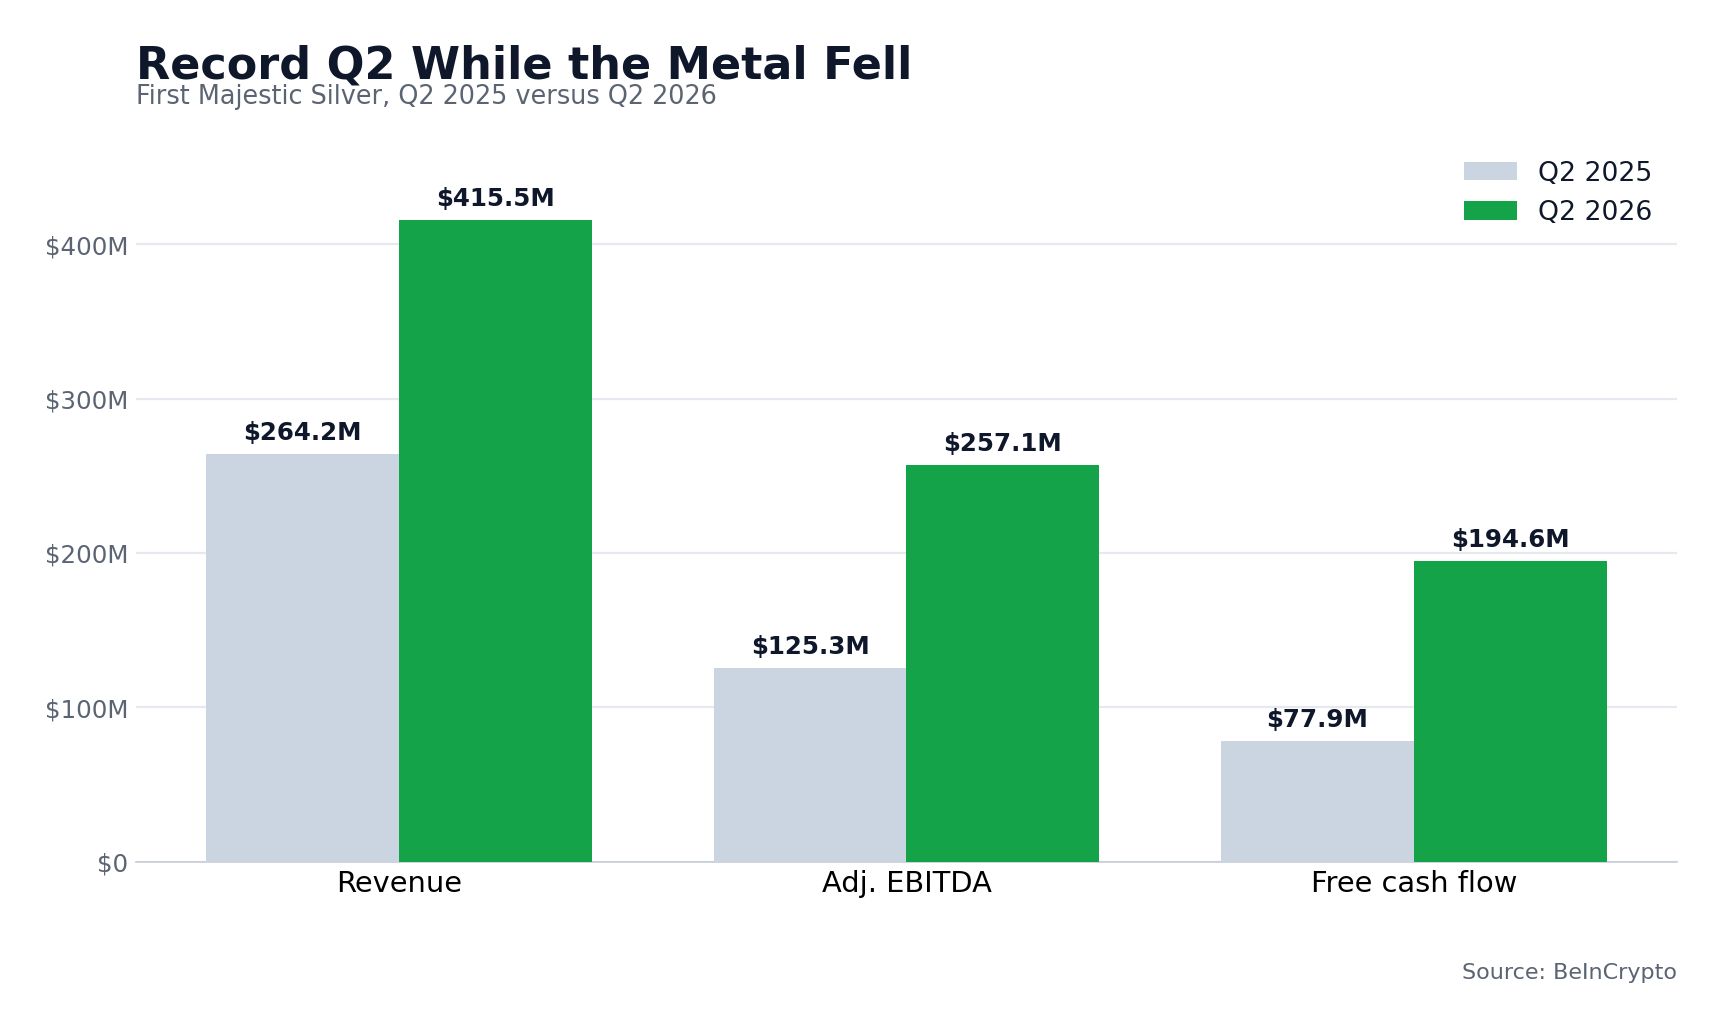 Record Q2 First Majestic: BeInCrypto
Questo paradosso è il punto centrale.
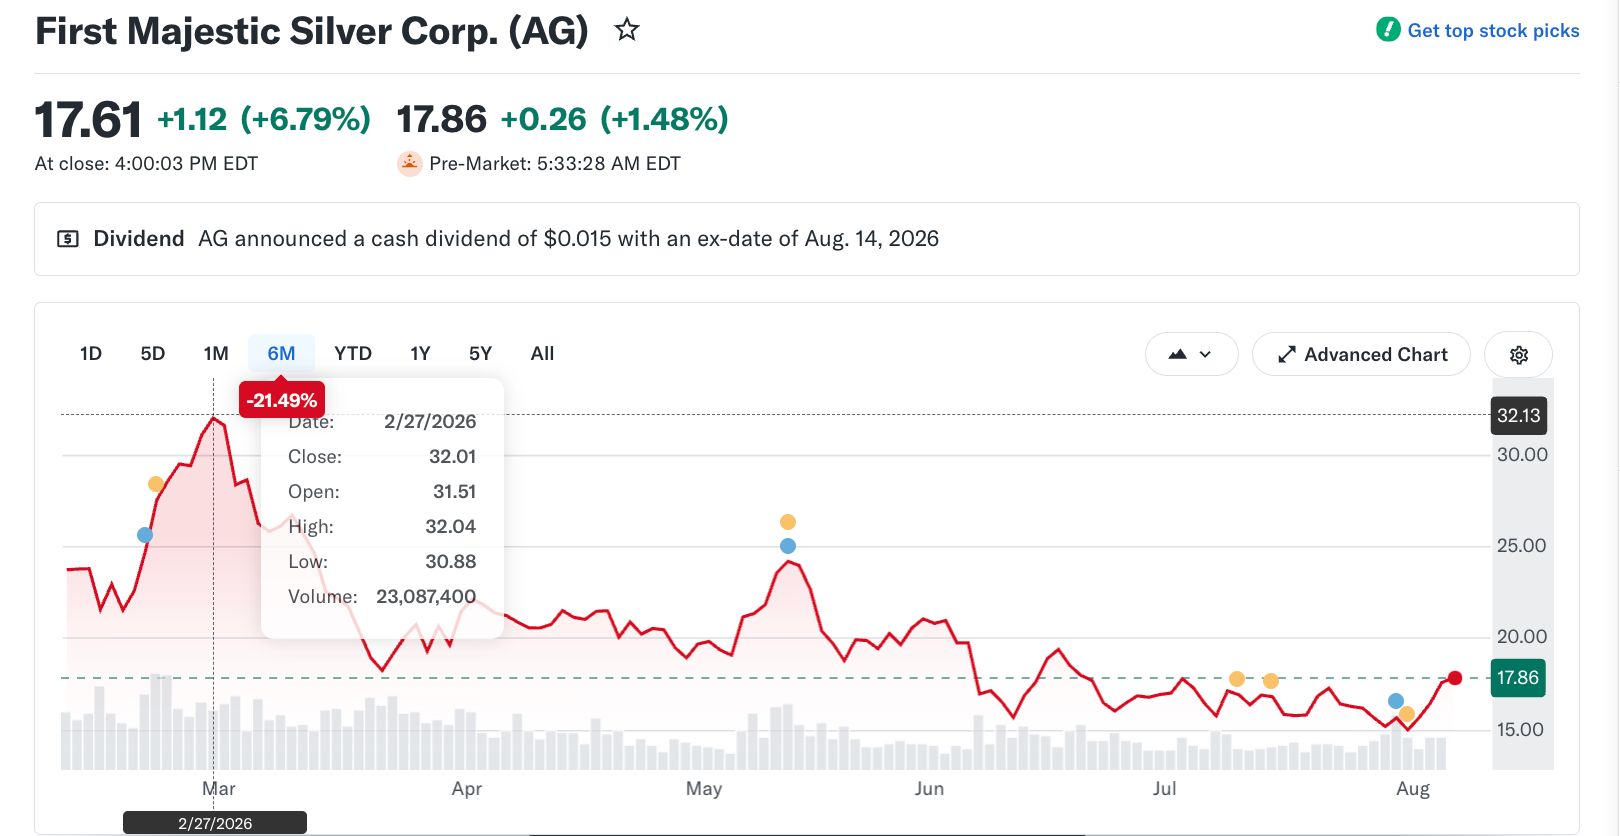 Andamento del prezzo di AG: Yahoo Finance
Il titolo è sceso di circa il 45% dal picco di febbraio, mentre questi numeri hanno segnato nuovi record. Questo perché il mercato ha valutato il titolo in base al calo del metallo invece che alla crescita della liquidità.
Perché i miner si muovono più del metallo
I produttori di argento hanno leva operativa. Il loro costo di produzione complessivo (AISC) è sostanzialmente fisso nel breve periodo, quindi una variazione del prezzo del metallo si riflette quasi interamente sui profitti.
Questo vale sia al rialzo che al ribasso, motivo per cui questi titoli sono scesi più dell’argento nella fase negativa. È anche la ragione di quanto accaduto mercoledì: l’argento è salito di circa il 4%, mentre l’ETF sui produttori di argento (SIL) ha guadagnato il 6,6% e First Majestic è aumentata del 6,8%, mentre il metallo è tornato sopra i $61 l’oncia.
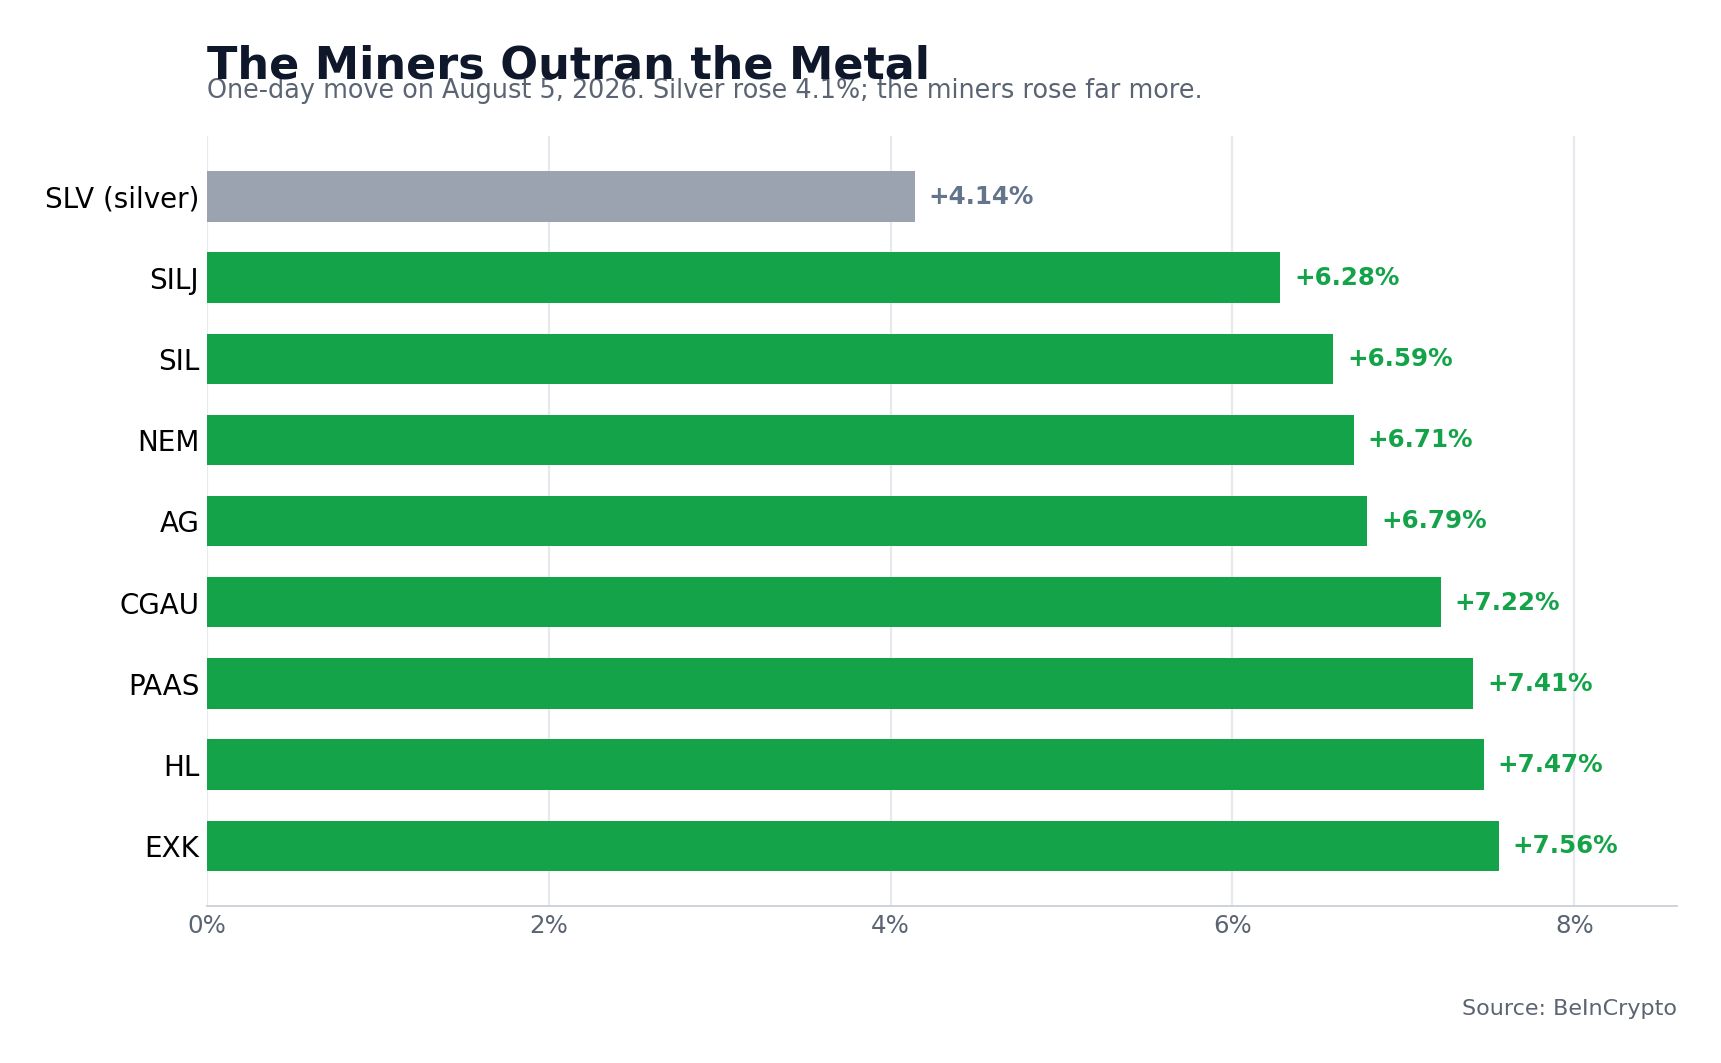 Minatori contro metallo, mercoledì: BeInCrypto
Anche i trader di opzioni stanno puntando sul breakout dell’argento. Il put-call ratio di First Majestic per volume, che misura le scommesse ribassiste rispetto a quelle rialziste, è sceso a 0,22 da circa 0,96 in corrispondenza della trimestrale di luglio, segnalando un netto spostamento sulle call.
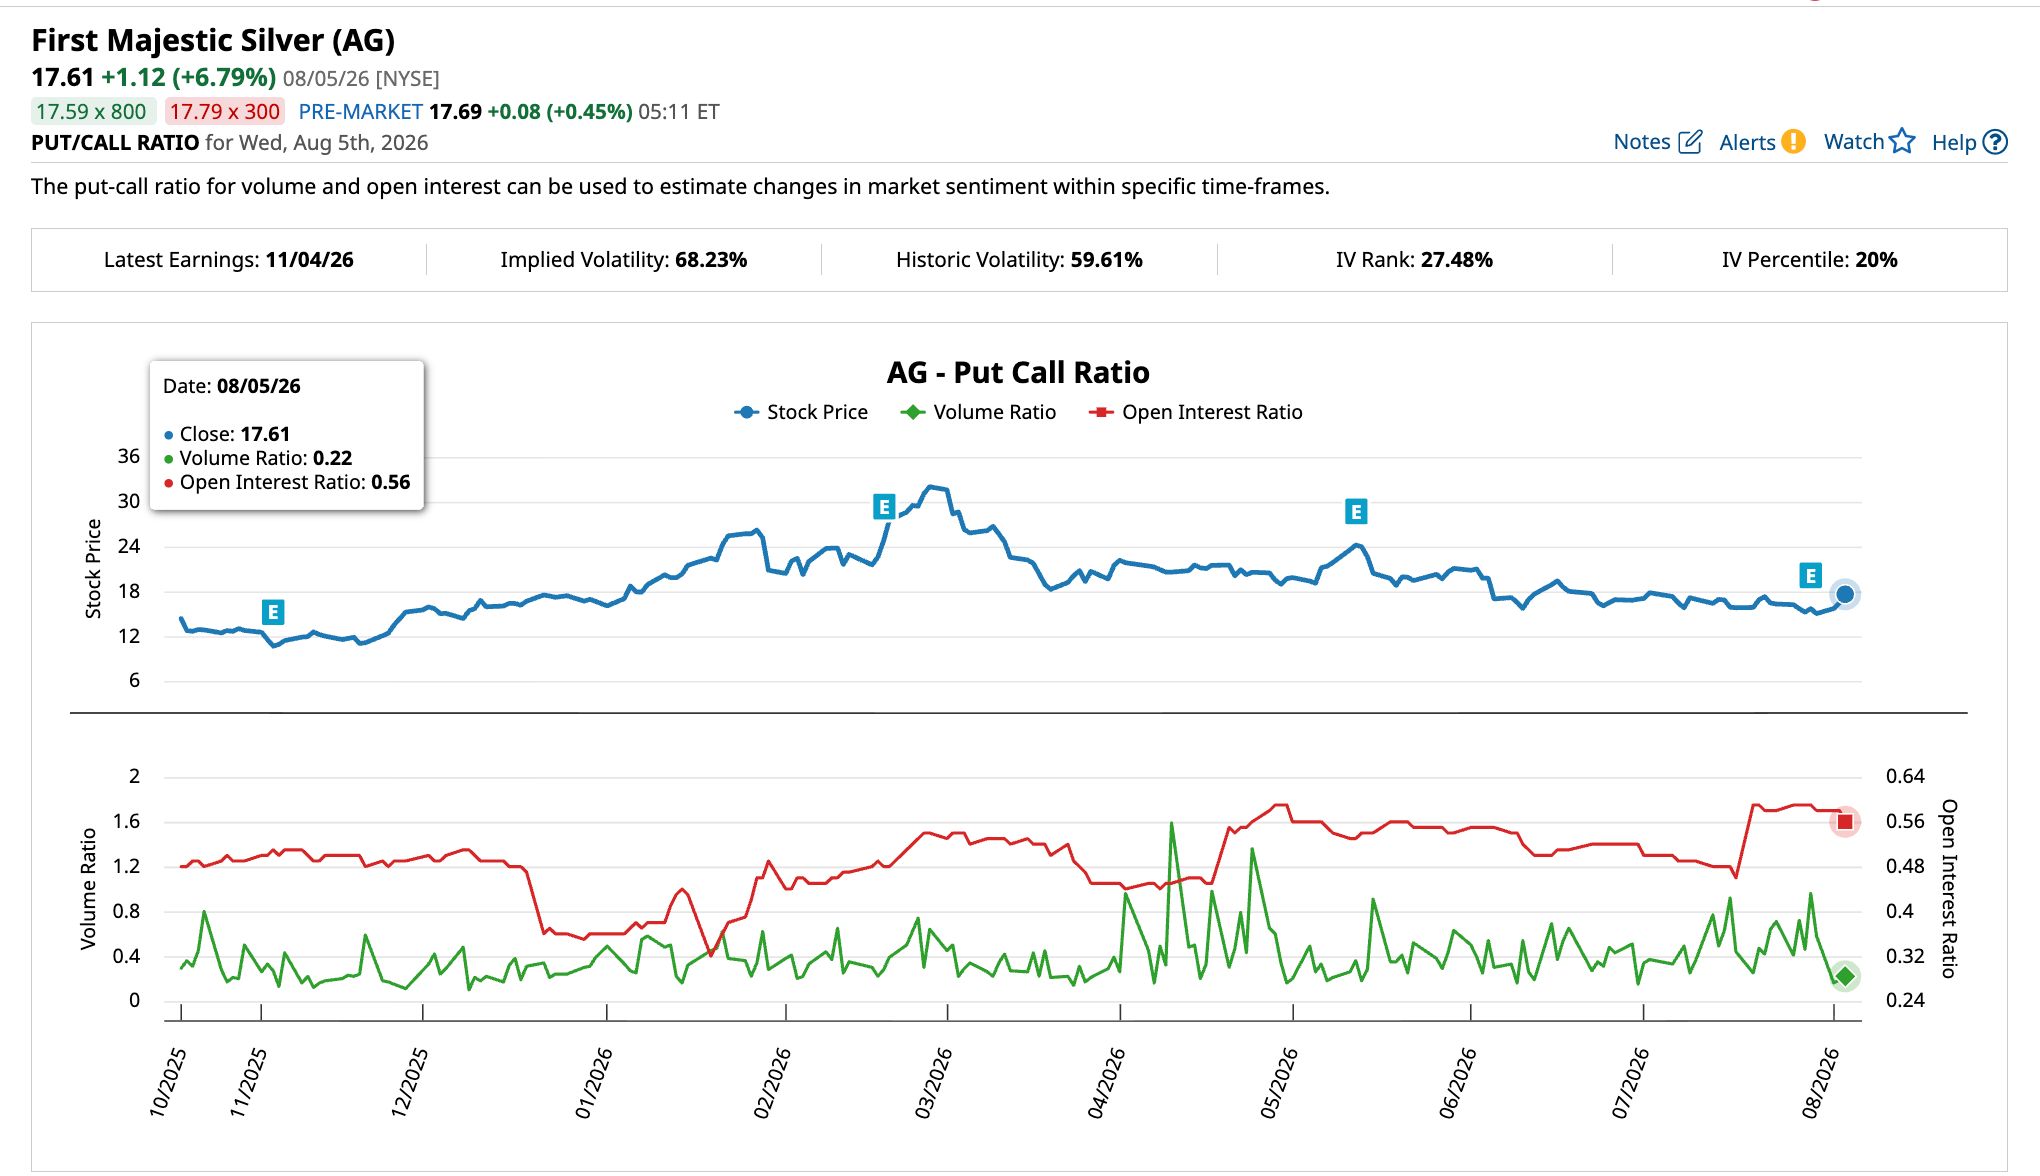 Posizionamento sulle opzioni di First Majestic: Barchart
Tuttavia, la volatilità implicita resta bassa rispetto al suo range abituale, quindi queste scommesse non stanno pagando premi elevati per un grande movimento.
I fattori che potrebbero far crollare questo titolo sull’argento
Lo scenario rialzista presenta comunque delle lacune. Nonostante i record, gli utili rettificati di circa 0,21 dollari per azione hanno deluso le attese degli analisti fissate a circa 0,26 dollari. Inoltre, anche il rivale Hecla (HL) ha appena registrato prezzi realizzati in calo rispetto al trimestre precedente. Il vantaggio che ha favorito First Majestic è legato all’anno su anno ed è già in fase di esaurimento.
Il rischio più immediato è di carattere macroeconomico. Il rally di mercoledì è stato sostenuto dalle aspettative sui tagli dei tassi, dopo che i salari privati sono cresciuti soltanto di 44.000 unità a luglio contro le 70.000 previste. Pertanto, il vero test sarà il report sull’occupazione atteso venerdì, per cui gli economisti prevedono 80.000 unità.
Private employers added 44,000 jobs in July and pay gains for job-stayers held steady at 4.4 percent. Year-over-year pay for job-changers accelerated to 7 percent, its fastest pace of growth since August 2025. The ADP National Employment Report is live. https://t.co/VaxClcBBwR … pic.twitter.com/amCtZm8eCu
— ADP Research (@AdpResearch) August 5, 2026
Un dato superiore alle attese farebbe tornare indietro queste scommesse e annullerebbe gran parte del movimento.
Nonostante ciò, il contesto resta favorevole al metallo. Il Silver Institute prevede un deficit di offerta record nel 2026, il sesto consecutivo. Poiché le aziende minerarie registrano il prezzo medio del trimestre, il rimbalzo dell’argento di fine luglio si traduce direttamente in prezzi realizzati più alti nel terzo trimestre, quindi la liquidità potrebbe continuare a fluire se l’argento mantiene i suoi guadagni. Il primo riscontro arriverà quando Pan American Silver (PAAS), un altro grande produttore di argento, pubblicherà i risultati il 12 agosto.
Leggi la storia originale Una azione sull’argento riceve una previsione di rialzo dell’80% nonostante il metallo sia sceso del 50%: ecco perché di Ananda Banerjee su it.beincrypto.com