

Circle ikinci çeyrek kazanç raporunu yayınladı ve yönetim kadrosu diğer gelirler ile RLDC marjı için tahminlerini yükseltti. Bu sürpriz gelişmenin arka planında ise tek seferlik Arc token presale gelirinin etkisi var. Bu gelir, Circle’a 2026 yılına kadar sürebilecek kripto ayı piyasasında zaman kazandırıyor. Eğer kripto döngüsü son çeyrekte dip yaparsa ve zincir üstü aktivite gelecek yıl toparlanırsa, USDC yeni boğa piyasası için güçlü bir konumda olacak.
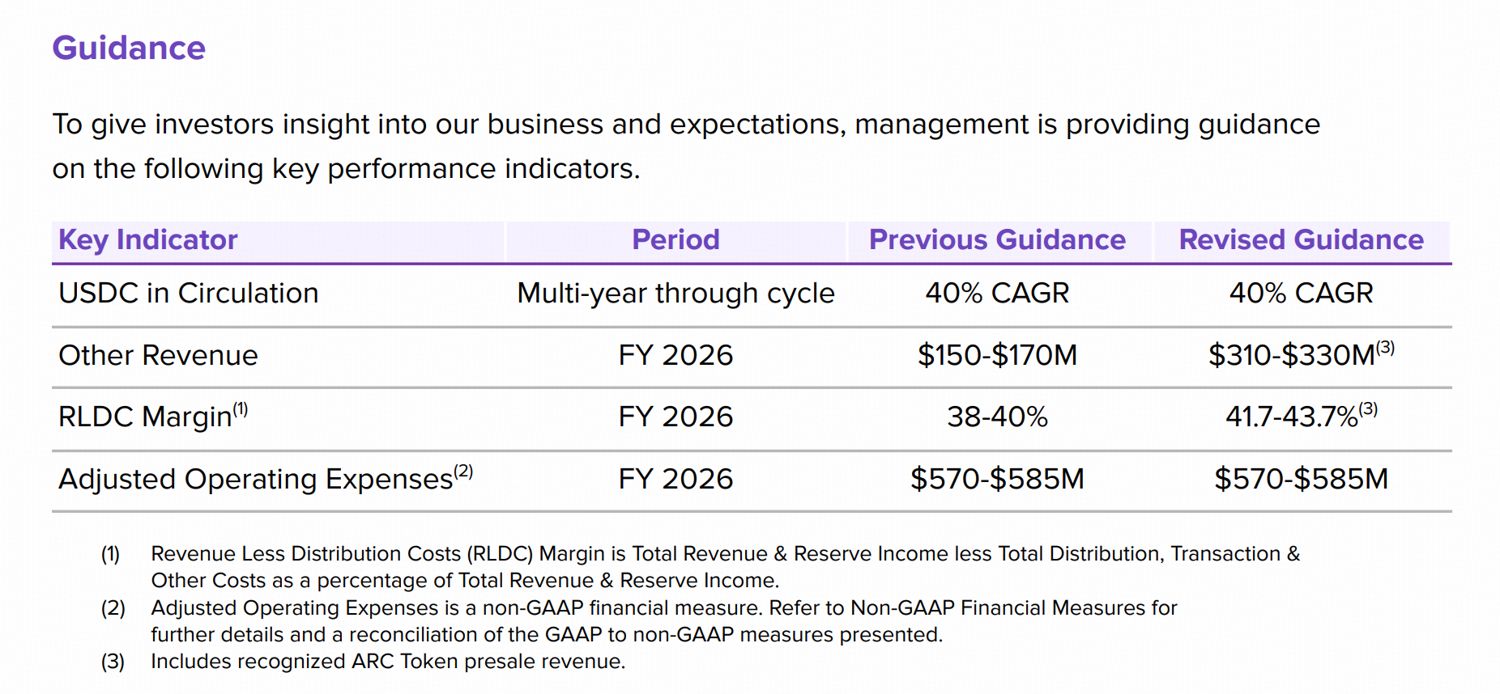
İkinci çeyrek sonuçları dengeliyken, 2026 yılı için açıklanan yüksek beklenti ağırlıklı olarak Arc token presale gelirinden kaynaklandı. Faiz oranı ve dağıtım maliyeti risklerinin yıl sonuna kadar kontrol altında olduğu gözleniyor. Ancak mevcut kripto ayı piyasası, USDC dolaşımında baskı yaratmaya devam ediyor. USDC, bir sonraki kripto canlanmasında güçlü şekilde fayda sağlamaya hazır. Özellikle trading, teminat ve DeFi alanlarına odaklanması sayesinde dolaşımı, döngüsel toparlanmalara ve zincir üstü likidite artışına hızla tepki verebiliyor.Circle toplamda 701 milyon dolar gelir ve rezerv geliri açıkladı. Düzeltilmiş FAVÖK ise geçen yılın aynı dönemine göre %8 artarak 143 milyon dolara ulaştı. Asıl önemli yenilik, öngörülerde oldu: 2026 yılı için "diğer gelirler" tahmini 310-330 milyon dolar aralığına çıkarıldı (önceki tahmin: 150-170 milyon dolar). Dağıtım maliyetleri sonrası gelir (RLDC) marjı beklentisi de %38-40 aralığından %41,7-43,7 aralığına yükseldi. Bu revizyonlar, rezerv dışı gelirlerin daha güçlü olacağını ve operasyonel verimliliğin önceki tahminlerden daha iyi gerçekleşmesini işaret ediyor.
Kaynak: Circle
Arc: Yepyeni Bir Motor, Fakat İlk Yakıtı Token Presale!
Arc, Circle’ın kendi Katman 1 blockchain’i. USDC’nin yerel gas token olduğu, stablecoin finansı için özel olarak tasarlanan bir settlement ağı. Circle böylece artık yalnızca başka zincirlere token ihraç eden bir oyuncu olmaktan çıkıp, doğrudan kendi zincirinde işlem ücretlerini toplayacak bir kripto para borsası mantığına geçiyor. Gas; blockchain’de işlem yapmak için ödenen ücret. Bugün bu ücretler, USDC’yi barındıran Ethereum veya Solana gibi ağlara akıyor. Arc'ta ise USDC gas varlığı olacak ve bu ücretler doğrudan Circle’a gidecek. Circle, bu ekonomiyi validate edenlerle ve ağda yer alan diğer katılımcılarla paylaşmayı planlıyor. Yani, tüm işlem ücretini toplamasa da, Arc üzerindeki aktiviteye doğrudan pozisyon açacak.
Arc'ın halka açık ana ağı 16 Eylül’de açılacak ve BlackRock ile DTCC gibi kurumsal validate edenler hazır durumda. DTCC, DTC’de depolanan varlıkların Arc üzerinde tokenize edilmesini sağlamayı planlıyor. BlackRock ise BUIDL’ı doğrudan USDC entegrasyonu ile sunacak. Bu taahhütler, Arc’ın sağlam lansman dağıtımıyla beraber, token’laştırılmış menkul kıymetler, teminat ve settlement gibi kurumsal kullanım alanlarını da net biçimde tanımlıyor.
Kısa vadede ise göze çarpan rakam, token satışından geliyor. Ana ağdan önce Circle, Arc token presale yaptı ve ağın yerel token’ını yatırımcılara lansmandan önce sattı. Diğer gelir beklentisindeki yaklaşık 180 milyon dolarlık artış, işte bu presale'den elde edilen gelir.
Token satışı, 2026 “diğer gelirler” ve marjı yukarı taşıdı. Ancak Arc’ın yinelenen ekonomileri, staking, işlem ücretleri ve gerçek ağ kullanımı sonrasında ortaya çıkacak ve tamamen yaygınlaşmaya bağlı olmaya devam edecek.
Faiz ve Dağıtım Riski Azalıyor mu?
Circle’ın kazancını üç ana unsur belirliyor: USDC dolaşımı, rezerv varlıklarından elde edilen getiri ve bu getirinin dağıtım maliyetleri düştükten sonra kalan oranı. Her USDC için Circle; aynı tutarda nakit ve kısa vadeli ABD Hazine bonoları tutuyor. Bu varlıkların getirisi, rezerv gelirini oluşturuyor.
İkinci çeyrekte rezerv getirisi %3,48 oldu. SOFR ile birlikte aşağı geldi. Ancak rezerv gelirleri halen şirketin çekirdeğinde. Önümüzdeki dönemde faizlerin önemli ölçüde düşmesi beklenmiyor, bu nedenle Circle’ın rezerv getirileri güçlü kalmaya devam ediyor. Ve bu getiriyi azaltan “dağıtım maliyeti” konusunda en büyük belirsizlik de ortadan kalktı: Coinbase ile yapılan anlaşma, mevcut şartlarda yenilendi. Böylece, Circle’ın en büyük iş ortağının daha büyük bir pay alma ihtimali tamamen devre dışı kaldı.
Çekirdek gelir istikrarı da yönetimin öngörüsünde açıkça vurgulanıyor. Arc token presale’inden gelen katkı hariç tutulursa, yıllık RLDC marjının önceki %38-40 aralığının orta noktasına, yani yaklaşık %39 seviyesine oturması bekleniyor. Rezerv getirileri diri kalırken ve dağıtım ekonomileri de risklerini azaltınca, kısa vadeli karlılığın artışı tamamen USDC arzının toparlanmasına bağlı görünüyor.
Düşen USDC Dolaşımdaki Arzı
Kaynak: Defillama
Zincir Üstü Aktivite Zayıflarken USDC Arzında Baskı ve Güçlü Toparlanma Potansiyeli!
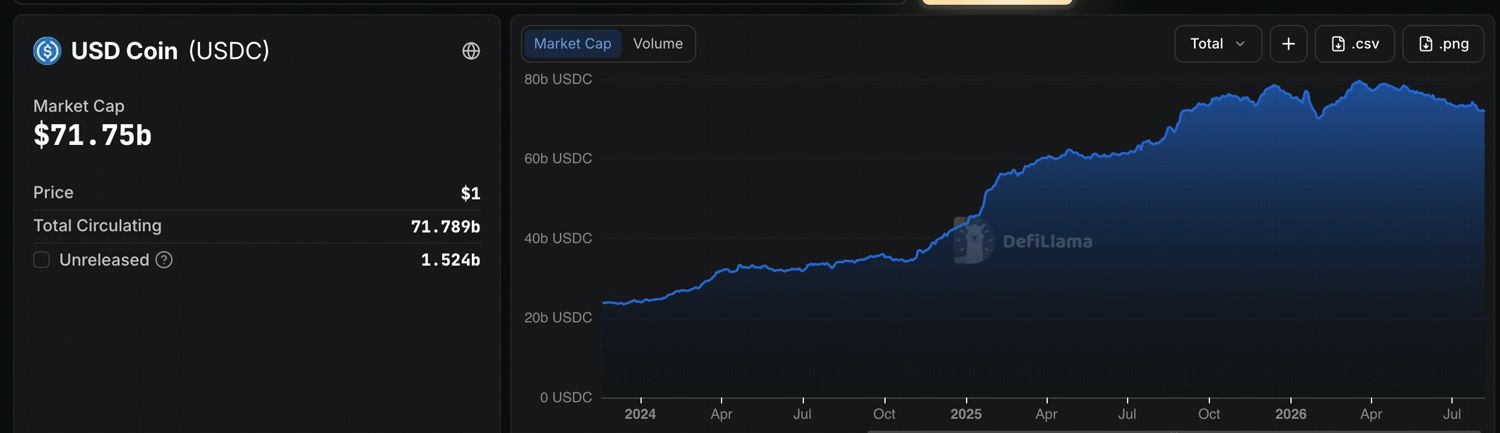
Circle’ın uzun vadeli temel senaryosu; USDC dolaşımında yıllık bileşik %40 büyüme oranı öngörüyor. Oysa şu anda arz daralmaya devam ediyor. Bu nedenle yatırımcıların odak noktası şu soruda: USDC tabanlı yeni kullanım alanları, zincir üstü genel aktivitedeki döngüsel düşüşü hızla telafi edebilecek mi?
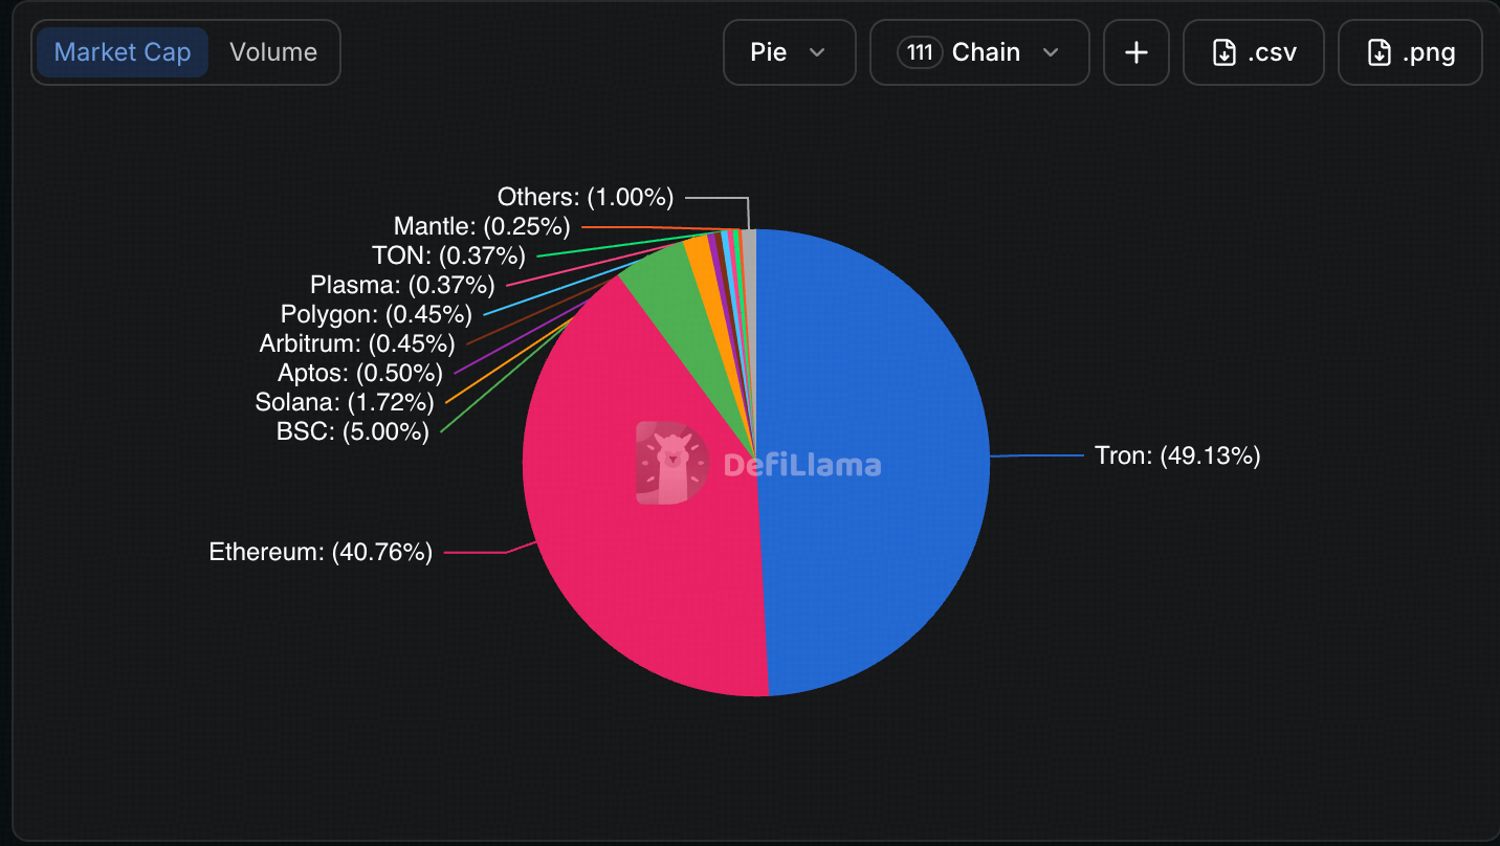
USDC ve USDT, zincir üstü dolar piyasasında her geçen gün daha farklı rollere bürünüyor. Haziran ayı sonunda USDT arzı Tron ve Ethereum arasında neredeyse eşit şekilde dağılmış durumda: Tron’da 89,9 milyar dolar, Ethereum’da 86,7 milyar dolar. USDC ise ağırlıklı olarak Ethereum’da: 47,4 milyar dolar. Ardından Solana’da 7,8 milyar, HyperEVM’de 5,4 milyar ve Base’de 4,2 milyar dolar ile geliyor. Bu dağılım, iki stablecoin’in kullanım şekli arasındaki önemli farka işaret ediyor.
Zincire Göre USDT Arzı
Kaynak: Defillama
Zincire Göre USDC Arzı
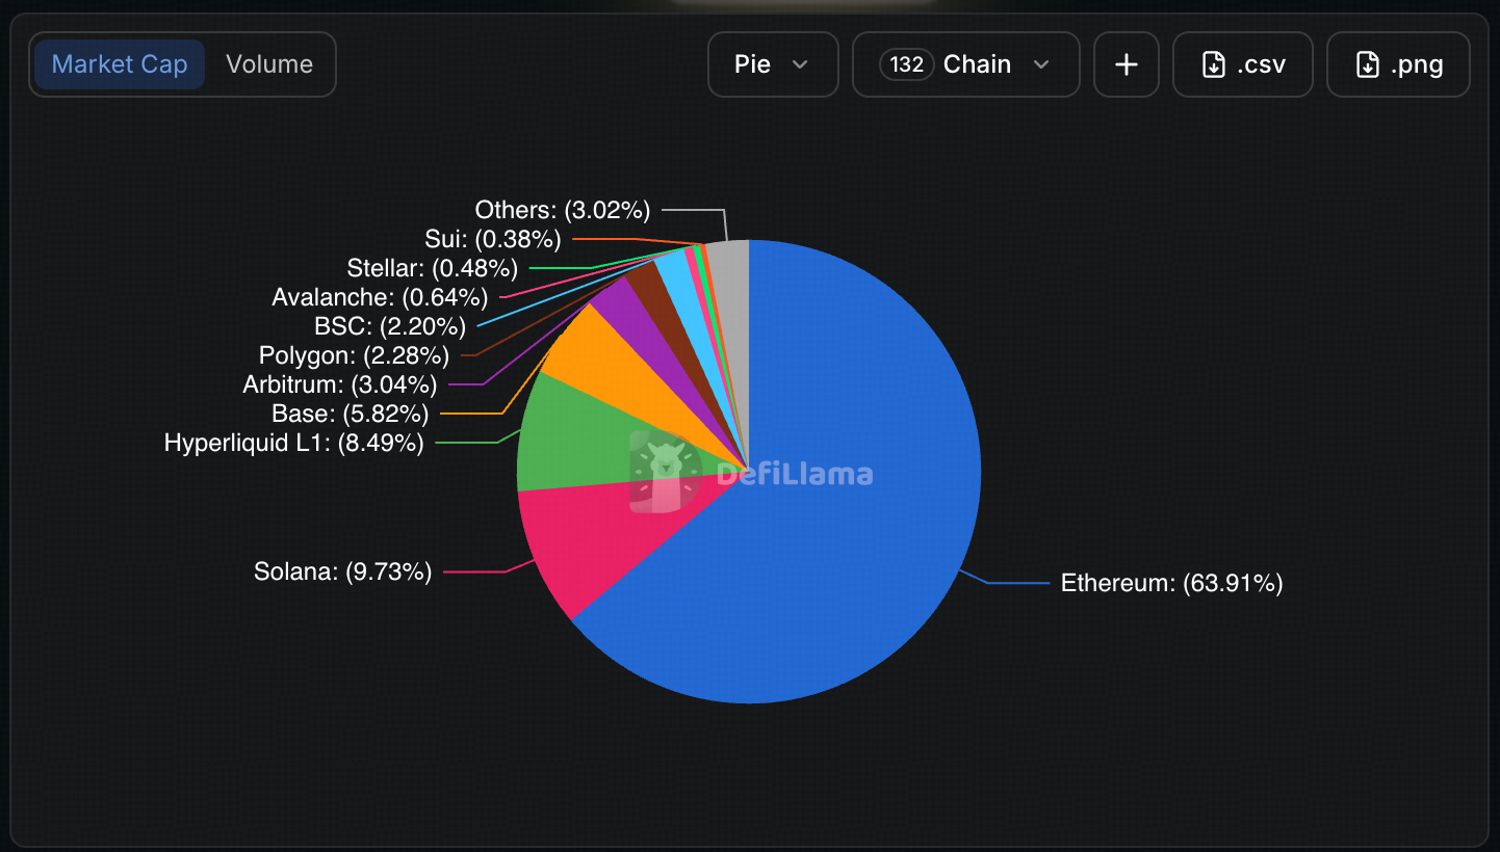
Kaynak: Defillama
USDT, özellikle ödeme ve transfer süreçlerinde temel bir rol üstleniyor. Tron ağında USDT’nin yaklaşık %93’ü sıradan cüzdanlarda tutulurken, transferlerin %79’u yalnızca basit token hareketlerinden ibaret ve DeFi protokolleriyle etkileşim oldukça sınırlı. 2026 yılının ilk yarısında, USDT yaklaşık 95 milyar dolar ticaret ve ödeme hacmiyle kullanılmaya devam ederken, USDC’nin hacmi ise 14 milyar dolar seviyesinde kaldı. Ayrıca USDT, tespit edilen 48 milyar dolarlık B2B ödeme işlemlerinin yaklaşık %92’sini oluşturuyor. Bu tablo USDT’nin; para transferleri, kişiler arası işlemler, denizaşırı kripto para borsası işlemleri ve sınır ötesi ticaretteki etkin rolünü bir kez daha kanıtlıyor.
USDC ise daha çok trading, teminat ve mutabakat varlığı olarak kullanılıyor. Yalnızca haziran ayında USDC, Base ağında yaklaşık 2,6 trilyon dolar, Ethereum üzerinde ise 1,6 trilyon dolarlık transfer hacmine ulaştı. Base’de USDC dolaşımı günde 20 kereye kadar el değiştiriyor ve burada en büyük payı DEX likiditesi ile flash loan işlemleri oluşturuyor. HyperEVM’de de benzer bir tablo görülüyor: USDC arzı 5,4 milyar dolara yükseldi ve Hyperliquid’in trading ekosisteminin temel stablecoin’i haline geldi.
Bu uzmanlaşma, USDC’yi kriptoya özgü risk iştahına karşı daha hassas kılıyor. Şu anda bu durum USDC için bir dezavantaj: Kripto para piyasası derin bir ayı piyasasında, likidite daralırken zincir üstü trading aktiviteleri de döngünün zirvesine göre ciddi anlamda azaldı. Kripto piyasasında tarihsel olarak belirgin boğa ve ayı döngüleri yaşanırken, mevcut düşüş eğer önceki döngülere benzerse yılın son çeyreğinde kalıcı bir tabana ulaşabilir. O zamana kadar düşük risk iştahı USDC dolaşımı üzerinde baskı yaratmaya devam edecek gibi görünüyor.
DeFi’de kilitlenen toplam değer de boğa ve ayı döngüsüne ayak uyduruyor!
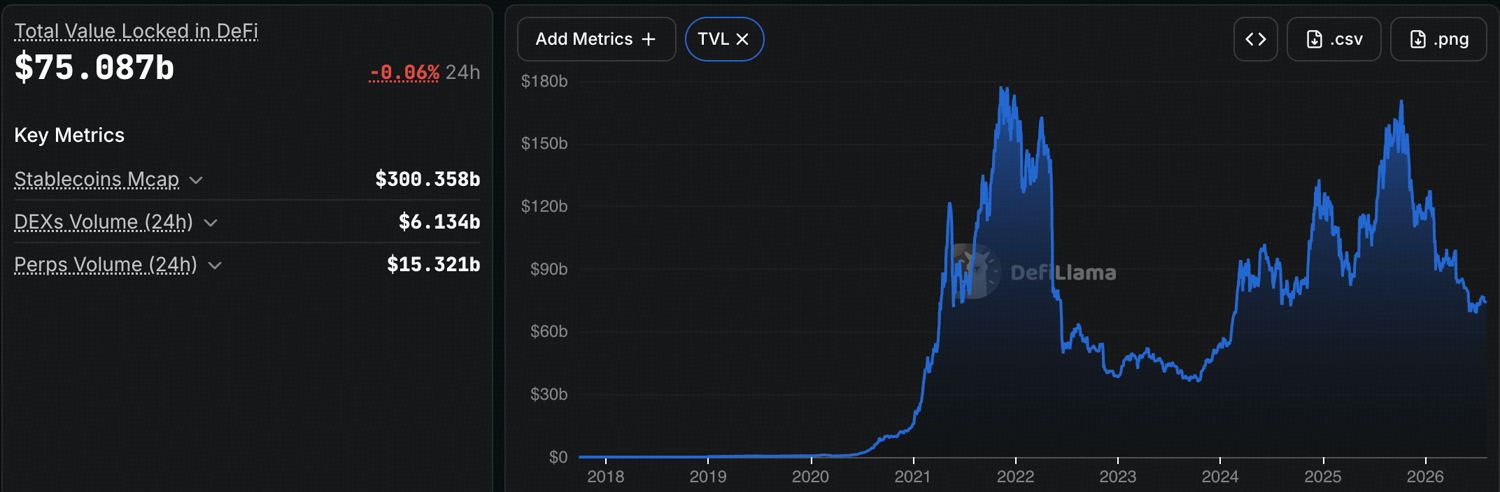
Her ne kadar düşüş süreci devam etse de, zincir üstü bazı alanlarda büyüme hız kazanıyor. Özellikle perpetual DEX’ler, kaldıraçlı trading konusunda güçlü bir alan oluşturuyor ve burada USDC; teminat, marjin ve mutabakat likiditesi açısından öne çıkıyor. Sektördeki en büyük örneklerden biri olan Hyperliquid, son 30 gün içinde yaklaşık 200 milyar dolar perpetual hacim işledi. Ancak asıl önemli olan, merkeziyetsiz türevlerin sektör olarak giderek büyümesi. Perpetual DEX’lerde likidite derinleştikçe, kullanıcı ve pazar payı arttıkça trading hesapları, likidite havuzları ve piyasa yapıcı stratejilerde USDC talebi de kalıcı hale geliyor.
Bir diğer kalıcı talep kaynağı da prediction market’ler. Polymarket, tamamen USDC teminatlı pUSD kullanıyor ve son 30 günlük dönemde yaklaşık 3 milyar dolar trading hacmi yarattı.
Bu nedenle USDC, kripto ekosistemindeki bir sonraki toparlanmaya oldukça hazır görünüyor. Trading, teminat, DeFi ve mutabakat işlemlerinde yoğunlaşması, USDC dolaşımını çok daha döngüsel hale getiriyor: Zincir üstü likidite azaldığında arz daralıyor ama trading hacimlerinin, kaldıraç kullanımı ve sermayenin geri dönüşüyle birlikte aniden büyüyebiliyor.
Bilgilendirme: Burada yer alan bilgiler yatırım tavsiyesi, finansal tavsiye, trading tavsiyesi ya da başka bir tavsiye niteliği taşımamaktadır ve bu şekilde değerlendirilmemelidir. Aşağıda verilen tüm içerik yalnızca bilgilendirme amacıyla sunulmuştur.
Orijinal Circle: 2. Çeyrek Raporu ve Arc Token Ön Satışı Kripto Durgunluğunu Aşıyor hikayesini BloFin Research tarafından tr.beincrypto.com ’da okuyun