

Molte nuove obbligazioni emesse dagli hyperscaler vengono negoziate a spread più ampi entro sei mesi dall’emissione, ha dichiarato Chris White, CEO di BondCliQ, a Fast Money di CNBC. Secondo lui, anche la sovrabbondanza di debito legata all’intelligenza artificiale (AI) potrebbe sollevare il costo del debito del governo USA.
White, la cui azienda BondCliQ fornisce dati di pricing sulle obbligazioni societarie, non vede un rischio concreto di insolvenza. Tuttavia, si aspetta che i finanziatori richiedano rendimenti più elevati agli hyperscaler, i giganti tecnologici che costruiscono data center per l’AI.
Perché le nuove obbligazioni AI stanno perdendo terreno così rapidamente?
Gli investitori obbligazionari reagiscono su archi temporali di settimane o mesi, ha spiegato White a CNBC, a differenza dei trader azionari che si muovono giorno per giorno. Ha citato come esempi CoreWeave, fornitore di cloud computing AI, e Oracle, evidenziando che gli acquirenti di obbligazioni sono scettici sulla solidità della loro storia a lungo termine.
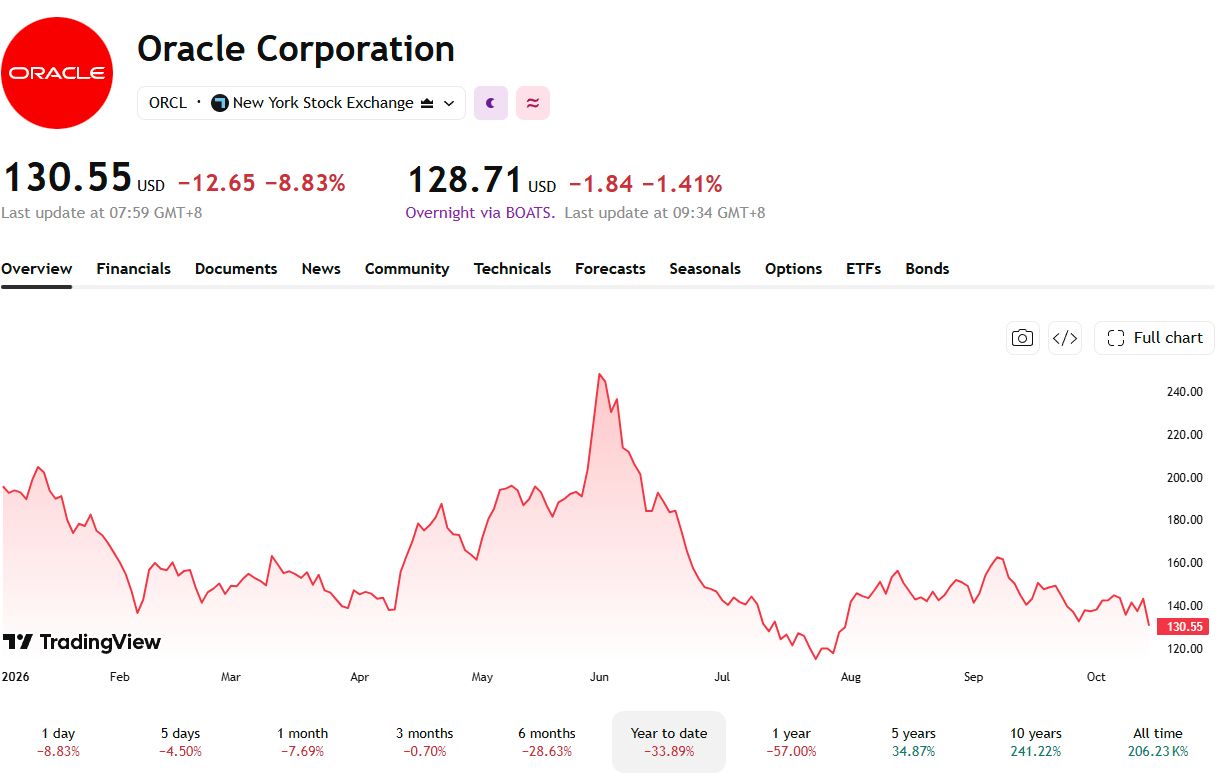 Oracle è in calo di oltre il 33% da inizio anno. Fonte: Trading View
Nel frattempo, il capo economista di Apollo Global, Torsten Slok, ha collegato l’aumento dei costi dell’assicurazione contro il rischio default sul debito degli hyperscaler all’indebolimento dei fondamentali del credito.
Uno spread più ampio significa che gli investitori richiedono rendimenti maggiori rispetto ai benchmark più sicuri. White ha definito questo schema anomalo per acquirenti istituzionali di grandi dimensioni.
Pertanto, si aspetta che anche questi acquirenti tengano conto di questa storia quando gli hyperscaler torneranno a chiedere prestiti.
"Gli investitori non si faranno ingannare due volte."
Chris White, CEO di BondCliQ, su CNBC
https://www.youtube.com/watch?v=dp1bUOlTiCUWhite ha stimato che CoreWeave rappresenti circa il 5% dei 258 miliardi di dollari in debito legato all’AI emesso nell’ultimo anno. Dovrà rifinanziarsi entro cinque-sette anni, rimanendo esposta a tassi di interesse a breve termine più elevati.
Al contrario, il debito di Oracle ha scadenze pluridecennali e quindi i rialzi dei tassi esercitano meno pressione sul rifinanziamento.
La sovrabbondanza di debito AI può far aumentare i costi di finanziamento per tutti?
Microsoft è l’unico hyperscaler con rating di credito AAA, ha osservato White. Il pricing delle sue obbligazioni rappresenta quindi il benchmark per i concorrenti. Se Microsoft dovesse offrire condizioni migliori, anche i rivali sarebbero tenuti ad adeguarsi.
Ha collegato questa situazione anche ai Treasury USA, citando la preoccupazione della Casa Bianca per i rendimenti a lungo termine e i programmi di acquisto diretto di obbligazioni. Ha chiarito che si tratta della sua opinione personale.
La questione interessa anche i mercati azionari, visto che Ray Dalio ha lanciato un avvertimento riguardo a un margine di sicurezza sempre più sottile per le azioni man mano che i rendimenti salgono.
White prevede che anche i finanziatori richiederanno rendimenti più alti a qualunque soggetto, dalle altre aziende fino a Washington stessa. Se avrà ragione, i costi di finanziamento dell’AI potrebbero influenzare il prezzo del credito ben oltre il settore tech.
Leggi la storia originale L’eccesso di debito dell’AI potrebbe far aumentare i costi di finanziamento del governo USA, secondo il CEO di BondCliQ di Darryn Pollock su it.beincrypto.com