

Muovere 200 dollari tramite stablecoin può costare circa 60 centesimi oppure quasi 18 dollari. Questo è quanto emerso da un esperimento della Banca d'Italia lungo dieci rotte di pagamento internazionali. L'acquisto e il cash-out dei token rappresentano la maggior parte della spesa; il trasferimento sulla blockchain incide solo in minima parte.
Non si tratta di cifre trascurabili. Il costo può essere significativo per chi riceve il proprio stipendio in stablecoin. Il pagamento può arrivare su un wallet crypto, mentre l’affitto deve ancora uscire dal conto bancario.
Un altro sondaggio condotto da BVNK, provider di infrastrutture per stablecoin acquisito da Mastercard, ha rilevato che freelancer, lavoratori della gig economy e venditori su marketplace ricevono circa il 35% del loro reddito tramite stablecoin.
L’utilità delle stablecoin è ormai ben dimostrata nei diversi settori. Ma la domanda più difficile resta capire quanti soldi rimangono effettivamente quando arrivano dove servono.
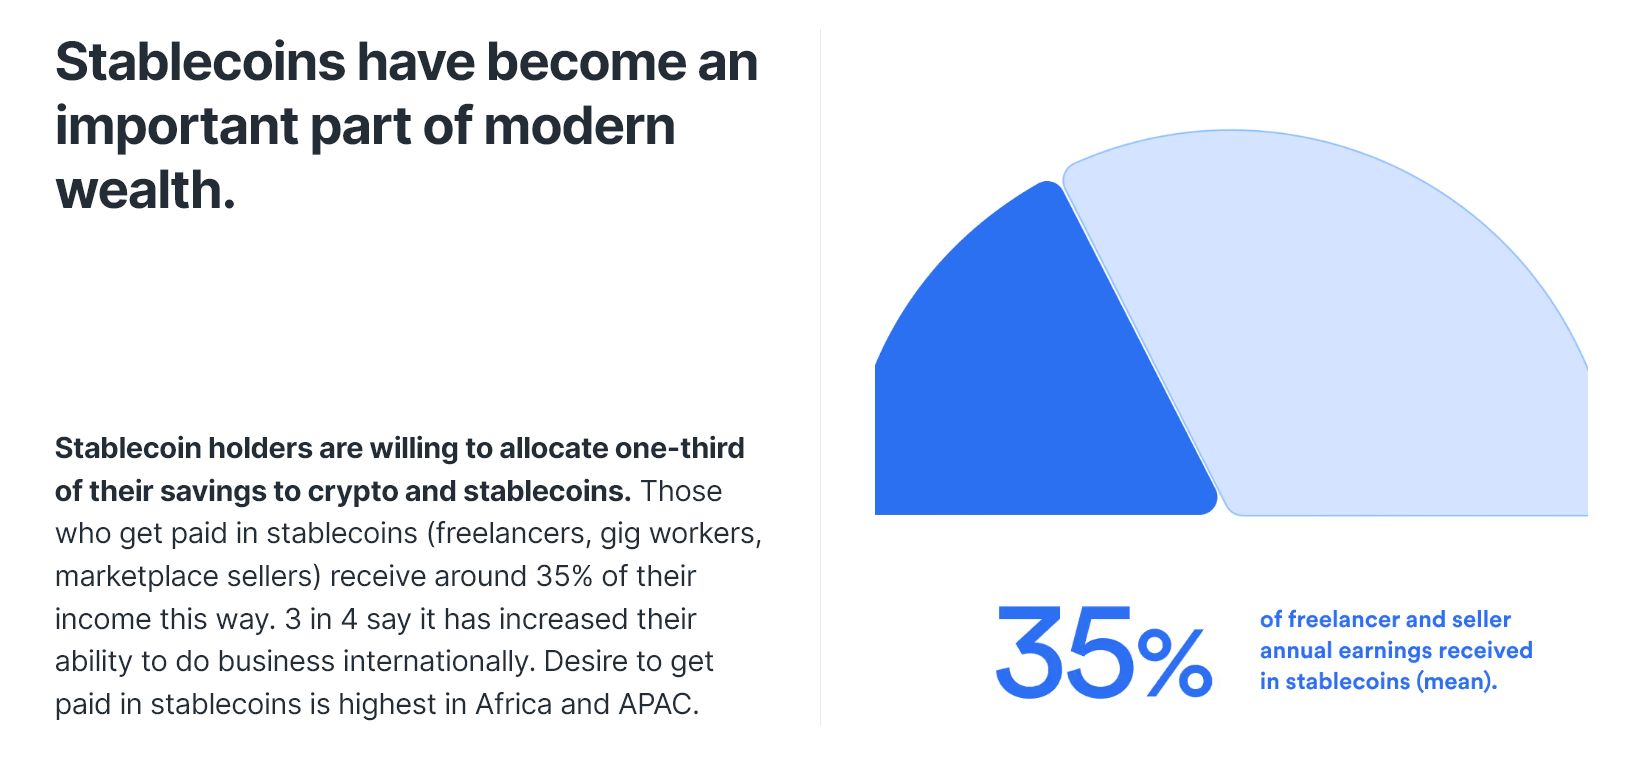 Sondaggio sull’utilità delle stablecoin. Fonte: BVNK
Dove si accumulano le commissioni delle stablecoin
Un pagamento può implicare l’acquisto di stablecoin, il loro trasferimento e la vendita per ottenere valuta locale. Ogni fase può presentare dei costi aggiuntivi. Il tasso di cambio può anche ridurre l’importo ricevuto, anche quando la commissione di trasferimento pubblicizzata è pari a zero.
Il range tra lo 0,30% e quasi il 9% individuato dallo studio italiano copre l’intero percorso lungo le rotte analizzate. Non si tratta di una media globale delle commissioni di cash-out.
Una ricerca pubblicata dalla BIS analizza anch’essa come i costi di conversione e prelievo incidano sulla competitività delle stablecoin rispetto a banche e servizi fintech.
Parlando a TOKEN2049, Taylor Bossung di RedotPay ha identificato le frizioni ancora esistenti. RedotPay offre carte fisiche e virtuali che permettono agli utenti di spendere stablecoin presso oltre 130 milioni di esercenti, quindi conoscono bene i punti critici.
“L’on-ramp e l’off-ramp sono ancora troppo costosi.”
Il suo esempio riguardava chi preleva capitale per effettuare un acquisto importante, come un anticipo. Poter comprare la spesa con una carta collegata a stablecoin non rende necessariamente un grosso prelievo più accessibile.
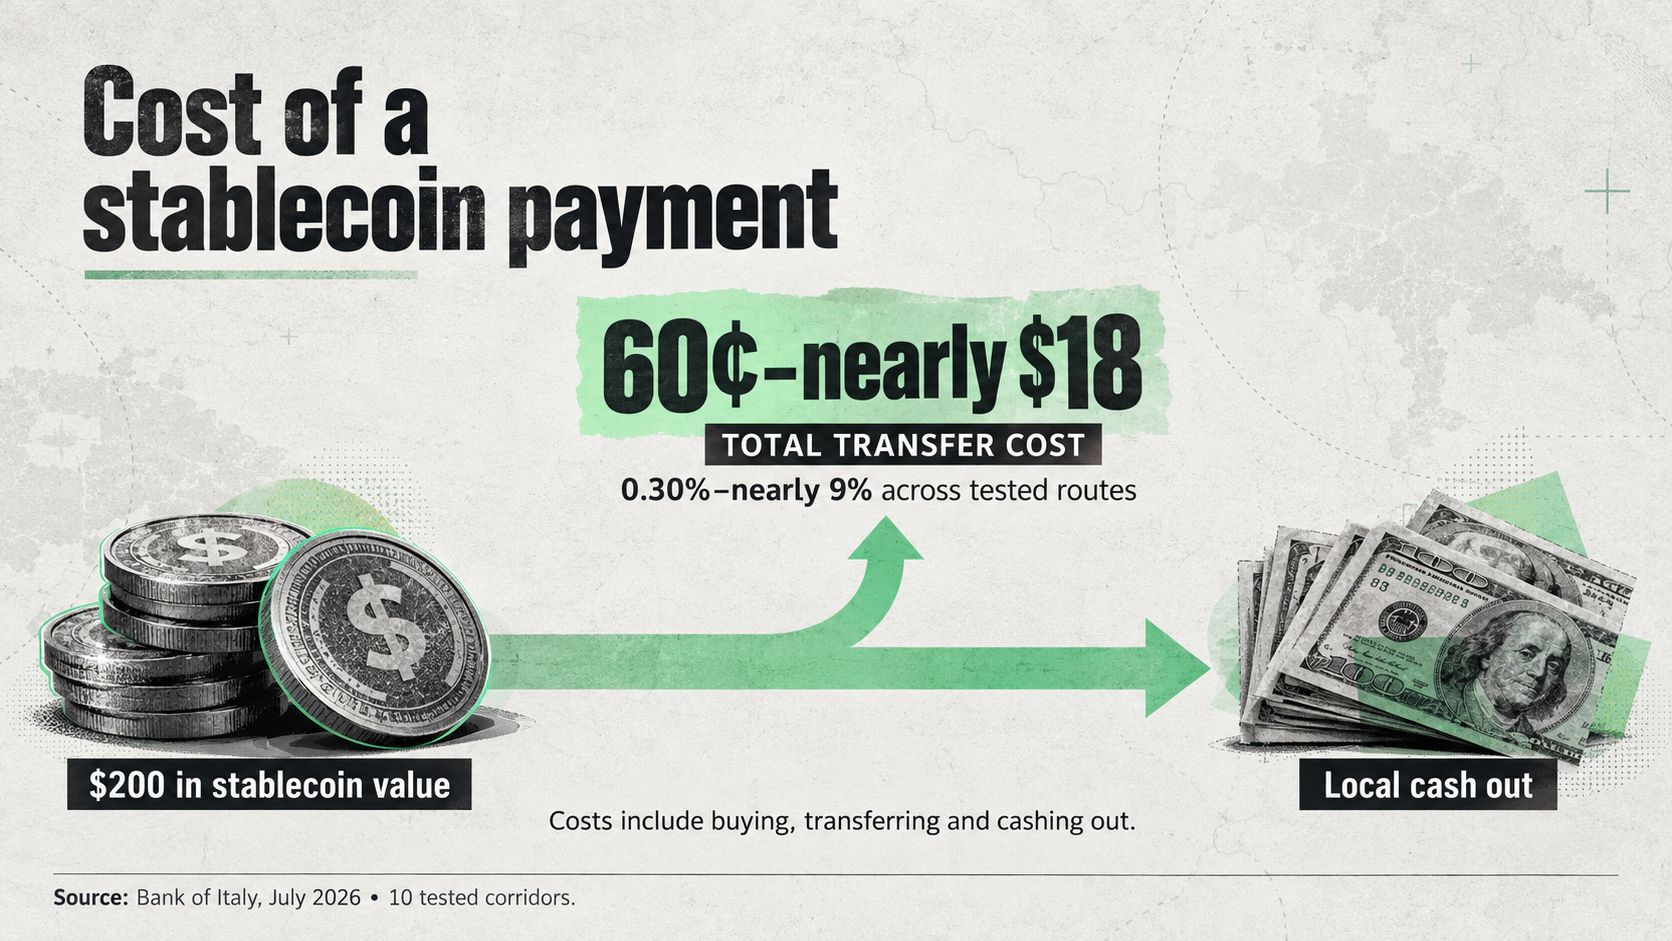 Il costo del cash-out delle stablecoin
Come facilitare i pagamenti con stablecoin
Prima ancora di poter confrontare i costi, i destinatari devono orientarsi tra indirizzi wallet, reti blockchain e token diversi usati per pagare le commissioni di rete. Si tratta di passaggi poco familiari da mettere tra una persona e i suoi guadagni.
Il CEO di KAST, app globale per la gestione del denaro alimentata da stablecoin, ha descritto così l’obiettivo:
“Mantenere il movimento del denaro semplice come consentono le stablecoin, mentre l’esperienza utente rimane simile al Web2”, ha dichiarato Raagulan Pathy.
Questo significa azioni familiari, come inviare denaro a un numero di telefono. La sua spiegazione si basa su un’osservazione semplice:
“Ciò che importa alle persone è il denaro, non lo strumento sottostante.”
Un’interfaccia più semplice riduce il lavoro per l’utente. Dietro le quinte, però, c’è ancora chi deve gestire la conversione e la consegna.
Per le aziende che adottano pagamenti in stablecoin, questa distinzione è fondamentale se vogliono scalare e risolvere davvero il problema affrontato da una base di consumatori in crescita. Un processo di payroll comodo può comunque lasciare ai dipendenti l’onere di rendere spendibile il proprio salario.
Quando le stablecoin offrono un valore migliore
Alcuni destinatari desiderano mantenere dollari digitali. Altri hanno invece bisogno subito di valuta locale. Le scelte incidono sul calcolo dei costi.
Chi possiede già stablecoin deve confrontare i costi di spesa e prelievo. Chi parte da valuta tradizionale deve anche tenere conto del costo d’acquisto.
Anche l’alternativa ha la sua importanza. Nel rapporto globale della Banca Mondiale Q3 2025, il costo medio delle rimesse era pari al 6,36%, mentre l’indice digital-only degli operatori di money transfer era al 3,54%.
Questi valori storici dimostrano perché confrontare le stablecoin solo con i trasferimenti più costosi può trarre in inganno.
Il confronto utile considera la stessa somma verso la stessa destinazione, valuta e modalità di payout.
Cosa può rendere il cash-out più economico?
Bossung vede nella regolamentazione una parte della risposta:
“Permette ai fornitori di on- e off-ramp di negoziare condizioni migliori, e un mercato competitivo fa poi diminuire il prezzo delle funzioni principali,” ha dichiarato il Responsabile delle Relazioni Istituzionali di RedotPay.
Questa è una proposta da testare rispetto a ciò che ricevono effettivamente i clienti. Condizioni commerciali più vantaggiose sono importanti solo quando si traducono in un tasso di cambio migliore, una commissione di prelievo più bassa o un pagamento finale più alto.
Per un lavoratore che paga l’affitto o un’azienda che paga i fornitori, il vero test è determinare quanto denaro arriva, con quale rapidità e se il destinatario riesce a utilizzarlo. La promessa di trasferimenti più veloci acquista davvero valore solo quando i risparmi arrivano integri fino alla fine del percorso.
Leggi la storia originale I pagamenti con le stablecoin sono rapidi, ma hanno un problema di costi di Mohammad Shahid su it.beincrypto.com