

모건스탠리는 스페이스엑스 주가가 거의 두 배인 300달러까지 오를 수 있다고 밝혔습니다. 그러나 이 회사 고객 중 최소 40명은 해당 주식을 보유하지 않고 있습니다.
스페이스엑스는 6월에 사상 최대 규모의 기업공개(IPO)를 135달러로 진행했습니다. 4개월이 지난 지금 주가는 당시보다 약 23% 상승해 거래되고 있습니다.
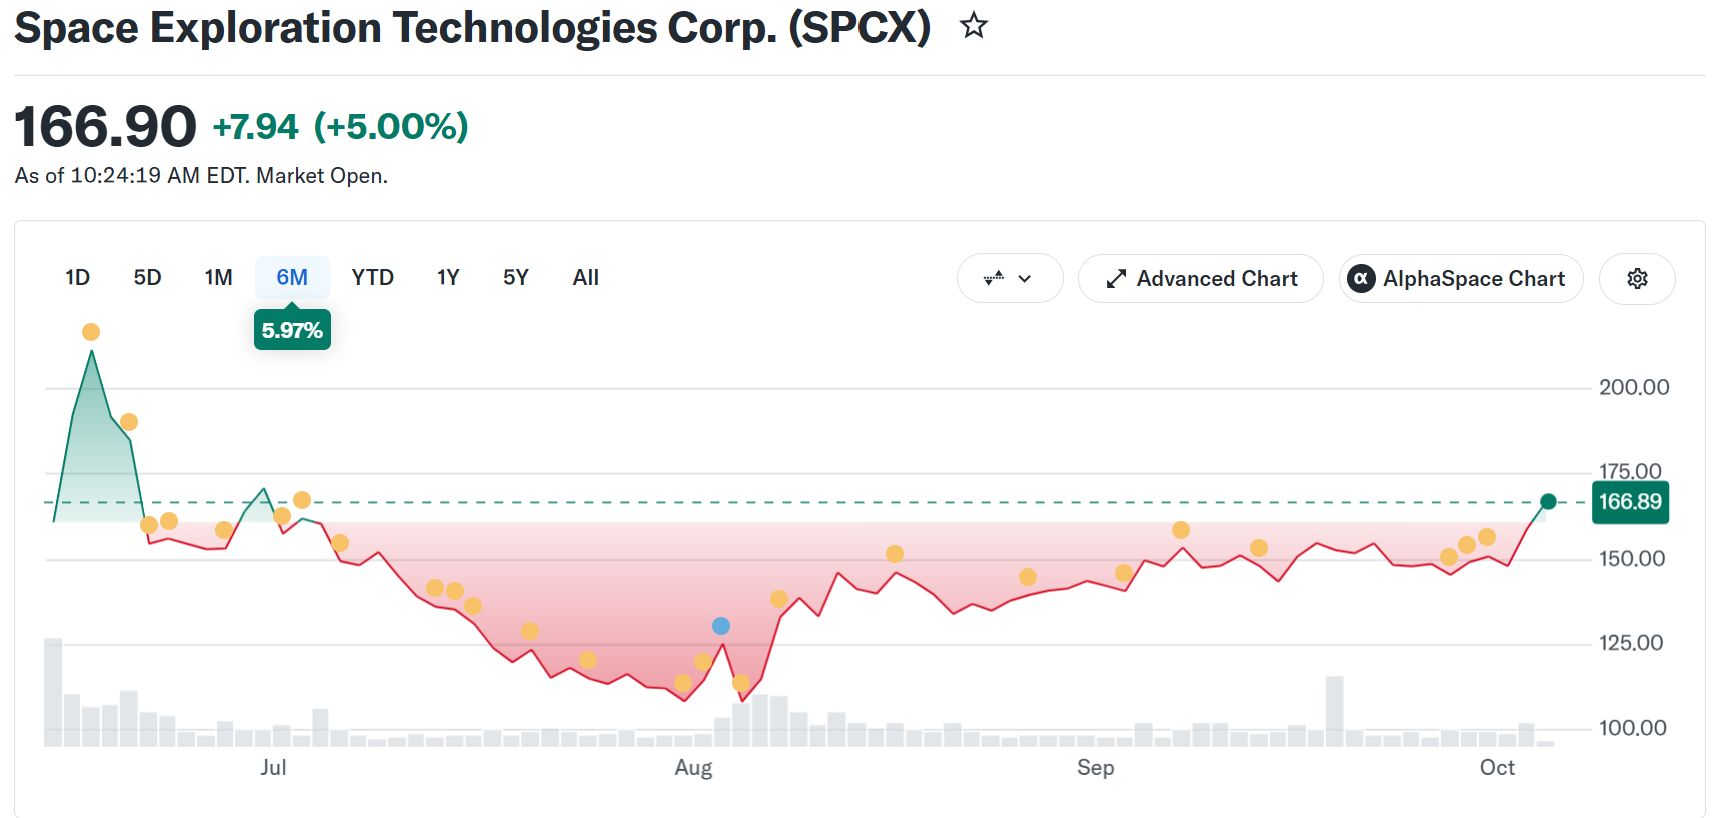 스페이스엑스 주식(SPCX) IPO 이후 성과. 출처: 야후 파이낸스
모건스탠리가 스페이스엑스 주가가 거의 두 배 오를 수 있다고 말하는 이유
애널리스트 애덤 조나스는 월요일 보고된 보고서에서 매수 의견과 300달러 목표가를 유지했습니다. 이는 금요일 종가 158.96달러 대비 89% 높은 수치입니다.
그의 평가는 하나의 분리에 기초합니다. 로켓과 스타링크(위성 인터넷 서비스)의 가치는 각각 127달러로 평가했습니다.
여기에 인공지능(AI) 사업 가치는 약 32달러가 더해집니다. 여기에는 그록 챗봇 및 스페이스엑스가 임대하는 컴퓨팅 파워가 포함됩니다. 약 132억 주를 기준으로 AI 가치가 거의 420억 달러로 책정됩니다.
조나스는 이 가치가 너무 낮다고 봅니다. 최근 스페이스엑스는 단기 컴퓨팅 계약에서 와트당 30달러~50달러를 받았습니다고 지적했습니다. 애널리스트 모델은 17.60달러로 보고 있습니다.
$SPCX - MORGAN STANLEY: SPACEX “CHEAP AND GETTING CHEAPER”
— *Walter Bloomberg (@DeItaone) October 5, 2026
Morgan Stanley reiterates Overweight on SpaceX with a 0 price target, arguing the stock looks cheap once its growth profile is considered.
Analyst Adam Jonas says SpaceX trades roughly 40% below mega-cap AI peers on…
즉, 조나스에 따르면 현재 매수자는 주로 로켓과 스타링크에 투자하고, AI에는 거의 비용을 지불하지 않습니다.
투자자들이 스페이스엑스 주식을 꺼리는 이유
조나스는 직접 수요를 점검했습니다. 지난주, 그는 40명의 고객이 주식을 보유하고 있는지 물었습니다.
“단 한 명도 손을 들지 않았습니다.” - 모건스탠리 애널리스트가 밝혔습니다.
그는 투자자들이 주로 우려하는 사항을 언급했습니다.
그록이 경쟁 AI 모델과 보조를 맞출 수 있는지 여부입니다. 스타링크가 모바일 서비스용 주파수, 즉 스펙트럼을 확보할 수 있는지 여부입니다.조나스는 이 두 가지 모두 이미 주가에 반영돼 있다고 말합니다.
이 종목은 상장 이후로도 하락세를 보였습니다. 주가는 상장 후 고점 225.64달러 대비 약 30% 낮은 수준에 머물러 있습니다.
9월 24일에는 상장 후 보호예수 해제로 약 3억2800만 주가 매도 가능해졌습니다. 사장 귄 숏웰 또한 5,250만 달러어치 지분을 매각했습니다.
한편, AI 부문은 여전히 적자를 내고 있습니다. 지난 분기 12억6천만 달러의 손실을 기록했고, 자본 지출의 86%를 소진했습니다.
모든 애널리스트가 낙관적인 것은 아닙니다. 일부 전망치는 142달러까지 낮습니다고 티프랭크스가 보여줍니다. 33인 애널리스트의 평균은 235.10달러입니다.
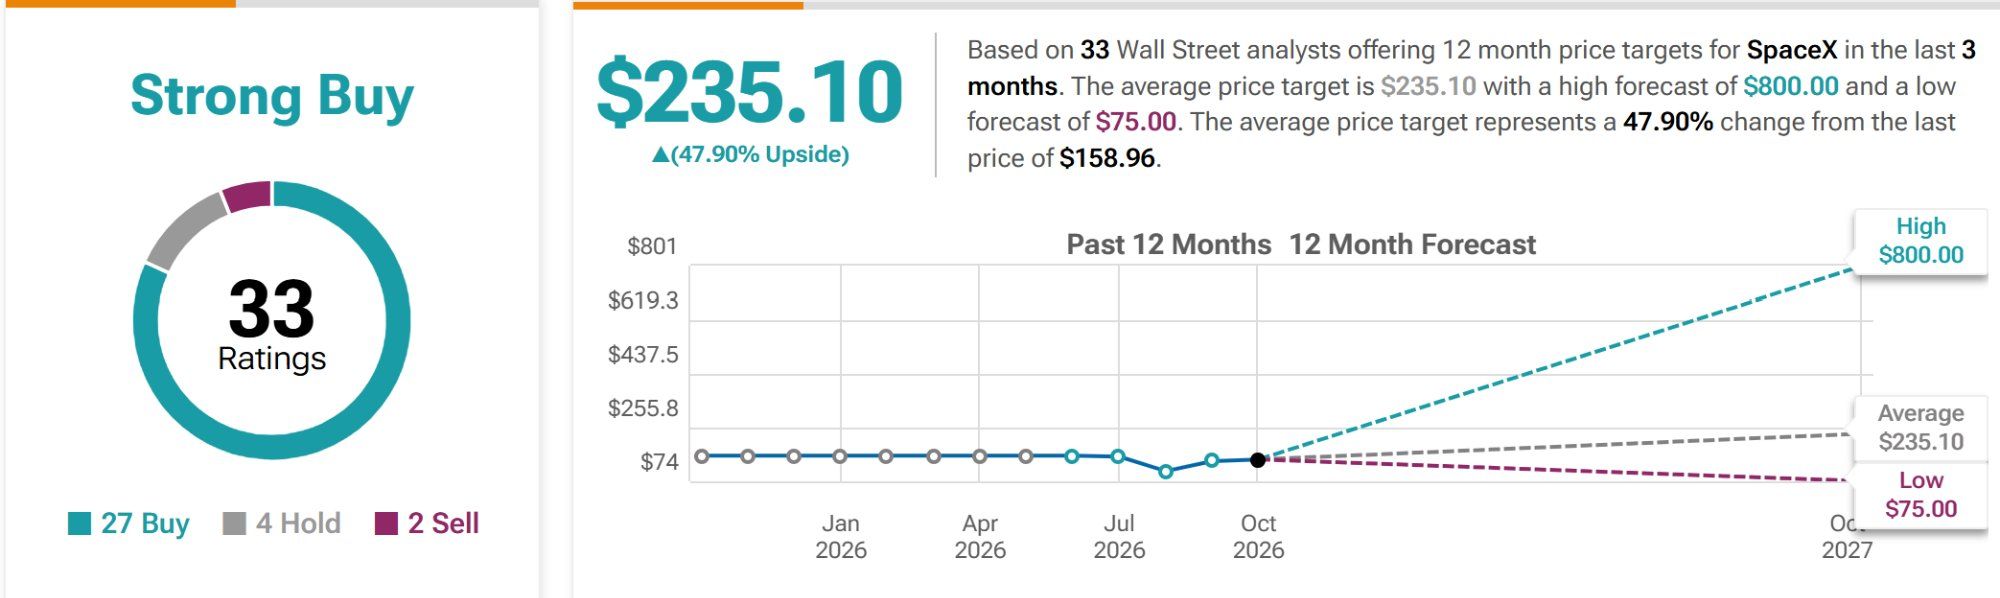 스페이스엑스 주식 애널리스트 목표가. 출처: 티프랭크스(TipRanks)
투자자들이 스페이스엑스 주식으로 돌아올 수 있는 요인은?
조나스는 스타십에 주목합니다. 일론 머스크의 꿈인 재사용 우주선은 최근 궤도 진입에 성공했습니다. 15차 비행은 10월 말 또는 11월 초 예정입니다.
스페이스엑스가 귀환 우주선을 포착할 경우, 조나스는 상장 이후 최대 주가 상승 모멘텀이 될 수 있다고 강조했습니다.
3분기 실적은 10월 말 발표될 예정입니다. 조나스는 신형 그록 출시, 추가 컴퓨팅 계약 체결도 호재가 될 수 있다고 설명했습니다.
주가 하락 요인도 제시했습니다. 1년 내 100달러까지 하락하려면 AI 성장 둔화, 심각한 스타십 차질, 지분 희석 등이 필요합니다.
현재로서는 300달러 목표가를 들어도, 주식을 사겠다는 이는 아무도 없습니다.
kr.beincrypto.com 에서 Lockridge Okoth의 원본 기사 모건스탠리 애널리스트, 스페이스엑스 주가 2배 전망 읽기