

SK Hynix 股价周三早盘在首尔涨至 141.7 万韩元,较周二收盘上涨 5.67%。该公司公布季度营收再创新高,达到 104.6 万亿韩元(约 789 亿美元),同时预计存储芯片将持续短缺至 2030 年。
这一前景与市场对芯片股的定价形成鲜明对比。高盛此前曾预计,韩国半导体板块估值隐含至 2027 年行业盈利将下滑 65%。
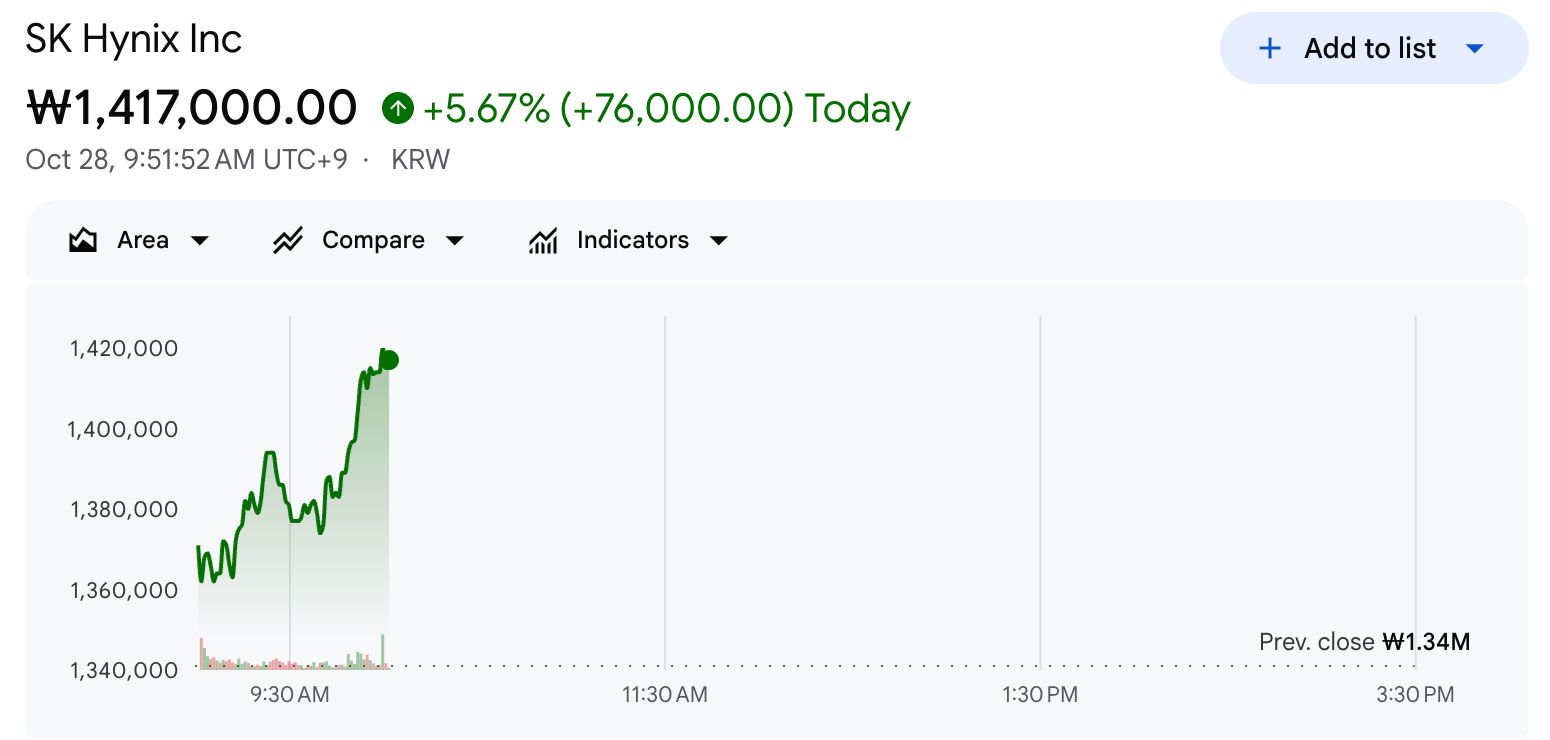 SK Hynix 股价日内走势图,10 月 28 日。来源:Google Finance
欢迎关注我们的 X 账号,获取第一手行业快讯
SK Hynix 创纪录季度业绩对比市场预期
根据公司财报,三季度营收达到 104.62 万亿韩元,营业利润为 83.33 万亿韩元,营业利润率高达 80%。
这两个数据均超出 LSEG SmartEstimates 预计的 98.34 万亿韩元及 76.72 万亿韩元。电话会议上,公司表示,本季度 DRAM 平均售价较上季度上涨近 30%。
但净利润数据逊于预期,环比下降 58%,至 39.78 万亿韩元,低于FnGuide 研报预测的 61.29 万亿韩元。第二季度因出售 Kioxia 股权录得可观一次性收益,导致净利润基数较高。
这一季度表现是在股价连续下跌后公布的。SK Hynix 10 月 23 日收于 127.7 万韩元,较 52 周高点跌去约 57%。
周三,韩国科技股普遍大幅反弹。三星电子当天上涨 6.98%,KOSPI 指数收涨 4.94%,报 5,916.72 点。
除本季度财报外,SK Hynix 还借此机会对存储芯片长期供需形势作出展望。
为何 SK 海力士押注存储芯片短缺将持续至 2030 年
根据公告,SK 海力士(SK Hynix)预计,存储芯片需求将在 2030 年以前持续超越供应。公司指出有两大原因限制了产能提升。
先进制程芯片工艺复杂,制造难度极高。 新建芯片工厂周期长,投产速度慢。在需求端,公司预计人工智能相关开支将逐步向普通企业甚至国家级项目扩散,而不再限于极少数大型科技公司。
目前,SK 海力士已与 14 家重要客户签署长期供应协议(LTA),这些协议覆盖了该公司 2027 年和 2028 年超过 50% 的产能。
尽管合约价格会随市场波动,但会限定在与客户商定的区间内。SK 海力士表示,这一安排既能保障盈利能力,同时也保留了灵活调整的空间。
剩余未签署协议的产能不足总产能一半。如未来需求放缓,仍可能影响公司盈利表现。
此外,公司计划 2026 年对股东回报规模将达 10 万亿韩元,其中包括以投资日本芯片制造商铠侠(Kioxia)的收益为部分资金来源的 1.4 万亿韩元季度分红。
公司还批准了新一轮 2 万亿韩元的股份回购计划,其中约一半用于员工激励,不计入 10 万亿韩元的股东回报总额中。
三星预计将于本周四公布完整第三季度业绩,其 2027 年展望将显示,SK 海力士的主要竞争对手是否同样预测存储芯片供应短缺。
订阅我们的 YouTube 频道,获取行业领袖与资深记者的深度解读
https://youtu.be/IcgIaeIE7LI在 cn.beincrypto.com 阅读由 Kamina Bashir 撰写的原始文章 SK 海力士季度营收首次破 100 万亿韩元 股价大涨近 6%