

SKハイニックスの株価は、火曜日の終値から5.67%上昇し、水曜日のソウル市場朝方に141万7000ウォンを記録した。半導体メーカーは第3四半期に売上高104兆6000億ウォン(789億ドル)と過去最高を更新し、2030年までメモリー不足が続くとの見通しを示した。
こうした見通しは、投資家による半導体株価の織り込み方と対照的である。ゴールドマン・サックスの試算では、韓国半導体株のバリュエーションは2027年の業界利益が65%減少する水準を示唆していた。
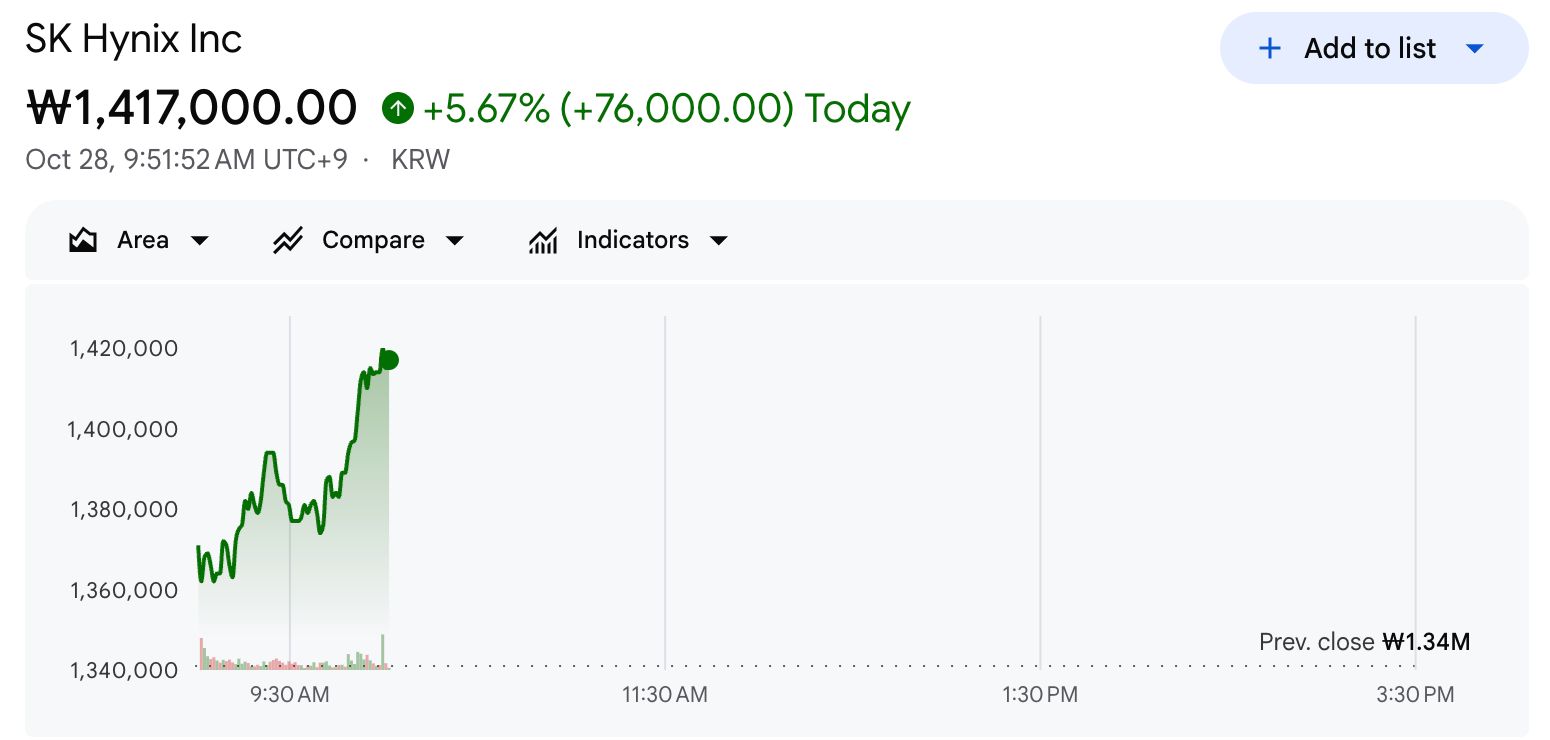 2025年10月28日のSKハイニックス株価・日中チャート 出典: Google Finance
Xで最新ニュースをリアルタイムでチェック
SKハイニックスの記録的四半期決算はアナリスト予想とどう違うか
第3四半期の売上高は104兆6200億ウォンとなった。営業利益は83兆3300億ウォンで、営業利益率は80%だった。
いずれもLSEGスマートエスティメーツによる売上高98兆3400億ウォン、営業利益76兆7200億ウォンを上回った。決算説明会で、同社はDRAM平均販売価格が第2四半期比で2割台後半上昇したと述べた。
一方、純利益は減少した。前四半期から58%減の39兆7800億ウォンとなり、FnGuideの事前予想61兆2900億ウォンを下回った。第2四半期にはキオクシア株売却益など一時的な利益が含まれていた。
この決算は長引く下落のあとに発表された。SKハイニックス株は10月23日に127万7000ウォンで取引を終え、52週高値から約57%下落していた。
水曜日の反発は幅広く見られた。サムスン電子は火曜日の終値比で6.98%上昇。KOSPIは4.94%高の5916.72となった。
SKハイニックスは決算発表にあたり、中長期でのメモリー供給も見通した。
SKハイニックスが2030年までの不足を予想する理由
決算リリースで、SKハイニックスはメモリー需要が2030年まで供給を上回るとした。理由として2つの供給制約を挙げた。
最先端半導体の製造は技術的に難しい。 新工場の建設には長い時間がかかる。需要側では、AI投資が一部の大手企業から広がると見ている。今後、一般企業や国家プロジェクトにも拡大するとの見通しを持つ。
同社はまた、14社の主要顧客と長期契約(LTA)を締結した。2027年と2028年の生産能力の50%以上がこの契約対象となる。
契約価格は市場価格に連動するが、顧客ごとに決めた一定の範囲内となる。この仕組みは収益性を維持しつつ、柔軟に対応できるとSKハイニックスは説明する。
全生産能力のうち、半分未満は契約対象外である。需要が減速した場合、業績への影響が残る。
この見通しとともに、同社は2026年までに株主還元を約100兆ウォン実施する計画。第3四半期配当金14兆ウォンも含まれ、これは日本の半導体大手キオクシアへの投資利益の一部が原資。
また、新たに20兆ウォンの自社株買いも承認した。このうち約半分は従業員報酬に充当され、100兆ウォンの総額には含まれない。
サムスン電子は木曜日に第3四半期の通期決算を発表する予定。2027年の見通しが示され、SKハイニックスの主な競合が同様の不足を見込むかどうかが注目される。
YouTubeチャンネル登録はこちら。リーダーや記者による専門インサイトを配信
https://youtu.be/IcgIaeIE7LIjp.beincrypto.com でKamina Bashirによるオリジナル記事 SKハイニックス、四半期売上初の100兆ウォン突破で株価6%急騰 を読む