

Advanced Micro Devices (AMD) ha pubblicato risultati che hanno battuto le aspettative di Wall Street su ricavi, profitti e margine operativo. Il titolo ha poi perso l’8% nel trading after-hours di martedì.
Il produttore di chip ha registrato ricavi record per 11,54 miliardi di dollari e ha previsto vendite nel terzo trimestre di circa 13 miliardi di dollari. Tuttavia, gli investitori hanno venduto, considerando che il titolo era già salito del 140% nel 2026 prima della pubblicazione dei risultati.
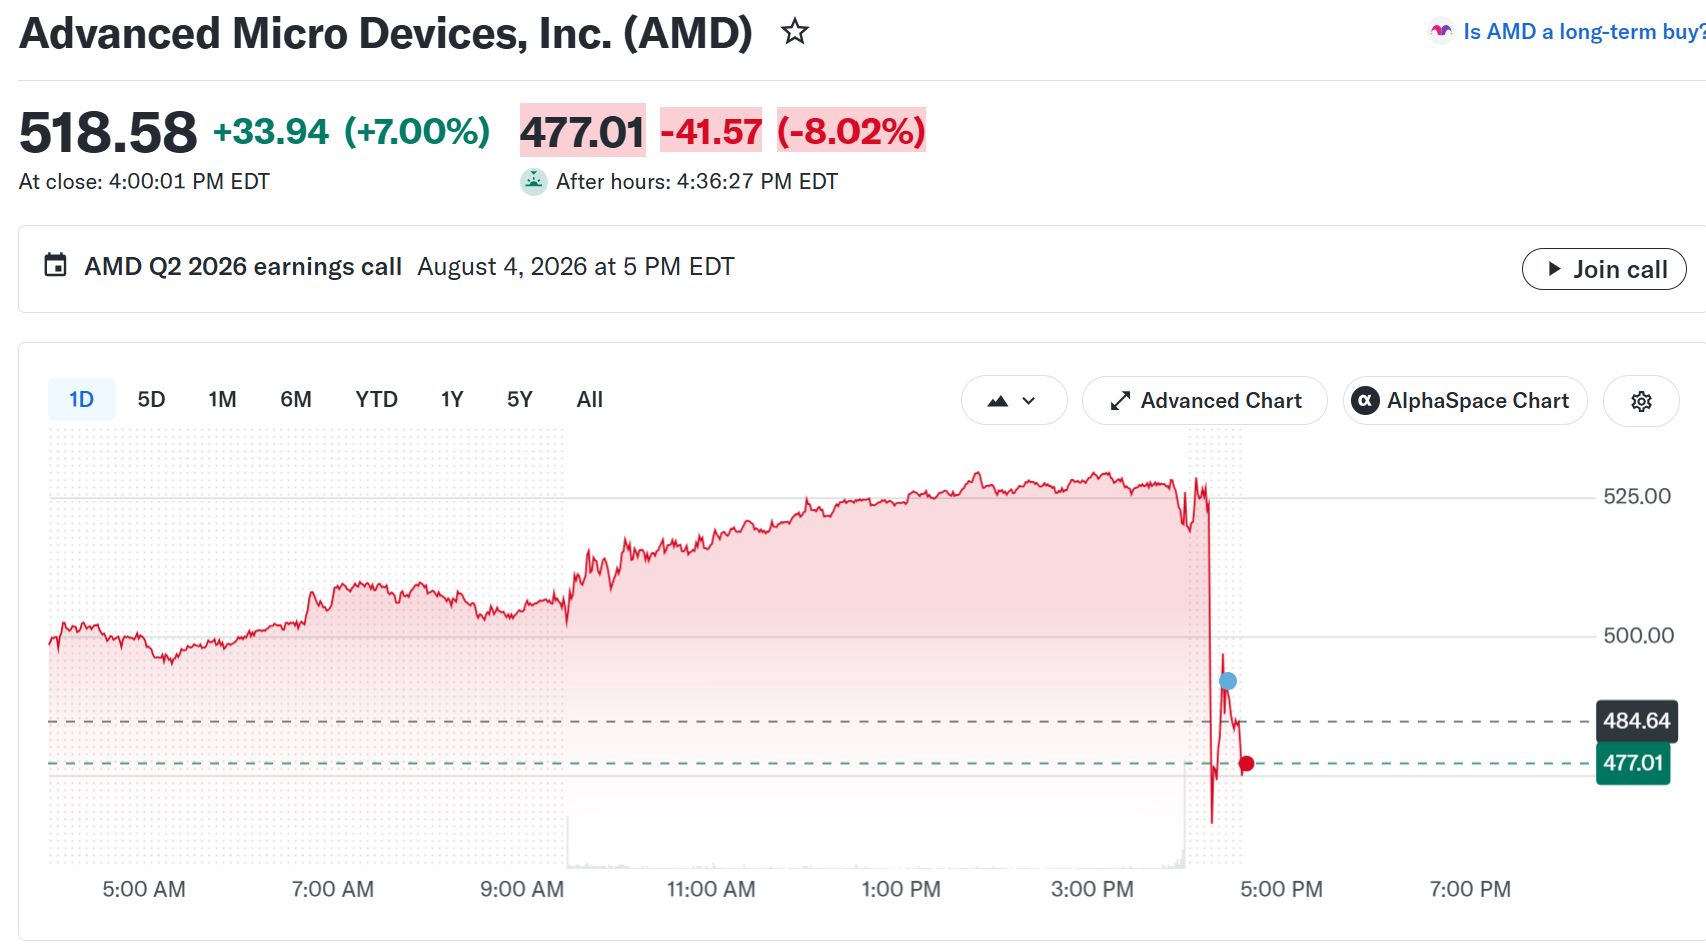 Andamento del titolo AMD. Fonte: Yahoo Finance
I risultati di AMD superano ogni stima di consenso
I ricavi hanno raggiunto 11,54 miliardi di dollari contro un consenso di 11,31 miliardi di dollari. Si tratta di un aumento del 50% rispetto all’anno precedente.
L’utile per azione rettificato è stato di 1,66 dollari, superiore alla stima di 1,62 dollari. Il margine operativo rettificato, pari al 27%, ha superato la previsione del 26,9% e si è più che raddoppiato rispetto al 12% registrato un anno fa.
I ricavi del segmento Data Center hanno trainato il trimestre, raggiungendo 6,7 miliardi di dollari, in crescita del 107% su base annua. Questo singolo segmento ora rappresenta il 58% delle vendite aziendali, grazie ai processori server EPYC e agli acceleratori per l’intelligenza artificiale (AI) Instinct.
Il quadro è stato più vario nelle altre aree. I ricavi del segmento Client sono aumentati del 23%, raggiungendo 3,06 miliardi di dollari, sospinti dalla domanda di Ryzen. Il settore Gaming è sceso del 31% a 779 milioni di dollari, a causa della diminuzione degli ordini per chip semi-custom destinati alle console.
$AMD reports Second Quarter 2026 financial results. View non-GAAP financial measures reconciliation & cautionary statement: https://t.co/v1WzAY2rNw
— AMD (@AMD) August 4, 2026
Seguici su X per ricevere le ultime notizie in tempo reale
Perché risultati così buoni hanno comunque portato a una svendita
Le spese in conto capitale hanno raccontato una storia diversa. AMD ha investito 808 milioni di dollari in immobili e attrezzature, quasi il triplo rispetto ai circa 299 milioni di dollari previsti dagli analisti.
Di conseguenza, il free cash flow è sceso a 1,56 miliardi di dollari dai 2,57 miliardi di dollari del primo trimestre. L’azienda sta acquistando capacità produttiva in previsione della rampa rack Helios, comprimendo potenzialmente la generazione di liquidità nel breve termine.
La posizione contava più di ogni singola voce di bilancio. Le azioni hanno chiuso in rialzo del 7% a 518,58 dollari martedì prima della diffusione dei risultati. I grandi investitori avevano puntato su AMD per la maggior parte dell’anno.
Questo ha lasciato poco margine a qualsiasi sorpresa diversa da un ulteriore rialzo. Lo schema si ripete spesso durante questa stagione di utili: a luglio Intel ha superato le previsioni di 1,7 miliardi di dollari e ha comunque perso l’11% dopo i risultati.
Cosa volevano vedere gli analisti dall’outlook su Helios
Benchmark Capital raccomanda di acquistare AMD con un target a 685 dollari. La società ha spiegato in dettaglio che guidance, evoluzione dei margini e tempistiche di Helios contano più della semplice sorpresa sui numeri.
AMD ha superato i primi due test. L’outlook sul terzo trimestre di 13 miliardi di dollari (più o meno 300 milioni) implica una crescita annua del 41%. Il margine lordo non-GAAP dovrebbe rimanere intorno al 56%.
L’amministratrice delegata Lisa Su ha affrontato direttamente il tema della rampa nel comunicato.
“Entriamo nella seconda metà dell’anno con un forte momentum, grazie all’aumento della domanda per EPYC, all’espansione delle installazioni Instinct e all’avvio della rampa di Helios”, ha dichiarato Lisa Su, presidente e amministratrice delegata di AMD, nel comunicato aziendale.
Gran parte di questa narrazione era già prezzata dal mercato. L’accordo da 2 gigawatt con Anthropic aveva già spinto il titolo al rialzo del 10% a luglio. Tra i clienti di Helios figurano ora anche Meta, Microsoft, OpenAI e Oracle.
I dubbi comunque restano. Morgan Stanley ha evidenziato la valutazione di AMD rispetto a Nvidia e Broadcom. HSBC ha declassato il titolo a “hold” a maggio, citando limiti di capacità presso il produttore di chip a contratto Taiwan Semiconductor Manufacturing Company (TSMC).
Gli investimenti nelle infrastrutture AI ora rappresentano un indicatore anticipatore per gli asset rischiosi. Le svendite nel settore dei semiconduttori hanno trascinato Bitcoin in basso più di una volta quest’anno.
I risultati di Nvidia del 26 agosto daranno al mercato tre settimane per giudicare se la reazione after-hours di martedì rappresenti una nuova valutazione o solo una pausa.
Leggi la storia originale Gli utili di AMD superano le stime, ma il titolo perde l’8%: le aspettative erano troppo elevate? di Lockridge Okoth su it.beincrypto.com