

L’uscita del Giappone da decenni di tassi d’interesse ultra-bassi sta iniziando a rivelare i costi nascosti dell’aumento del costo del denaro. I quattro maggiori assicuratori vita del Paese ora si ritrovano con circa 96 miliardi di dollari di perdite non realizzate su titoli di Stato giapponesi (JGB).
Da sole, queste perdite rappresentano principalmente una questione contabile. Tuttavia, mettono anche in evidenza una sfida più ampia che la Bank of Japan (BOJ) si trova ad affrontare. Ogni ulteriore rialzo dei tassi aiuta a stabilizzare lo yen e a contenere l’inflazione, ma spinge anche i prezzi delle obbligazioni al ribasso, aumentando le perdite per assicuratori, banche e fondi pensione.
Il ritorno del Giappone a tassi più elevati ha un costo
I quattro maggiori assicuratori vita giapponesi, Nippon Life, Dai-ichi Life, Sumitomo Life e Meiji Yasuda, hanno riportato perdite non realizzate complessive per 15,13 trilioni di yen (96 miliardi di dollari) su titoli di Stato domestici alla fine di giugno 2026, in crescita di circa il 7% rispetto al trimestre precedente.
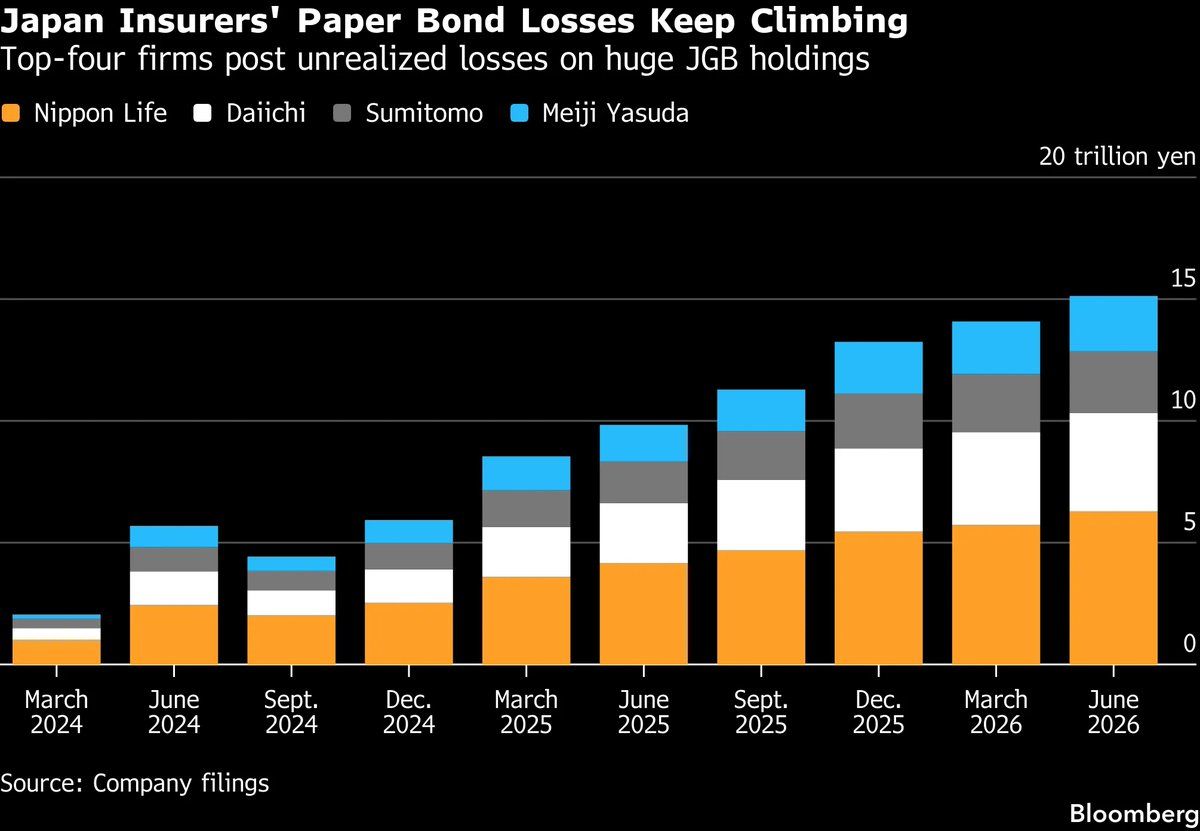 I quattro maggiori assicuratori giapponesi accumulano perdite su obbligazioni pari a 14,5 trilioni di yen, circa 91 miliardi di dollari. Fonte: Bloomberg
“Qualcosa si sta rompendo nel sistema finanziario giapponese,” ha osservato l’analista Bull Theory.
Queste perdite riflettono uno dei cambiamenti più rapidi del mercato obbligazionario giapponese degli ultimi decenni. Con l’abbandono dei tassi d’interesse negativi da parte della BOJ e la graduale normalizzazione della politica monetaria, i rendimenti sono saliti rapidamente dai livelli prossimi allo zero che erano rimasti per anni.
I prezzi delle obbligazioni si muovono in direzione opposta ai rendimenti. Quando i tassi salgono, il valore di mercato delle vecchie obbligazioni a cedola più bassa scende. Gran parte dei portafogli degli assicuratori è stata accumulata negli anni della politica monetaria ultra-espansiva della BOJ, lasciandoli esposti all’attuale scenario di tassi più alti.
Nonostante la cifra impressionante, queste perdite restano perlopiù non realizzate perché gli assicuratori solitamente intendono mantenere tali obbligazioni fino a scadenza, per far fronte agli impegni a lungo termine verso i clienti.
I tassi d’interesse più elevati inoltre riducono il valore attuale delle passività assicurative future, compensando parzialmente la diminuzione dei valori obbligazionari da una prospettiva economica.
La preoccupazione maggiore riguarda la liquidità più che la solvibilità. Se gli assicurati dovessero riscattare le polizze più velocemente, gli assicuratori potrebbero essere costretti a vendere obbligazioni prima della scadenza.
BILLION IN LOSSES ARE NOW SITTING INSIDE JAPAN’S BIGGEST INSURERS.
— The Macro Paper (@macropaperr) August 8, 2026
The country’s 4 biggest life insurers are now sitting on ¥15.13 trillion ( billion) in unrealized losses on Japanese bonds.
That number jumped another 7% in just 3 months and the reason is simple.… pic.twitter.com/mMiq3lGUiE
Un’eventualità simile convertirebbe potenzialmente le perdite “sulla carta” in perdite reali, esercitando ulteriore pressione sul mercato obbligazionario giapponese.
Perché la BOJ è sempre più vincolata nelle sue scelte
Le perdite degli assicuratori mostrano chiaramente quanto sia difficile l’equilibrio che la Bank of Japan deve mantenere.
L’inflazione resta al di sopra dell’obiettivo di lungo periodo della BOJ, mentre lo yen ha attraversato periodi di persistente debolezza rispetto al dollaro USA. Normalmente, queste condizioni giustificherebbero ulteriori aumenti dei tassi d’interesse.
Tuttavia, ogni rialzo aumenta anche le turbolenze nel sistema finanziario giapponese.
I rendimenti più alti continuano a erodere il valore di mercato dei titoli di Stato detenuti dagli istituti finanziari. Sebbene tassi più forti possano aiutare a stabilizzare la valuta e a migliorare il funzionamento dei mercati nel lungo periodo, rischiano anche di generare ulteriori tensioni finanziarie se i rendimenti salgono troppo rapidamente.
Il risultato è un sentiero di politica monetaria sempre più ristretto. Muoversi troppo lentamente rischia di indebolire nuovamente lo yen e importare inflazione; muoversi troppo velocemente potrebbe amplificare le perdite nell’intero settore finanziario giapponese.
Perché il mercato del debito americano segue con attenzione
L’importanza del Giappone va ben oltre il suo sistema finanziario domestico.
Il Paese resta il maggiore detentore straniero di titoli del Tesoro americano, con circa 1,14 trilioni di dollari in portafoglio. Qualunque cambiamento significativo nel modo in cui le istituzioni giapponesi gestiscono le loro attività all’estero può ripercuotersi sui mercati obbligazionari globali.
🚨 JAPAN JUST EXPOSED AMERICA’S BIGGEST VULNERABILITY...
— Crypto Rover (@cryptorover) August 9, 2026
Japan is the largest foreign holder of U.S. Treasuries.
If Japan is forced to sell to defend its own market, U.S. yields could surge even higher.
You know why Bessent stepped in with yen intervention, right? pic.twitter.com/tO5YTRHiQM
Per ora ci sono poche evidenze che gli investitori giapponesi si stiano preparando a vendite su larga scala di Treasury. Infatti, una vendita massiccia comporterebbe probabilmente la cristallizzazione delle perdite e spingerebbe ulteriormente al rialzo i costi di finanziamento negli Stati Uniti.
Le autorità hanno invece strumenti alternativi. Durante le fasi di intervento valutario, il Giappone può accedere al Foreign and International Monetary Authorities (FIMA) Repo Facility della Federal Reserve, ottenendo temporaneamente liquidità in dollari dando in garanzia i Treasury invece di venderli direttamente.
Tuttavia, gli investitori continuano a monitorare i flussi di portafoglio giapponesi: anche riallocazioni relativamente modeste da parte del maggiore detentore straniero di Treasury possono influenzare i rendimenti americani nei periodi di tensione sui mercati.
Bitcoin osserva la yen carry trade
Per Bitcoin, le perdite degli assicuratori non rappresentano la questione principale.
Anche i trader si concentrano invece su cosa potrebbero significare i rendimenti giapponesi in rialzo per la yen carry trade, una delle fonti più influenti di liquidità globale sui mercati.
Per anni, gli investitori hanno preso in prestito a costi bassissimi in yen, visto che i tassi d’interesse in Giappone erano quasi a zero, e reinvestito quei fondi in asset più remunerativi in tutto il mondo, comprese azioni, obbligazioni e, in misura crescente, asset digitali.
Man mano che i tassi d’interesse giapponesi salgono, quella strategia risulta meno interessante.
L’aumento del costo del denaro e l’apprezzamento dello yen possono costringere gli investitori più esposti alla leva a chiudere posizioni e vendere asset rischiosi per ripagare prestiti in yen. Precedenti episodi di inasprimento della politica della BOJ e di forte rivalutazione dello yen si sono accompagnati a periodi di forte volatilità sia sui mercati tradizionali sia sulle criptovalute.
Finora, Bitcoin è rimasto relativamente resiliente. Dopo la pubblicazione dei risultati trimestrali delle compagnie assicurative, la crypto pioniera ha continuato a scambiare sopra quota 65.000 dollari, in aumento di oltre il 3% nelle ultime 24 ore.
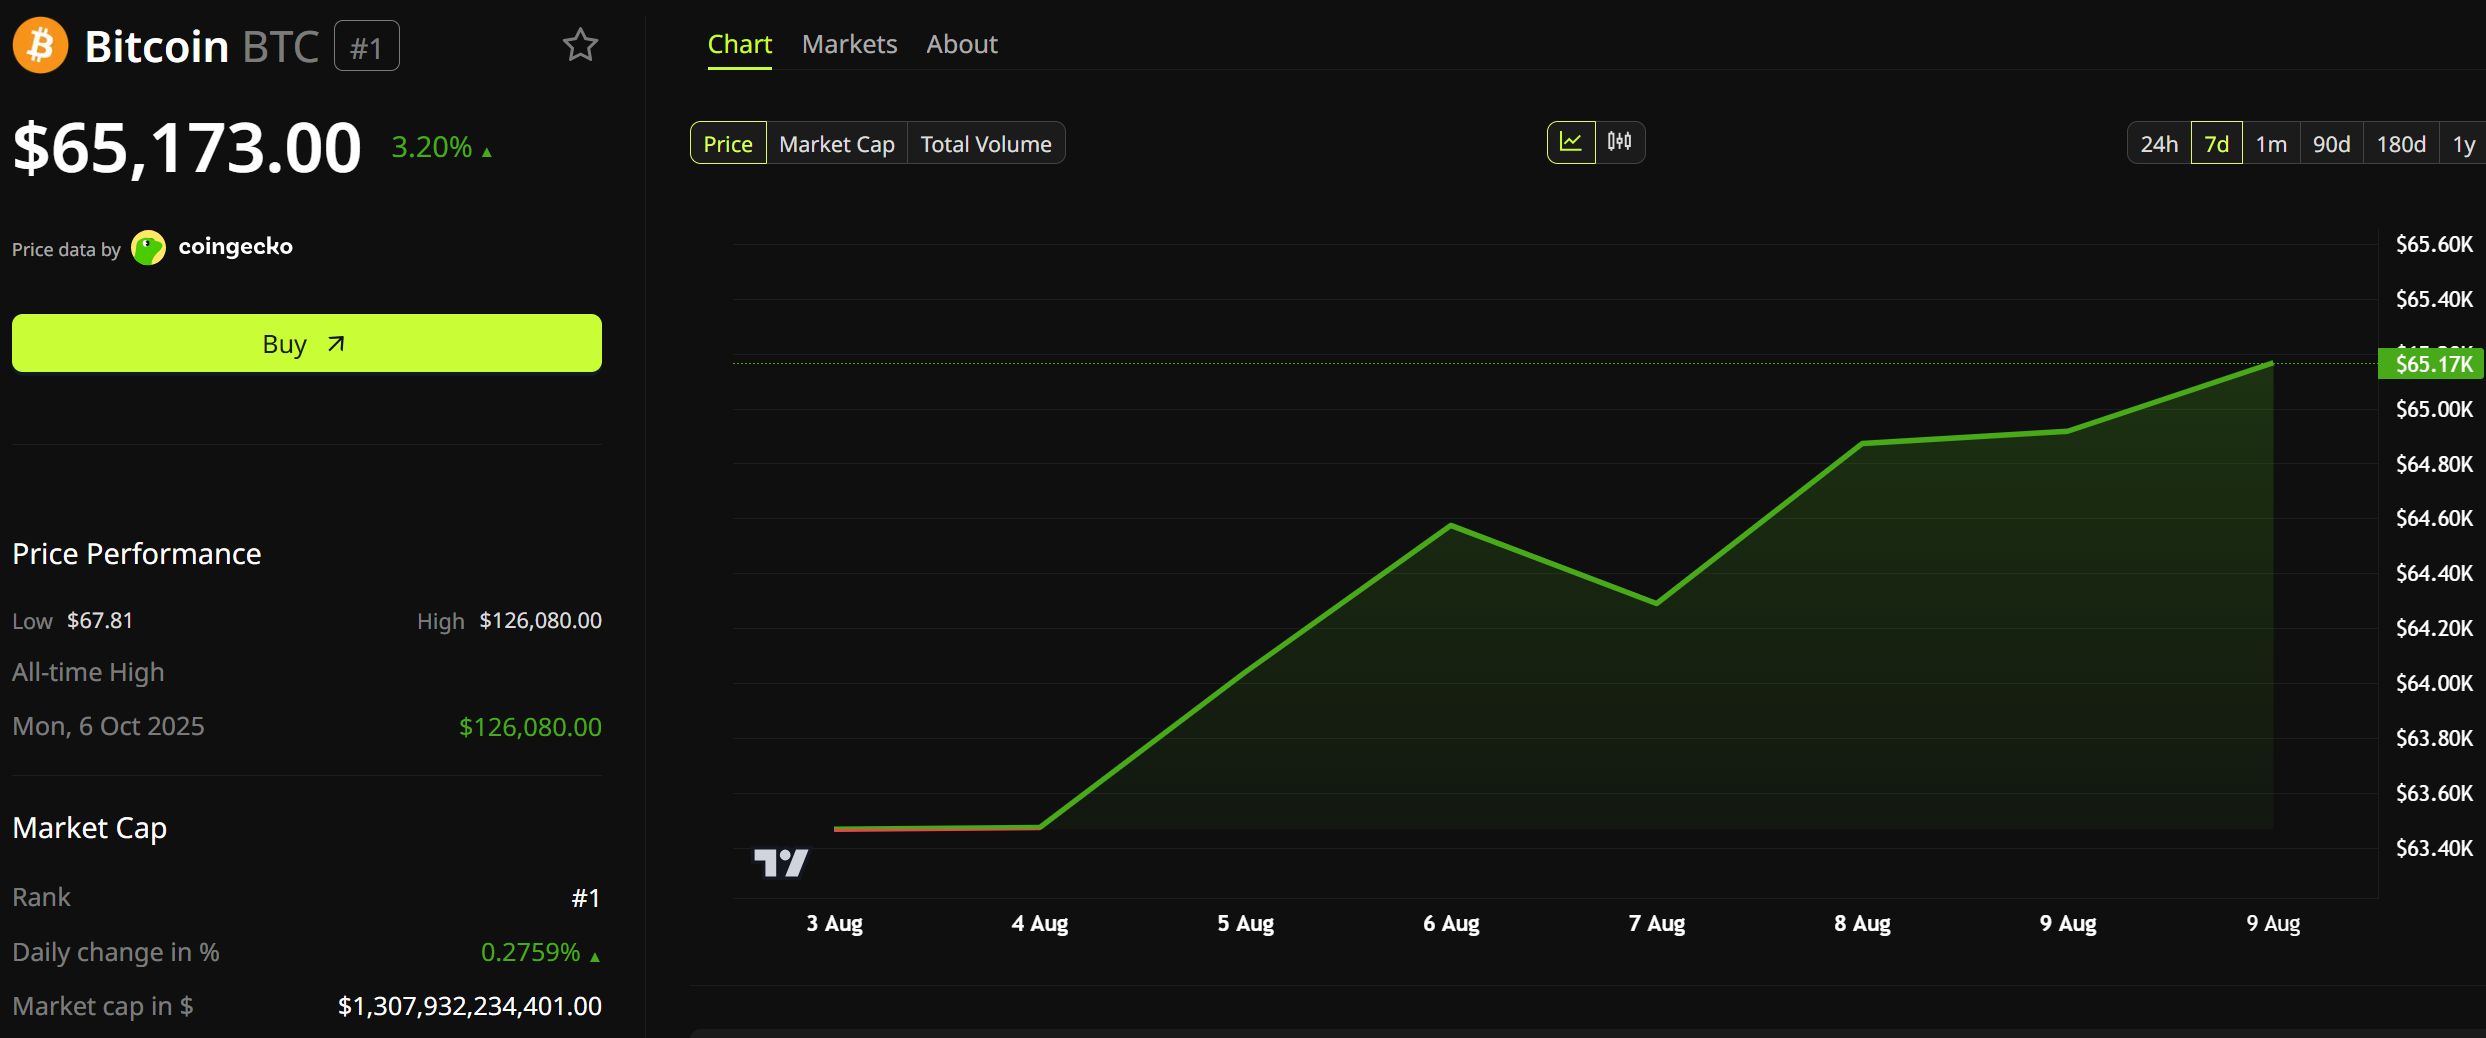 Andamento del prezzo di Bitcoin. Fonte: BeInCrypto
Ciò suggerisce che i mercati considerano le perdite obbligazionarie come un sintomo della transizione di politica monetaria del Giappone, piuttosto che una crisi finanziaria immediata.
Tuttavia, i trader macro vedono sempre più i rendimenti delle obbligazioni giapponesi e lo yen come indicatori anticipatori dei cambiamenti nelle condizioni di liquidità a livello globale.
Cosa dovrebbero monitorare ora gli investitori
I 96 miliardi di dollari di perdite non realizzate, di per sé, non mettono a rischio il sistema finanziario giapponese.
Piuttosto, evidenziano i crescenti costi per il Paese nel distaccarsi dopo decenni da una politica monetaria straordinaria.
La prossima fase dipenderà da alcuni indicatori molto osservati:
se i rendimenti delle obbligazioni giapponesi continueranno a salire, se i tassi "policy surrender" resteranno contenuti e, con quanta decisione la BOJ riterrà di poter continuare la normalizzazione dei tassi d’interesse senza destabilizzare i mercati finanziari.Per gli investitori in Bitcoin, il segnale chiave potrebbe non essere affatto la situazione patrimoniale degli assicuratori. Sarà piuttosto se i tassi giapponesi più elevati inizieranno a innescare un disfacimento più ampio del carry trade sullo yen, uno sviluppo che storicamente ha ristretto la liquidità globale e frenato gli asset rischiosi molto prima che gli effetti si manifestassero altrove.
Leggi la storia originale Perdite da 96 miliardi di dollari sui bond giapponesi mettono in allerta il debito americano e Bitcoin di Lockridge Okoth su it.beincrypto.com