

Le carry trade sur Bitcoin rapporte désormais plus que la dette souveraine américaine. Le 7 août, le taux annualisé du carry trade sur les contrats à terme Bitcoin (BTC) du Chicago Mercantile Exchange (CME) a atteint entre 5,69 % et 7,89 %, bien au-dessus du rendement de 4,19 % offert par les bons du Trésor à deux ans ce même jour.
Ce retournement intervient à un moment délicat pour les obligations. Les rendements des bons du Trésor à long terme affichent leur plus haut niveau depuis 2007, et les analystes ne cessent de réviser leurs prévisions à la hausse.
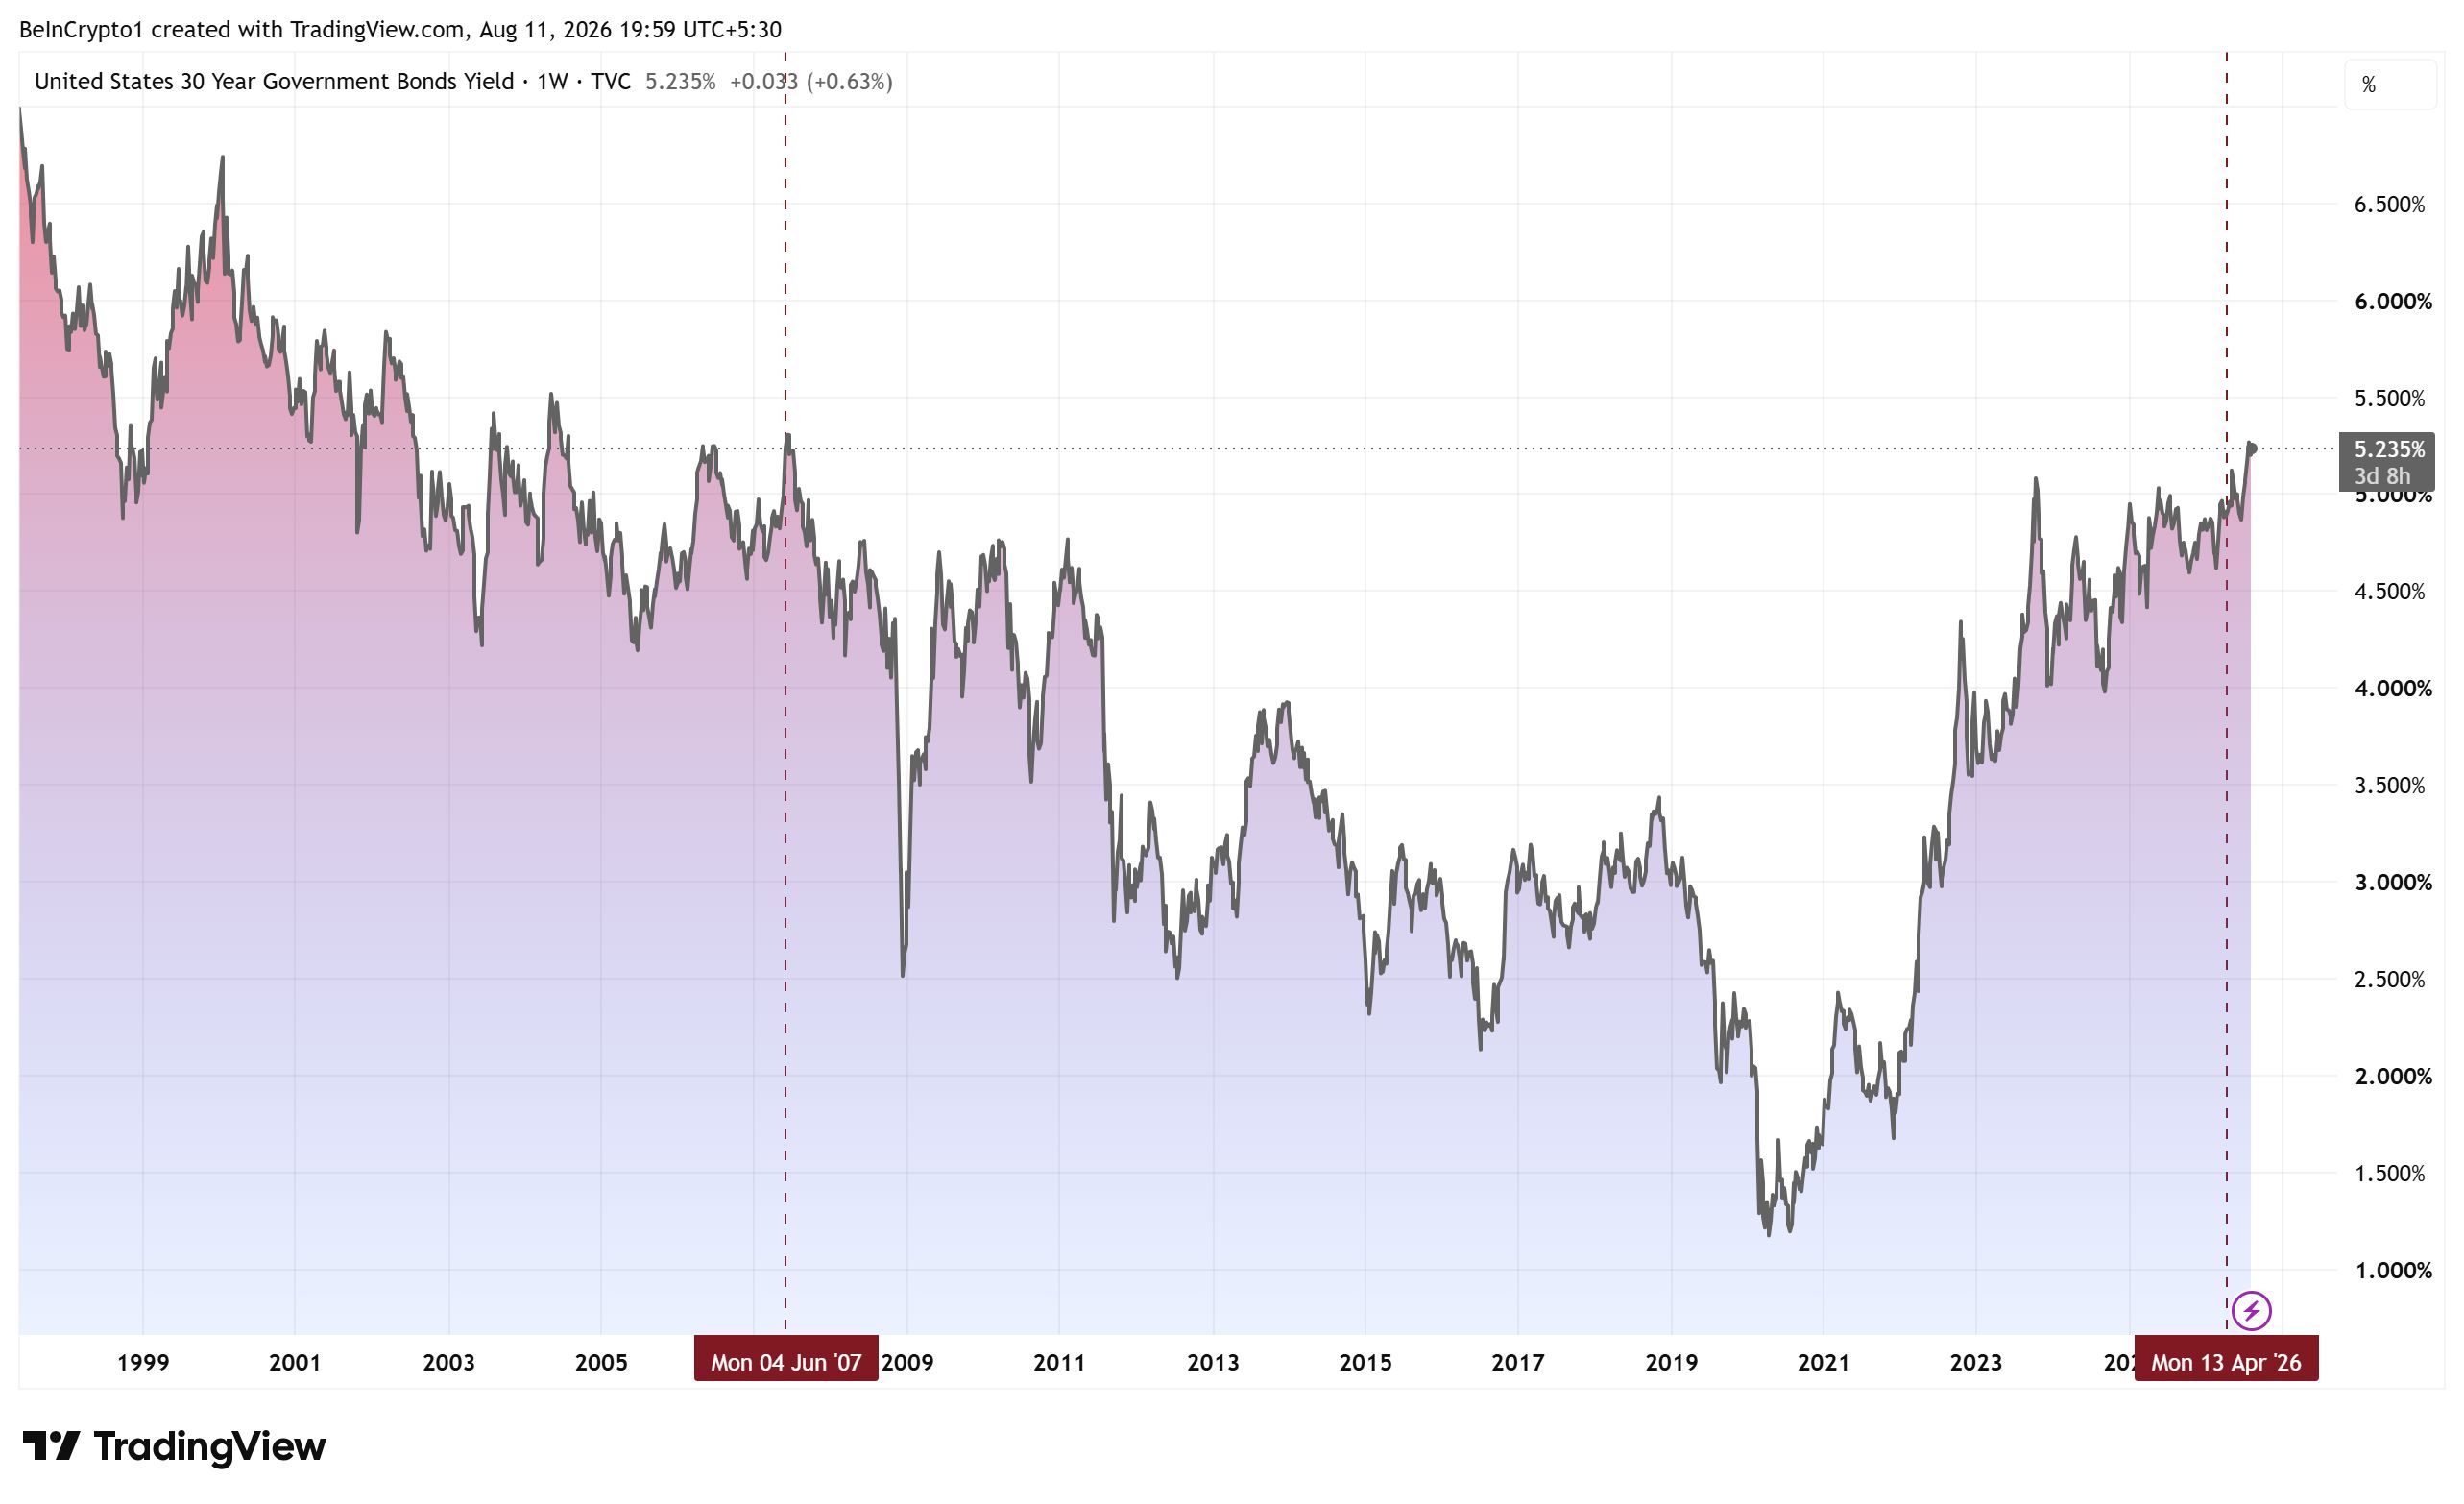 Rendements des bons du Trésor américain à 30 ans. Source : TradingView
Les prévisionnistes obligataires poursuivent la hausse des rendements
Un sondage Reuters prévoit un retour au calme pour les obligations. La prévision médiane table sur un rendement à 10 ans de 4,50 % dans trois mois et de 4,34 % dans un an. Le taux à deux ans est attendu en baisse à 3,80 %.
U.S. TREASURY YIELDS SET TO EASE
— *Walter Bloomberg (@DeItaone) August 11, 2026
A Reuters poll sees Treasury yields declining over the next year.
10-Year Yield:
• 3 months: 4.50%
• 6 months: 4.50%
• 12 months: 4.34%
2-Year Yield:
• 3 months: 4.07%
• 6 months: 3.92%
• 12 months: 3.80%
However, 18 of 22 bond…
Cependant, la même enquête comporte un avertissement. Dix-huit des vingt-deux stratégistes interrogés estiment que le rendement à 10 ans a plus de chances de dépasser ces prévisions que de rester en deçà.
Leur prudence s’explique par leurs résultats passés. En mars, la même série de sondages tablait sur un taux à 10 ans avoisinant 4,25 % un an plus tard. Cinq mois après, il s’échange déjà au-dessus de 4,70 %.
En parallèle, la partie longue de la courbe fait déjà cavalier seul. Le rendement à 30 ans a atteint 5,27 % mardi, son plus haut niveau depuis 2007. BeInCrypto avait déjà évoqué la clôture du rendement à 30 ans sur un pic de 2007 à la fin juillet.
Ce sont les rendements réels qui causent ces tensions, non les anticipations d’inflation. Autrement dit, les investisseurs exigent une meilleure prime pour compenser les déficits américains et le volume élevé d’émissions de dette.
🚨US Treasury yields are surging to multi-decade highs:
— Global Markets Investor (@GlobalMktObserv) August 11, 2026
The 30-year Treasury yield jumped to 5.27% on Tuesday, the highest level since the Great Financial Crisis.
At the same time, the 10-year yield hit 4.73%, nearing an 18-month high after soaring more than +75bps since the… pic.twitter.com/QhpaJe4BAu
Le carry trade sur Bitcoin surpasse le rendement du bon du Trésor à deux ans
La stratégie elle-même est simple. Une table d’opérations achète du Bitcoin au comptant et vend un contrat à terme CME sur Bitcoin pour se couvrir. L’écart entre les deux prix constitue le rendement, encaissé lors de la convergence des prix à l’échéance. En quelque sorte, il s’agit de la version crypto du coupon obligataire.
Le 7 août, cet écart battait le rendement souverain. En prenant le benchmark spot CME New York à 64 880 $, le contrat d’août s’est établi à 65 175 $, soit un rendement annualisé de 7,89 %.
Le contrat de septembre offrait 6,25 % et celui de décembre 5,69 %. Selon les données officielles du Trésor, le taux à deux ans était de 4,19 % ce jour-là, puis de 4,25 % le 10 août.
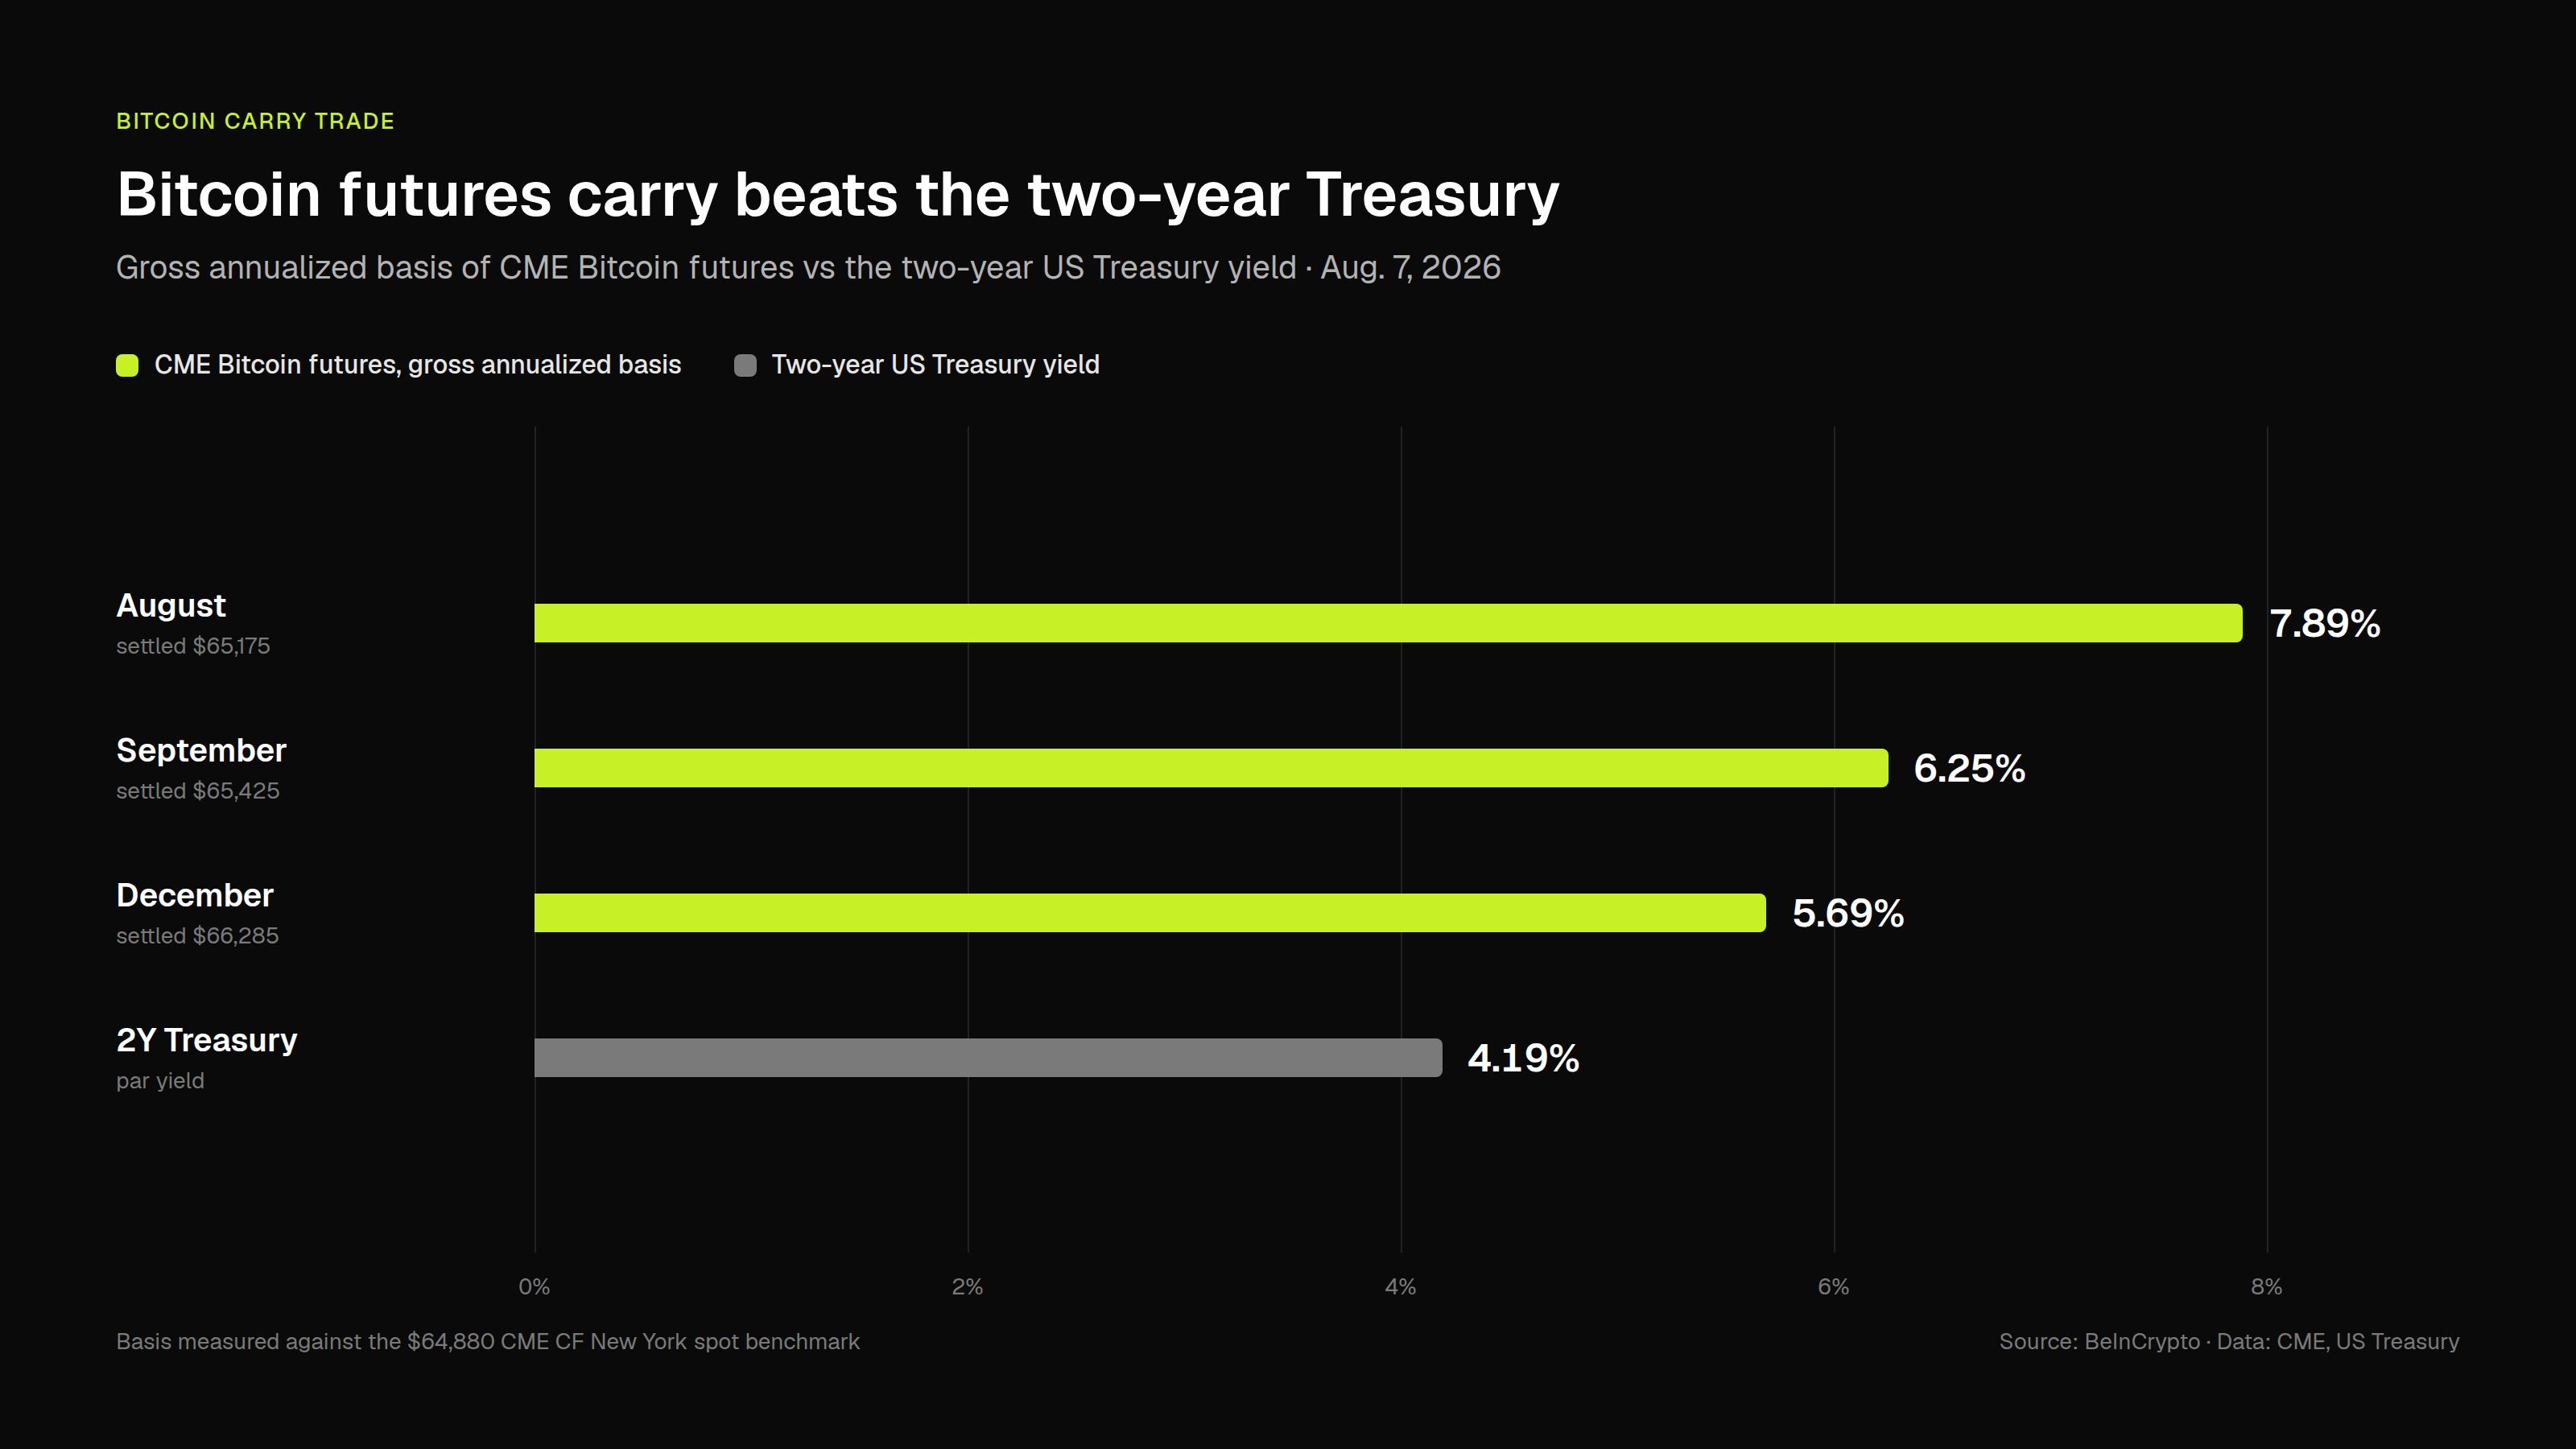 Comparaison de la base annualisée brute des contrats à terme CME Bitcoin du 7 août avec le rendement du bon du Trésor à deux ans, illustrant l’avantage du carry trade Bitcoin. Source : BeInCrypto
Le positionnement suggère que ce changement est durable. Les données du CME ont montré que les hedge funds sont devenus haussiers sur Bitcoin ce mois-ci, pour la première fois depuis plusieurs années.
Historiquement, ces fonds étaient globalement vendeurs nets de contrats à terme, une empreinte typique des desks de carry trade se couvrant sur le spot et des ETF.
Les flux vers les ETF s’intensifient, mais l’essentiel se joue dans les détails
De nouveaux capitaux arrivent également sur le marché spot. Selon Farside, les ETF Bitcoin spot américains ont attiré 865 millions de dollars sur la semaine achevée le 7 août, toutes les séances étant positives. L’IBIT de BlackRock a capté à lui seul environ 694 millions, soit près de 80 % du total.
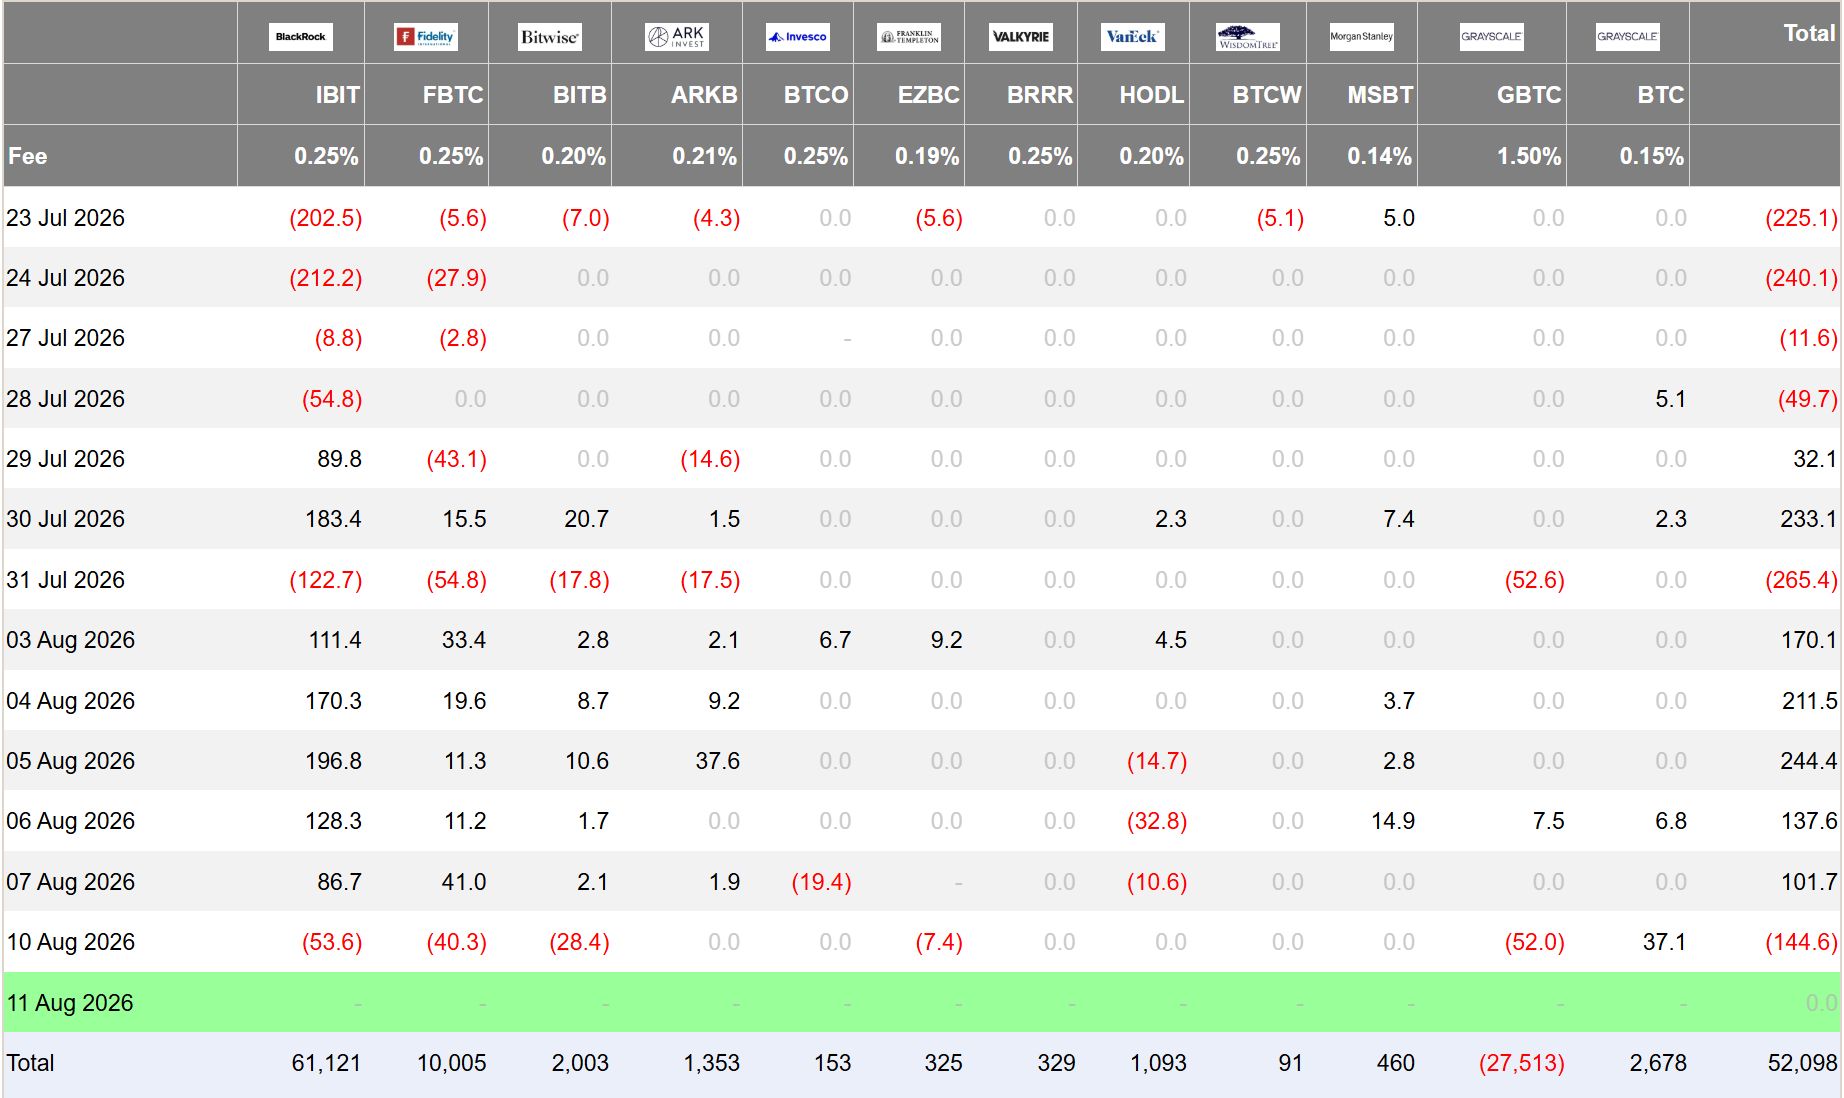 Flux vers les ETF Bitcoin. Source : Farside Investors
Pour autant, ces flux ne révèlent pas la motivation réelle. Aucune base de données publique ne relie l’achat d’un ETF à une couverture sur futures. Les rapports de la Commodity Futures Trading Commission (CFTC) ne fournissent que les positions agrégées, classées par type de trader.
L’écart brut met aussi en valeur cette stratégie. Les coûts de financement, de marge et de frais ponctionnent une partie du rendement avant qu’un desk ne réalise ses bénéfices. Une étude de la Banque des règlements internationaux a montré que le carry trade crypto pouvait dépasser 40 % par an en période de boom, mais que les frictions liées aux marges empêchent le capital d'arbitrage de refermer complètement l’écart.
Le Bitcoin s’échange autour de 63 930 $, en hausse de 0,3 % sur la journée. Ainsi, le chiffre clé à surveiller reste le spread net après prise en compte des frais, en le reliant à l’open interest du CME et aux flux vers les ETF. Les résultats du CPI de juillet, attendus mercredi, pourraient influencer ces deux volets.
Lisez l’article original Le carry trade sur Bitcoin dépasse les rendements des bons du Trésor à 7,89 % : Wall Street va-t-il basculer ? par Lockridge Okoth sur fr.beincrypto.com