

Egan-Jones, agenzia di rating del credito statunitense, afferma che la disruption portata dall’IA colpirà per prime le attività professionali, il venture capital e il settore immobiliare. Considera praticamente certa una trasformazione economica su larga scala.
Il rapporto della società, pubblicato il 1° ottobre e intitolato "It's Over", è rivolto a investitori istituzionali e risk manager. Egan-Jones precisa che non è stato scritto dagli analisti del credito.
Dove Egan-Jones si aspetta che la disruption dell’IA arrivi per prima?
Le attività professionali sono in cima alla lista perché questi studi fatturano la consulenza ai clienti a ore.
Come esempio, il rapporto cita il network contabile dei Big Four KPMG che ha chiesto al suo revisore, Grant Thornton UK, di condividere i risparmi ottenuti grazie all’IA. In Gran Bretagna, infatti, la parcella per la revisione contabile è scesa del 14%, passando da $416.000 a $357.000, secondo quanto riportato dal Financial Times.
Viene inoltre citata IBM, le cui azioni sono calate del 13% il 23 febbraio, la diminuzione più pronunciata dal 2000, secondo Bloomberg. Anthropic ha dichiarato che Claude Code potrebbe accelerare la modernizzazione di COBOL, un linguaggio risalente a decenni fa ancora usato nei mainframe bancari.
Non tutti gli analisti hanno visto danni duraturi. Evercore ISI ha mantenuto il rating Outperform su IBM dopo il calo, sottolineando che IBM vende già propri strumenti per la modernizzazione, secondo quanto riportato da Investing.com.
Segue poi il venture capital, secondo Egan-Jones. La società ritiene che le startup che crescono con meno capitale lascino alle società di venture meno leva finanziaria e margini ridotti.
Sospetta inoltre che pochi limited partner (LP), cioè gli investitori che finanziano queste società, abbiano già valutato questo rischio nei prezzi.
I posti di lavoro persi possono davvero far scendere i prezzi delle case negli Stati Uniti?
Egan-Jones sottolinea che le famiglie con mutui spesso contano su due stipendi. Se uno dei componenti perde il lavoro, la casa potrebbe essere venduta entro sei o dodici mesi.
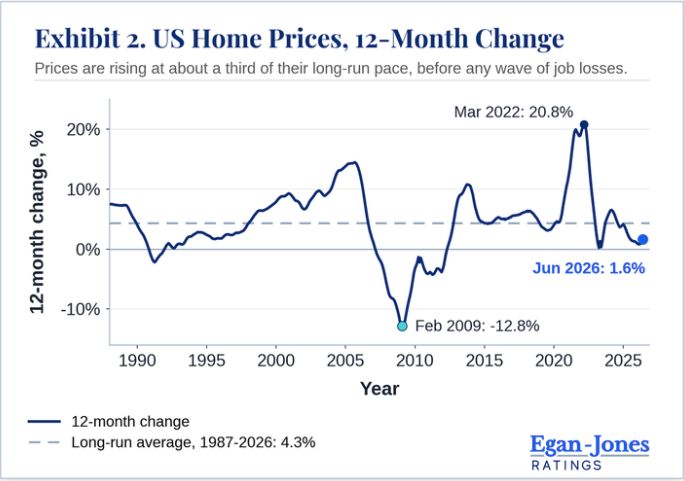 I prezzi delle case negli Stati Uniti sono aumentati dell’1,6% nell’anno terminato a giugno, ben al di sotto della media del 4,3% dal 1987, e i dati S&P indicano a luglio un aumento dell’1,9%. Fonte: Egan-Jones
I prezzi sono già inferiori al tasso di inflazione. L’indice nazionale S&P Cotality Case-Shiller è cresciuto dell’1,9% nell’anno terminato a luglio, mentre i prezzi al consumo sono saliti del 3,4%, secondo i dati S&P. I valori reali sono in calo da 14 mesi consecutivi.
Nel frattempo, i dati Redfin mostrano che i venditori superavano gli acquirenti del 57,9% ad agosto, un record di surplus di venditori di case negli Stati Uniti.
La newsletter di mercati The Kobeissi Letter ha stimato in circa 11.000 al mese le perdite di posti di lavoro nei settori esposti all’IA. Questo è stato il dato medio nei tre mesi fino a giugno.
Egan-Jones descrive l’impatto sul mercato immobiliare come temporaneo e si aspetta che la scarsità di terreni nelle città mantenga alto il valore sul lungo periodo. Quanto i risparmi generati dall’IA arriveranno ai clienti finali, come nel caso KPMG, potrebbe decidere fino a che punto si estenderà la pressione sui margini.
Leggi la storia originale Egan-Jones individua dove l'intelligenza artificiale colpisce prima: servizi, venture capital, abitazioni di Darryn Pollock su it.beincrypto.com