

L’Europa è entrata in una nuova fase della regolamentazione crypto il 1 luglio 2026, con la fine dell’ultimo periodo transitorio previsto dal Regolamento MiCA (Markets in Crypto-Assets). I fornitori di servizi correlati agli asset crypto che operavano secondo i precedenti regimi nazionali avevano tempo fino a questa data per ottenere l’autorizzazione MiCA o iniziare a cessare le proprie attività nell’UE.
La scadenza ha ridotto il numero di fornitori in grado di operare nella regione, rafforzato il valore commerciale di una licenza UE e sollevato nuovi interrogativi su accesso ai prodotti, passaporto e applicazione uniforme della normativa nei diversi stati membri.
BeInCrypto ha intervistato Philipp Bohrn, vice-presidente della governance di gruppo di Bitpanda, Mike Schwitalla, chief commercial officer di Crypto Finance Group, e Chagri Poyraz, chief strategy officer di OSL Group, su come il MiCA stia cambiando il mercato crypto europeo.
MiCA ora sta modificando quali aziende possono raggiungere gli utenti europei, quali asset compaiono sulle loro piattaforme e come i fornitori regolamentati presentano le tutele legate ai propri servizi.
EXPERT PICK: Best MiCA-Licensed Crypto Platforms in 2026
— BeInCrypto (@beincrypto) July 2, 2026
Is the cryptocurrency market restricted in Europe? Not at all.
In 2026, many leading crypto platforms obtained MiCAR licenses, allowing European users to trade on fully legal and regulated platforms.
We reviewed the top… pic.twitter.com/kKg1kyqX9Q
Il mercato crypto europeo si divide lungo le linee regolamentari
MiCA è pienamente applicabile da dicembre 2024, anche se le aziende già esistenti potevano continuare a operare grazie alle disposizioni transitorie nazionali. Queste disposizioni sono durate fino al 1 luglio 2026 al più tardi, o si sono concluse prima nel caso in cui un’azienda ricevesse o venisse respinta l’autorizzazione.
Gli utenti europei ora potrebbero dover verificare se un exchange, un broker o un custode a loro noto è presente nel registro ESMA. Alcuni fornitori hanno trasferito i clienti a entità europee autorizzate, mentre altri hanno limitato alcune funzioni degli account o si sono ritirati dall’area UE.
Mike Schwitalla, chief commercial officer di Crypto Finance Group, ha descritto la scadenza come il momento in cui la distinzione tra fornitori regolamentati e non autorizzati è diventata evidente per gli utenti.
“Molti investitori retail si stanno forse rendendo conto adesso che alcune piattaforme che utilizzavano da anni potrebbero non essere più autorizzate a operare sul mercato europeo,” ha spiegato Schwitalla. “Di conseguenza, gli utenti stanno valutando sempre di più lo stato regolamentare dei propri fornitori e, in alcuni casi, se sia necessario trasferire gli asset a istituzioni dotate di licenza.”
La diminuzione del numero dei fornitori potrebbe concentrare l’attività nelle aziende in grado di soddisfare i requisiti e accogliere i clienti in uscita dalle piattaforme non autorizzate.
Potrebbe anche rafforzare i rapporti tra aziende crypto con licenza e banche, gestori di asset o controparti corporate i cui regolamenti interni richiedono l’affidamento a fornitori di servizi regolamentati.
Philipp Bohrn, vice-presidente della governance di gruppo di Bitpanda, ha dichiarato che la mancanza di autorizzazione dopo un lungo periodo di preparazione fornisce agli utenti informazioni importanti sulla posizione regolamentare di una società.
“Ora è sempre più chiaro quali società sono autorizzate, supervisionate e responsabili in Europa e quali invece operano fuori da questo quadro,” ha detto Bohrn.
L’autorizzazione crea responsabilità intorno al fornitore, anche se i rischi finanziari degli asset crypto restano invariati. Le autorità di supervisione europee continuano a ricordare ai consumatori che il livello di tutela varia a seconda del prodotto e del servizio offerto.
Un’unica normativa crea test diversi nel settore
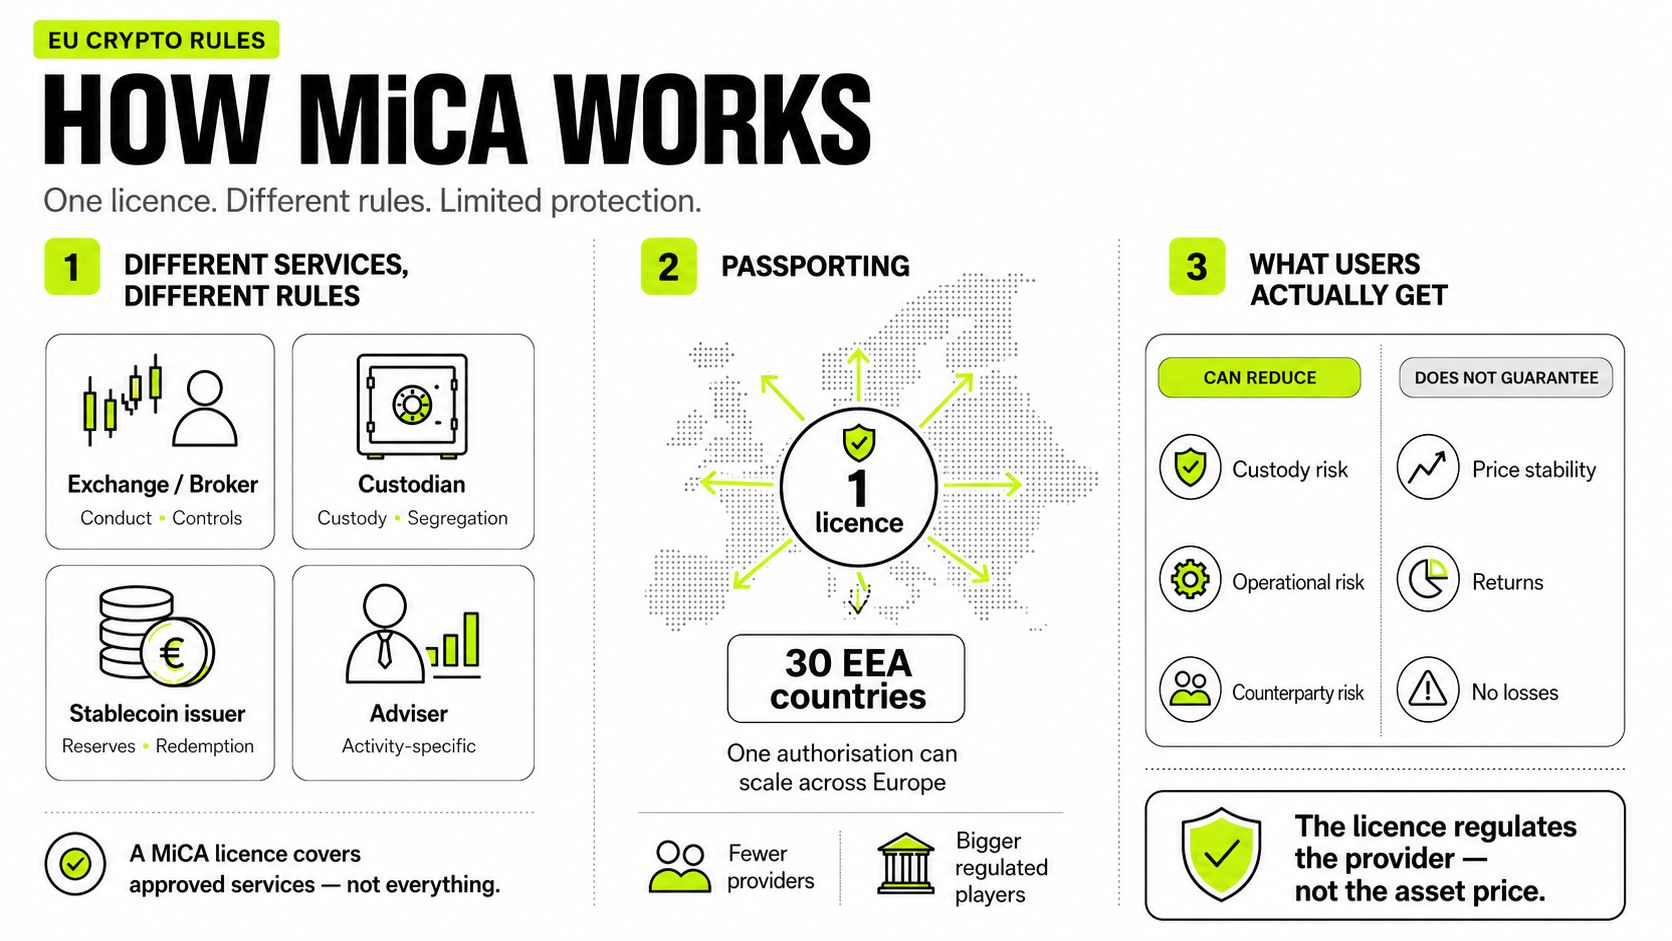
Il MiCA riguarda diversi tipi di imprese crypto, ma gli obblighi dipendono dai servizi effettivamente forniti da ciascuna azienda.
Le piattaforme di trading e i broker devono rispettare requisiti in termini di governance, condotta di mercato, informazioni ai clienti e controlli operativi.
I custodi sono chiamati a mantenere policy di custodia e accordi con i clienti, mentre chi detiene asset dei clienti deve spiegare in dettaglio come questi asset e fondi verranno segregati.
Le emittenti di stablecoin operano all’interno di un insieme separato di requisiti che includono riserve, divulgazioni, rimborso e supervisione. L’European Banking Authority inoltre valuta se i token ancorati ad asset e i token di moneta elettronica siano da considerare significativi, il che può comportare ulteriori verifiche.
Consulenti, esecutori di ordini e gestori di portafoglio affrontano obblighi collegati alle rispettive attività. Una singola licenza MiCA rappresenta quindi l’autorizzazione a fornire determinati servizi, e non un’approvazione universale di tutti i prodotti offerti da una società.
“Un broker, un exchange, un custode, una società emittente di stablecoin e un consulente non devono affrontare tutti gli stessi obblighi,” ha affermato Bohrn. “Per gli attori europei già strutturati che hanno investito in governance, compliance, standard di custodia e gestione del rischio, MiCA è impegnativo ma rappresenta anche un passo naturale successivo.”
Questa differenza è particolarmente rilevante per le grandi aziende globali che erano abituate a servire diversi paesi europei tramite registrazioni nazionali o accesso cross-border. MiCA impone di possedere una entità europea autorizzata, con una gestione effettiva e una reale presenza in uno stato membro UE.
Le banche fanno un calcolo diverso. Invece di acquisire internamente ogni competenza tecnica e regolamentare, possono collaborare con custodi, broker e fornitori di servizi di trading già autorizzati i cui sistemi hanno già superato una revisione da parte delle autorità di controllo.
Schwitalla ha osservato che ciò modifica il punto di partenza da cui le istituzioni finanziarie possono sviluppare prodotti basati su asset digitali.
“Una banca che desidera offrire servizi legati agli asset digitali non deve costruire ogni competenza da zero,” ha spiegato. “Può collaborare con un fornitore già regolamentato e affidabile che ha rispettato i requisiti di uno dei quadri normativi crypto più completi al mondo.”
Il passaporto premia le aziende con licenza mentre l’offerta di prodotti si restringe
L’autorizzazione MiCA ottenuta in uno stato membro può essere passaportata nell’UE, permettendo a un fornitore di offrire servizi approvati senza dover richiedere una licenza separata per ogni mercato nazionale.
Questa possibilità consente alle aziende dotate di licenza di accedere a una vasta platea di clienti a livello regionale tramite un unico percorso autorizzativo. Potrebbe anche alleggerire l’onere regolamentare per banche e istituzioni che cercano partner in diversi paesi europei.
Chagri Poyraz, chief strategy officer di OSL Group, ha affermato che la combinazione tra il passaporto europeo e la riduzione del numero dei concorrenti autorizzati offre alle aziende con licenza un grande vantaggio commerciale.
“Un'unica autorizzazione ora è valida in tutti i 30 paesi dello Spazio Economico Europeo, il che significa che le aziende autorizzate ottengono un mercato europeo davvero senza confini, relazioni bancarie più solide e controparti istituzionali che lavoreranno solo con soggetti pienamente regolamentati,” ha dichiarato Poyraz.
Gli utenti possono vivere lo stesso processo come una riduzione dell’accesso. Alcune aziende potrebbero ritirarsi dall’Europa invece di completare l’autorizzazione, mentre le piattaforme regolamentate potrebbero rimuovere asset o servizi che creano ulteriori problemi di conformità.
I mercati delle stablecoin hanno già dimostrato come le regole europee possano cambiare la disponibilità dei prodotti. Diversi exchange hanno limitato o rimosso le coppie di trading che coinvolgono stablecoin emesse da soggetti che non soddisfano ancora i requisiti MiCA applicabili.
Uno studio di luglio 2026 ha rilevato che i delisting legati a MiCA hanno ridotto il trading di USDT sugli exchange con maggiore esposizione europea e aumentato la quota relativa di USDC su quelle piattaforme.
Alcuni prodotti di lending, staking e finanza decentralizzata rimangono al di fuori di MiCA o rientrano in altre valutazioni normative. La licenza detenuta da un provider, quindi, non può essere considerata come approvazione di ogni servizio visualizzato insieme all’offerta regolamentata.
L’ESMA ha lanciato l’allarme su questo “effetto alone”, in base al quale i clienti possono pensare che i prodotti offerti da un’azienda autorizzata ricevano un trattamento regolamentare equivalente.
Una Licenza MiCA Protegge il Servizio, Non il Prezzo dell’Asset
La distinzione tra supervisione del provider e protezione dell’investimento diventerà sempre più importante mentre le aziende promuovono le loro autorizzazioni.
MiCA introduce standard che riguardano governance, reclami, conflitti di interesse, trasparenza e custodia. Inoltre, conferisce alle autorità il potere di supervisionare i provider e intervenire quando i prodotti crypto generano preoccupazioni significative per la tutela degli investitori o l’integrità del mercato.
Questi requisiti possono ridurre i rischi operativi e di controparte, ma non possono impedire la caduta dei prezzi dei token, garantire rendimenti o includere ogni crypto asset in uno schema di compensazione.
“L’autorizzazione MiCA non è una garanzia che i prezzi saranno stabili, o che gli utenti non possano perdere denaro”, ha affermato Bohrn. “Significa che il provider ha rispettato gli standard di regolamentazione relativi al proprio funzionamento.”
Le aziende dovranno distinguere tra i servizi regolamentati, i prodotti disciplinati da normative UE distinte e le attività al di fuori dell’attuale quadro normativo. Tale spiegazione diventa particolarmente rilevante quando un’applicazione comprende custodia, trading spot, derivati e prodotti di lending che ricevono trattamenti legali differenti.
Schwitalla ha dichiarato che i provider dovrebbero spiegare la conformità attraverso i controlli applicati all’azienda piuttosto che presentare l’autorizzazione come una protezione contro le perdite sugli investimenti.
“Un provider regolamentato può ridurre i rischi operativi, di custodia e di controparte, ma non può eliminare il rischio di mercato,” ha affermato. “Il settore ha la responsabilità di evitare di creare l’impressione errata che l’approvazione regolamentare sia equivalente a una garanzia di rendimenti o alla protezione dalle perdite.”
L’Applicazione delle Regole Deciderà se MiCA Crea un Unico Mercato Europeo
Le regole comuni di MiCA dipendono ancora in gran parte dalle autorità nazionali responsabili dell’autorizzazione e della supervisione dei provider.
Questa divisione ha già sollevato preoccupazioni sulle differenze negli standard di licenza. L’autorità dei mercati francese ha avvertito, a maggio, che le aziende che operano senza autorizzazione potrebbero essere messe nella blacklist o perseguite, e ha anche messo in dubbio se tutte le richieste vengano esaminate con lo stesso livello di attenzione nei diversi Stati membri.
Il passporting funziona efficacemente quando le autorità di regolamentazione si fidano delle autorizzazioni emesse da altri paesi del blocco. Differenze significative nella valutazione delle richieste o nella supervisione in corso potrebbero ricreare una frammentazione a livello di enforcement, anche laddove la legge di base resta comune.
“La questione più interessante è l’effettiva applicazione e passporting in pratica,” ha detto Bohrn. “Se l’implementazione risulterà frammentata, l’Europa avrà creato un regolamento comune senza un vero mercato unico.”
L’applicazione delle regole rivelerà anche la differenza tra le policy scritte in fase di richiesta e i controlli operativi nella quotidianità di mercato. Il monitoraggio delle transazioni, la governance e i sistemi di rischio necessitano di essere costantemente adattati man mano che le aziende aggiungono prodotti e crescono nei volumi.
“Una licenza cita i controlli – non dimostra che funzionino,” ha dichiarato Poyraz. “Osservare come l’applicazione delle regole separerà questi due gruppi nei prossimi trimestri ci dirà molto di più sulla direzione di questo mercato rispetto a qualsiasi singola nuova regola.”
L’ESMA ha già iniziato a costruire i meccanismi necessari per questa fase. I suoi registri centrali coprono i provider autorizzati, i white paper dei crypto asset e le entità individuate come non conformi, mentre le autorità nazionali mantengono la responsabilità per la supervisione a livello aziendale.
Le future revisioni, spesso indicate come MiCA 2.0, potrebbero affrontare aree come la finanza decentralizzata, il lending e altre attività lasciate parzialmente fuori dalla prima regolamentazione. Tuttavia, la preoccupazione immediata rimane il funzionamento dell’attuale quadro tra i confini nazionali.
MiCA ha già ridotto il numero di aziende in grado di servire utenti crypto europei. Il suo impatto a lungo termine dipenderà dal fatto che il passporting riesca a creare un vero mercato unico, che la supervisione rimanga coerente e che gli utenti comprendano i limiti legati all’autorizzazione regolamentare.
L’Europa ha concluso la fase delle licenze. Ora la qualità del mercato che rimarrà sarà determinata dal comportamento delle aziende autorizzate e dalla risposta nei confronti di quelle che operano al di fuori delle regole.
Leggi la storia originale Il MiCA sta trasformando l’Europa in una prova di licenza per ogni tipo di azienda crypto di Bradley Peak su it.beincrypto.com