

L'USD/JPY a grimpé à 158,93 lundi, atteignant son niveau le plus élevé ce mois-ci. Il y a seulement 10 jours, la quasi-intervention japonaise de 88 milliards de dollars avait fait chuter la paire depuis 164.
Le yen est une fois encore la devise majeure la plus faible du mois d’août. Le combat semble désormais se déplacer vers le marché obligataire japonais, où les rendements à 10 ans atteignent des sommets sur plusieurs années.
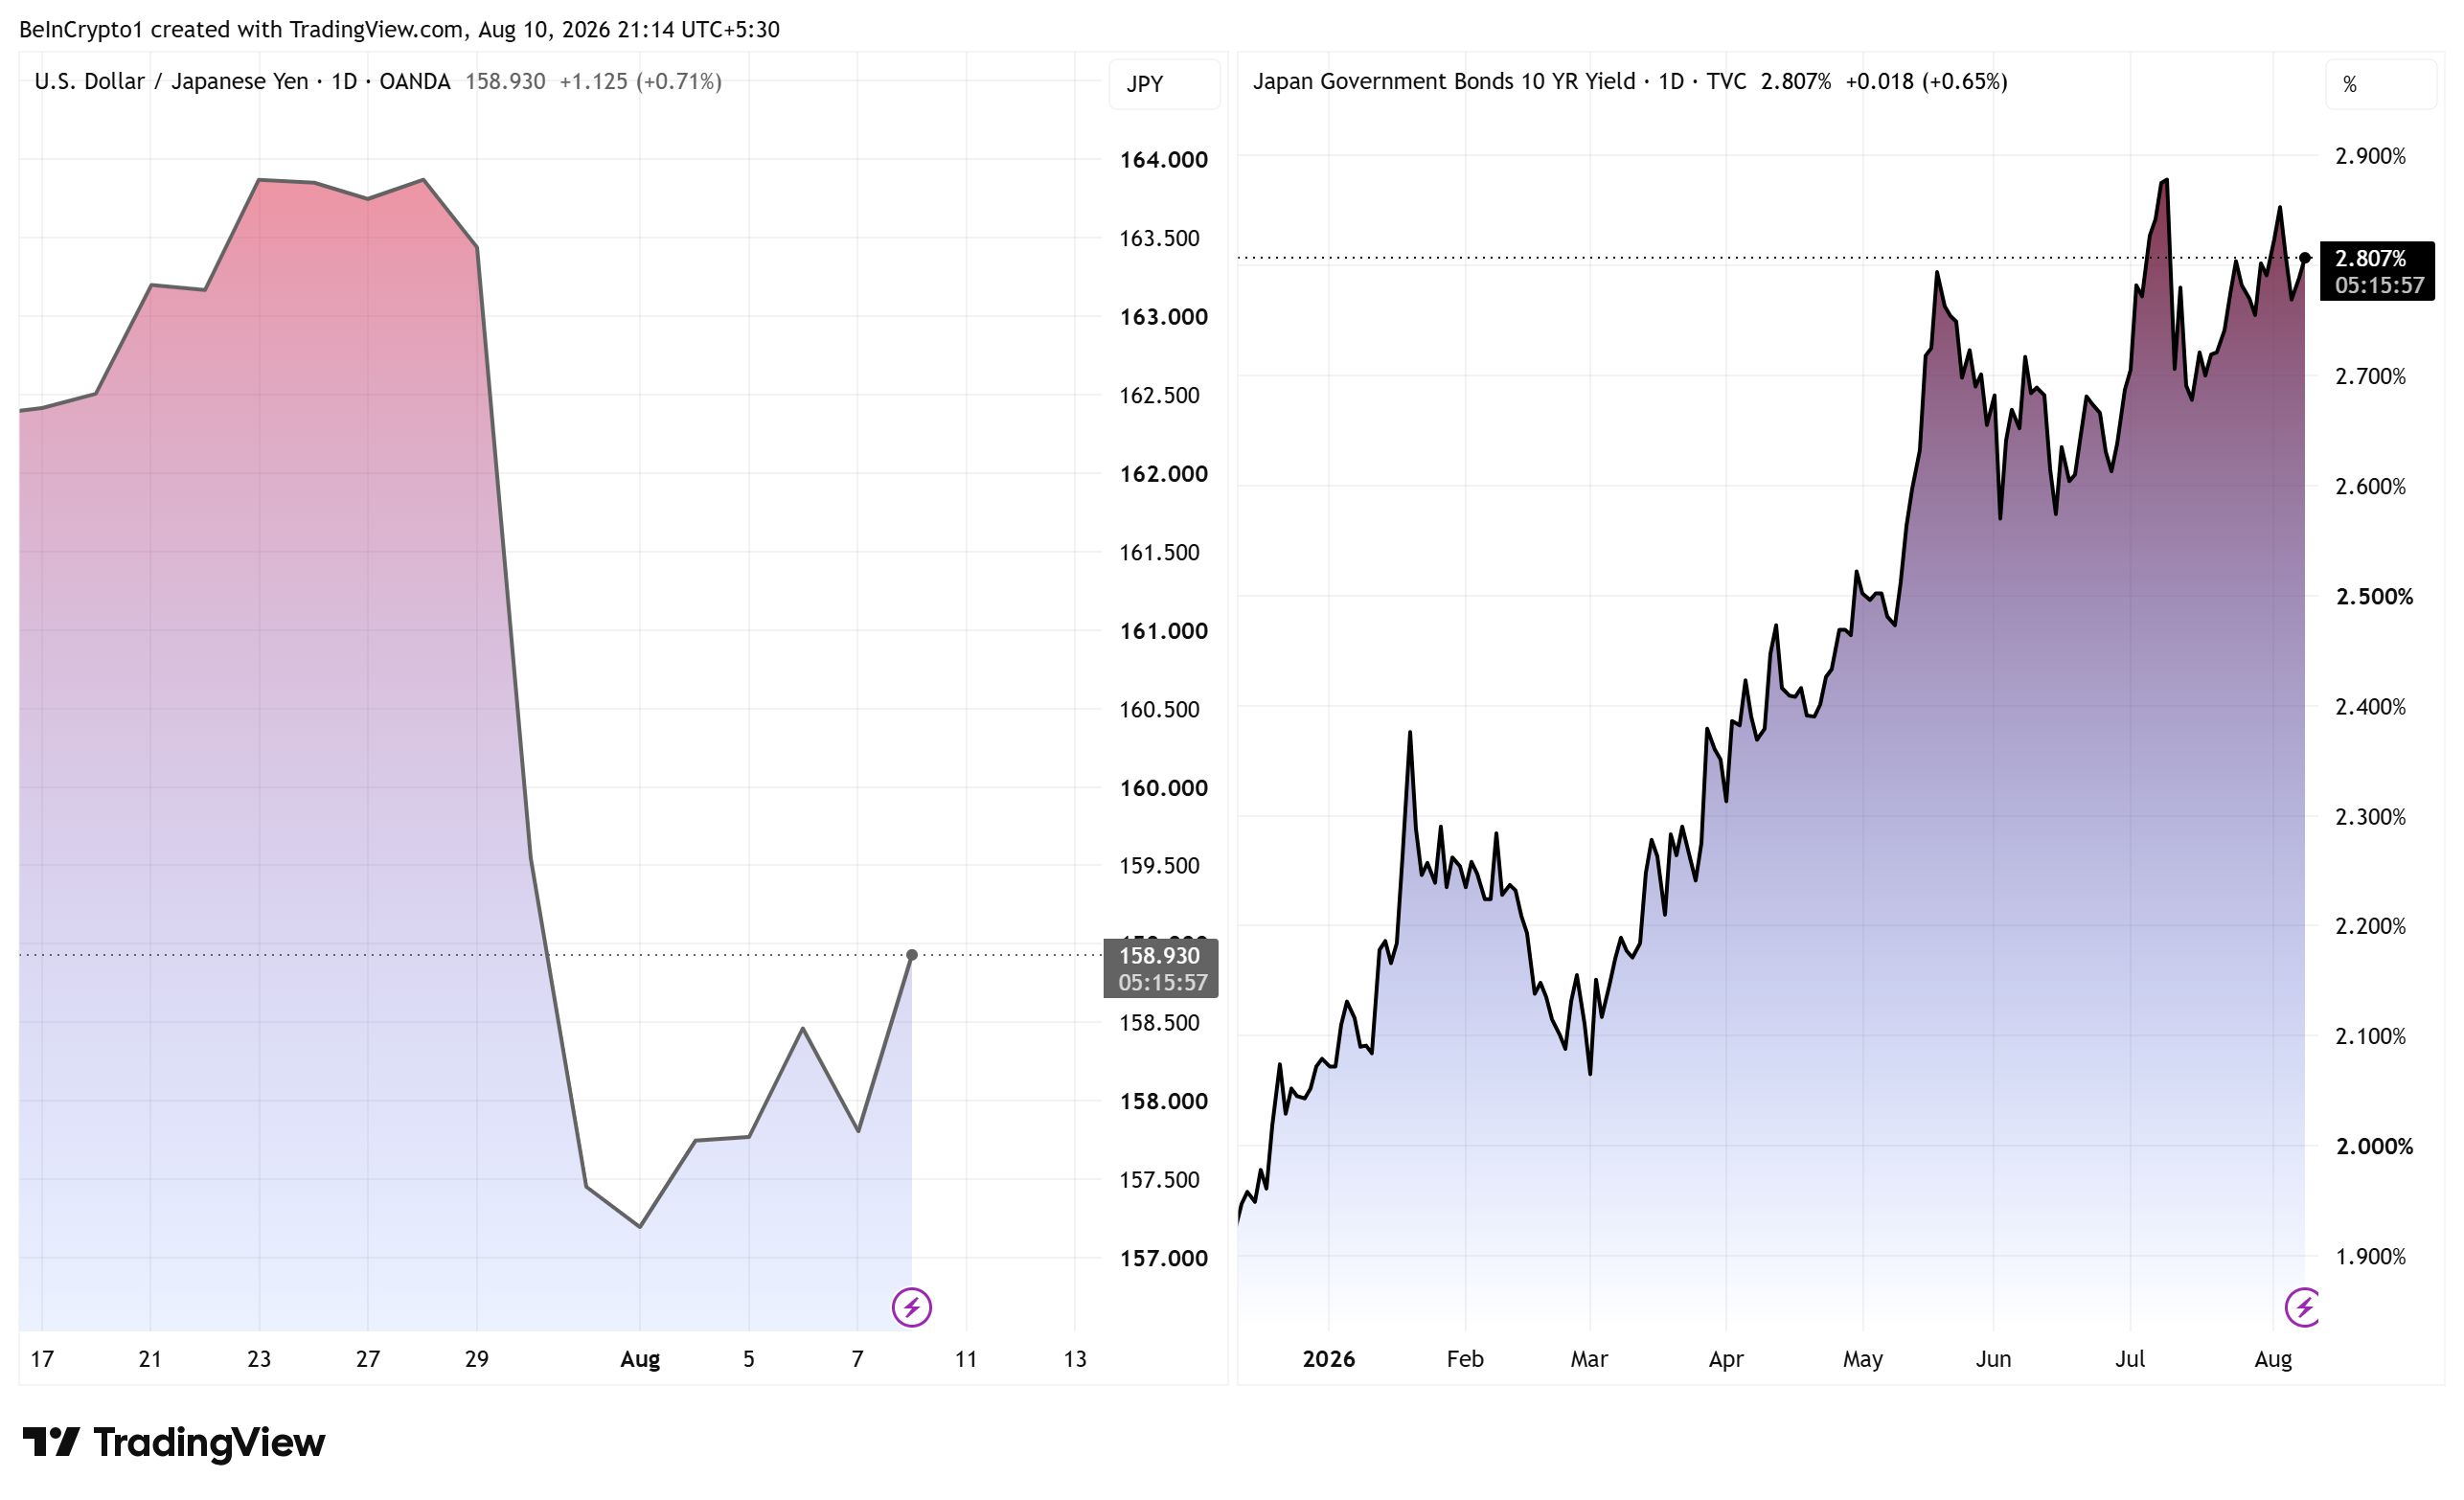 Performance USD/JPY et rendement des obligations d'État japonaises à 10 ans. Source : TradingView
Les effets de l’intervention de 88 milliards de dollars sur le yen s’estompent déjà
Le ministère japonais des Finances a acheté du yen les 30 et 31 juillet, par le biais de la Banque du Japon (BOJ). Les données des comptes de la BOJ suggèrent que la première journée a coûté environ 8,45 trillions de yens, soit 53 milliards de dollars. Cela figure parmi les achats de yen les plus importants jamais réalisés sur une seule journée.
Une seconde opération le lendemain a ajouté environ 34 milliards de dollars. Au total, ces deux journées ont coûté près de 88 milliards de dollars à Tokyo. Cette initiative s’ajoutait à une campagne printanière estimée à 11,7 trillions de yens, dont l'effet s’est dissipé en quelques semaines.
Les États-Unis ont ensuite rejoint l’initiative, réalisant leur premier achat coordonné de yen depuis 1998. Washington a vendu des euros contre des yens par le biais de la Fed de New York. Les autorités européennes n’en auraient été informées qu’a posteriori.
Le choc a d’abord fonctionné. L’USD/JPY est tombé de juste sous 164 à environ 157,3 début août, selon les données de TradingView. Le rebond de lundi signifie que la paire a déjà regagné environ un quart de cette baisse.
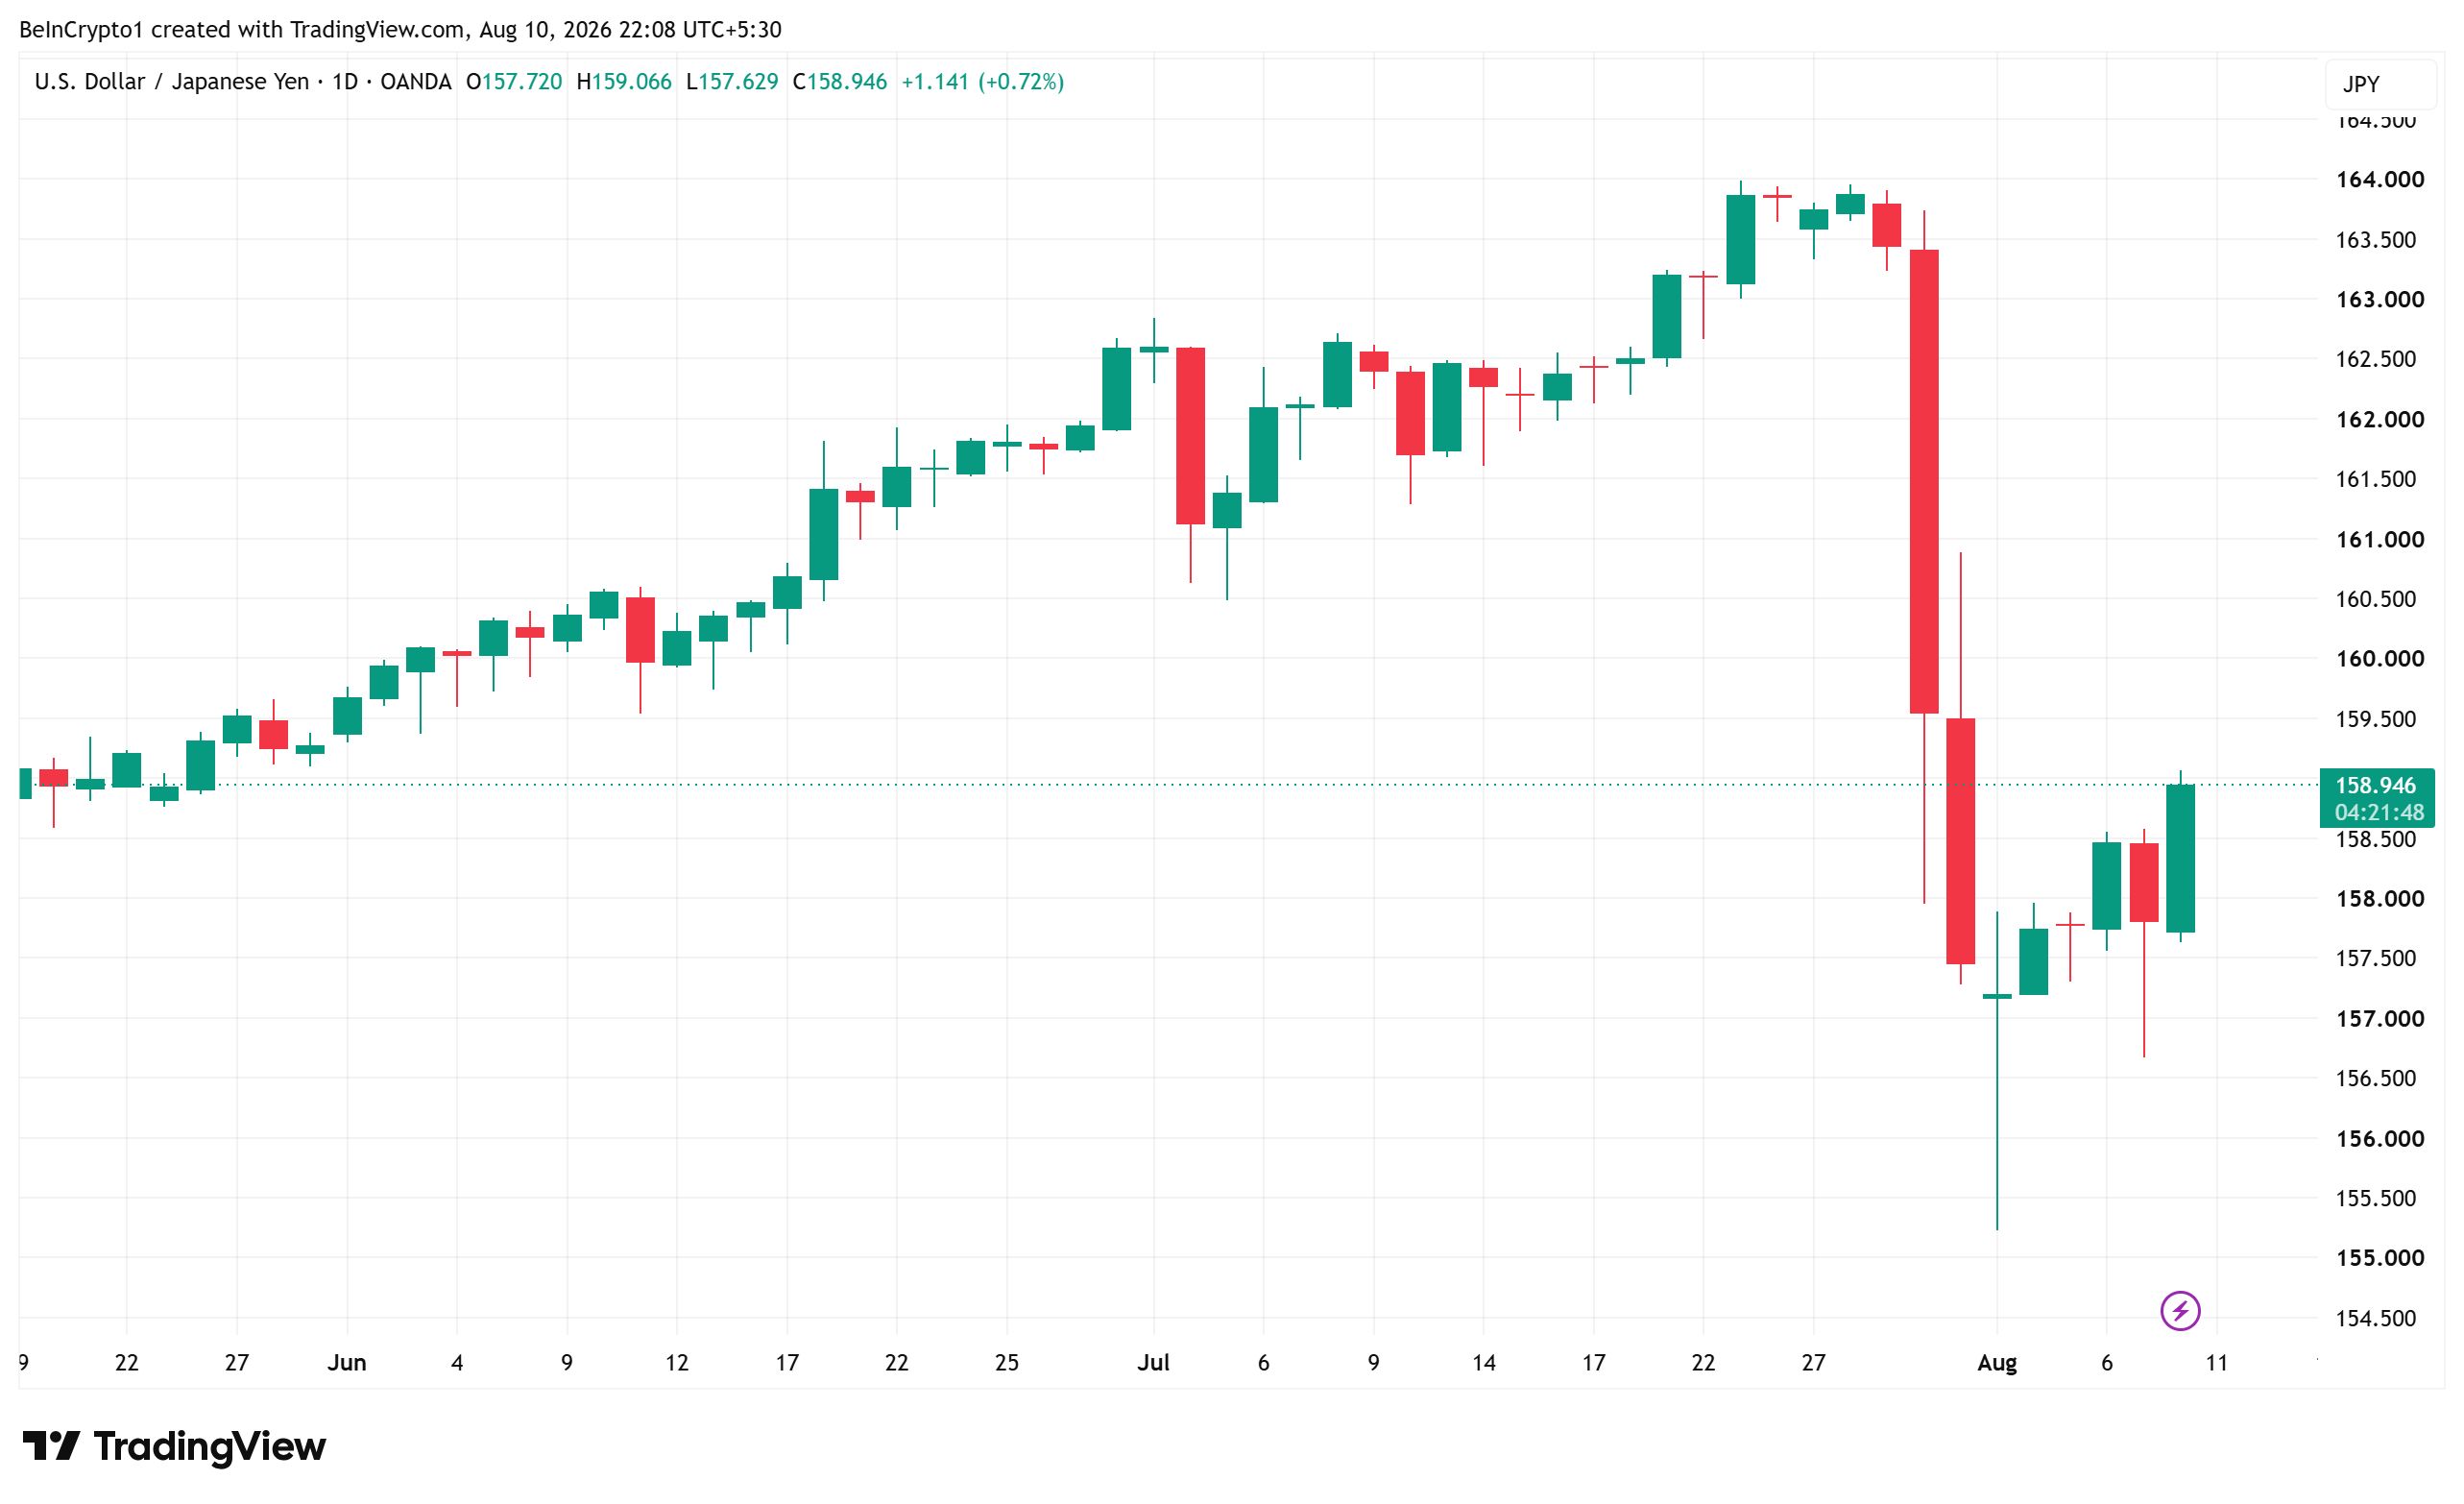 Performance USD/JPY. Source : TradingView
Chaque sauvetage coûte également plus cher que le précédent. Côté américain, on estime que la dépense s’est élevée entre 5 et 10 milliards de dollars cette fois, contre 833 millions en 1998. Le Japon avait agi seul en 2022 et 2024, et ces rallyes s’étaient aussi essoufflés au bout de quelques semaines.
L’épisode de 1998 apporte aussi une leçon. À l’époque, le yen n’a véritablement rebondi que plusieurs mois plus tard, lorsque les opérations de carry trade se sont démantelées et que Tokyo est intervenu pour stabiliser ses banques. Acheter du yen a permis de gagner du temps. Le reste a été accompli par un changement de politique.
Les capitaux continuent de quitter le Japon
Goldman Sachs identifie une raison à l’inefficacité du sauvetage. Selon la banque, les investisseurs japonais ont continué d’acheter massivement des obligations étrangères en juillet. Autrement dit, l’argent quitte le Japon plus vite que les autorités ne peuvent le rapatrier.
YEN WEAKENS AS INTERVENTION IMPACT FADES
— *Walter Bloomberg (@DeItaone) August 10, 2026
The yen fell 0.7% against the dollar as the impact of Japan’s recent currency intervention faded.
Goldman Sachs says Japanese investors continued buying foreign bonds at a strong pace in July, suggesting limited appetite to shift capital…
La banque estime qu’une hausse de taux de la BOJ le mois prochain apporterait plus de soutien au yen qu’une nouvelle initiative. Pourtant, les traders sur les taux ont réduit lundi leurs anticipations de resserrement monétaire en septembre, note le stratégiste Marc Chandler. Le marché, en somme, met les autorités au défi d’agir.
Les données de lundi ont donné du grain à moudre aux sceptiques. Le Japon a affiché un déficit de 92,3 milliards de yens (580,7 millions de dollars) sur son compte courant en juin, une première depuis 17 mois. Le compte courant est la mesure la plus vaste des flux financiers entrants et sortants du pays.
Les économistes anticipaient au contraire un excédent d’environ 1,51 trillion de yens (9,5 milliards de dollars). À la place, l’augmentation des versements de dividendes aux actionnaires étrangers a amputé de 74 % les revenus d’investissement du Japon, tandis que des importations d’énergie plus coûteuses ont creusé le déficit commercial.
La situation générale est moins alarmante. Sur le premier semestre 2026, le Japon affiche toujours un excédent record de 17,43 trillions de yens (109,7 milliards de dollars), soutenu par ses fortes exportations de semi-conducteurs. Cependant, la déconvenue du mois de juin est arrivée au pire moment pour le moral autour du yen.
Mohamed El-Erian, conseiller économique en chef chez Allianz, estime que la solution réside dans la politique, non dans la force de frappe financière.
« Le yen s’est affaibli progressivement depuis la grande intervention conjointe Japon–États-Unis sur le marché des changes, rappelant vivement que la clé pour corriger la “mauvaise valorisation” d’une devise est de trouver le bon dosage de politiques publiques. Plus le Japon tardera à le faire, plus l’objectif de cette intervention historique deviendra insaisissable », a-t-il écrit.
Le véritable test se joue désormais sur le marché obligataire japonais
Le rendement de l’obligation d’État japonaise (JGB) à 10 ans a atteint 2,807 % lundi, selon TradingView. Il a progressé depuis moins de 2 % en janvier, et se situe désormais à un niveau proche de ses plus hauts sur plusieurs années.
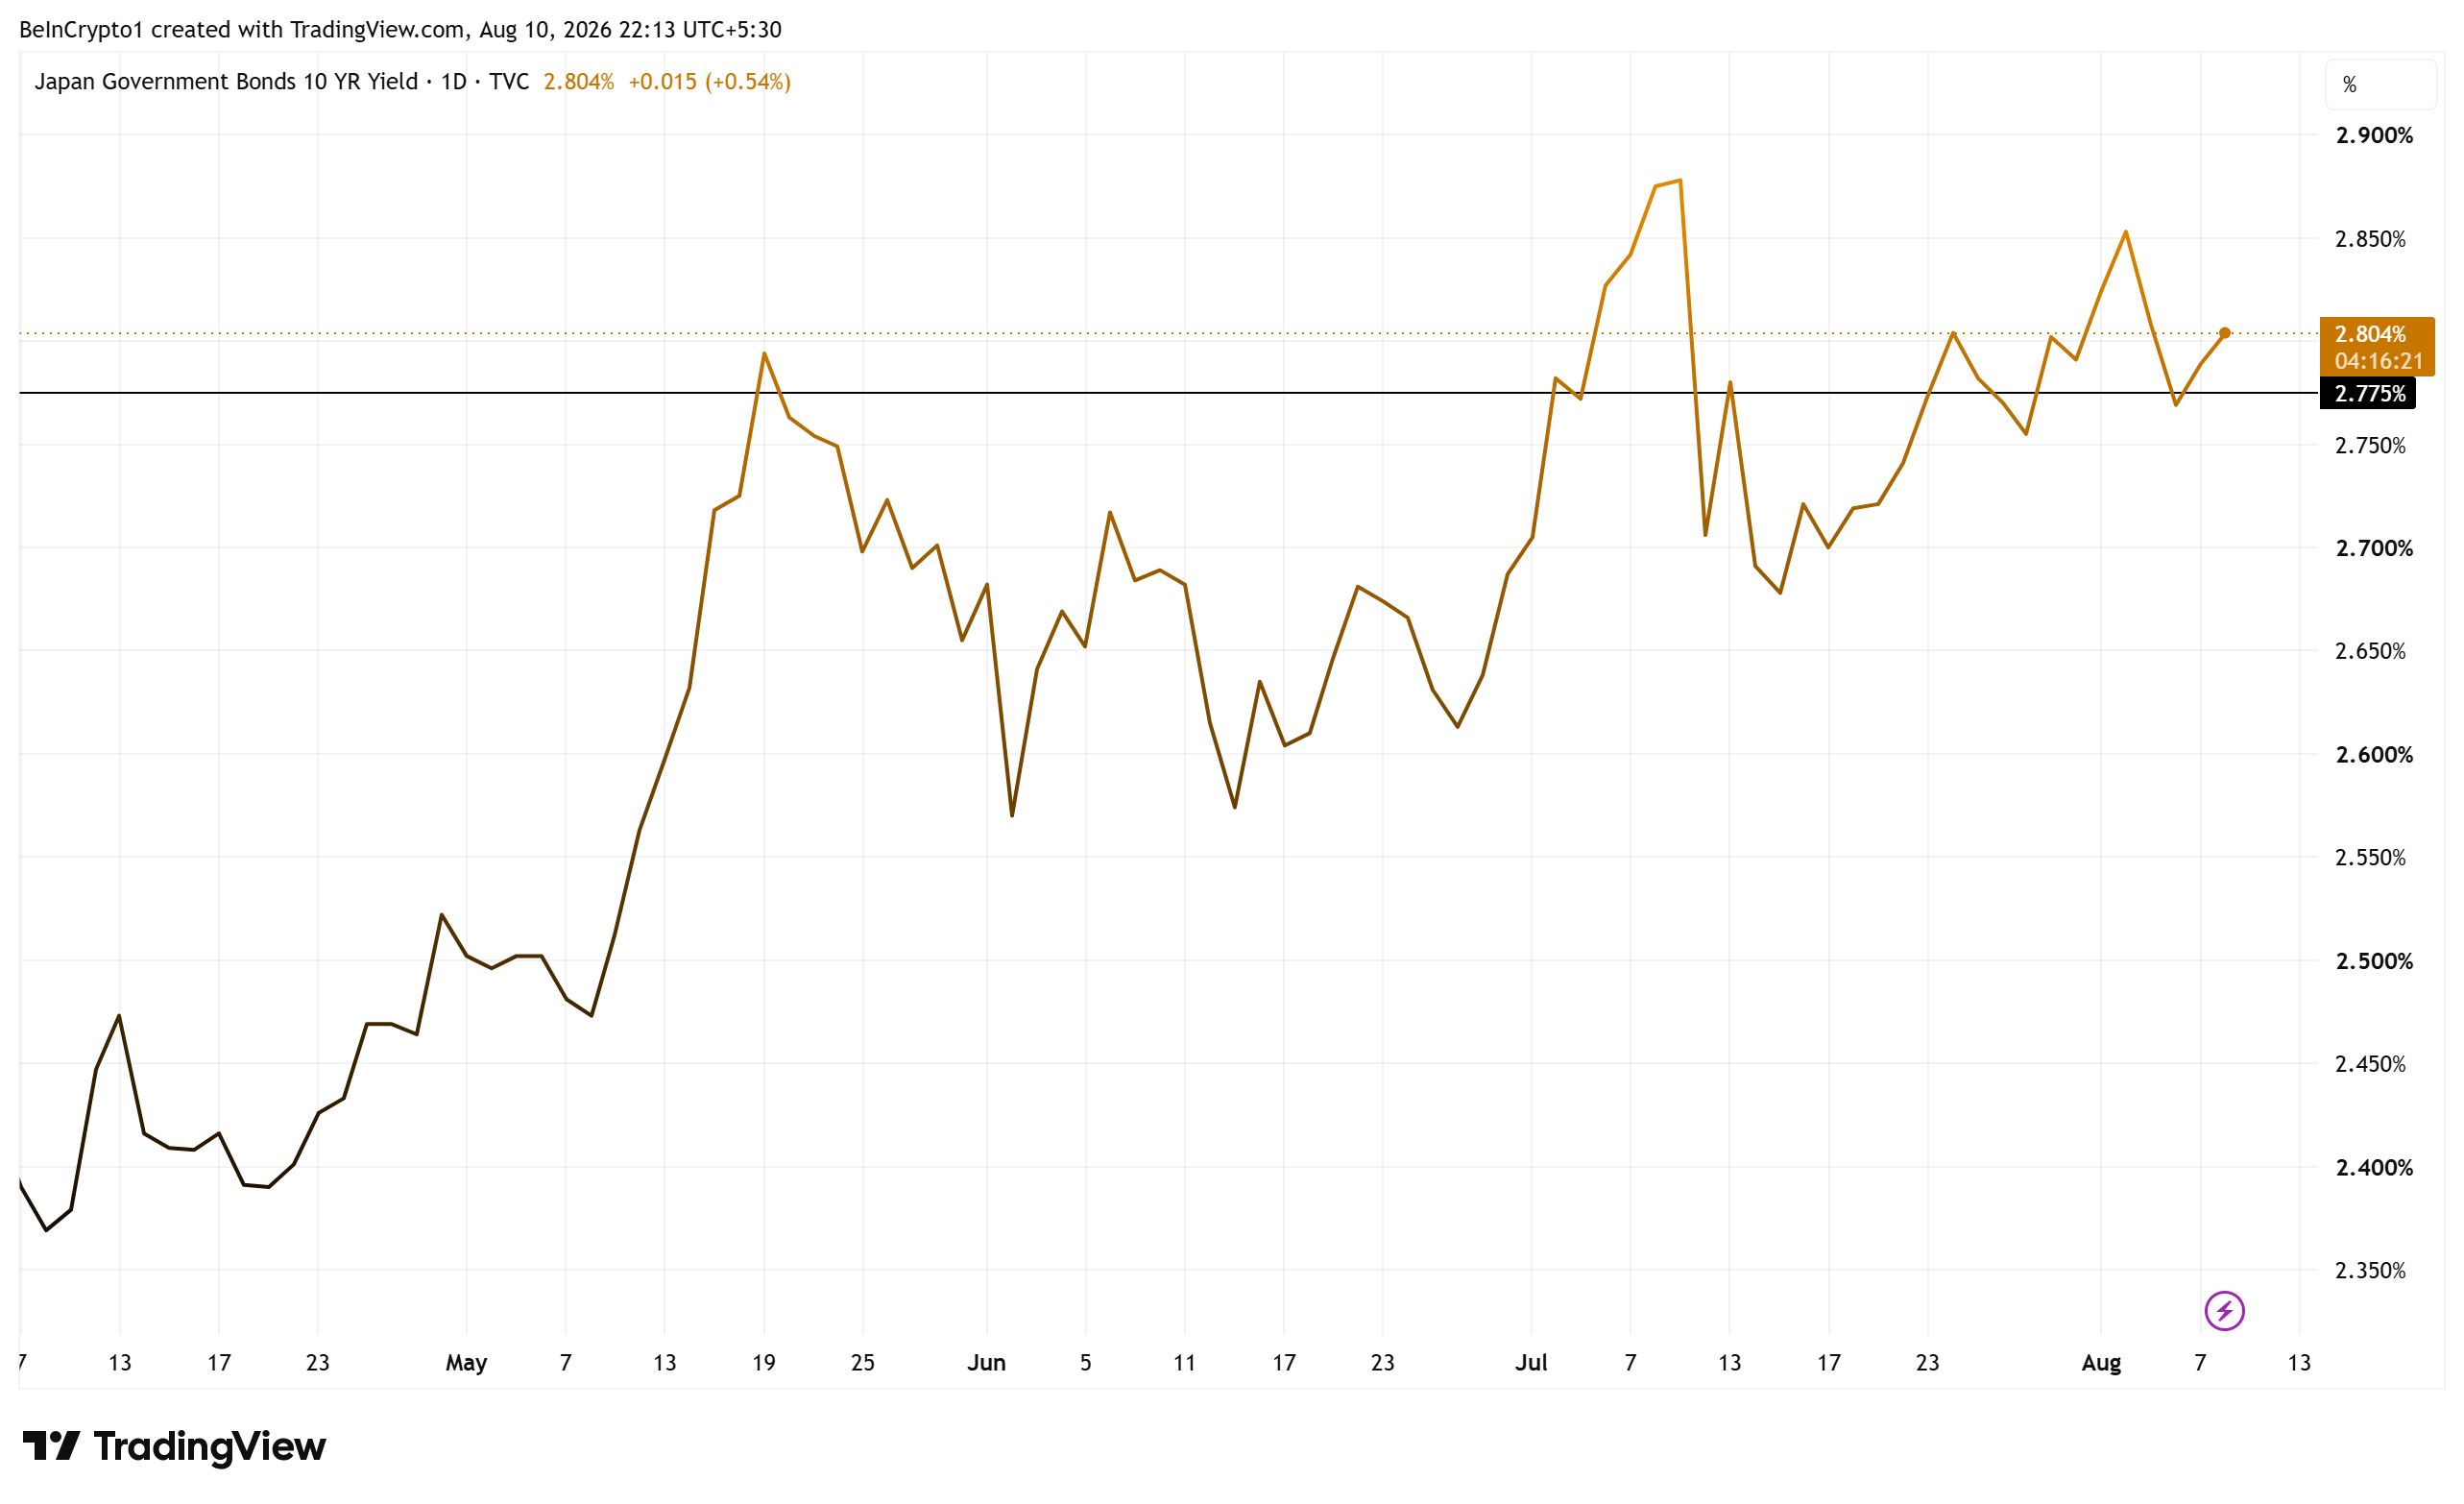 Rendement des obligations d’État japonaises à 10 ans. Source : TradingView
Cette hausse importe, car la dette publique japonaise dépasse 200 % du PIB, soit la charge la plus lourde parmi les grandes économies. Chaque relèvement de taux augmente la facture d’intérêts de l’État.
La Banque du Japon alimente elle-même cette hausse. Au moins trois membres du conseil d’administration ont indiqué que la banque pourrait remonter les taux plus rapidement que prévu, comme le montre le compte-rendu de la réunion de juillet. Le gouverneur Kazuo Ueda aurait laissé entendre qu’un relèvement en septembre était possible, ce qui a poussé Washington à intervenir en soutien.
Pour l’instant, la banque centrale maintient son taux directeur à 1 %. Elle a prévenu que l’inflation sous-jacente pourrait dépasser son objectif de 2 %.
Des rendements plus élevés ont un effet à double tranchant pour Tokyo. Un relèvement plus rapide réduirait l’écart de taux avec les États-Unis et soutiendrait le yen. Mais il aggraverait également les pertes latentes qui s’accumulent dans les bilans japonais.
Les quatre plus grands assureurs-vie japonais détiennent déjà près de 96 milliards de dollars de pertes latentes sur les obligations d’État japonaises. Le Japon est aussi le premier détenteur étranger de bons du Trésor américain, avec environ 1 140 milliards de dollars. Une brutale hausse des rendements pourrait entraîner des ventes massives de part et d’autre du Pacifique.
C’est ce risque qui explique pourquoi les États-Unis ont soutenu cette initiative. Selon des sources, les responsables redoutaient qu’une forte faiblesse du yen n’alimente l’inflation japonaise et n’entraîne une hausse des rendements obligataires dans le monde entier. En d’autres termes, la défense de la devise servait aussi de pare-feu pour le marché obligataire.
Bitcoin pris en étau
La crypto a aussi son rôle à jouer dans cette affaire. Les stratégies de carry trade empruntent du yen à faible coût pour financer des paris sur des actifs à meilleur rendement ; un raffermissement soudain du yen provoque donc des liquidations désordonnées. Bitcoin (BTC) a chuté près de 63 000 dollars lorsque le soutien conjoint est intervenu.
Les traders se souviennent des conséquences. En août 2024, une hausse surprise de la BOJ avait déclenché le débouclage mondial des carry trades. Le Nikkei avait connu sa pire séance depuis 1987, et Bitcoin était brièvement passé sous les 50 000 dollars.
La situation actuelle est donc à double sens pour la crypto. Une hausse en septembre pourrait à nouveau comprimer les carry trades et retirer de la liquidité aux actifs risqués. À l’inverse, un échec dans la défense du yen pousserait les rendements mondiaux à la hausse, un autre coup porté à l’appétit pour le risque.
La prudence est déjà palpable. Bitcoin a à peine bougé la semaine dernière alors que l’or et l’argent ont amorcé un rallye des métaux à 2,7 billions de dollars. Les investisseurs cherchant une couverture se sont d’abord tournés vers les métaux.
Au moment de rédiger ces lignes, le BTC s’échangeait à 64 038 dollars, poursuivant sa glissade sous le seuil des 65 000 dollars. Ce calme s’apparente à une attitude attentiste, et non à un signal rassurant.
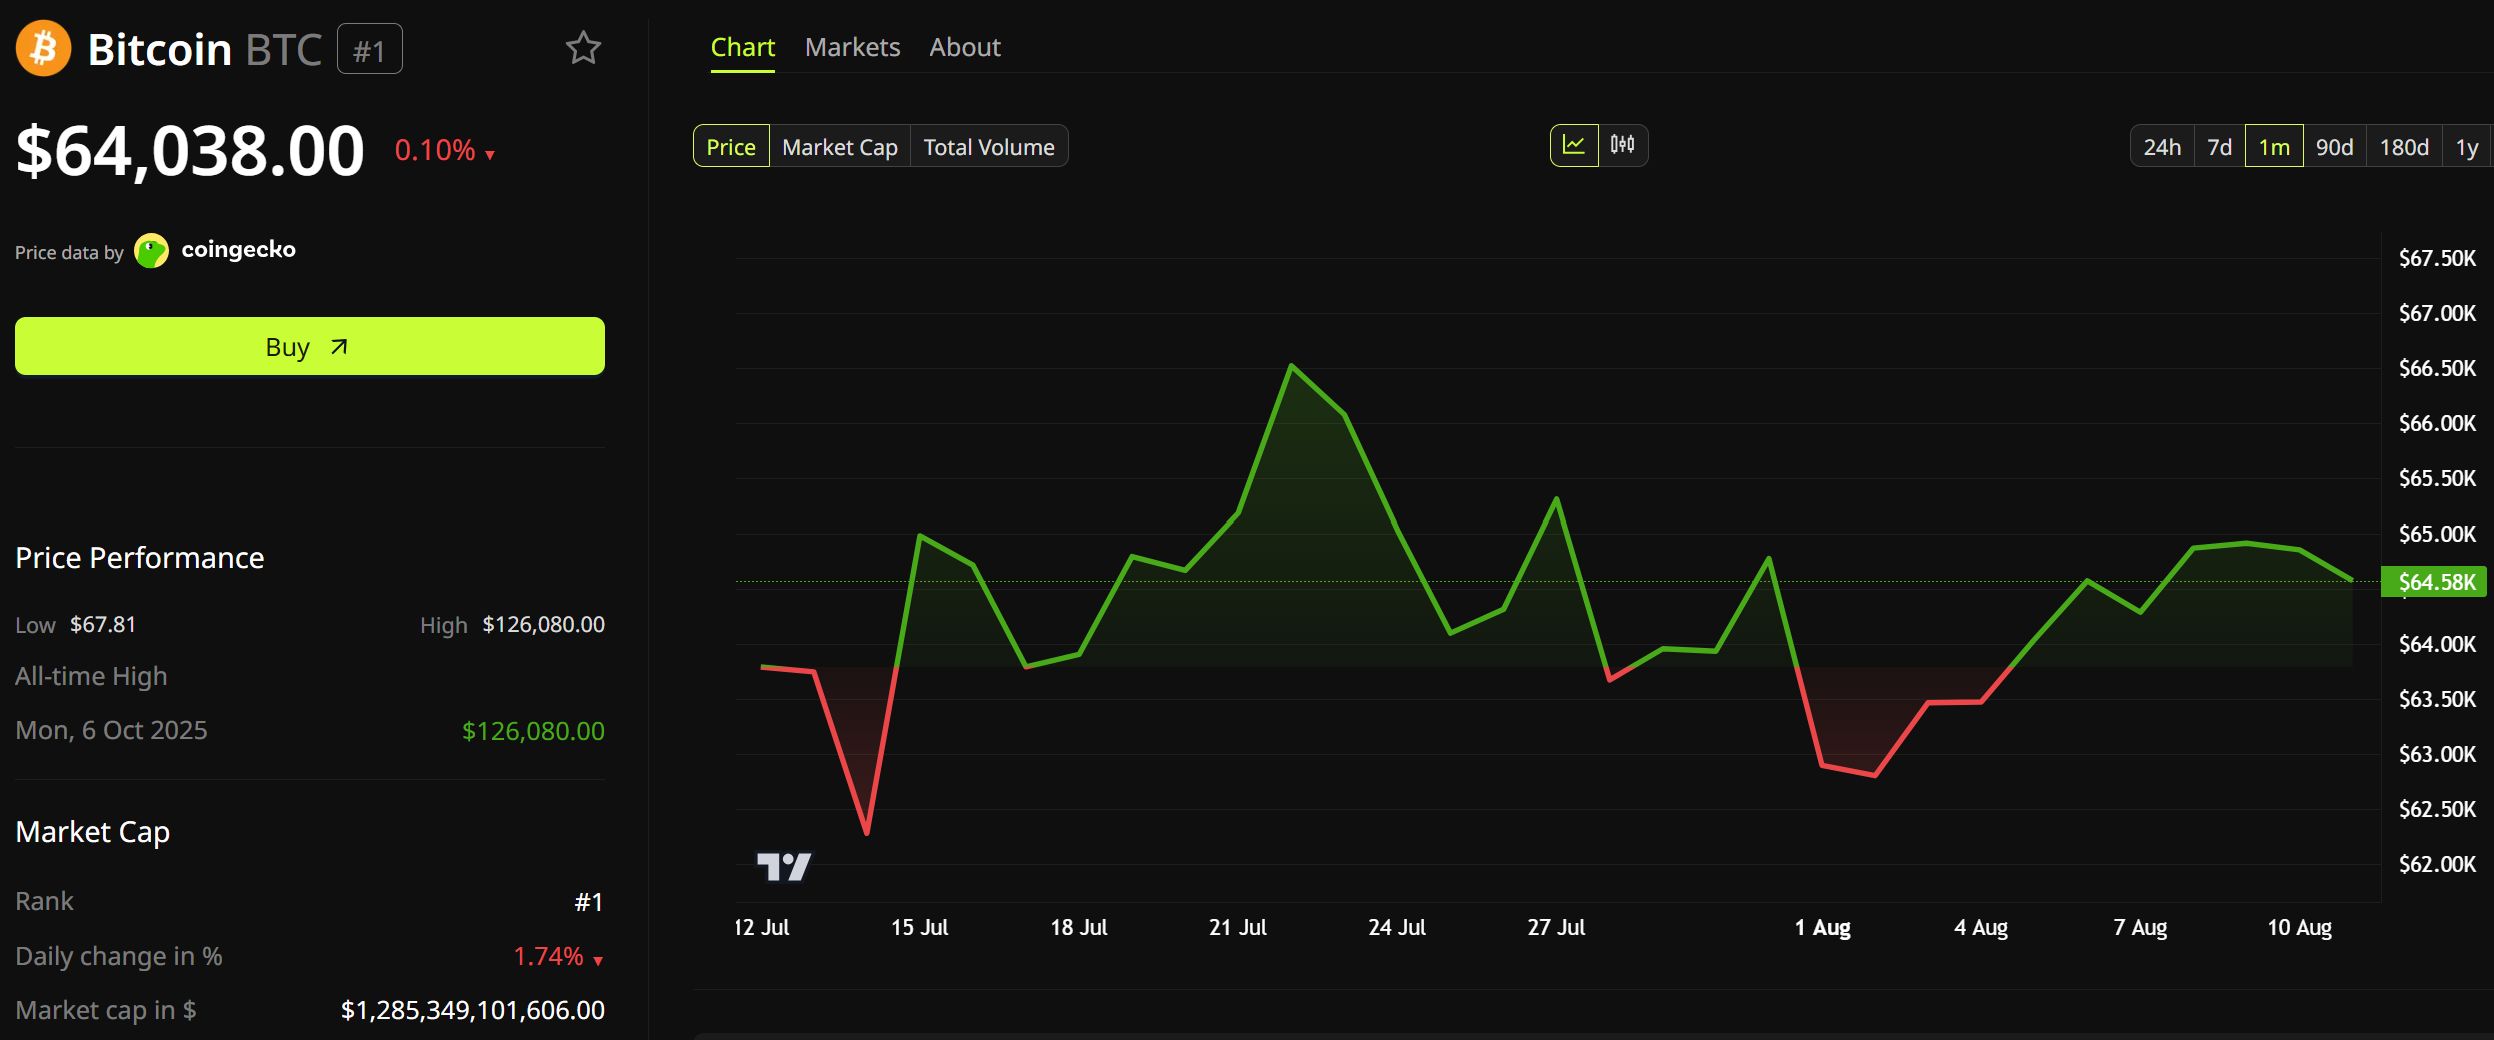 Performance du cours de Bitcoin. Source : BeInCrypto
Le calendrier à court terme offre de nombreux catalyseurs potentiels. Les données sur l’inflation aux États-Unis tombent mercredi, et un chiffre modéré pourrait soulager la paire. Un franchissement du seuil des 159 relancerait les spéculations sur une deuxième intervention conjointe autour de 160.
Le mois de septembre s’impose désormais comme le moment décisif. Une hausse confirmée pourrait enfin réduire l’écart de taux, mais pousserait les rendements des obligations japonaises et les pertes des assureurs encore plus haut. Un maintien du statu quo laisserait Tokyo défendre le seuil des 160 avec ses seules réserves.
Les 88 milliards de dollars ont peut-être simplement acheté du temps, sans constituer un véritable tournant. La stabilisation du yen, tout comme le calme de Bitcoin, pourrait dépendre de la capacité du Japon à absorber la douleur sur le marché obligataire.
Lisez l’article original L’Amérique a aidé à sauver le yen, le marché reprend la main et Bitcoin est exposé par Lockridge Okoth sur fr.beincrypto.com