

JPモルガンが中小型株保有者に警鐘を鳴らしている。政府債務の影響で長期国債利回りが上昇し、中小型株が代償を払う可能性があると指摘。
同行は具体的な数字も示した。現在、米国の中小型株のうち30年物米国債の利回りを上回る配当を出している企業は9%にとどまる。2年前は19%だった。
ここで意外な展開がある。同じレポートで同行が保有したいとする2銘柄が示された。
なぜ政府債務が国債利回りを押し上げているのか
配当は企業が株主に渡す現金。30年物国債は米国政府に対するローンで、30年間固定利回りを受け取れる。
安全な国債の利回りが高まれば、リスク資産である株式の魅力は低下する。JPモルガンのエドゥアルド・レクバリ氏率いるストラテジストは、この比率が現在24年ぶりの低水準であると指摘した。
JPMORGAN WARNS SURGING BOND YIELDS THREATEN SMALL-CAP STOCKS
— *Walter Bloomberg (@DeItaone) October 8, 2026
JPMorgan warns rising 30-year yields pose a growing risk to small- and mid-cap equities, driven by deteriorating government finances.
Around 60% of global GDP now comes from countries with debt exceeding 100% of GDP…
その背景にあるのが債務である。世界経済の約60%が、1年分のGDPを超える債務を抱えつつ財政赤字も続けている。ストラテジストは、これは歴史上初めての事態だと指摘する。
投資家は「このリスクを無視しているようだ」と記し、「手痛いサプライズ」に警鐘を鳴らしている。
水曜日に30年債利回りは5.70%と24年ぶりの高水準を記録。本稿執筆時点でそのピーク近くにある。
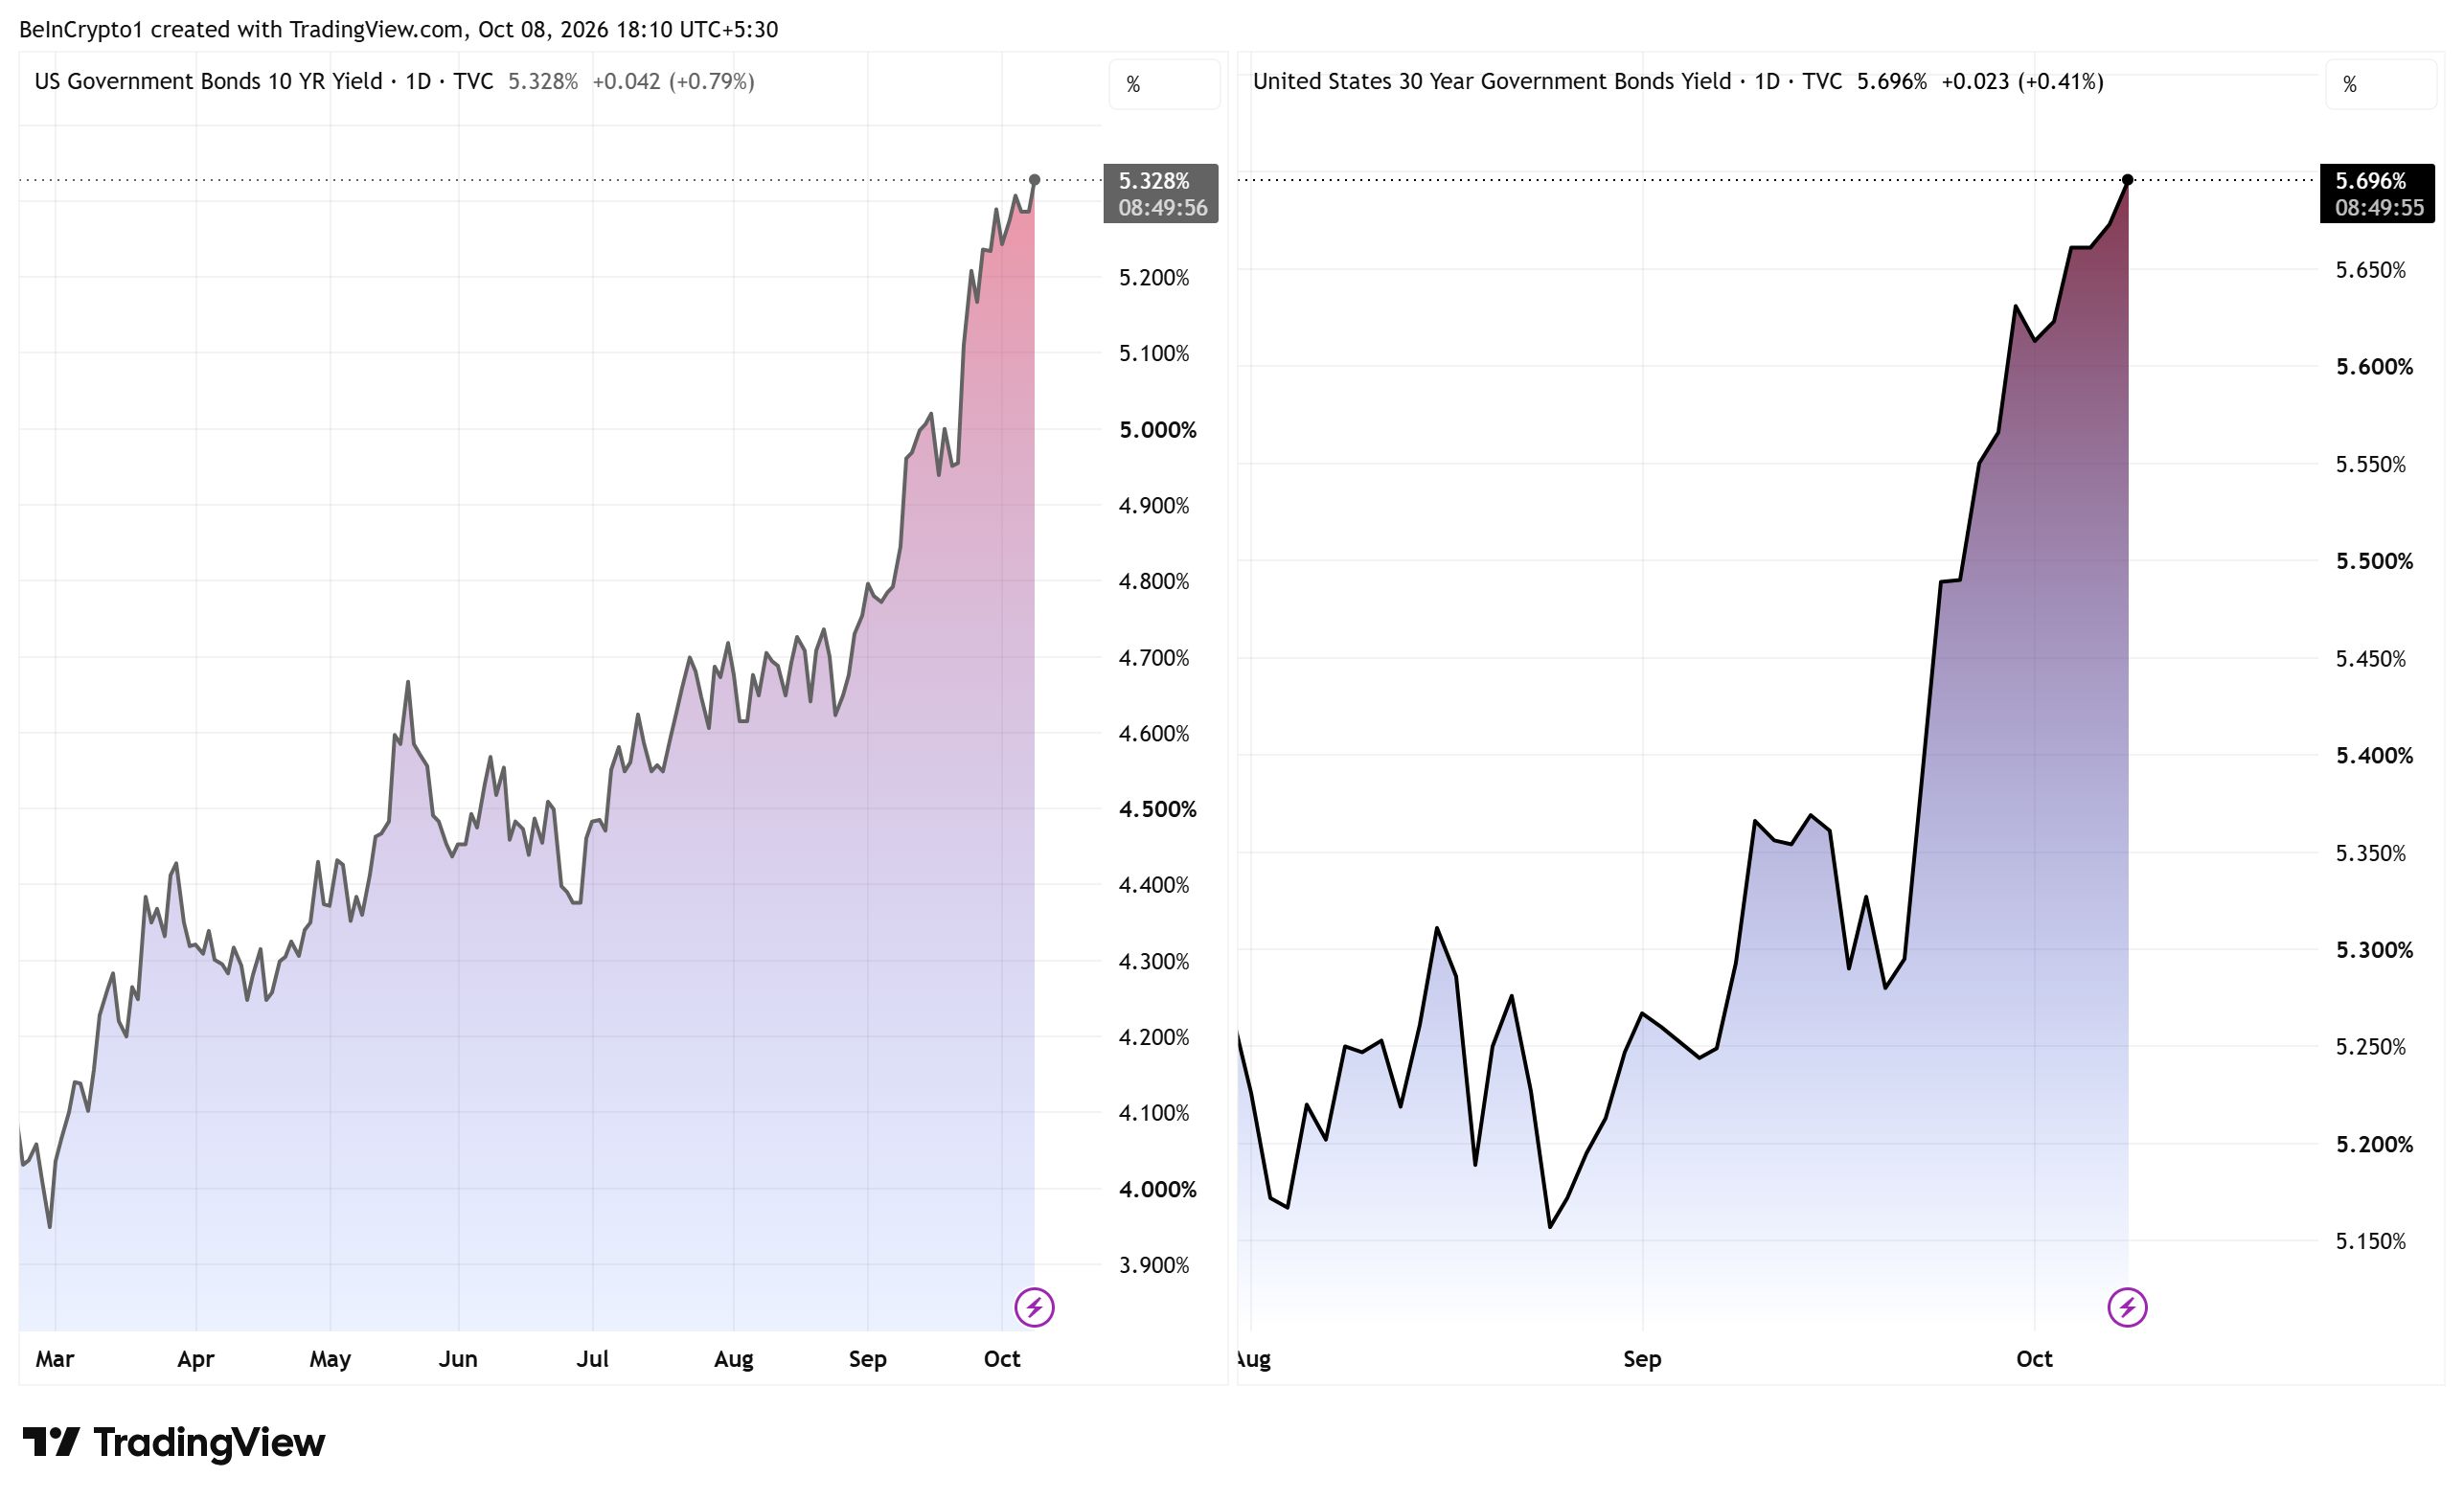 10年・30年米国債利回り 出典: TradingView
ラッセル2000は米国の小型株約2000社で構成される指数。この日1.31%下落。S&P500は0.22%の小幅安を記録。終値データは示す。
JPモルガンが選んだ2銘柄
JPモルガンは世界の中小型株から、自国の30年国債利回りを上回る配当を出す銘柄をスクリーニング。そのうち2社をモデルポートフォリオ(推奨保有銘柄リスト)に加えた。
1社は中国の薬局チェーン大参林製薬(時価総額30億ドル)。 もう1社は独上場で鉄鋼業界廃棄物の再生を手がけるベフェサ(時価総額14億ユーロ)。両銘柄とも「オーバーウェイト」評価。JPモルガンは市場平均を上回ると見込む。
ストラテジストは、現状の配当利回りのシェアは長期金利が低下していた1990年代に似ていると指摘。
「いまは1990年代ではない」と記した。
全てがリスクと見るわけではない。長年の債券弱気派だったジム・ビアンコ氏は、債券について強気に転換し、5%利回りを「妥当な水準」と評価している。
水曜日に公表された米連邦準備制度理事会(FRB)議事要旨では、大半の当局者が2026年の追加利上げを支持。FRB次回判断は10月27〜28日に発表予定。
jp.beincrypto.com でLockridge Okothによるオリジナル記事 JPモルガン、米金利上昇下で2銘柄を推奨 を読む