

摩根大通(JPMorgan)最新发出预警:持有美国小盘股的投资者需高度警惕。当前政府债务正推高长期国债收益率,小型股市或将首当其冲。
摩根大通用数据直观呈现风险。目前,仅有 9% 的美国中小盘公司股票派息率高于 30 年期美债;而在 2 年前,这一比例为 19%。
不过,报告中也出现了“意外转折”:该行仍然看好并青睐持有两只特定股票。
政府债务缘何持续推高国债收益率?
派息是公司向股东直接分配的现金红利。而 30 年期美债则是投资者向美国政府提供长期借贷,期间固定获得利息回报。
一旦安全性更高的国债提供的收益率更优,相比之下,风险更高的股票自然吸引力下降。摩根大通策略团队(Eduardo Lecubarri 领衔)指出,上述差距已跌至近 24 年新低。
JPMORGAN WARNS SURGING BOND YIELDS THREATEN SMALL-CAP STOCKS
— *Walter Bloomberg (@DeItaone) October 8, 2026
JPMorgan warns rising 30-year yields pose a growing risk to small- and mid-cap equities, driven by deteriorating government finances.
Around 60% of global GDP now comes from countries with debt exceeding 100% of GDP…
团队认为,背后主因就在于债务。全球约 60% 的经济体,其政府债务总额已超过本国一年 GDP,同时仍在持续赤字状态。分析师认为,这是历史首见的情形。
但他们认为,投资者似乎“对风险反应迟钝”。策略团队警告:“或许‘意外冲击’就在前方。”
本周三,30 年期美国国债收益率一度升至 5.70%,创下 24 年新高。截至发稿时,收益率依然逼近这一高位。
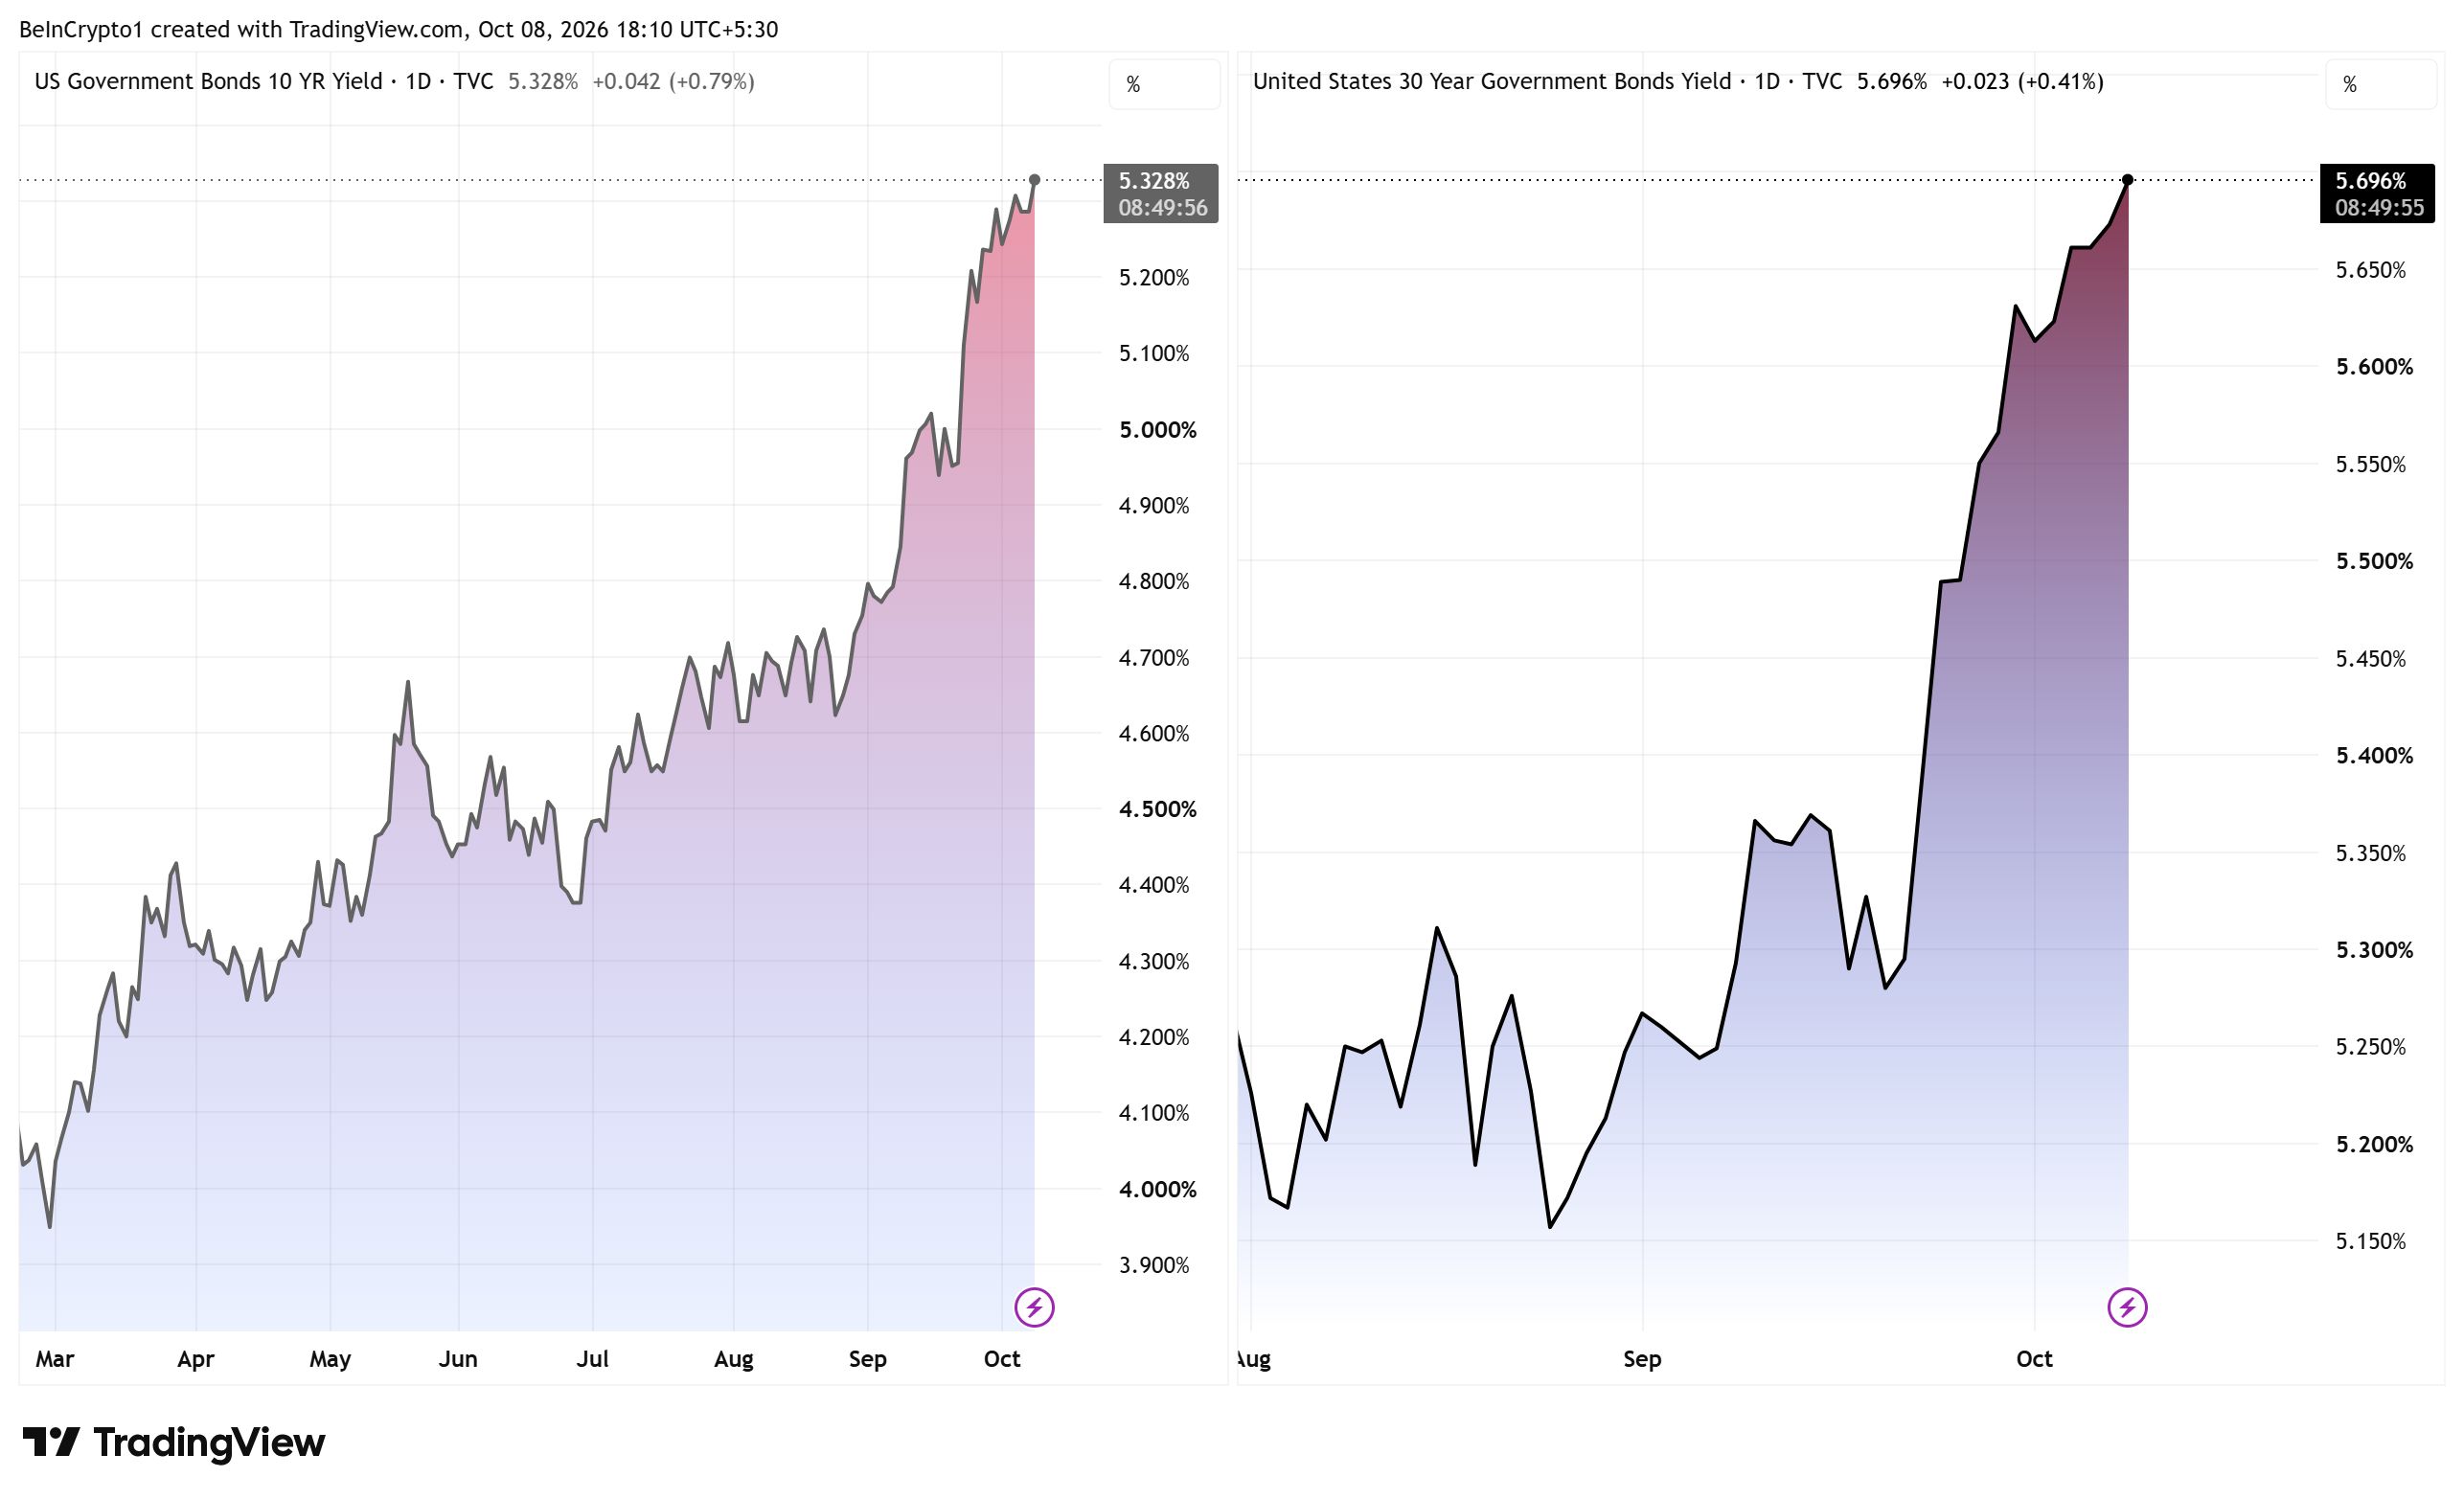 10 年与 30 年期美国国债收益率走势。来源:TradingView
数据显示,Russell 2000 指数(涵盖约 2,000 家美国小盘股)当日下跌 1.31%。标普 500 指数则仅回落 0.22%。(数据来源)
摩根大通仍坚定看好的两只股票
摩根大通(JPMorgan)对全球市值较小上市公司的分红进行筛选,重点关注那些分红率超过本国 30 年期国债收益率的企业。最新有两家公司被纳入摩根大通的模拟投资组合,这一名单反映了其当前重点推荐的持仓。
其中一家为市值 30 亿美元的中国连锁医药企业达仁堂制药(Dashenlin Pharmaceutical)。 另一家则是德国上市公司 Befesa,市值 14 亿欧元,专注于钢铁行业废料回收。这两家公司均被摩根大通评为“增持”(Overweight),表明预计它们将跑赢同业水平。
摩根大通策略师表示,当前股息类股票的表现类似于上世纪 90 年代长期收益率下行时的市场格局。
“但现在已不同于 20 世纪 90 年代。”他们在报告中如此强调。
并非所有人都看到风险。长期被视为“美债空头”的 Jim Bianco 已经转为看多美债,他认为 5% 左右的美国国债收益率属于合理区间。详情点击这里。
本周三公布的美联储(Fed)会议纪要显示,大多数官员支持2026 年再次加息。美联储下次议息会议预计将在 10 月 27 日至 28 日举行。
在 cn.beincrypto.com 阅读由 Lockridge Okoth 撰写的原始文章 摩根大通看好两只美股应对美国加息