

Die Weltwirtschaft befindet sich in einer gefährlichen Phase, aber ein Zusammenbruch wie in der Großen Depression ist dennoch nur eine entfernte Möglichkeit.
Ein längerer Wirtschaftsabschwung, weitere Kurskorrekturen an den Aktienmärkten und eine mögliche Rezession in einigen wichtigen Volkswirtschaften sind weitaus realistischere Risiken.
Besorgniserregend ist vor allem, dass mehrere Probleme gleichzeitig auftreten.
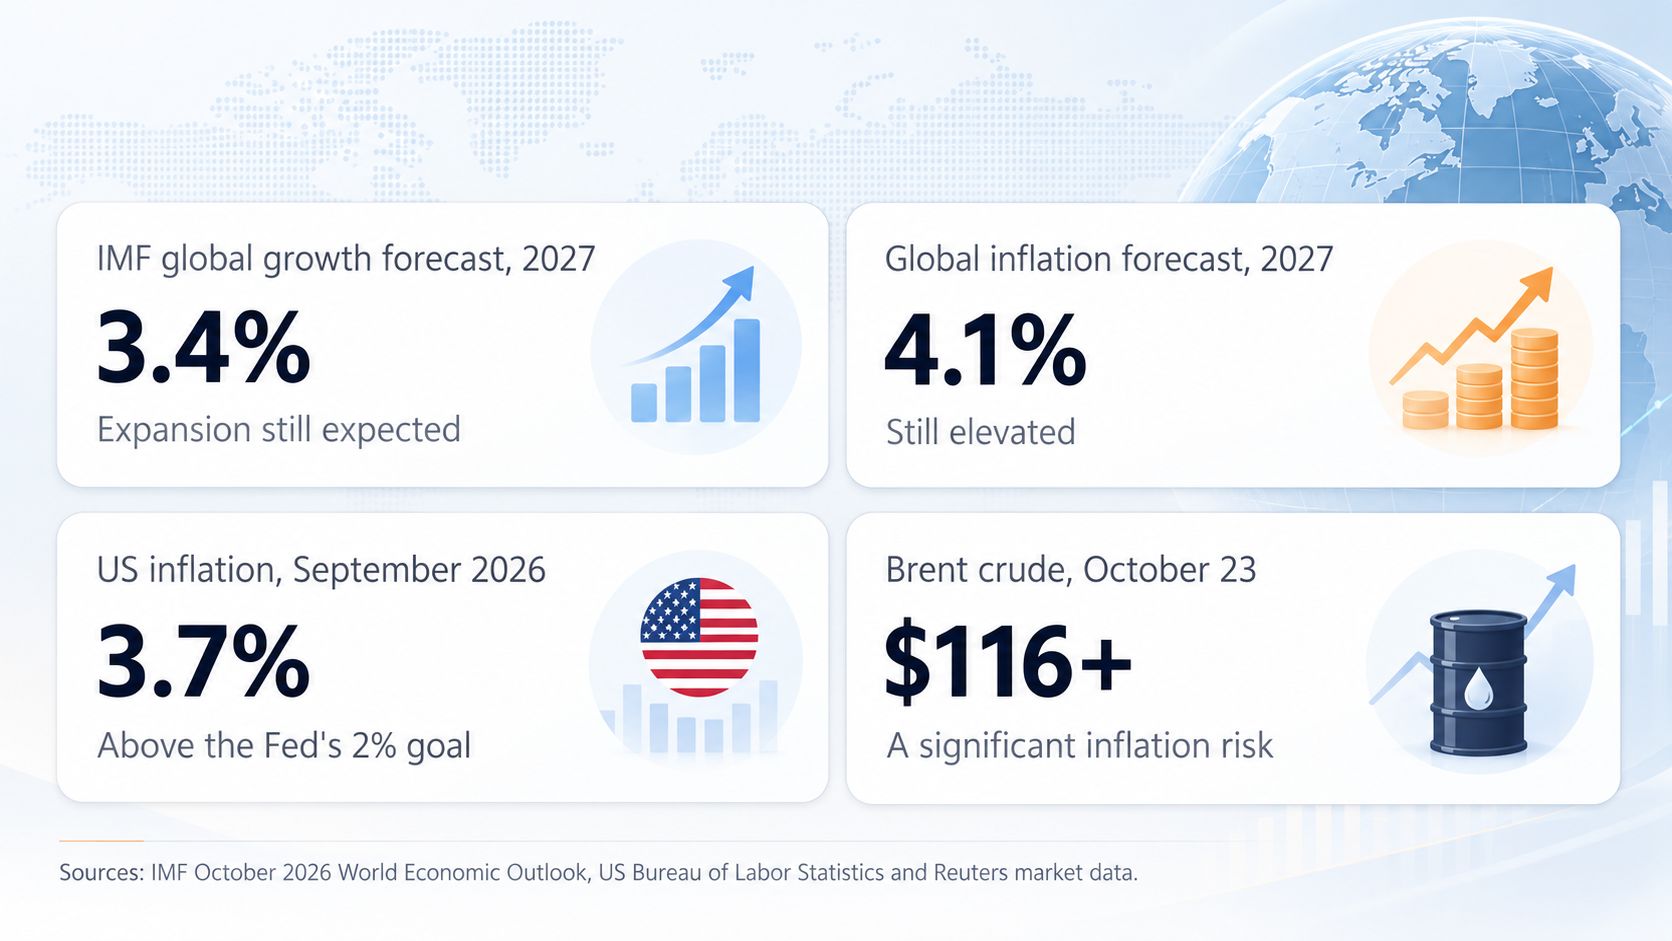
In den USA stellen sich immer mehr Menschen die Frage, ob die hohen Investitionen in KI tatsächlich genug Gewinne bringen werden. Die Wirtschaft in China bleibt schwach. Durch den Krieg im Nahen Osten sind die Ölpreise über 117 USD je Barrel gestiegen. Die Inflation bleibt hartnäckig, und die Staaten haben weniger finanziellen Spielraum, um ihre Wirtschaft zu unterstützen.Für sich genommen sind diese Probleme handhabbar, aber gemeinsam steigt das Risiko eines stärkeren Abschwungs.
Was zeigen die aktuellen Wirtschaftsdaten?
Es ist wichtig, klar zwischen einem Börsencrash und einer Wirtschaftskrise zu unterscheiden. Aktienkurse können um 30 % fallen, ohne dass es zu einer globalen Depression kommt.
Viel gefährlicher wird es, wenn sinkende Vermögenswerte zu Kreditausfällen führen, Banken weniger Kredite vergeben und Unternehmen Investitionen sowie Arbeitsplätze streichen.
Für diese erste Phase gibt es Hinweise; für einen weltweiten Wirtschaftszusammenbruch aber deutlich weniger.
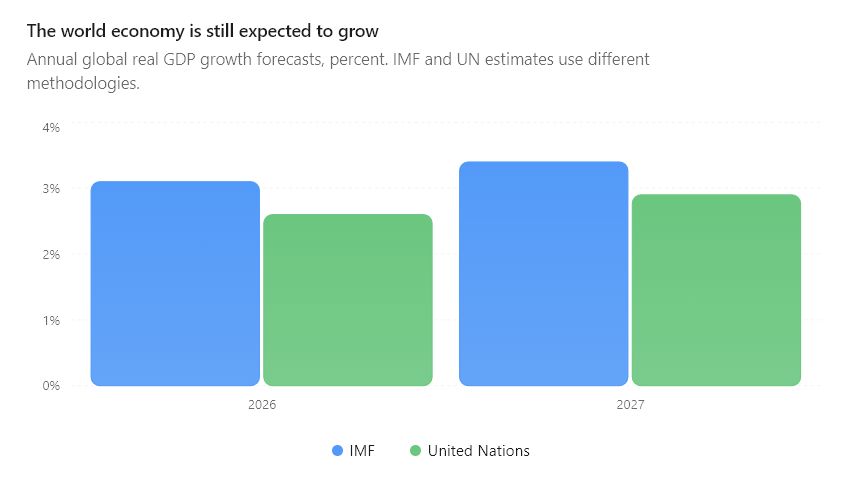
Solche Prognosen setzen jedoch voraus, dass Energieversorgung, Finanzmärkte und Investitionen stabil bleiben. Die Prognosen des IWF basieren auf Informationen bis zum 1. Oktober und berücksichtigen daher die jüngsten Turbulenzen an den Märkten nicht.
Am beunruhigendsten ist, dass die globale Wirtschaft sich ungewöhnlich stark auf wenige Wachstumsquellen verlässt, während klassische Schutzmechanismen unter Druck stehen.
KI-Wirtschaft ist das größte Risiko für 2027
Ausgaben für KI tragen in den USA maßgeblich zum Investitionswachstum bei. Sie fördern zudem die Exporte asiatischer Chip-Hersteller und bringen Aufträge für Unternehmen, die Rechenzentren bauen.
Ein starker Rückgang der KI-Ausgaben hätte Folgen für viele Branchen, nicht nur für den Technologiesektor.
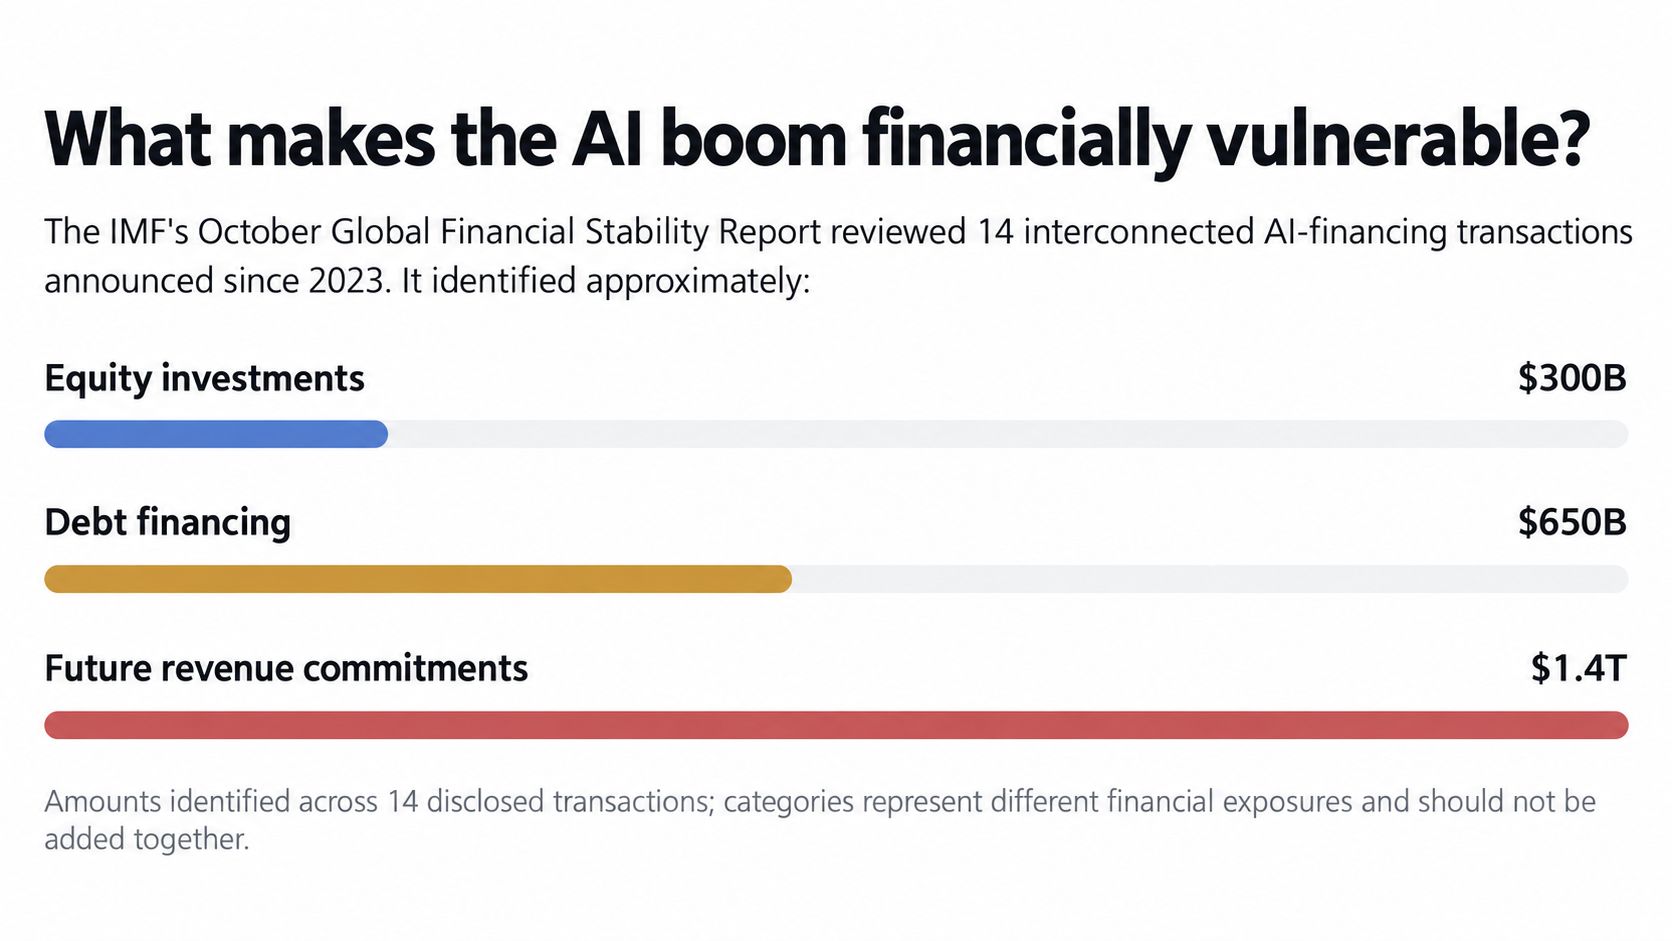
Das Hauptproblem ist die enge Verflechtung bei der Finanzierung.
Ein KI-Unternehmen bekommt Gelder von einem Technologie-Investor und verpflichtet sich, im Gegenzug Rechenleistungen von eben diesem Investor einzukaufen. Die versprochenen Käufe rechtfertigen weitere Ausgaben für Infrastruktur und neue Kredite.
Bleibt der Umsatz des KI-Unternehmens hinter den Erwartungen zurück, sind oft mehrere Unternehmen gleichzeitig betroffen. Der Anteil des Investors verliert an Wert, zukünftige Serviceerlöse werden unsicher und Kreditgeber machen sich Sorgen um ihre Rückzahlungen.
Der IWF nennt diese Verflechtungen ausdrücklich als möglichen Auslöser für weitere finanzielle Spannungen.
Das schlimmste wirtschaftliche Szenario wäre eine Kette von Insolvenzen im Bereich KI-Infrastruktur, gefolgt von massenhaften Stornierungen geplanter Rechenzentrums-Projekte. Dies wäre ein Zeichen dafür, dass der Abschwung längst über Aktienbewertungen hinausreicht.
Bisher gibt es jedoch keine Hinweise auf einen solchen flächendeckenden Zusammenbruch dieser Branche.
Öl und Inflation stehen im Zentrum aller finanziellen Risiken
Das zweite große Risiko ist der Konflikt im Nahen Osten.
Der Preis für Brent-Öl lag am 23. Oktober etwa zwischen 116 und 117 USD, die zehnjährige US-Staatsanleihe notierte bei rund 5 %.
Diese beiden Werte bereiten den Zentralbanken Schwierigkeiten.
Stellen Sie sich vor, Unternehmen verlieren Kunden und die Arbeitslosigkeit steigt.
Normalerweise könnten Zentralbanken mit Zinssenkungen reagieren. Günstigere Kredite würden dann Haushalten und Unternehmen helfen.
Wenn die Ölpreise aber hoch bleiben, könnte die Inflation weiterhin hoch sein. Dann könnten Zinssenkungen den Inflationsdruck zusätzlich verstärken.
President Trump keeps boasting that the Strait of Hormuz is open and that more oil is coming out of the Strait than before the war.
— Steve Hanke (@steve_hanke) October 23, 2026
If that's true, why is the price SOARING?
SOMETHING DOESN'T ADD UP.
2+2≠5 pic.twitter.com/rjiEzEJKEY
Im Oktober hat der IWF geschätzt, dass ein lang anhaltender Konflikt im Nahen Osten mit Ölpreisen über 130 USD bis zum ersten Quartal 2027 das globale Wachstum im kommenden Jahr um rund 0,5 Prozentpunkte verringern könnte.
Kann China eine weltweite Rezession auslösen?
Chinas wirtschaftliche Probleme sind relevant, denn das Land ist eine der größten Fertigungsnationen und ein wichtiger Rohstoffkonsument der Welt.
Die Immobilienkrise sorgt für weniger Zuversicht bei den Haushalten. Schwache Ausgaben belasten die Unternehmensumsätze, deshalb senken Unternehmen zum Teil ihre Preise, um neue Kunden zu gewinnen.
Zwei internationale Auswirkungen sind möglich.
Erstens: Ein Rückgang bei den Importen aus China. Kaufen die Bau- und Industriefirmen weniger ein, leidet die Nachfrage nach Rohstoffen, was andere Exportländer trifft.
Zweitens: Stärkere Konkurrenz im Export. Hersteller aus China könnten wegen der schwachen Nachfrage im Inland versuchen, mehr Waren im Ausland abzusetzen.
Billigere Waren können in importierenden Ländern helfen, die Inflation zu begrenzen, sie erhöhen aber den Druck auf andere Hersteller und verschärfen den internationalen Wettbewerb.
🚨 ABSOLUTE BLOODBATH IN GLOBAL MARKETS
— Bull Theory (@BullTheoryio) October 23, 2026
TRILLION has been wiped out from global stock markets from their yearly highs.
🇰🇷 South Korea: -43%, wiped out https://twitter.com/BullTheoryio/status/2113716493942956120.15T
🇮🇩 Indonesia: -42.39%, wiped out https://twitter.com/BullTheoryio/status/2113716493942956120 .40T
🇹🇷 Turkey: -29%, wiped out https://twitter.com/BullTheoryio/status/2113716493942956120 .12T
🇨🇳 China: -19%, wiped out .90T
🇭🇰 Hong… pic.twitter.com/ZKxGg5mb3e
Die Lage in China ist weiterhin eine Belastung für das globale Wachstum. Ein noch gefährlicheres Szenario wäre ein ungeordnetes Scheitern großer Finanzinstitute oder eine plötzliche Verschlechterung der Kreditvergabe.
China hat immer noch eine erhebliche staatliche Kontrolle über das Bankensystem und die Möglichkeit einzugreifen. Das kann kurzfristig das Risiko einer finanziellen Ansteckung senken.
Das ändert jedoch nichts daran, dass eine lange Phase wirtschaftlicher Schwäche weiterhin Kosten verursacht.
Wir werden wohl noch keine weitere Große Depression sehen
Es gibt mehrere wichtige Anzeichen, dass das Finanzsystem weiterhin funktioniert.
Die US-Arbeitslosenquote bleibt relativ niedrig. Im September lag die Arbeitslosenquote bei 4,2%. Die Zahl der neuen Jobs bleibt mit 29.000 gering, jedoch gibt es bislang keine massiven Entlassungen, wie sie bei einer ernsten Wirtschaftskrise typisch sind.Neue Arbeitslosenanträge bleiben niedrig. In der jüngsten Woche fielen die Erstanträge auf 194.000, das ist der niedrigste Wert seit drei Monaten.
Breite Unternehmensanleihenmärkte funktionieren. US-Unternehmensanleihen mit hohem Risiko lagen am 21. Oktober bei einem Spread von etwa 3,27 Prozentpunkten. Zum Vergleich: Während der Kreditkrise 2008 lagen sie fast bei 20 Punkten. Der heutige Wert zeigt also keinen vergleichbaren, systemweiten Einbruch.
Der IWF beschreibt das globale Bankensystem zudem als weitgehend widerstandsfähig, warnt aber vor Schwachstellen bei privater Kreditvergabe und hoch verschuldeten Investment-Strategien.
Der wichtigste Vergleich ist daher eher die Technologiekorrektur Anfang der 2000er Jahre, ergänzt um zusätzliche Energie- und Staatsverschuldungsrisiken.
Eine Krise wie im Jahr 2008 wäre wahrscheinlicher, wenn sich die Verluste auf die Kreditmärkte ausweiten, große Kreditgeber unter Druck geraten und die Finanzierungsmöglichkeiten deutlich schlechter werden.
Für eine Depression wie in den 1930er Jahren müsste der wirtschaftliche Einbruch noch viel schwerer und länger anhalten.
Beides bestätigen die aktuellen Marktdaten jedoch nicht.
September 2022. Unemployment: 5.7 million.
— Casey Donaldson (@caseyjdonaldson) October 23, 2026
September 2026. Unemployment: 7.1 million.
Up 1.4 million. Up 24%.
Inflation still high. Rates still rising. Purchasing power still falling.
Soft landing confirmed. pic.twitter.com/bp94UZBMjd
4 mögliche Szenarien für 2027
Eine umfassende Analyse kann die kommenden 12 bis 18 Monate in vier Szenarien unterteilen.
Die hier genannten Wahrscheinlichkeiten sind meine subjektive Bewertung der aktuellen Lage. Sie stammen nicht aus einem kalibrierten Prognosemodell.
Am wahrscheinlichsten: Schmerzliche Marktkorrektur, weiteres Wirtschaftswachstum
Technologiewerte werden weiter neu bewertet, das Wachstum bei KI-Investitionen verlangsamt sich, Ölpreise stabilisieren sich schließlich und die Weltwirtschaft wächst mit unterschiedlichen Geschwindigkeiten weiter.
Aktienmärkte bleiben volatil. Diversifizierte Investoren könnten Erholungen erleben, bevor die Wirtschaftsdaten spürbar besser werden.
Ernstes Abwärtsrisiko: Stagflation und regionale Rezessionen
Hohe Energiepreise halten an. Die Konsumausgaben gehen zurück und Unternehmen tätigen weniger Investitionen. Eine oder mehrere große Volkswirtschaften rutschen in die Rezession, das globale Wachstum bleibt jedoch schwach, aber positiv.
Aktien könnten in einen längeren Bärenmarkt eintreten und die Zentralbanken haben wenig Spielraum, um das Wachstum zu fördern.
Schwerwiegender Abschwung: Gleichzeitige globale Rezession und Finanzstress
KI-Investitionen brechen stark ein, Ausfälle breiten sich bei schwachen Kreditnehmern aus und Finanzinstitute schränken die Kreditvergabe ein. Höhere Arbeitslosigkeit und sinkende Nachfrage verstärken sich in großen Wirtschaftsräumen gegenseitig.
Das würde an gewisse Aspekte von 2008 erinnern und hohe Verluste bei riskanten Vermögenswerten verursachen.
Was bedeutet das für die Kryptomärkte?
Krypto-Investoren sollten besonders aufmerksam sein, da ihre Portfolios oft stark von globaler Liquidität abhängen.
Bitcoin wurde am 23. Oktober bei etwa 82.000 USD gehandelt. US-Spot-Bitcoin-ETFs verzeichneten am 22. Oktober Nettoabflüsse von etwa 636 Millionen USD nach drei Tagen starker Zuflüsse.
Laut Schätzung der institutionellen Digital-Asset-Plattform Talos lag die 30-Tage-Korrelation von Bitcoin mit dem Nasdaq am 22. Oktober bei rund 0,6. Das bedeutet eine spürbare positive Mitbewegung, wobei sich dieser Zusammenhang im Zeitverlauf verändert.
| Marktumfeld | Wahrscheinliche Folgen |
| KI-gelenkte Aktienkorrektur | Bitcoin könnte volatil bleiben, Verluste konzentrieren sich auf spekulative Altcoins |
| Anhaltende Inflation und hohe Zinsen | Kredite bleiben teuer, auf Liquidität angewiesene Krypto-Assets geraten unter Druck |
| Rezession und Zwangsabbau von Verschuldung | Bitcoin und Altcoins könnten stark fallen, da Investoren Liquidität suchen |
| Sinkende Inflation und verbesserte Liquidität | Bessere Bedingungen für eine Krypto-Erholung möglich |
Wichtig ist: Von Bitcoin kann nicht erwartet werden, dass er ein Portfolio in akuter Finanzpanik schützt.
Ein Vermögenswert kann langfristig durch Knappheit überzeugen, aber dennoch stark fallen, wenn Investoren dringend Liquidität benötigen.
Trader sollten bis 2027 besonders vorsichtig bei Altcoins sein. Viele haben eine schwache Liquidität und sind stark auf spekulative Nachfrage angewiesen. Manche werden sich womöglich nicht erholen, selbst wenn Bitcoin neue Höchststände erreicht.
Denkbar ist auch eine positive Entwicklung für Krypto in der weiteren Zukunft. Wenn die Inflation deutlich genug sinkt, sodass Zentralbanken die Geldpolitik lockern und gleichzeitig die Finanzstabilität erhalten bleibt, könnte Bitcoin von der verbesserten Liquidität profitieren.
Doch selbst aggressive Zinssenkungen in einer Finanzkrise führen nicht sofort zu einer Krypto-Rallye. Oft kommt es zunächst zu Zwangsverkäufen.
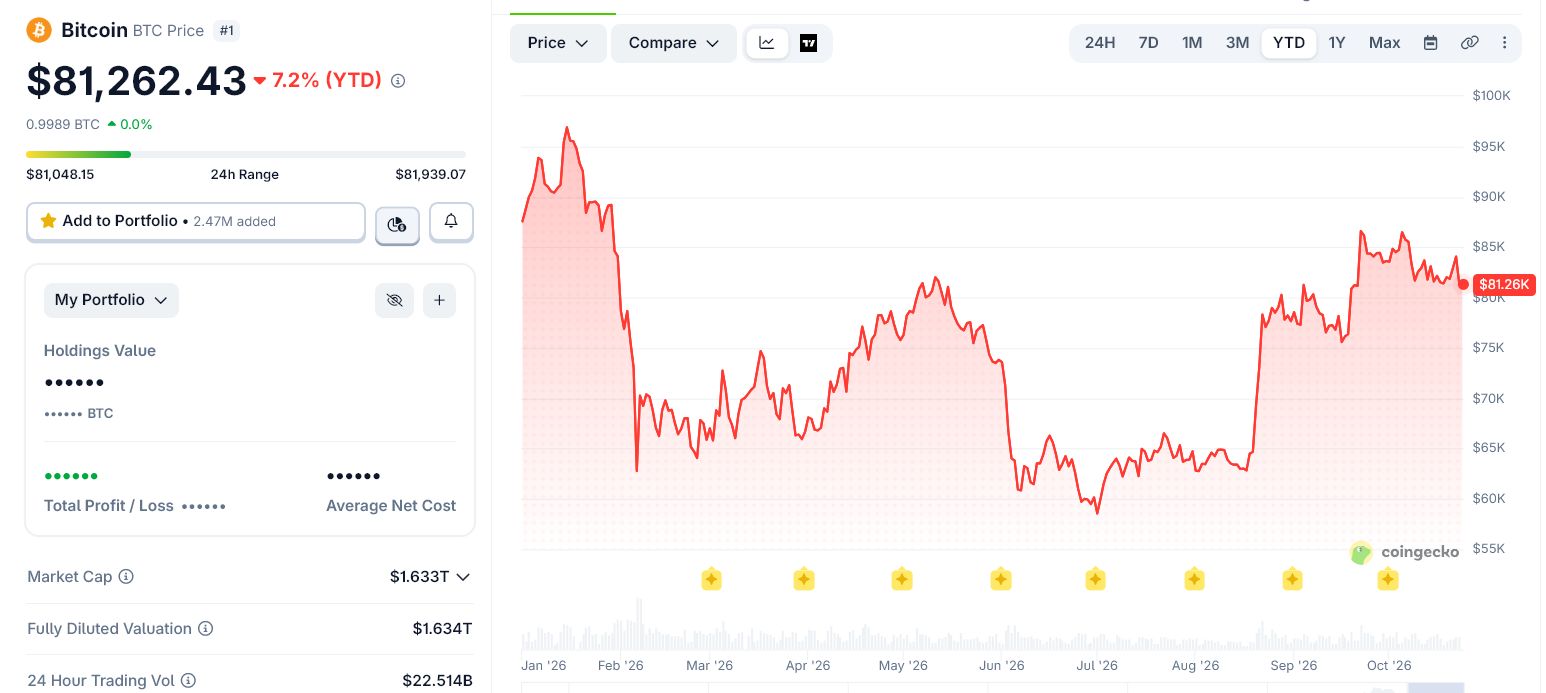 Bitcoins extreme Volatilität im Jahr 2026. Quelle: CoinGecko
5 Warnsignale, die Sie 2027 beobachten sollten
| Indikator | Was mich stärker beunruhigen würde |
| Ergebnisse von KI-Unternehmen | Große Unternehmen reduzieren ihre Ausgaben für Rechenzentren deutlich, weil die erwarteten Erträge enttäuschen |
| Ölpreise | Brent bleibt für längere Zeit über 120–130 USD |
| Arbeitslosigkeit in den USA | Ein anhaltender Anstieg von 4,2 % auf 5 % oder mehr |
| Kreditaufschläge von Unternehmen | US-Hochzinsaufschläge weiten sich deutlich aus, besonders über 5–6 Prozentpunkte hinaus |
| Banken und privater Kredit | Zahlungsausfälle nehmen deutlich zu, und Kreditgeber schränken die Finanzierung stark ein |
Diese Punkte sind Schwellenwerte zur Beobachtung, aber keine genauen Auslöser für eine Rezession.
Wenn die Ölpreise sinken, die Kreditmärkte stabil bleiben und die Unternehmensgewinne halten, kann sich der globale Ausblick deutlich verbessern.
Lesen Sie die Originalgeschichte Globale Wirtschaftsaussichten 2027: Steuern wir auf eine weitere Finanzkrise zu? von Mohammad Shahid auf de.beincrypto.com