

AI銘柄を除いたS&P500は、10月にインデックス全体を6.4ポイント上回った。AI関連の半導体株は投資負担や資金調達コストへの懸念から下落し、このリードが過去最大の月間となる見通し。
この変化は、AI銘柄を除く株が前月に5.1ポイント遅れを取った直後に発生した。AI関連企業の構成比はS&P500全体の約45%となり、今月はその重しとなった。
3週間の売りが過去最大の格差を生む
このリードの大半は直近3週間で積み上がった。AI銘柄を除いた株が7.4ポイント上回った。ブルームバーグのデータ(The Kobeissi Letterが共有)によれば、これほど大きな3週間の格差は記録にない。
10月の差も、7月の過去最大記録3.6ポイントを大きく上回る。先導役は頻繁に変化しており、2026年はAI銘柄除く株が4カ月、インデックス全体が6カ月で先行。
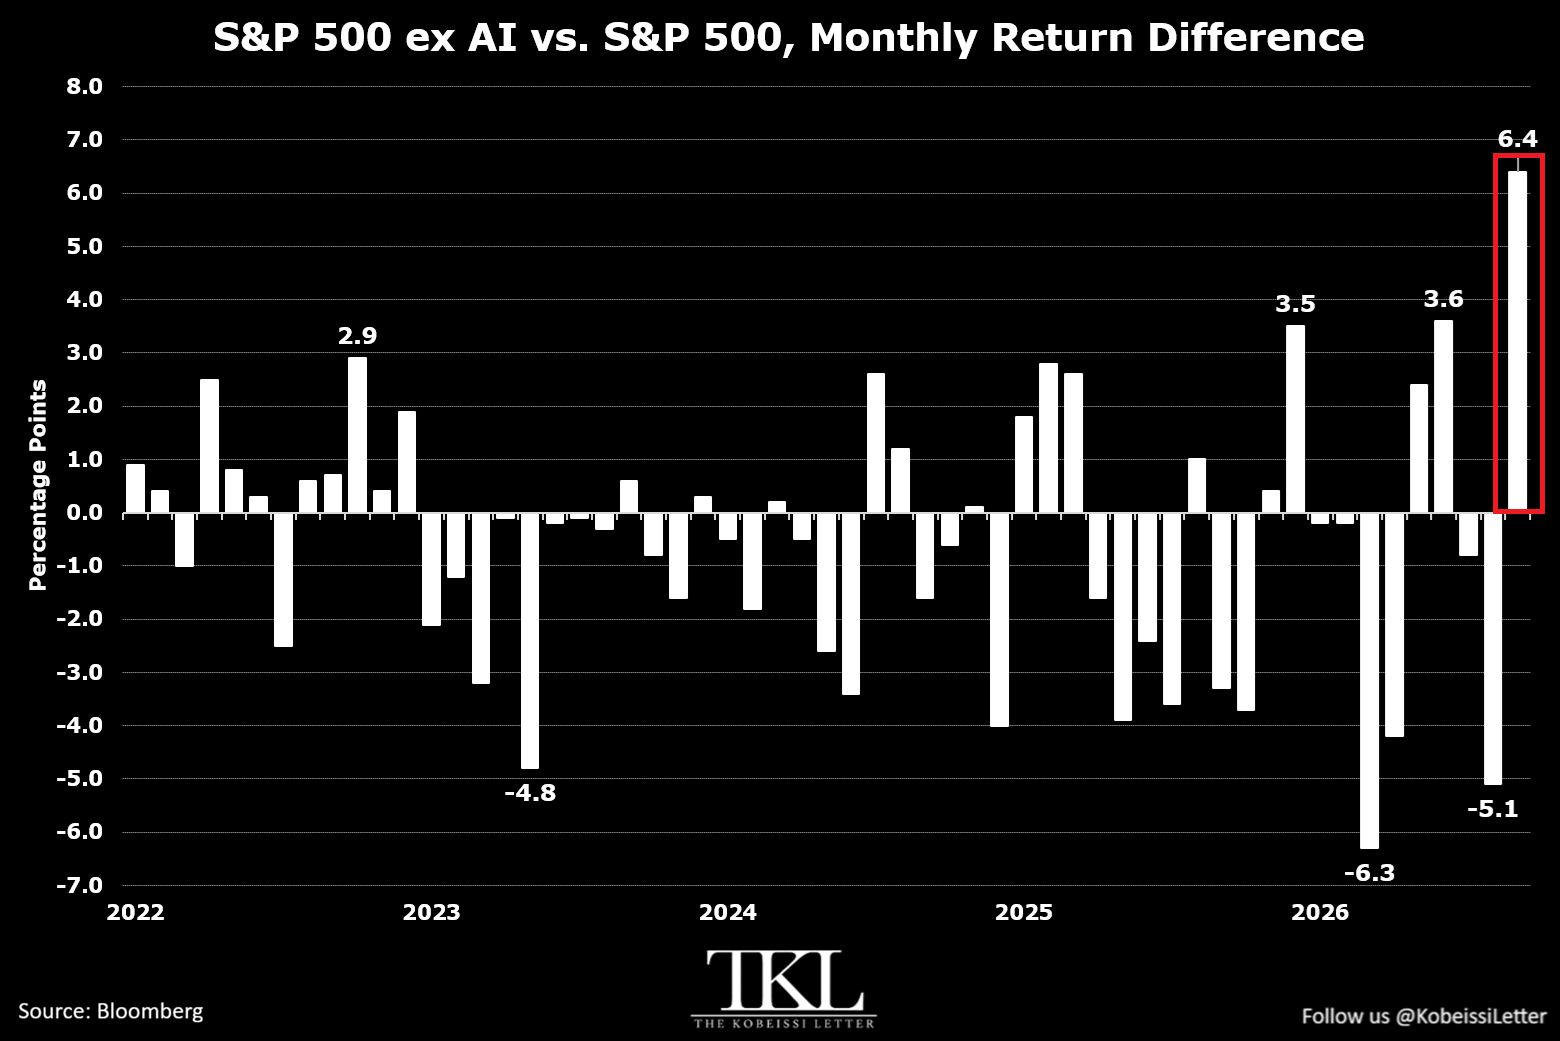 S&P500のAI銘柄除く月次リターン差分、2022年~2026年10月 出典: X/The Kobeissi Letter
Xでフォローすると、最新ニュースをリアルタイムで受け取れる
今月はAI投資の負担や資金調達コストの上昇懸念から、AI関連株が下落した。10月14日のインフレ統計の強さも利上げ観測を再燃させ、圧力を強めた。金利上昇により、借入型のAI投資は一段と割高となる。
半導体株は特に大きく売られ、フィラデルフィア半導体指数は8連続で下落した。これは2008年以来最長の連敗。
資金逃避の動きは半導体からエネルギー・生活必需品株に流れ、両セクターは10月22日までに2桁上昇したとCNBCデータは示す。この資金移動で、一時的にAI銘柄が築いた2026年の優位を縮小した。
10月末に控える2つの試練
この記録的な格差が維持されるかは、残り3営業日の動向と今週の2つのイベントがカギを握る。
1つ目は本日の米連邦準備理事会(FRB)による金利判断である。CME FedWatchによると、利上げ停止はすでに90%織り込み済み。
市場の関心は次に、FRBが12月に関してどのような示唆を出すかに向かう。先物市場では利上げの確率は約75%と見込む。
2つ目は今週のマイクロソフトとアルファベット決算。先週メタ株はフリーキャッシュフローが初めてマイナスとなり、9%以上下落した。エバーコアのアナリスト、マーク・マハニー氏は、これらハイパースケーラーの決算で資本支出が1,000億ドル増える可能性を指摘。
AI銘柄はこれら両イベントを前にすでに持ち直し始めている。半導体指数は10月27日までの3営業日に約7%上昇。
7月の記録的リードは2カ月後に5.1ポイントの劣勢に転じた。10月のリードが維持されるかは、今週のイベントでAI投資への不安が払拭されるか、むしろ深まるかにかかる。
YouTubeチャンネル登録で、専門家や記者によるインサイト動画を視聴
https://youtu.be/IcgIaeIE7LIjp.beincrypto.com でKamina Bashirによるオリジナル記事 今週2つのイベントがS&P500最高記録を左右 を読む