

米アンソロピックが史上最大級の新規株式公開(IPO)に向けて準備を進めている。想定評価額は1兆5000億ドルに上る。投資家が評価額の妥当性を見極めるなか、ウォール街ではAIブームの過熱を警戒する声が上がっている。
11月5日にナスダックは5.5%下落し、エヌビディアは9%超の下落となった。高額なAIインフラと規制強化への懸念がテクノロジー株全体の売りを誘発した。
Anthropicにとって厳しいタイミングとなった。今後行われるIPOは、投資家が依然としてAI企業の高評価を信じるかどうかを試す場となる可能性。
BloFinリサーチの分析は、投資家が購入前に検討すべき複数の財務リスクを指摘した。
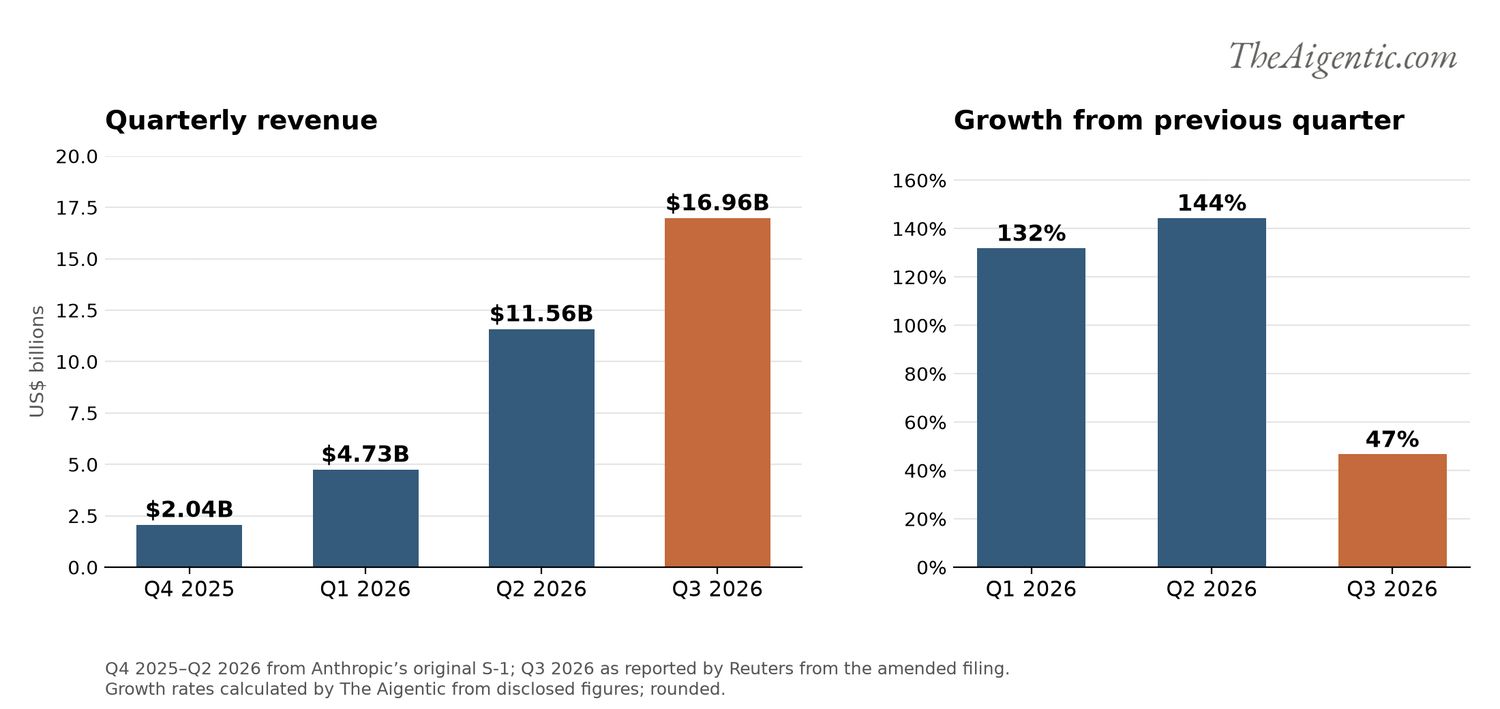 Anthropicの売上成長は鈍化している 出典:The Aigentic
Anthropicの評価額が下落する理由
Anthropicのビジネスは著しく急成長している。クロード開発元は、2026年最初の9カ月間で332億ドルの売上を計上。前年の13倍規模。
しかし、評価額は2兆ドルから1兆5000億ドルに下落した。
BloFinリサーチは2点の懸念を指摘する。
四半期ごとの売上増加率が144%から47%へと減速 営業利益974百万ドルの黒字から、567百万ドルの赤字へ転落さらに重要なのは、Anthropicが今後のコンピューティングやインフラ契約に8950億ドル近くをコミットしている点。
最新の株価急落がこれらの懸念を一層強めた。
報道によれば、投資家候補は評価額を1兆2000億~1兆3000億ドルで協議。一部は1兆1000億ドル案も検討していた。
Anthropicは割に合う投資先か
1兆5000億ドルの評価額は、BloFinリサーチによると直近四半期売上の年間換算値の約22倍に相当。
これは、営業利益の維持に苦しむ企業としては非常に高い水準。
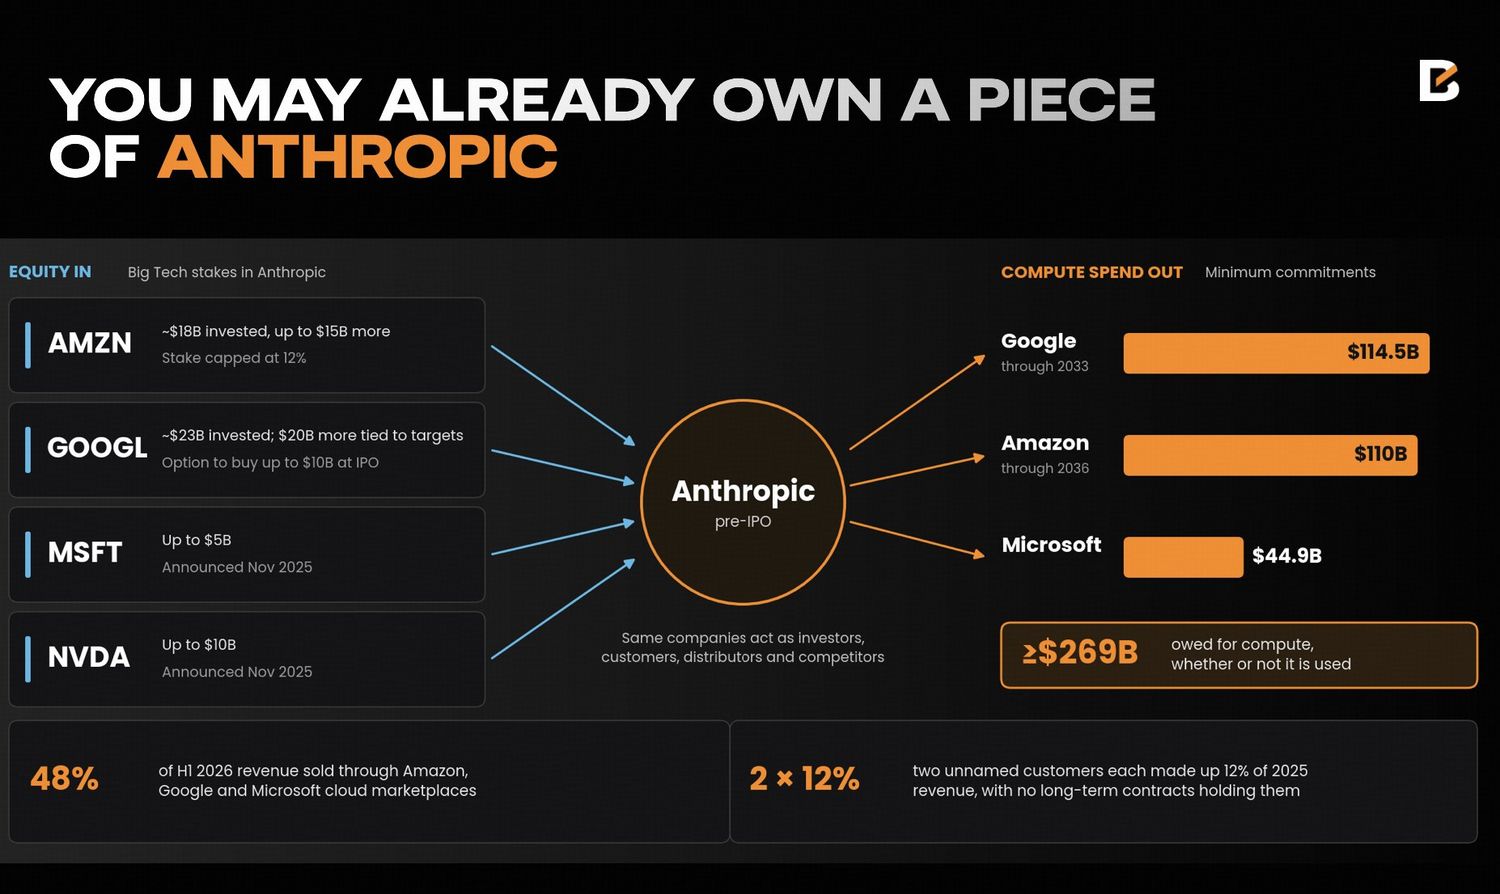 複数のテック株がすでにAnthropic業績の影響を受けている 出典:BloFinリサーチ
Anthropicは2028年に年間売上1900億~2000億ドルを見込む。これが達成されれば、現在の評価は妥当性が増す。
だが、投資家は現時点で将来の成長分を先に払う形となる。
投資家が購入前に注視すべき点
Anthropicの事業はAI市場全体に波及する。アマゾン、グーグル、マイクロソフトは重要なコンピューティングインフラを提供し、エヌビディアはAI需要拡大の恩恵を受ける。
BloFinリサーチはAnthropicが主なクラウド大手各社に少なくとも2690億ドルをコミットしていると推定。
こうした関係が、AIインフラ投資への信頼低下がAnthropicだけでなく広く市場に影響を与える理由となる。
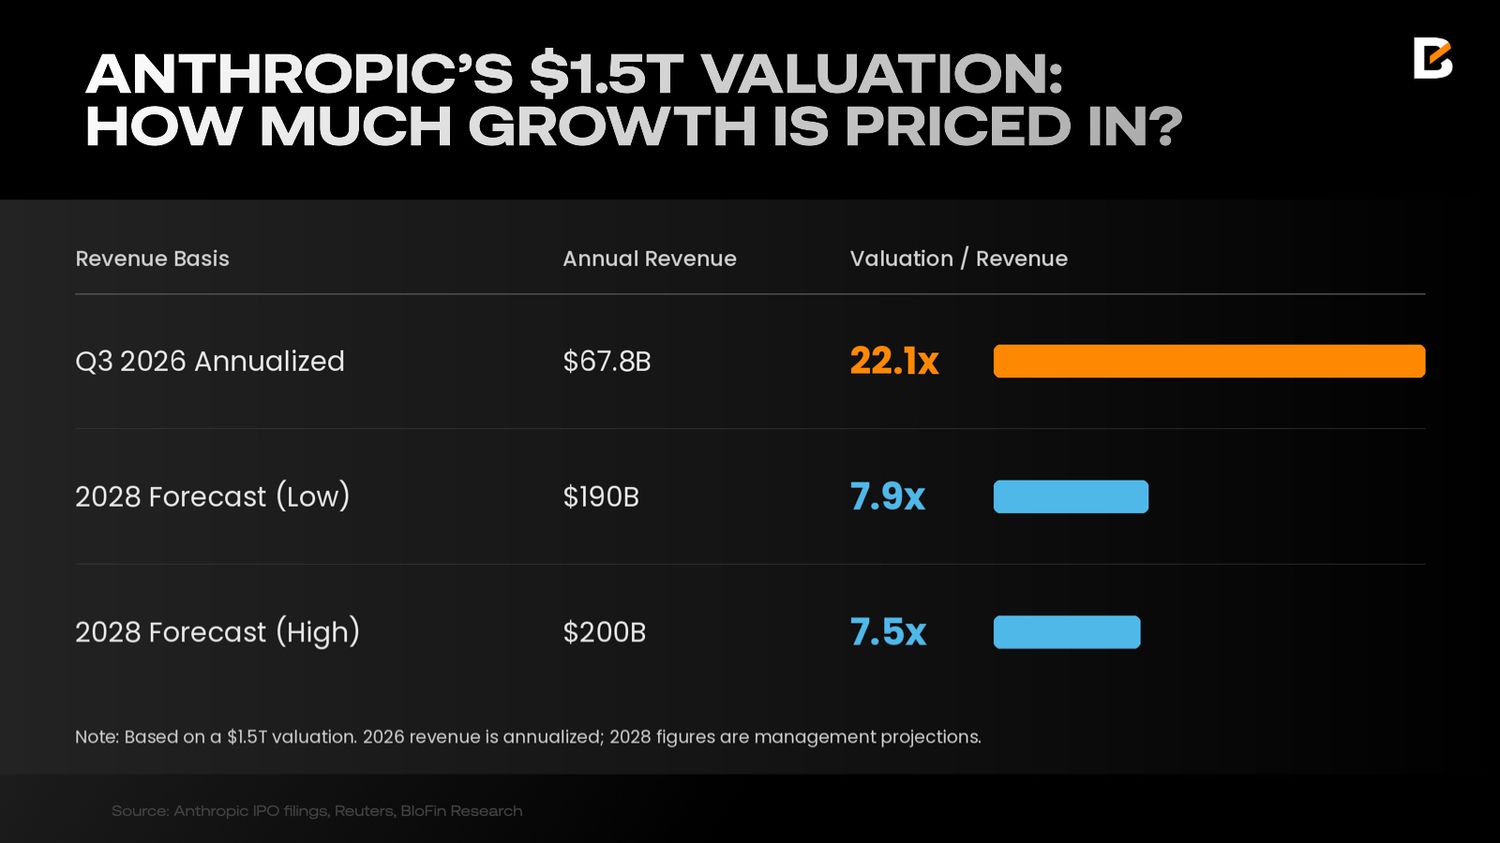 Anthropicの成長予測 出典:BloFinリサーチ
投資家に残るのは3つの疑問。売上成長は評価を正当化できるか、利益はコンピューティングコストに追いつくか、そしてIPO価格は市場の慎重姿勢を反映するか。
AnthropicのIPOは、ウォール街がAIブームに対して抱く信頼感の次の試金石となる可能性。異例の投資が持続的なリターンを生むと市場が考えるかどうかに、その成否がかかる。
jp.beincrypto.com でBloFin Researchによるオリジナル記事 アンソロピック、評価額1兆5000億ドルで上場準備 – AIブームに警戒も を読む