

日本最新的通胀数据出人意料,或将对金融市场造成压力。日本生产者价格指数(PPI)在 10 月同比上涨 7.1%,高于经济学家此前预测的 6.5%。
这一最新 PPI 报告衡量了企业间的商品价格。数据显示,日元计价下,日本进口价格同比大涨 24.8%。由于汇率持续走弱,进口燃料和原材料价格显著上升,企业也可能将部分成本压力转嫁给消费者。
这进一步加大了日本央行(BOJ)在 12 月 17—18 日会议上加息的压力。
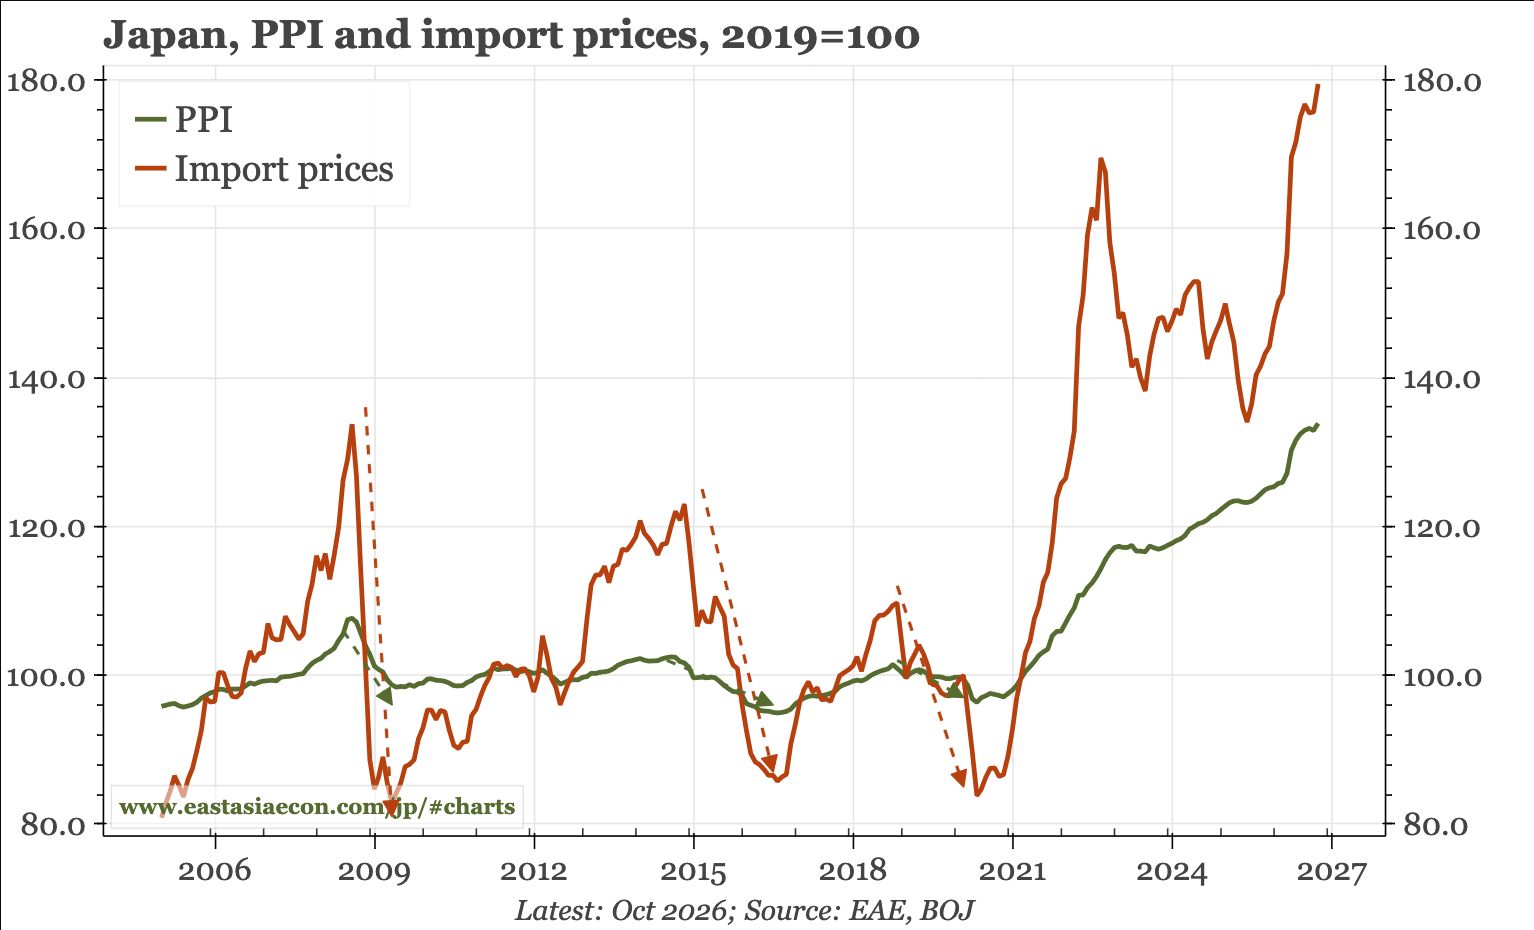 日本历年 PPI 走势
日本或将在 12 月迎来利率历史性时刻
日本央行年内已于 6 月和 9 月连续两次上调政策利率,目前已升至 1.25%。
如果 12 月再次加息,这将是自 1989 年以来首次一年内实现三次加息。
这样的对比十分鲜明。1989 年,日本央行曾三次上调其官方贴现率,此后数十年间,借贷成本长期维持在近零水平,甚至一度实施负利率政策,直到 2024 年 3 月结束负利率。
目前市场普遍预计日本央行将在 12 月再次加息,但并非板上钉钉。据路透 10 月统计,78 位受访经济学家中有 54 人预计将加息。
然而,日本央行官员对收紧货币政策的速度依然存在分歧,尤其是在当前消费支出依旧疲软的背景下。
The Japanese central bank has kept its policy rate on hold at 1.25% as expectations mount for a December increase https://t.co/5bvOSO2d3I pic.twitter.com/nFE5YAR6dv
— Financial Times (@FT) October 30, 2026
为什么比特币和美股可能面临抛售压力?
对于美国投资者而言,核心风险集中在日元套利交易。
长期以来,投资者一直通过低成本日元融资,投资海外高收益资产。当日本利率上升,这一套利优势将被削弱。
如果日元突然大幅升值,偿还日元负债的成本也将急剧上升,进而导致部分基金被迫抛售美股及比特币等高风险资产。
历史上已有类似情况。2024 年 8 月,日元的剧烈上涨及杠杆套利交易的集中平仓,曾经加剧了全球市场的大规模抛售浪潮。
美债市场可能将面临另一重影响。截至 8 月,日本持有约 1.07 万亿美元美国国债。
随着日本本土收益率更具吸引力,部分日本投资者或考虑削减美债仓位,这将对美国国债收益率形成上行压力。
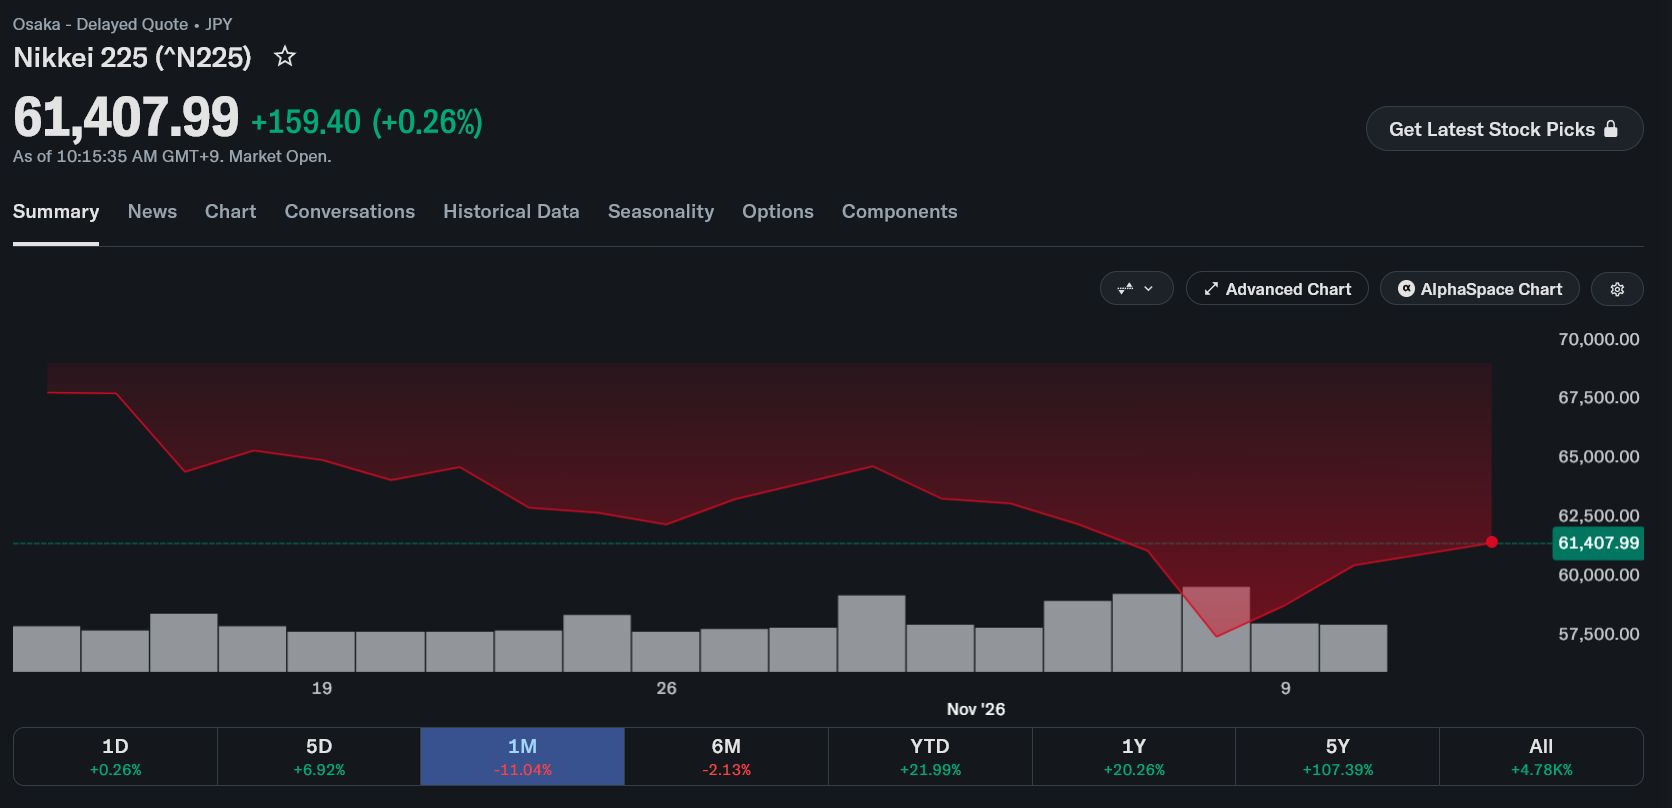 日本股指日经指数近一个月下跌 11%。来源:Yahoo Finance
仅凭 12 月加息并不意味着会引发抛售。周四,日元兑美元依然徘徊在 160 关口,投资者已提前预期日本央行将收紧政策。
更大的风险在于,2027 年日本若超预期快速加息,可能造成日元突然强势反弹,引发市场波动。
在 cn.beincrypto.com 阅读由 Mohammad Shahid 撰写的原始文章 日本时隔37年或将加息 比特币及股市面临压力