

直近の決算発表週により、投資家は8月に注視すべき米国株の明確なショートリストを得た。市場を代表する3社が決算を発表し、ウォール街の評価は「ご褒美」と「警告」に分かれた。
評価の分かれ目となったのは、AI分野での投資が、顧客からの受注で実際に成果を生んでいるかどうかという一点だった。8月に向けては勝者が有望な展開を見せる一方、出遅れた1社は慎重な対応を迫られている。
マイクロソフト(NASDAQ:MSFT)
マイクロソフトは7月29日の決算発表後、株価が約15%上昇し、451ドル近辺まで買われた。これは数か月ぶりの大幅高となった。取引量も6月22日以来の高水準となり、買いの勢いが強いことを示している。
さらに詳細なインサイトをご希望の場合は、編集者ハルシュ・ノタリヤが毎日お届けするニュースレターにご登録ください。こちら。
とはいえこの急騰にはまだ課題が残る。取引量は6月下旬の大量売り水準には達しておらず、買い方が売り手を完全に圧倒しているわけではない。
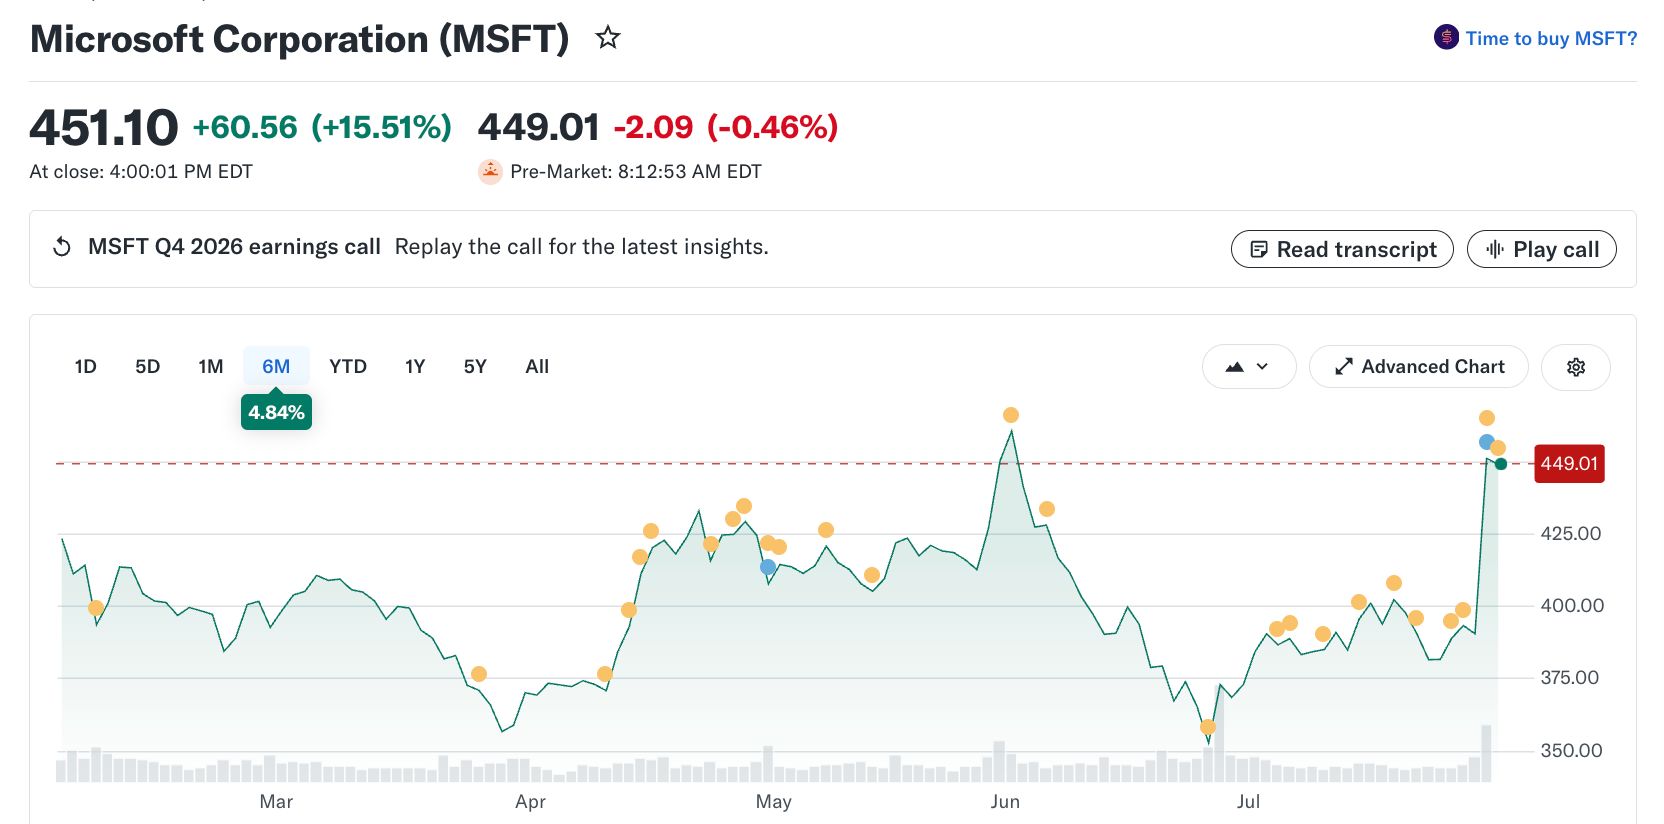 MSFT株価動向 出典: Yahoo Finance
チャイキン・マネー・フロー(CMF)は、機関投資家の資金が流入しているか流出しているかを示す指標だが、こちらも懐疑的な動きを示す。決算前はマイナス圏寸前まで低下したが、決算発表で0.04付近まで上昇した。しかし7月24日の直近高値を超えておらず、機関投資家の本格的な買いを示すには、この水準の再奪回が必要となる。
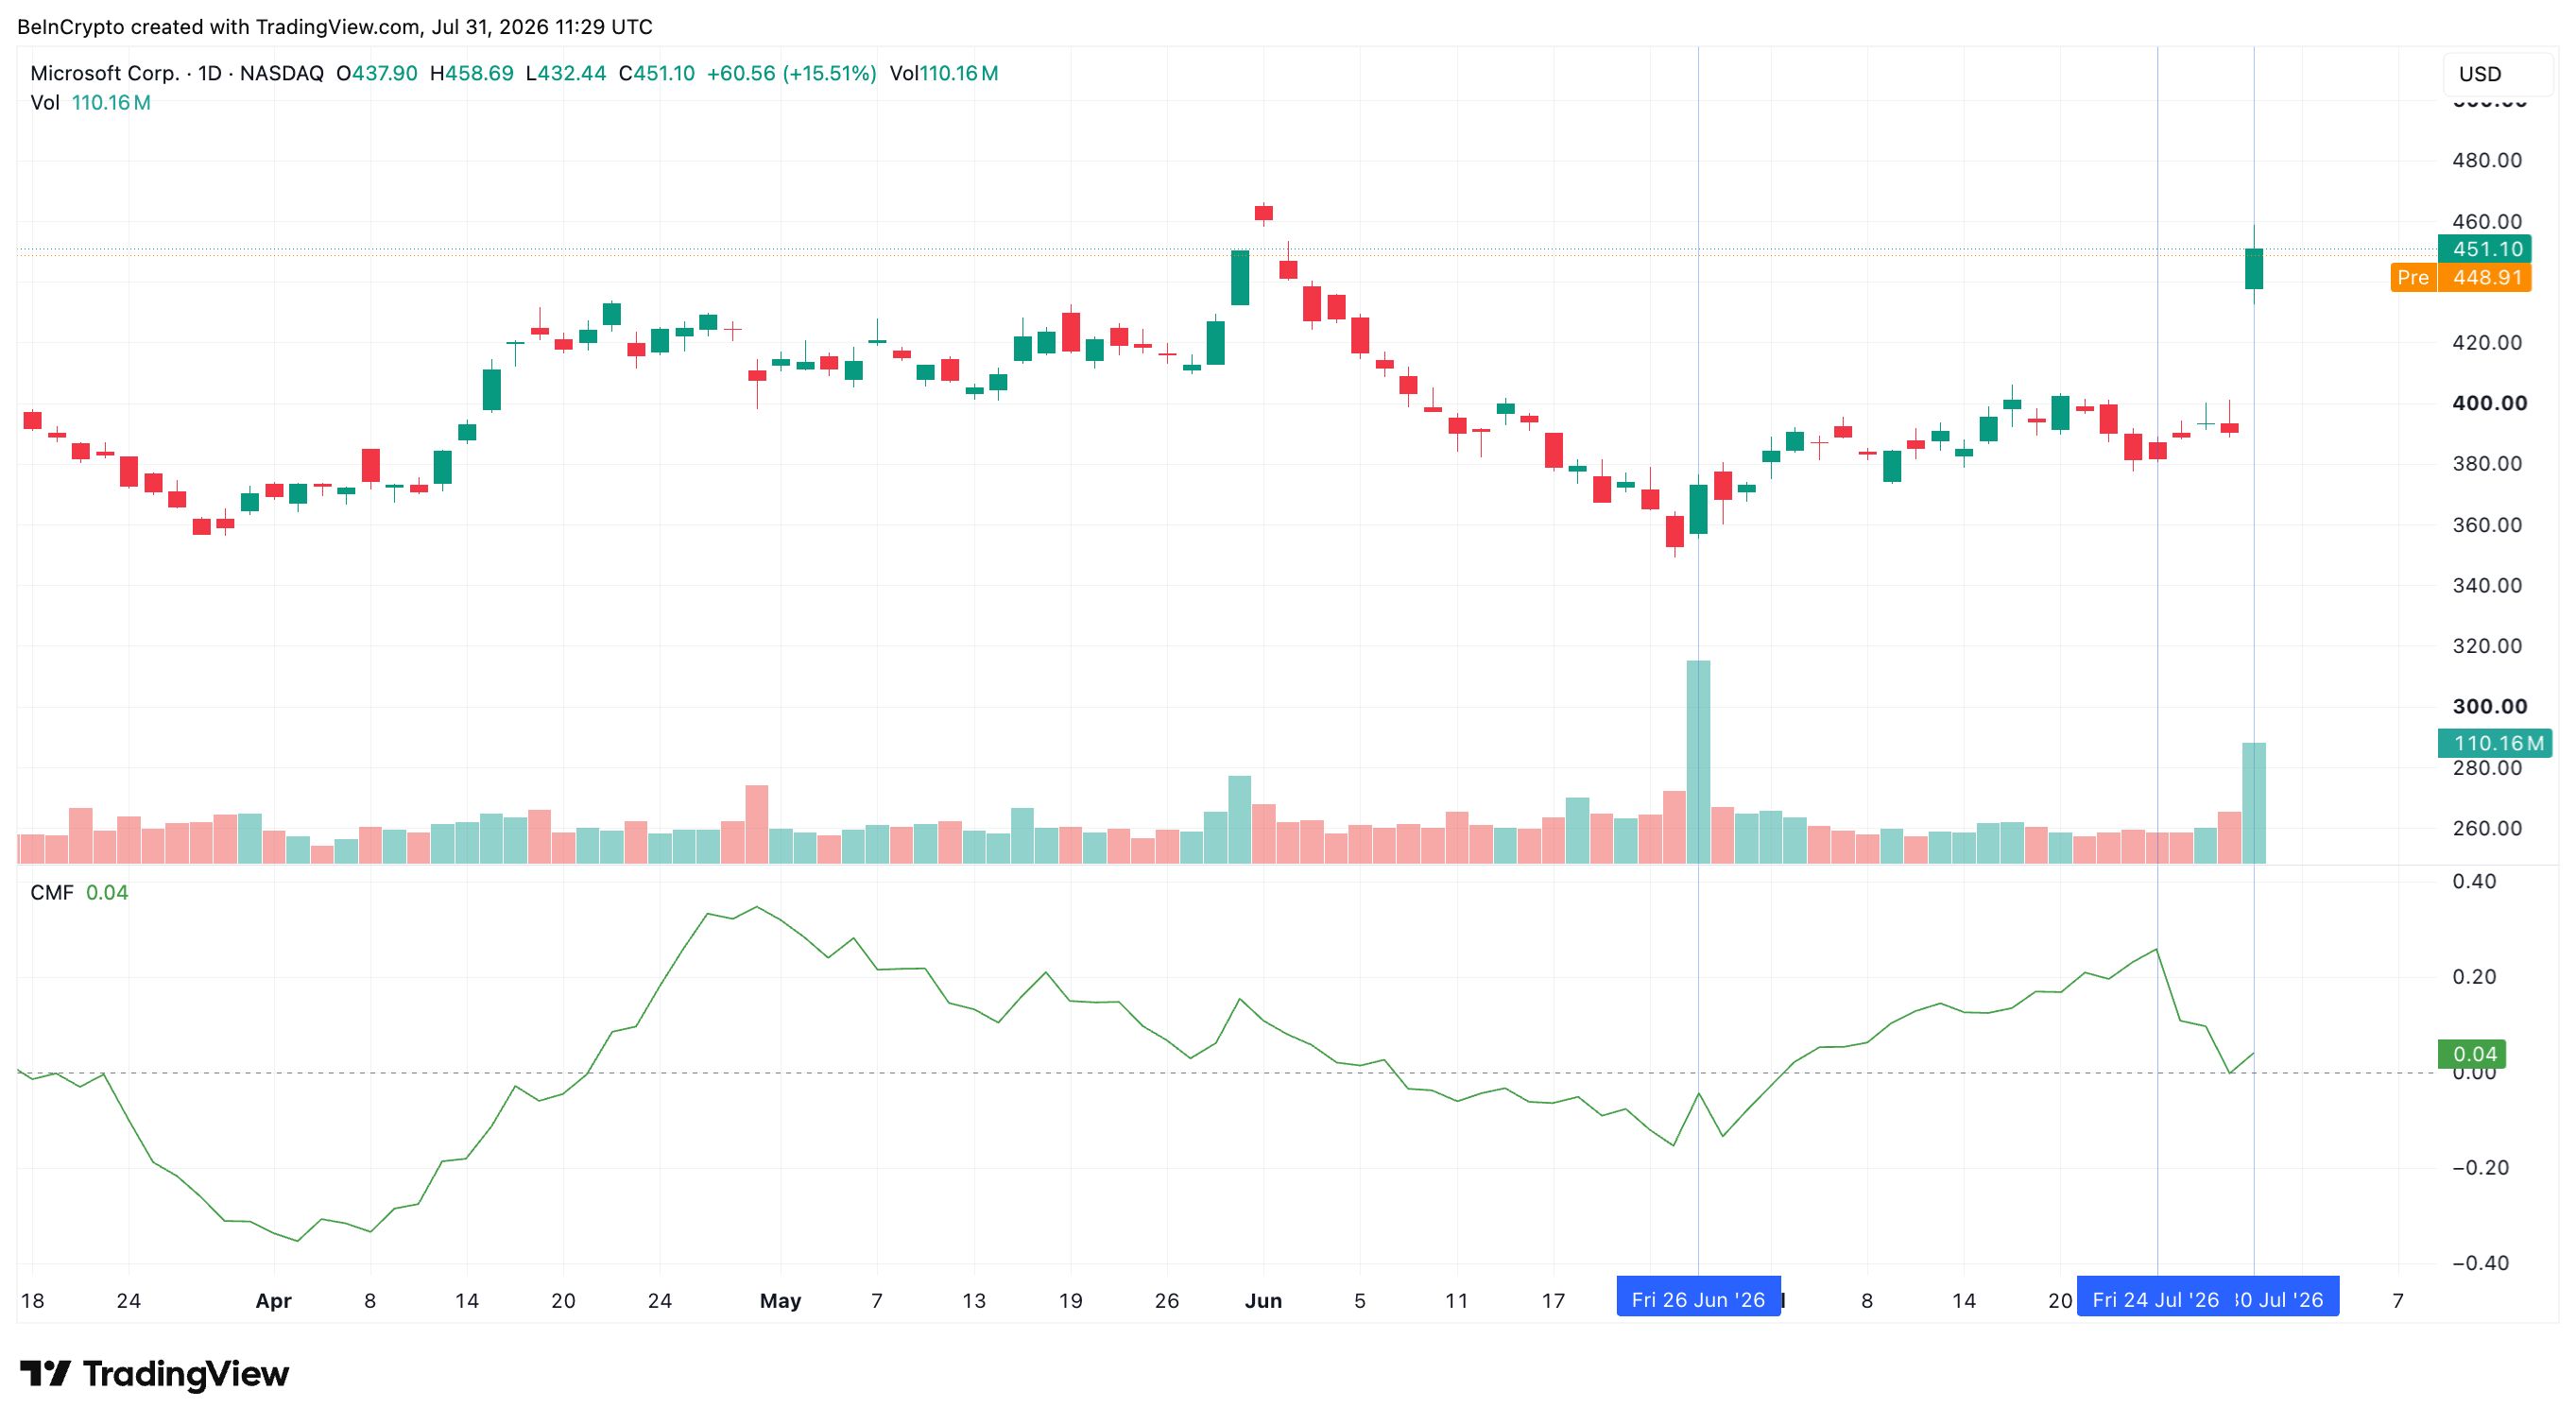 マイクロソフト日足チャート(CMF付き) 出典: TradingView
株価上昇の背景には、決算の好材料がある。マイクロソフトはAIデータセンター構築に410億ドルを投資したが、署名済みの顧客契約残高として6780億ドルを有する。この確定した需要が、投資額が実際の受注に支えられていることを裏付け、上昇傾向の根拠となる。また、Azureクラウドの成長見通しを45%とガイダンスし、この規模で成長速度が加速すれば、将来の増収にも期待が持てる。
$MSFT proved 3 key things with its latest earnings:
— Rihard Jarc (@RihardJarc) July 30, 2026
1. Azure growth is accelerating, and it's not just the frontier labs. Azure +43% YoY growth, with guidance accelerating to 45% YoY:
»Even with the strong close to Q4, we continue to expect H1 growth to accelerate. «
Broad…
ウォール街もこれに同調している。アナリスト評価は「強い買い」で、カバレッジする25社中24社が買い推奨を出しており、今後株価上昇の期待感が広がる。
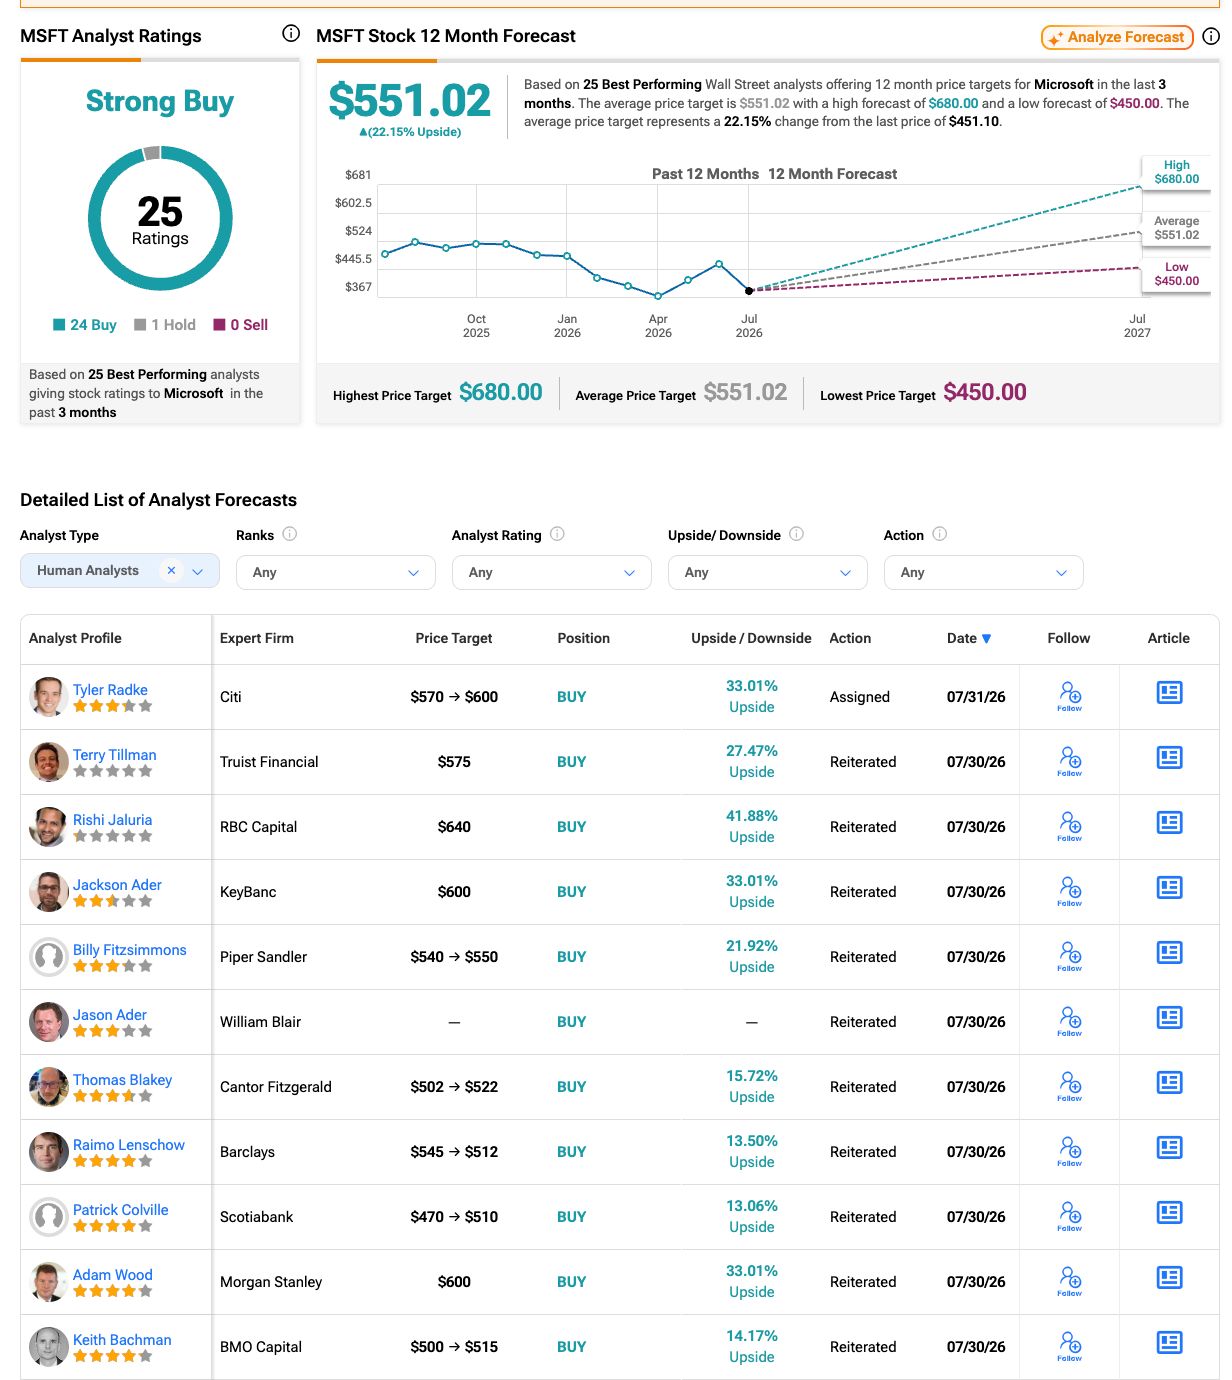 マイクロソフトのアナリスト評価 出典: TipRanks
唯一バークレイズだけが目標株価を引き下げており、この点が取引量の弱さとも重なる慎重姿勢といえる。
アマゾン(NASDAQ: AMZN)
アマゾンは3社の中でアナリスト支持が最も強く、8月に注目すべき米国株の筆頭格となっている。カバレッジする28社すべてが買い推奨で、ホールドや売りの評価はなし。決算発表後は主要な証券会社が一斉に目標株価を引き上げた。このような満場一致は珍しく、今週の最も明確な強気シナリオとなった。
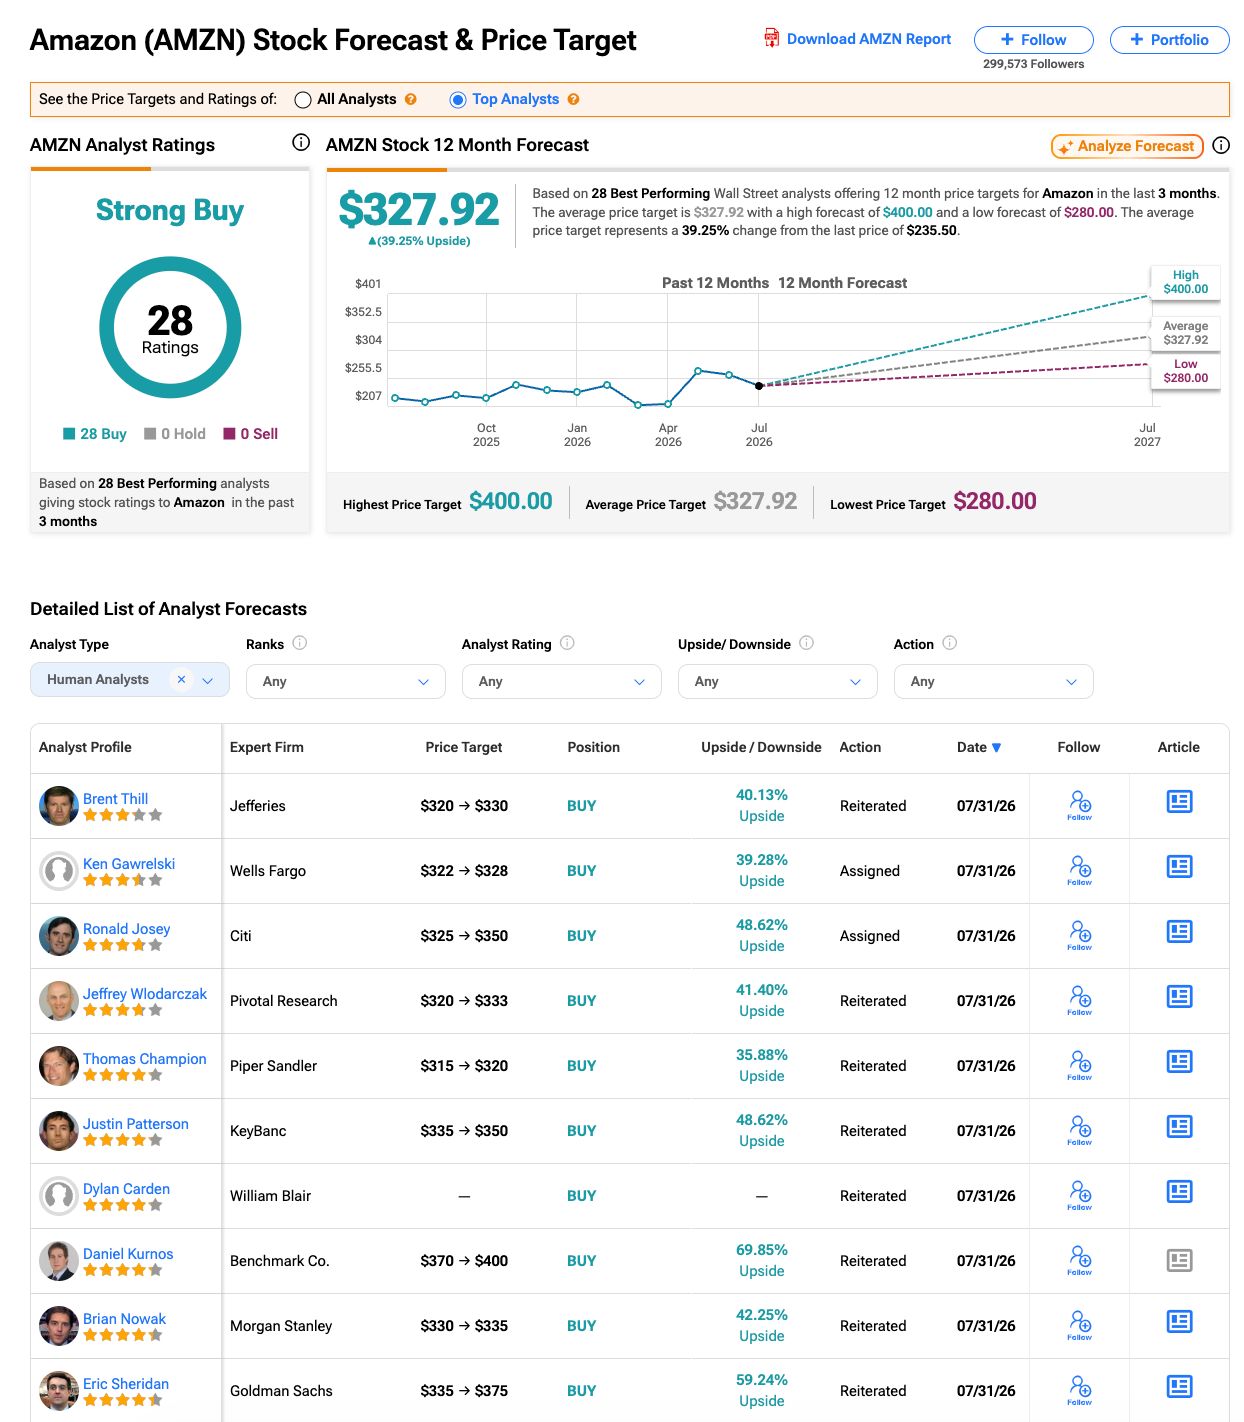 アマゾンのアナリスト予想 出典: TipRanks
オプション取引の状況も強気を裏付ける。売りポジションに対する買いポジションの比率(プット・コール比率)は、決算前の0.74から0.54へと低下し、トレーダーが買いを強めたことが示されている。
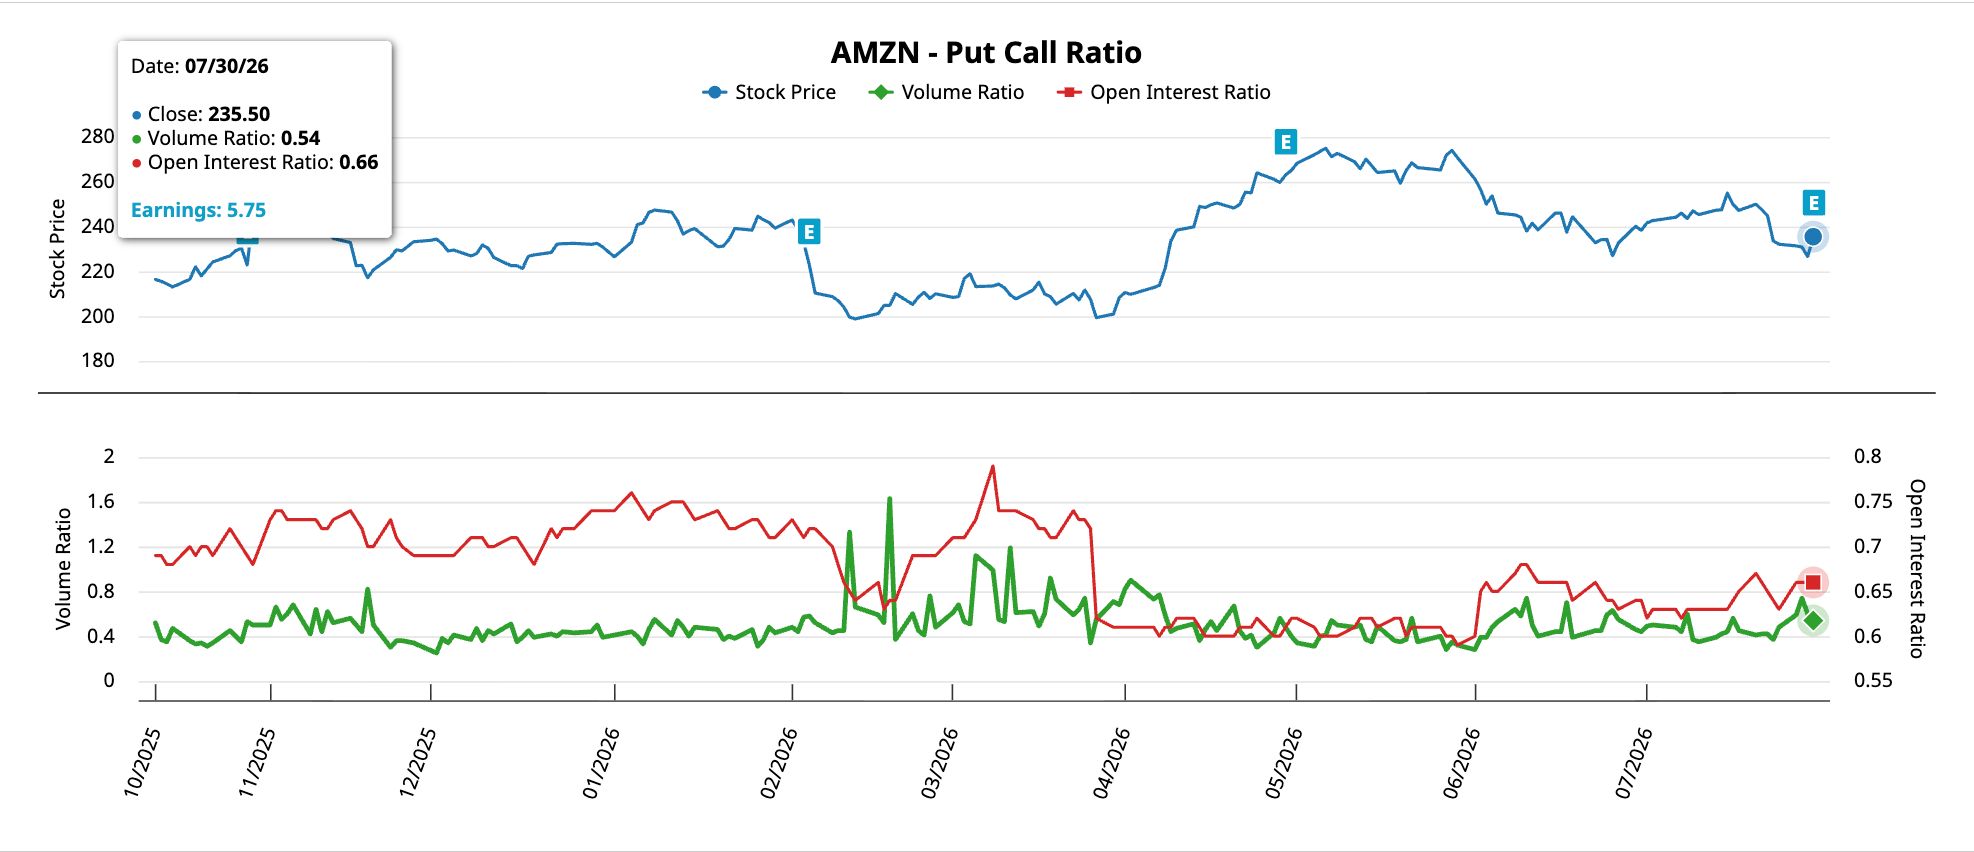 アマゾン プット・コール比率 出典: Barchart
オープン・インタレスト比率(既存契約数の比率)は0.66で横ばい推移となっている。長期資金の本格流入はまだ見られず、8月にかけて新たな買い余地が残されている。
こうした強気の背景には事業成長がある。アマゾン・ウェブ・サービス(AWS)の成長が再加速し、4960億ドルの受注残を明らかにした。アルファベットやメタがAI投資を拡大した際は、投資回収の具体性が不明として売られた。しかしアマゾンも投資額を増やしたが、既に顧客の受注残高が確保されている点が評価され、株価は上昇した。
$AMZN PT Raised to 5 at Goldman Sachs
— Kaushik (@WisemanCap) July 31, 2026
AMZN’s Q2'26 earnings report featured several key themes: 1) AWS’s revenue growth rate (+37%), operating margin (+39%), and momentum in their chips and AI businesses (each with a b annual revenue run rate) continue to demonstrate a…
注意すべき点がある。アマゾンの1株当たり5.75ドルという見出し業績は大きく上振れしたようにみえるが、その大半はAnthropicへの出資による一時的な帳簿上の利益であり、本業によるものではない。これを除いても利益は43%増加しており、強気な見方は依然維持される。真の懸念材料は現金だ。AI関連の巨額投資で、過去1年間フリーキャッシュフロー(設備投資後に企業が手元に残す資金)が赤字に転落した。
メタ・プラットフォームズ(NASDAQ: META)
メタは注目すべき米国主要株の中で異色の存在だ。同社株価は約8%下落し、およそ539ドル付近まで下げた。7月中旬の高値からは約23%下落している。
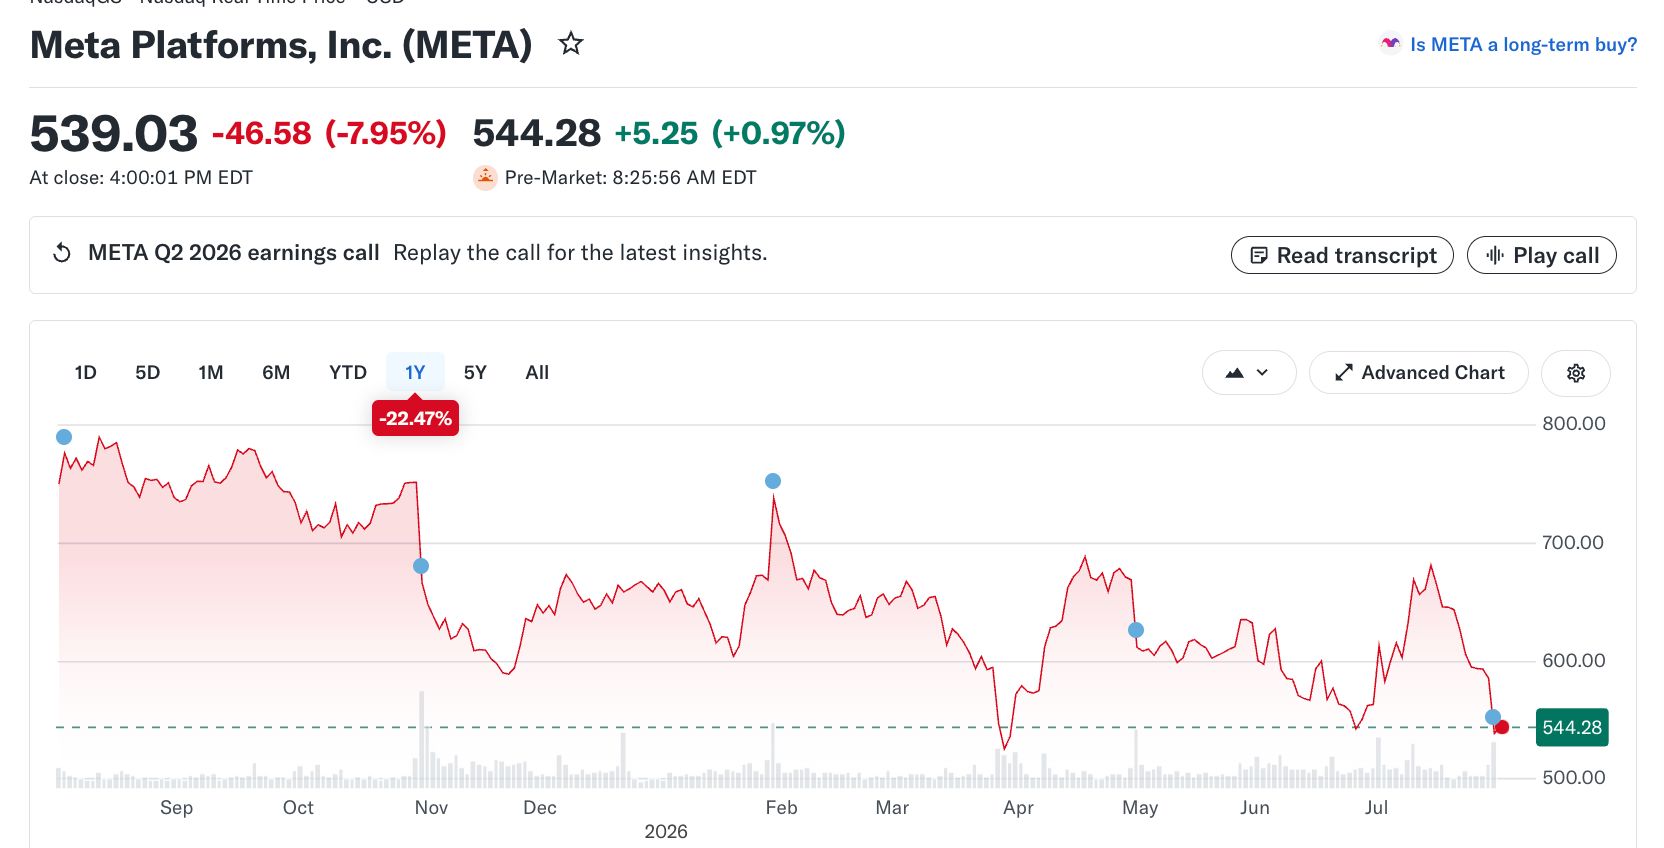 META株価推移 出典:Yahoo Finance
問題は売上ではなく現金だ。売上高は28%成長したが、フリーキャッシュフローは前年同期の85億5000万ドルから7億8400万ドルへと激減した。設備投資が事業から生まれたほぼ全ての現金を吸収し、メタは配当維持のために約250億ドルの新規債務を活用した。これが投資家心理を動揺させている。
注目すべき他の米国株であるマイクロソフトやアマゾンと異なり、メタは契約済みのAI需要のバックログを公表していない。AI構築が実際に成果を生むかはまだ証明できていない。中核アプリの収益も減少した。Family of Apps事業利益(フェイスブック、インスタグラム、WhatsAppの利益)は250億ドルから234億ドルに減少した。世界最強の広告事業が利益面では弱含みとなった。
$META Conference Call Wrapup:
— Mike Bergmann (@mrbergmann) July 31, 2026
Meta's call gave the buildout a new financing structure: a strategic venture with BLACKROCK for a 1-gigawatt datacenter in El Paso. Capex .1B this quarter, free cash flow 4 MILLION - basically zero. The compute is partly funded off Meta's… https://t.co/Oe2tDuxUJo
チャートはさらなるリスクを示唆する。メタのCMFは6月初旬から7月中旬にかけて株価が上昇する一方で低下傾向を示し、その後急落した。買い戻しを示す0.05ラインを今も突破できておらず、同様の下落リスクが残る。
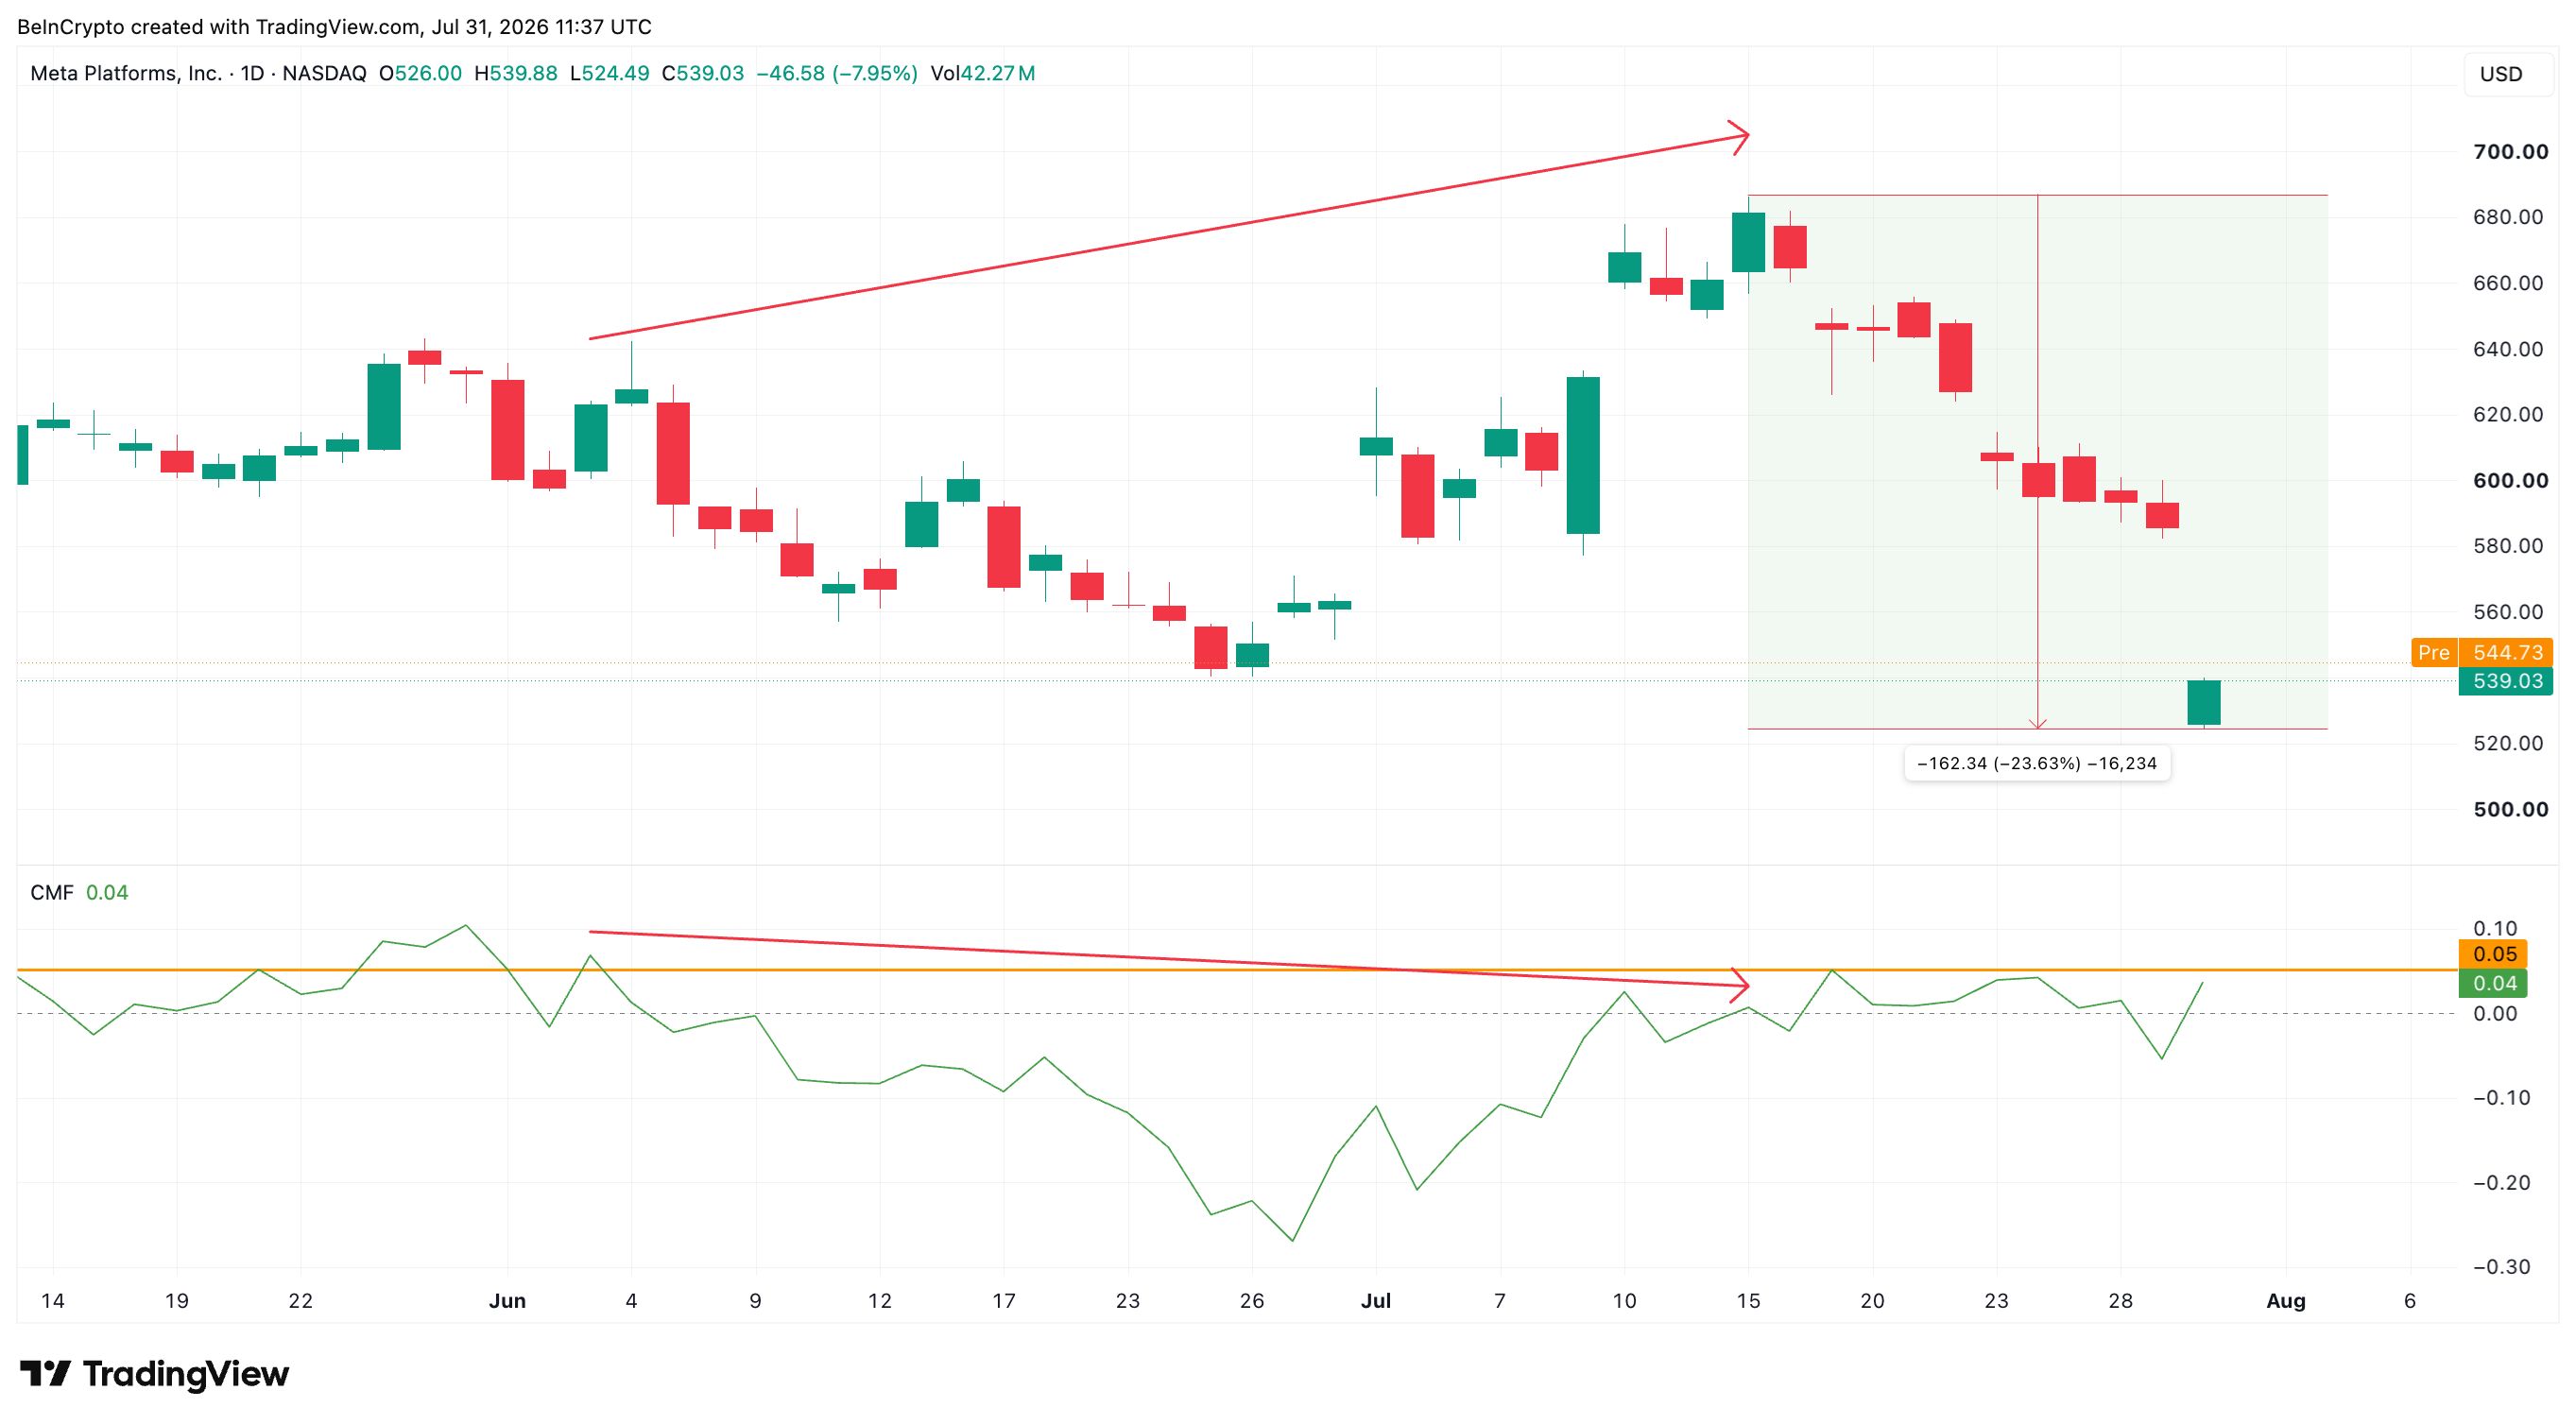 Meta日足チャートとCMF 出典:TradingView
アナリストは強気姿勢を維持するが、警戒感もある。メタは依然「強い買い」評価を受けているが、少なくとも10社が一晩で目標株価を引き下げた。シティ銀行は目標を850ドルから800ドルに減額した。
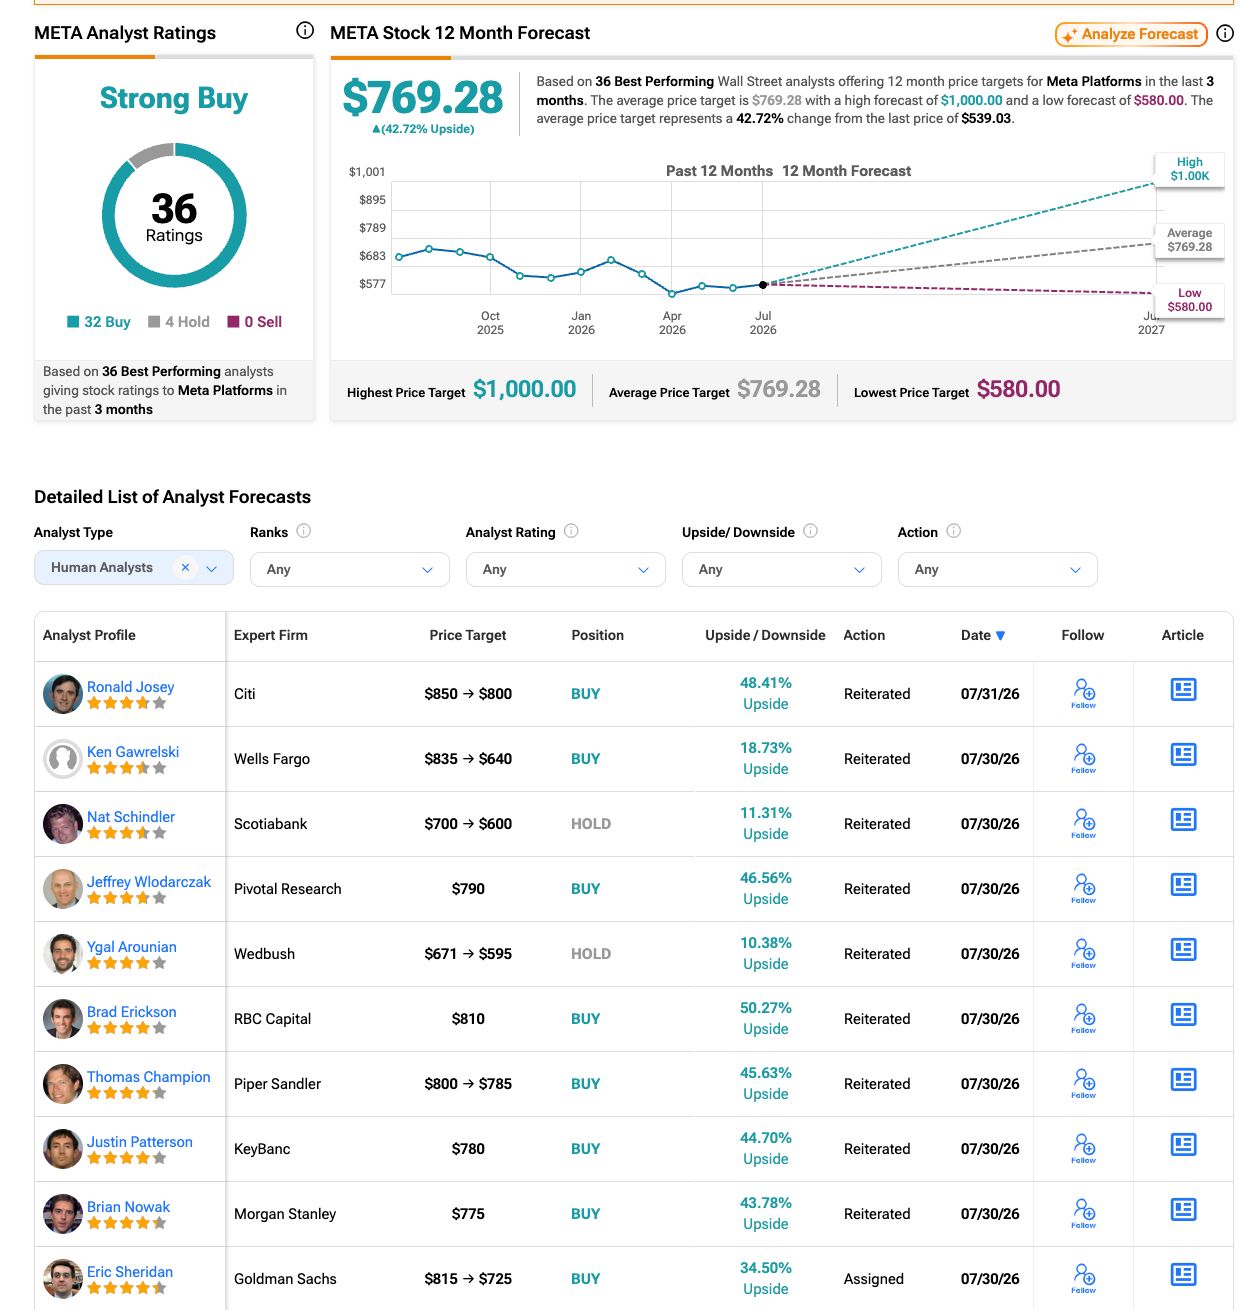 Metaアナリスト評価 出典:TipRanks
目標株価が下方修正され支持評価は据え置かれたまま、強気でありながらも短期的な慎重姿勢がうかがえる。
jp.beincrypto.com でAnanda Banerjeeによるオリジナル記事 2026年8月 注目の米主要株3銘柄 を読む