

Gli utili di Nike superano le previsioni di Wall Street nel primo trimestre fiscale grazie ai costi più bassi, non alla crescita delle vendite. Tuttavia, il piano di rilancio dell'amministratore delegato Elliott Hill prevede un calo guidato delle entrate di una percentuale elevata a una cifra per il 2027.
Gli utili di 48 centesimi per azione hanno superato il consensus di 43 centesimi. Tuttavia, i ricavi di 11,21 miliardi di dollari hanno mancato la stima di 11,32 miliardi di dollari e l’utile netto è comunque sceso del 2%.
Dove si nasconde il problema delle vendite nei risultati finanziari di Nike?
Il fatturato è calato del 4%, attestandosi a 11,2 miliardi di dollari, ha comunicato Nike. Le aree della Grande Cina, Europa, Medio Oriente e Africa hanno guidato il calo.
I ricavi della Grande Cina sono diminuiti del 22%, scendendo a 1,18 miliardi di dollari, o del 26% al netto degli effetti valutari. Gli utili prima di interessi e tasse nella regione sono scesi del 34%, a 248 milioni di dollari.
Altrove, Nike ha spiegato agli analisti che la divisione Sportswear, che rappresenta poco meno della metà dei ricavi, è calata di una percentuale a due cifre di bassa entità. I tagli programmati alla linea Dunk, su cui i ricavi sono scivolati di quasi il 50%, spiegano parte di questo andamento.
In modo analogo, i ricavi del Jordan Brand, che costituiscono il 13% del business di Nike, sono scesi in misura percentuale attorno alla metà della fascia delle due cifre.
Zachary Warring, equity analyst presso CFRA Research, si aspetta che la divisione Jordan si stabilizzi nei prossimi trimestri, più tardi rispetto a quanto previsto inizialmente dalla stessa CFRA.
https://www.youtube.com/watch?v=4d0sGIe4O2I"Penso che Jordan sia un problema operativo al momento."
Zachary Warring, equity analyst di CFRA Research, durante un intervento su Bloomberg
I tagli ai costi possono sostituire la crescita per Nike?
La ristrutturazione Pace di Nike, che si basa su una precedente tornata di tagli ai costi avvenuta a marzo, punta a circa 2,5 miliardi di dollari di risparmi entro il 2031.
I licenziamenti partiranno nel 2027, riporta CNBC, e rappresentano il terzo round di tagli al personale dall’inizio dell’anno. Il piano prevede circa 1 miliardo di dollari di costi ante imposte fino al 2031.
Il risparmio su magazzinaggio e logistica ha fatto crescere il margine lordo di 0,6 punti percentuali, portandolo al 42,8%. Al contrario, la sovraperformance dello scorso trimestre era dovuta a un rimborso una tantum sui dazi.
Nike ha però previsto un utile rettificato compreso tra 1,15 e 1,35 dollari per azione per l’anno fiscale che si concluderà a maggio. Questa cifra esclude circa 15 centesimi di costi legati alla ristrutturazione Pace.
Warring, che mantiene il rating buy, ha definito questa guidance deludente ma ha giudicato la manovra Pace un buon inizio, prima ancora di leggerne i dettagli.
"Nike può guadagnare tranquillamente più di 3 dollari per azione se si concentra davvero sull’efficienza operativa."
Zachary Warring, equity analyst di CFRA Research, durante un intervento su Bloomberg
Chi conquista le vendite che Nike sta perdendo?
Hill è subentrato a ottobre 2024. Secondo Warring, questo trimestre è sembrato come quello che si sarebbe atteso dopo due o tre trimestri d’insediamento, non dopo due anni.
Le azioni sono scese di circa l’8% nelle contrattazioni after hours di giovedì, riporta Investing.com. Avevano già perso circa il 40% dall’inizio dell’anno, rendendo Nike la peggiore del Dow a metà settembre.
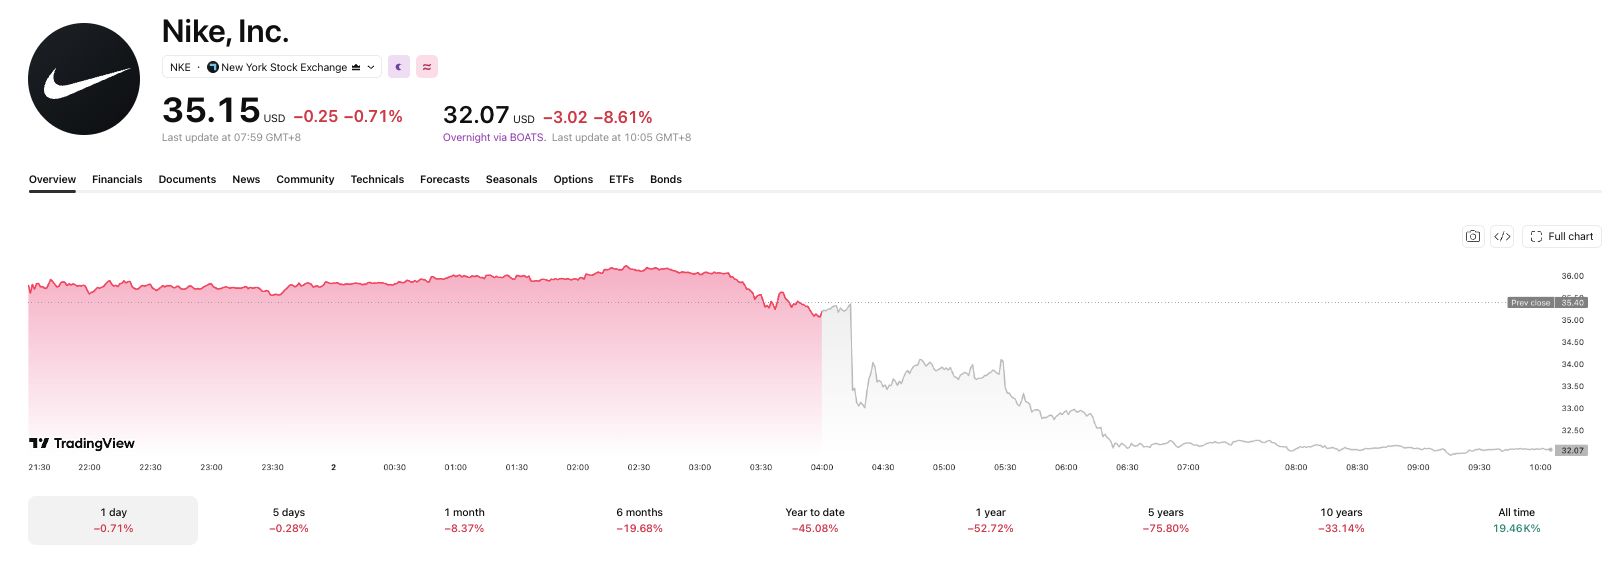 Le azioni sono scese bruscamente durante la notte. Fonte immagine: Trading View
Secondo Warring, Hoka e On, concorrenti nel settore running, stanno ottenendo ottimi risultati negli Stati Uniti. In Cina, invece, spiega che Nike potrebbe dover competere sui prezzi con i marchi locali, riducendo così i margini.
La stima di risparmi di 2,5 miliardi di dollari di Nike non tiene conto di eventuali reinvestimenti. Il prossimo investor day a novembre potrebbe far vedere quanti di questi risparmi verranno rimessi in campo per competere con Hoka, On e i brand locali cinesi.
Leggi la storia originale Risultati Nike spiegati: perché un utile superiore alle attese non può nascondere la diminuzione delle vendite di Darryn Pollock su it.beincrypto.com