

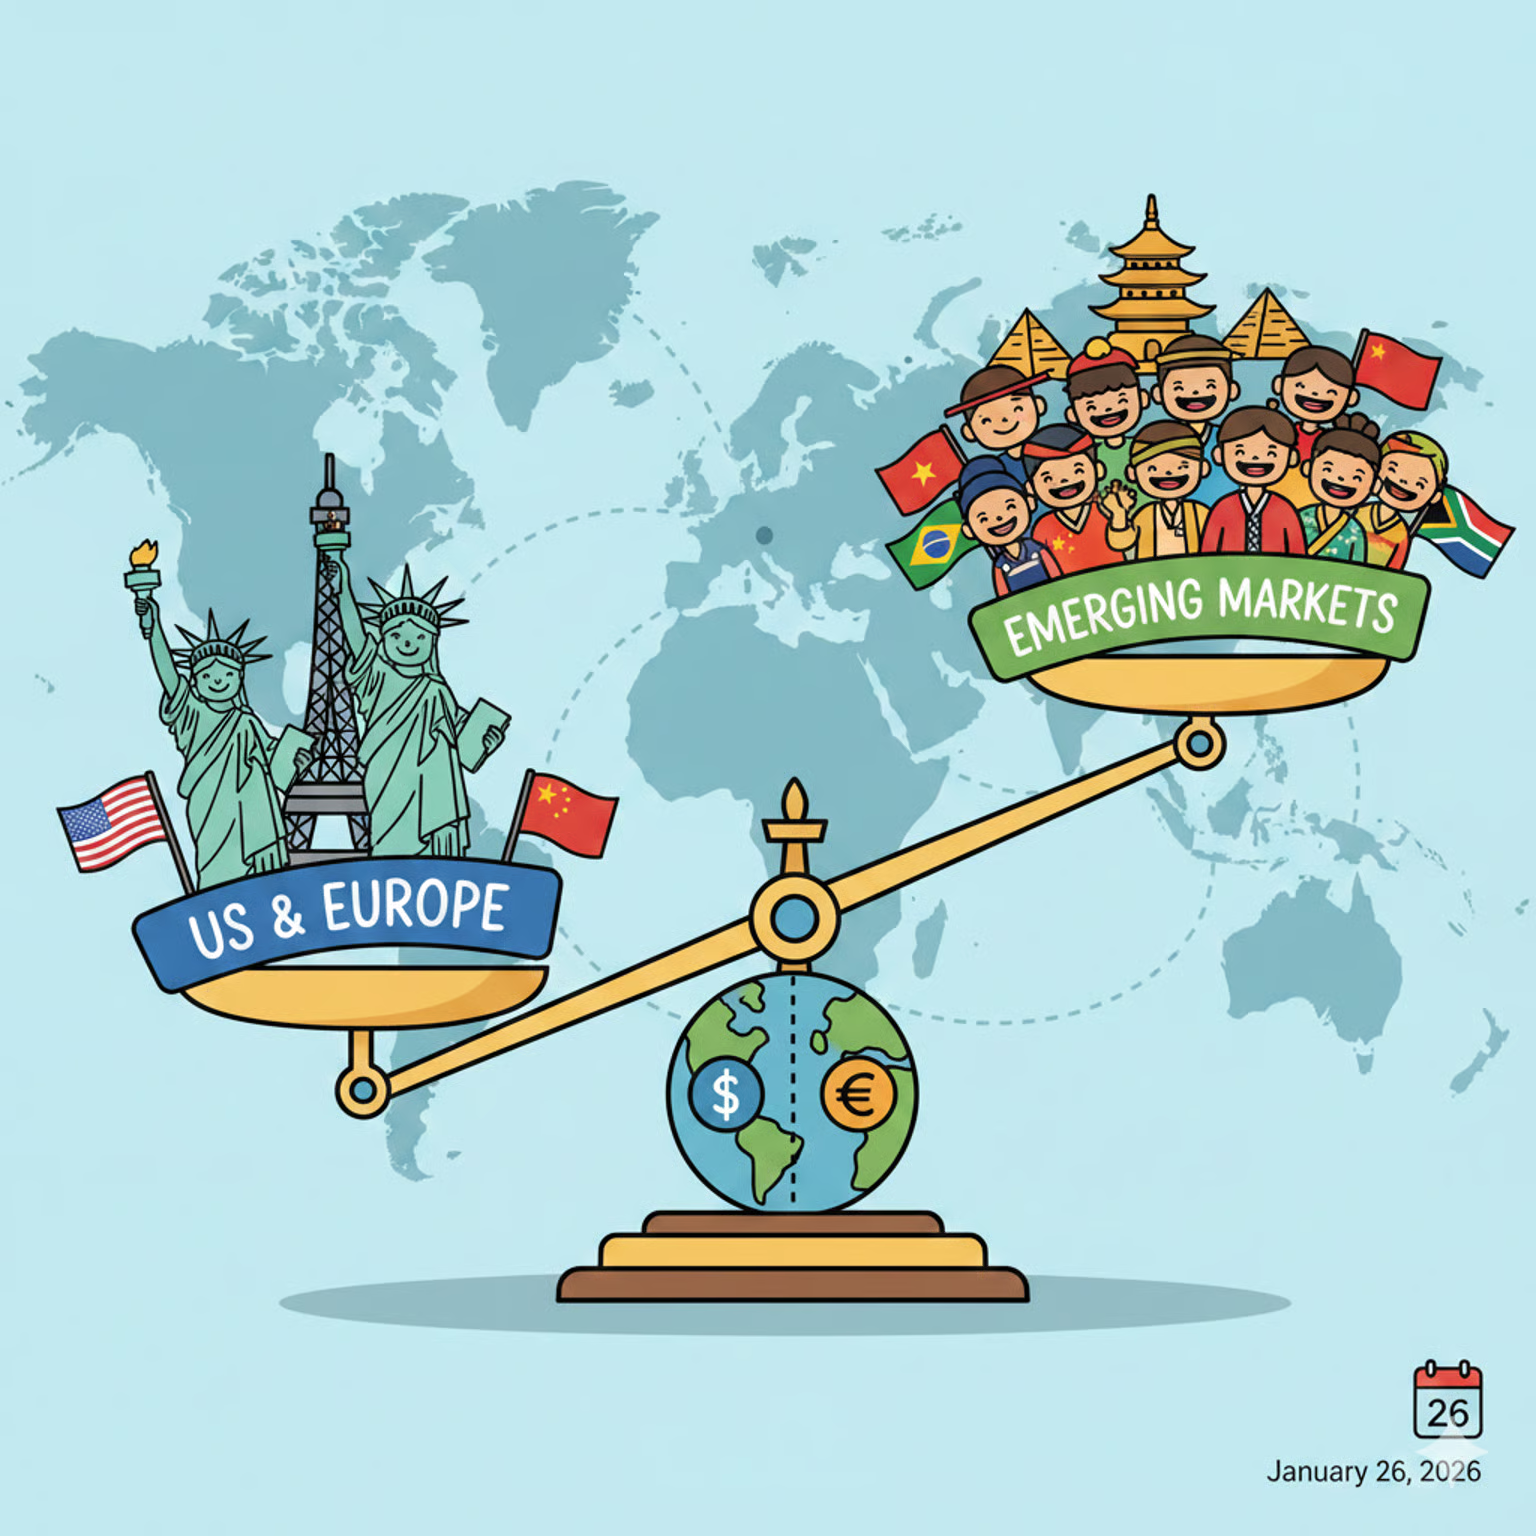
過去10年の大部分において、世界的に投資することは多様化の見返りに低いリターンを受け入れることを意味していた。米国株は、優れた利益成長、より深い流動性、そして技術および消費者部門における継続的なリーダーシップをもたらした。その結果、多くのポートフォリオは、意図的な計画なしに米国への過剰な集中に陥った。
2026年を見据えた場合、その不均衡は重要になりつつある。米国外の市場はもはや、単に成長の鈍化や政治的リスクによって特徴づけられるわけではない。いくつかの地域は、利益が回復している一方で、評価額は米国の水準を大きく下回っているという状況に入った。その組み合わせは、ボラティリティからの単なる保護以上のものを望む投資家からの新たな注目を集めている。彼らは追加のリターン源を望んでいるのだ。
この変化は、米国株を見捨てることを意味するわけではない。米国株の相対的な優位性が数年前よりも狭くなっていることを認識することである。
米国外の評価額は異なる物語を語っている
世界の株式市場の価格水準は、それぞれ異なる仮定に基づいている。米国では、株価は大手技術企業の継続的な利益率拡大と持続的成長への期待を織り込んでいる。その期待は、失望の余地をほとんど残していない。
ヨーロッパでは、多くの企業がエネルギーの逼迫と弱い産業需要が経済の恒久的な特徴であるかのように評価されている。しかし、エネルギーコストは安定化しており、製造業の活動は改善の兆しを見せている。日本市場は、より高い配当金や自社株買いなど株主を優遇する企業行動の変化にも関わらず、依然として低い株価収益率で推移している。アジア新興国は、地政学的懸念や不均一な回復のために割り引かれたままだが、国内消費とデジタルインフラ支出は拡大している。
投資家にとって、この点は長期的なリターンが現在の株価水準によって決まるため重要である。すでに強力な結果を予想している市場は、現在の価格水準を正当化するために卓越した結果をもたらさなければならない。一方、停滞を織り込んでいる市場は、緩やかな改善で良好なパフォーマンスを示す可能性がある。
このため、収益が正常化し、投資家の信頼が回復すれば、いくつかの非米国地域のリターンは約15%になると考えられている。
地域ごとに異なる利益サイクル
世界的なポジショニングがより魅力的に見えるもう一つの理由は、企業の利益サイクルがもはや一致していないということだ。米国では、利益成長はすでに財政支援、強力な消費者需要、大手技術企業の大規模投資から恩恵を受けている。期待は現在高くなっており、堅実な結果でさえも株価を押し上げるのに苦労している。
他の地域では、利益は回復の初期段階にある。欧州企業は、緩和されたコスト圧力と改善された貿易の流れの恩恵を受けている。日本企業は、より良い資本規律とより強力な自己資本利益率を示している。新興アジアの一部では、国内需要と技術への投資が、長年の不振の後で利益の反発を助けている。
この相違は、投資家が単一の経済的説明に頼るのではなく、複数の成長ストーリーに乗っかることを可能にしている。
ポートフォリオが米国株重視すぎるとどうなるか
米国株に偏ったポートフォリオが自動的にリスクが高いわけではないが、狭いリーダーシップにますますさらされている。比較的小規模な銘柄グループが、現在、指数パフォーマンスの大部分を牽引している。その構造は、それらの企業が卓越した結果を出し続ける限りは機能する。
問題は、規制、政治、利益関連のいずれであれ、それらの企業に影響を与えたあらゆる後退が、他の地域に有意義なエクスポージャーを欠くポートフォリオに波及する可能性があるということだ。地理的な多様化により、そのリスクは異なるビジネスサイクル、政策環境、消費者基盤に分散される。
国際的なバランス調整は米国の衰退を予測することよりも、単一の結果への依存を避けることのほうが重要である。
グローバルなバーベル戦略の仕組み
バーベル戦略は、安定性と機会を切り離す。片方は、強固な財務体制とグローバルなリーチを備えた確立された米国企業に固定されている。これらの企業は流動性、馴染み、回復力を提供する。
もう一方は、期待が低く、潜在的な上昇余地が高い市場に注目している。ヨーロッパは、銀行、輸出業者、そして景気循環の改善の恩恵を受ける産業会社へのエクスポージャーを提供する。日本は、グローバル貿易と国内改革に結びついた企業を追加する。新興アジアは、人口動態と技術採用に関連した長期的な成長へのアクセスを提供する。
これらの要素を組み合わせることにより、投資家はより広範囲の経済的な結果を跨いでパフォーマンスを上げることができるポートフォリオを作成する。
この考えをポートフォリオの変化に適用する
バランス調整に劇的な動きは必要ない。ポートフォリオが米国株に偏っている投資家にとっては、小さな調整であってもリスクプロファイルを変更することができる。
1つの可能な枠組みは、米国株のエクスポージャーを約70%から約55〜60%に減らすことだ。この資本はその後、先進国の国際市場と新興国市場に再配分することができる。
サンプル構成は、以下を含む可能性がある。
地域または国際株式ファンドを通じて、ヨーロッパと日本に約25〜30% アジアを中心とした新興市場に約10〜15%このタイプの配分では、米国を中核的保有として維持しつつ、評価額と収益傾向がより有利に見える地域へのエクスポージャーが追加される。
リターンの原動力としての通貨と政策
世界的な投資はまた、通貨の影響をもたらす。ドル安は米国の投資家にとって外国保有資産の価値を高めるが、ドル高はその価値を減少させる。これを単なるリスクとして見るのではなく、多くの投資家は通貨エクスポージャーを追加の多様化源として扱っている。
政策の違いも市場の動向を形作っている。欧州やアジアの金利の動きは、必ずしも米連邦準備制度理事会の動きを反映しているわけではない。財政支出の優先順位も異なり、インフラ、金融、製造業などの分野に影響を与えている。
経済状況が地域ごとに異なる場合、これらの違いはポートフォリオのパフォーマンスを平準化するのに役立つ可能性がある。
何がうまくいかない可能性があるか
国際的なエクスポージャーは確実な解決策というわけではない。ヨーロッパの政治的不確実性、アジアの貿易紛争、新興市場の規制上の不安定性は、期待される利益を脱線させる可能性がある。コーポレートリフォームは勢いを失い、成長の仮定は楽観的であることが判明する可能性がある。
また、米国株が高い評価額にもかかわらず、引き続きアウトパフォームする可能性もある。生産性の伸びが加速し、企業の利益率が高い水準に保たれれば、評価額のプレミアムは予想よりも長く持続する可能性がある。
これらのリスクは、全体的な変化よりも節度ある調整を支持している。
タイミングが重要な理由
投資家が短期の金利の動きの先を見据え、長期的な成長傾向に目を向けるにつれ、相対的価値はより重要になりつつある。米国株はすでに強い見通しを反映しているが、多くの国際市場はそうではない。
ヨーロッパ、日本、新興アジアは、より低い期待値と改善余地を持ってサイクルの次の段階に入る。歴史的に見て、このような時期は米国外の地域でのキャッチアップパフォーマンスを支えてきた。
それはリーダーシップが変わることを保証するわけではないが、リターンが地域全体により均等に分配されるという可能性を高める。
自国優先主義を超えて見るべきポートフォリオの事例
米国主導の利益が数年続いた後、世界の株式は価値と成長のよりバランスの取れた組み合わせを提供し始めている。低い初期評価額、異なる利益サイクル、そして海外の構造的変化により、機会のセットが再形成されている。
強力な米国コアを維持しつつ、ヨーロッパと新興市場へのエクスポージャーを追加するバーベルアプローチにより、集中リスクを軽減し、潜在的なリターンの原動力を拡大することができる。米国株だけに頼ることに慣れてしまった投資家にとって、市場リーダーシップの次の段階は、利益成長と評価額の上昇余地が交差するポイントをよりグローバルに考えようとする人々に報いる可能性がある。
ベンジンガ・ディスクレーマー:この記事は無償の外部寄稿者によるものです。ベンジンガのレポートを表すものではなく、内容または正確性のために編集されていません。