

Ein Kunde betritt ein Café in Peru und möchte mit Kryptowährung bezahlen. Das Café akzeptiert QR-Zahlungen, hat aber keine Wallet oder spezielle Krypto-Kasse. In diesem Moment müsste der Kunde normalerweise sein Guthaben umtauschen oder eine andere Zahlungsart wählen.
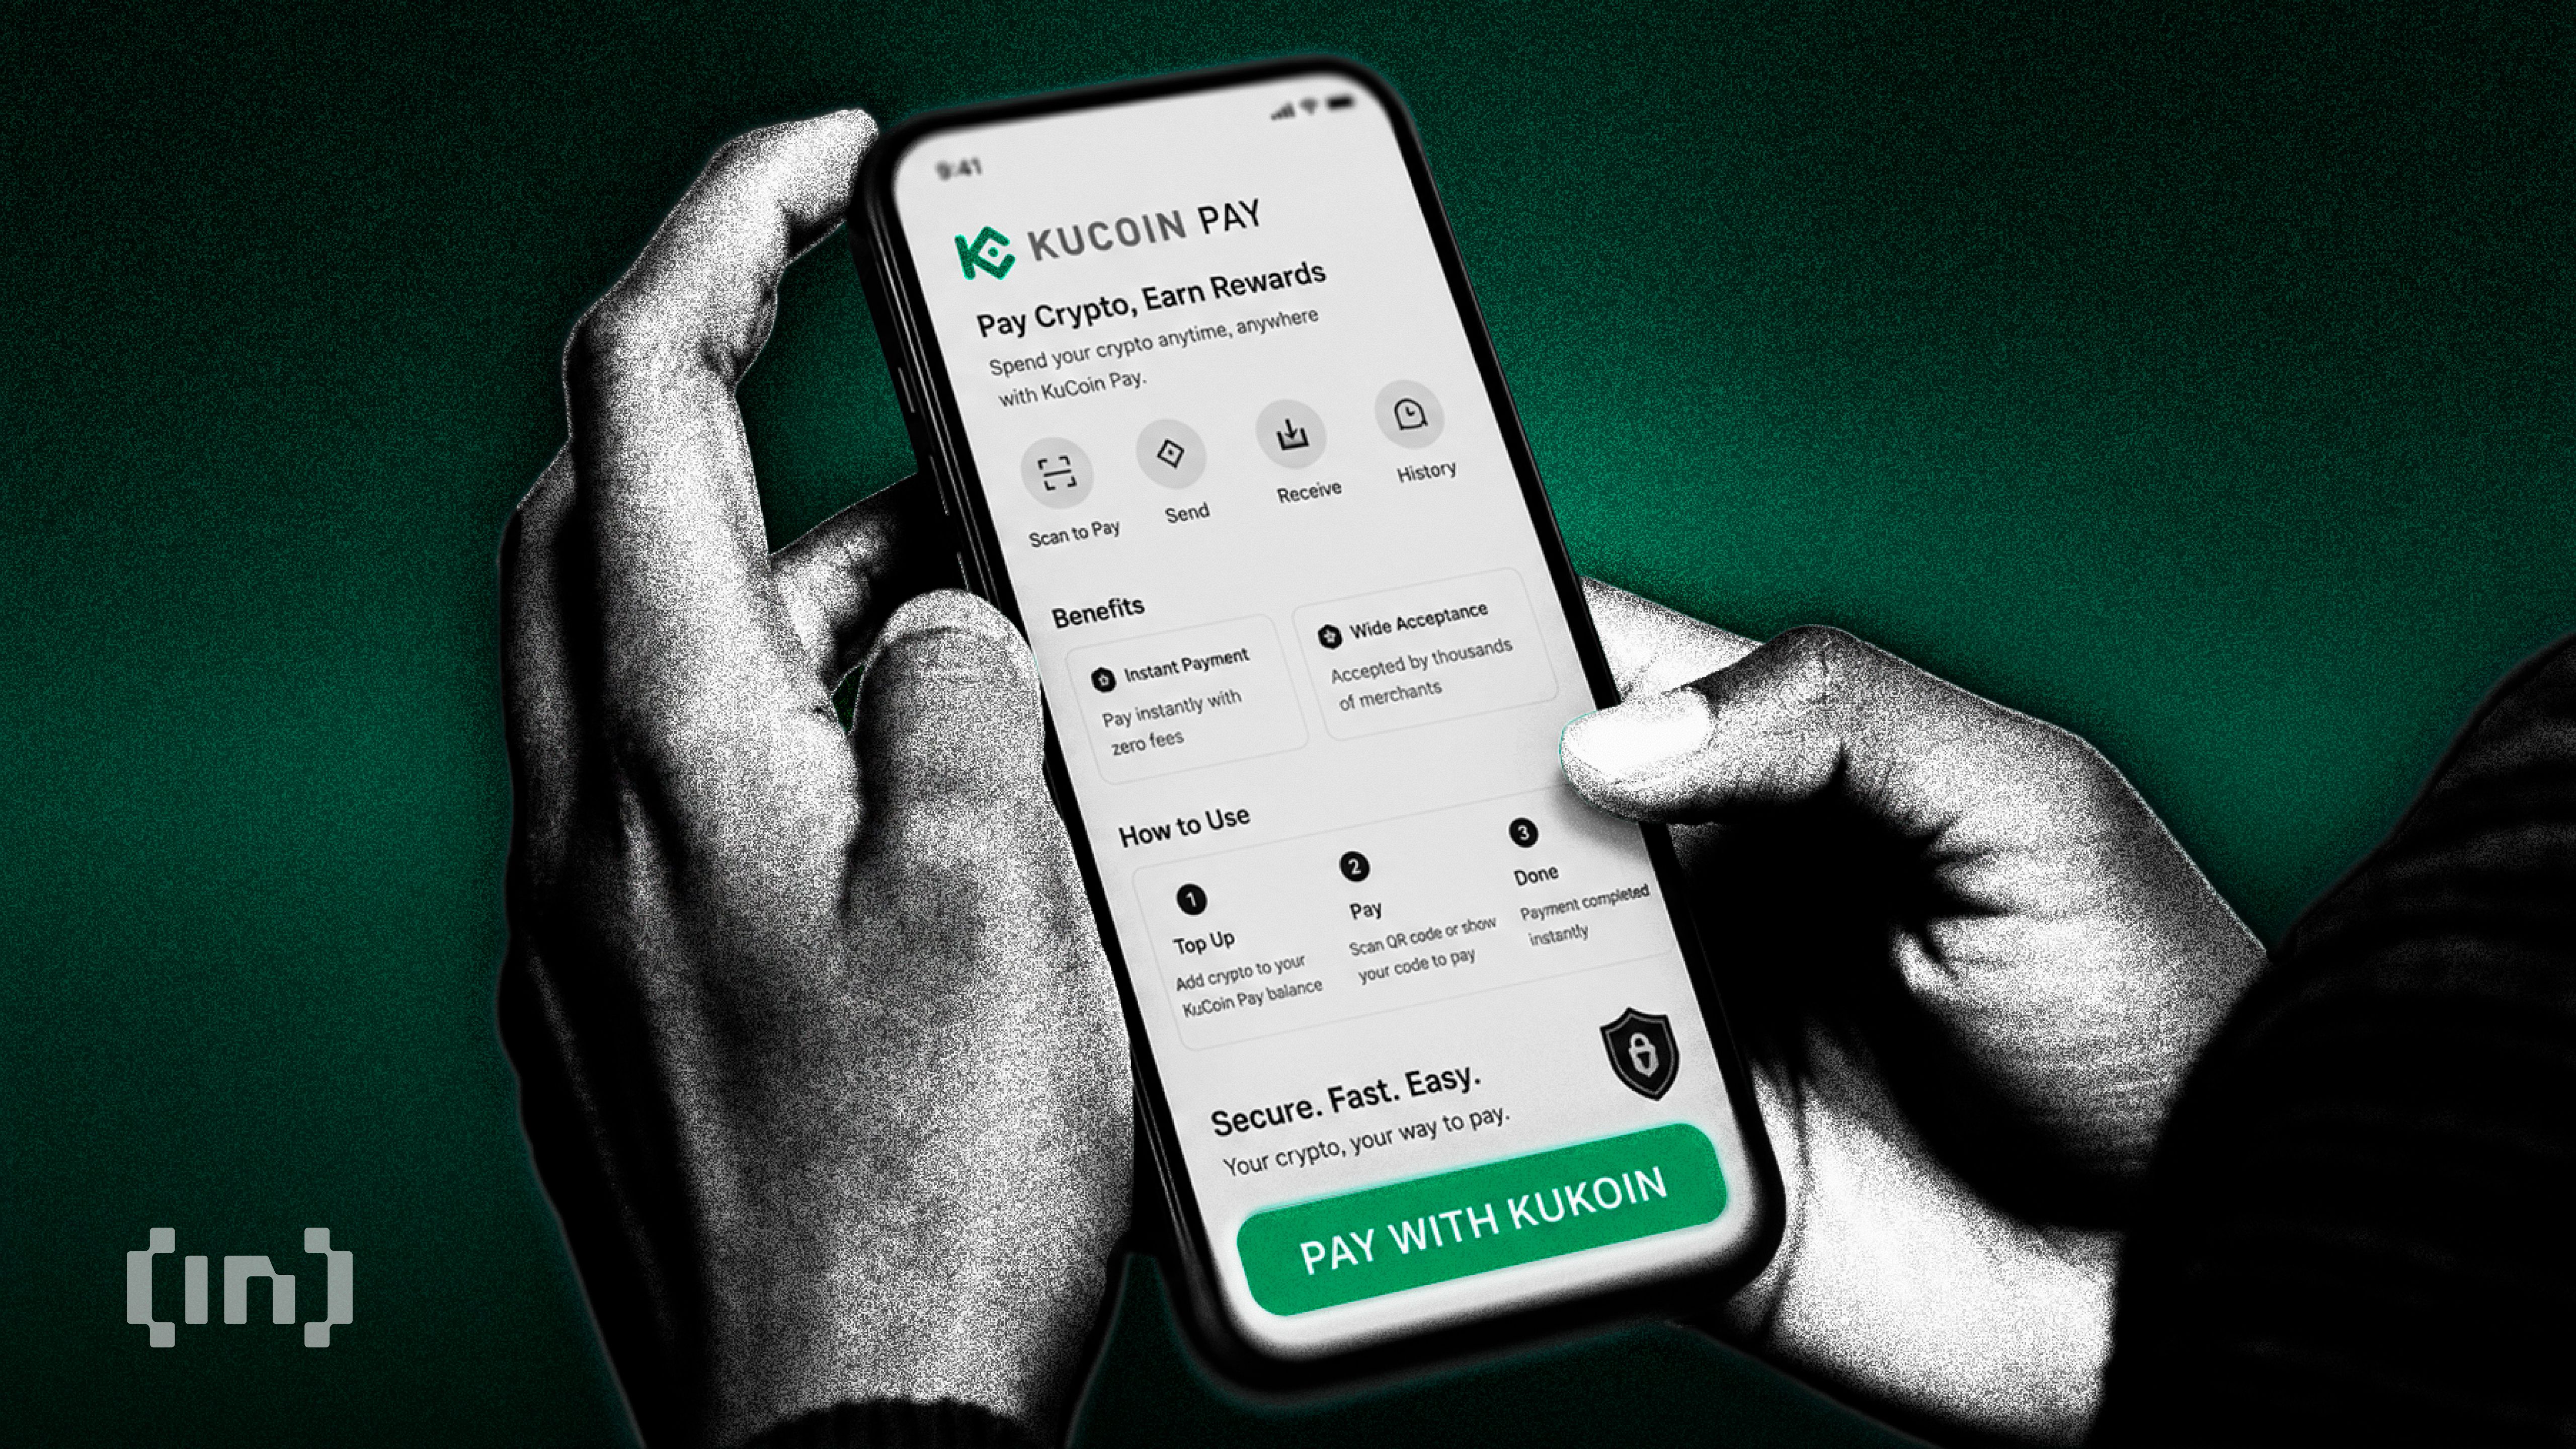
KuCoin Pay versucht, dieses Problem zu lösen, indem es einen einfacheren Weg anbietet. Der Kunde scannt den bestehenden Zahlungscode des Cafés und zahlt direkt mit seinem KuCoin-Kryptoguthaben. Der Händler nutzt weiterhin sein gewohntes, lokales Zahlungssystem.
Im Juni hat KuCoin Pay in Argentinien und Peru den Zugang per QR eingeführt. Außerdem wurden eigene Anbindungen für bKash und Nagad in Bangladesch, das Banktransfer-System SPEI in Mexiko sowie die Mobilfunk-Zahlungsdienste MTN und Airtel in Sambia geschaffen.
Die Expansion baut auf KuCoin Pays früherer Integration mit dem Pix-Netzwerk aus Brasilien auf. Die aktuellen Support-Seiten zeigen zudem, dass QR-Zahlungen mittlerweile auch in großen Teilen Südostasiens möglich sind, ergänzt durch Open CryptoPay-Unterstützung in der Schweiz.
Alle diese Verbindungen zeigen ein übergeordnetes Ziel: Krypto-Guthaben auf einem KuCoin-Konto sollen so einfach wie Guthaben in einer lokalen Bezahl-App für alltägliche Zahlungen nutzbar sein – auch in Märkten, die ganz unterschiedliche Finanzsysteme haben.
Die Frage bleibt, ob diese Routing-Lösung es wirklich schafft, aus Krypto-Beständen eine Zahlungsinfrastruktur für den regelmäßigen Gebrauch zu machen.
💳 KuCoin Pay: Convenience is a superpower—if you stay guarded. 🛡️
— KuCoin (@kucoincom) April 26, 2026
Web3 payments are fast, but scammers are faster. Don't trade security for speed.
The "Pay-Safe" Protocol:
✅ Verify the Scan: Always match the merchant name in-app before confirming.
✅ Shop Trusted: Avoid… pic.twitter.com/od7ZWuJhXr
Das eigentliche Produkt ist das Routing
Globale Krypto-Netzwerke nutzen gemeinsame technische Standards, aber Zahlungen im Retail-Bereich sind meist lokal organisiert. Ein brasilianischer Händler erwartet zum Beispiel Pix. In Bangladesch zahlen Kunden mit mobilen Wallets. In Mexiko laufen Banküberweisungen über SPEI.
Diese Vielfalt sorgt für das letzte Verteilungsproblem bei Krypto-Zahlungen. Einen Stablecoin zwischen Blockchain-Adressen zu schicken, dauert nur Sekunden, doch um das Geld direkt auszugeben, braucht es trotzdem eine Verbindung zum System, das der Empfänger verwendet.
KuCoin Pay übernimmt diese Übersetzung in einer einzigen Oberfläche. In QR-orientierten Ländern scannt der Nutzer einen unterstützten nationalen Code. Für lokale Überweisungen wählt er ein Netzwerk aus und gibt Konto- oder Telefonnummer des Empfängers ein. KuCoin leitet die Zahlung dann über den passenden lokalen Kanal weiter.
Das Produkt unterstützt mehr als 50 Kryptowährungen, darunter USDT, USDC, Bitcoin und KCS. KuCoin gibt an, dass der Service auf eine einfache Nutzererfahrung ausgelegt ist, mit sofortiger Abwicklung und ohne von KuCoin erhobene Zahlungsgebühren.
Genehmigte Rückerstattungen werden dem Finanzierungskonto des Nutzers in USDT gutgeschrieben. Einzelne Händler können allerdings eigene Gebühren verlangen.
We are thrilled to announce that KuCoin Pay has integrated local scan and transfer capabilities across 5 MORE nations: Argentina, Peru, Mexico, Bangladesh, and Zambia! 🚀
— KuCoin (@kucoincom) July 9, 2026
✅ Scan & Pay: Smooth QR payments in 🇦🇷 & 🇵🇪 (Mercado Pago, Yape, Plin)
✅ Local Transfers: Direct bank… pic.twitter.com/2g2XJFknmV
Mit diesem Modell entfallen Blockchain-Adressen und die Auswahl eines Netzwerks beim Bezahlvorgang. Die lokale Zahlungsmethode bleibt sichtbar, während Kryptowährung als Quelle der Zahlung dient.
Lokale Zahlungswege lösen Kryptos Verteilungsproblem
Im Jahr 2026 gibt es einen Wandel darin, wie Menschen finanzielle Dienste nutzen. Die Global Findex 2025 der Weltbank zeigt, dass 79% aller Erwachsenen weltweit inzwischen ein Finanzkonto besitzen.
In Ländern mit niedrigen und mittleren Einkommen besitzen 84% ein Mobiltelefon. Mobile Payment und digitale Konten bestimmen bereits heute, wie Menschen Geld erhalten und Zahlungen abwickeln.
Auch Stablecoins sind inzwischen in großem Umfang verbreitet. Visa schätzt, dass das Stablecoin-Angebot im Jahr 2025 um über 50% auf 274 Milliarden USD wuchs. Die bereinigten Daten geben ein jährliches Transaktionsvolumen von mehr als 10 Billionen USD an, nach Herausrechnung des automatisierten oder sehr schnellen Handels zwischen Wallets.
Dennoch bleibt der Markt für Konsumzahlungen deutlich kleiner. Der Krypto-Chef von Visa erklärte im Januar, dass Stablecoins in großem Umfang von Händlern noch nicht akzeptiert werden. Vieles, was auf der Blockchain mit Stablecoins passiert, hängt weiterhin mit Handel, Treasury-Bewegungen oder Transfers zwischen Kryptoplattformen zusammen.
🚀 More Data, More Travel!
— KuCoin (@kucoincom) July 21, 2026
We’re thrilled to announce that KuCoin Pay has partnered with @XPINNetwork to bring seamless, crypto-powered global connectivity to your travels! 📱✈️
Pay for eSIMs in 149+ countries using 50+ cryptos via KuCoin Pay & enjoy exclusive launch deals:
🔥… pic.twitter.com/nar9MVvkgt
Die lokale Zahlungsstrategie von KuCoin zielt genau auf diese Verteilungslücke. Händler können ihr gewohntes Bezahlsystem behalten. Kunden bekommen eine Möglichkeit, Krypto-Guthaben für Zahlungen in bestehenden Retail-Systemen einzusetzen.
Brasilien ist das deutlichste Beispiel: Nutzer von KuCoin Pay können beim Händler einfach einen Pix-QR-Code scannen und direkt aus der App zahlen. Der Händler braucht keine eigene Wallet-Adresse für Kryptowährung anzuzeigen oder einen neuen Bezahlvorgang einzuführen.
Um diese Erfahrung zu ermöglichen, werden integrationsangepasste Lösungen je nach Land benötigt. Argentiniens interoperables QR-Netzwerk unterscheidet sich beispielsweise deutlich von dem Wallet-System in Peru.
Bangladesch setzt stark auf mobile Finanzdienste, während Sambias Zahlungsmarkt sich um Mobilfunk-Zahlungsanbieter dreht. Die Oberfläche kann überall gleich aussehen, auch wenn die jeweilige Transaktion intern verschiedene Wege nimmt.
Eine Zahlungsschicht zwischen Kryptowährung und lokaler Finanzwelt
KuCoin beschreibt das System als einen einheitlichen technischen Einstiegspunkt für die Weiterleitung lokaler Zahlungen. Damit ähnelt KuCoin Pay eher einer Payment-Orchestrierungs-Schicht als einem einfachen Krypto-Kassenprodukt.
„Der praktische Nutzen im Alltag wird die nächste Phase der Krypto-Übernahme bestimmen, und Zahlungen sind der sichtbarste Teil dieses Wandels", sagte KuCoin-Geschäftsführerin Alicia Kao in der Ankündigung zur Lateinamerika-Expansion des Unternehmens.
KuCard verbindet digitale Vermögenswerte bereits mit Händlern über die bekannten Visa- und Mastercard-Netzwerke. KuCoin Pay ergänzt dieses Kartenmodell und bringt Krypto-Zahlungen zusätzlich in nationale QR-Systeme und landeseigene Transfernetzwerke.
Vor allem dort, wo Karten im Alltag keine zentrale Rolle spielen, könnte das lokale Modell entscheidend sein. Es ermöglicht KuCoin den Einstieg in Zahlungs-Muster, die sich bereits rund um Bank-Apps, Wallets oder Telefonnummern gebildet haben.
Update: Here's a full list of MiCA-compliant crypto cards & neobanks:
— DeFi Warhol (@Defi_Warhol) June 24, 2026
1. Revolut Card
2. Bybit Card
3. Gemini Card
4. OKX Card
5. KuCoin Card
6. Kraken Card
7. Gate Card
8. Bitpanda Card
Essentially, all the CEX cards.
What's gonna happen to all the other neobanks in EU? https://t.co/vs23mrBrg9
Die Basis-Infrastruktur hängt trotz allem weiter von klassischen Finanzsystemen ab. Es muss ausreichend lokale Liquidität verfügbar sein, Vorschriften variieren je Land, und Zahlungsfehler müssen klar gelöst werden. Auch Währungsumrechnung kann den Endpreis beeinflussen, selbst wenn das Produkt explizit keine Transaktionsgebühren verlangt.
Der IWF warnt, dass Stablecoins die Reibung bei Zahlungen verringern können, jedoch gleichzeitig das Risiko für Währungsersatz und Kapitalkontrollen steigt. Diese Fragen werden wichtiger, wenn Krypto-Plattformen direkt an nationale Zahlungsnetzwerke angebunden werden.
Der nächste Test: Wiederholte Nutzung
KuCoin hat mit seinen Ankündigungen eine geografische Abdeckung geschaffen. Die Plattform meldet starkes Wachstum beim Zahlungsvolumen auf der Blockchain, mit dem 25-fachen Anstieg der Bestellungen und 60% mehr Service-Partnern sowie Händlern.
Diese Zahlen zeigen, dass Krypto-Zahlungen zweifellos zu einer immer wichtigeren Ebene der traditionellen Finanzinfrastruktur werden.
Der praktische Test besteht jedoch in alltäglichen Transaktionen: Nutzer zahlen mehrfach an Händler, überweisen auf lokale Konten oder laden mobile Dienste auf, ohne Verzögerungen oder undurchsichtige Gebühren zu erleben. Eine zuverlässige Leistung in verschiedenen lokalen Netzwerken wird wichtiger sein als die Anzahl der gelisteten Länder.
KuCoin Pay hat eine verlässliche Verbindung von Krypto-Guthaben in bekannte Finanzsysteme aufgebaut. Damit kann sich die Plattform nur dann als starke Infrastruktur behaupten, wenn Nutzer diesen Weg auch nach dem Ende der Werbeaktionen weiterhin regelmäßig nutzen.
Lesen Sie die Originalgeschichte KuCoin Pay: Kryptowährungen einfach in lokale Zahlungssysteme integrieren von Mohammad Shahid auf de.beincrypto.com