

As refinarias de petróleo dos EUA vivem um bom momento, e o décimo analista mais bem classificado de Wall Street apontou três ações de energia para observar durante esse ciclo. A margem obtida pelos refinadores ao transformar petróleo bruto em combustível atingiu um recorde e nenhuma de suas três indicações é uma das grandes petroleiras conhecidas pelo público.
O analista é Justin Jenkins, do Raymond James, que possui índice de acerto de 80%.
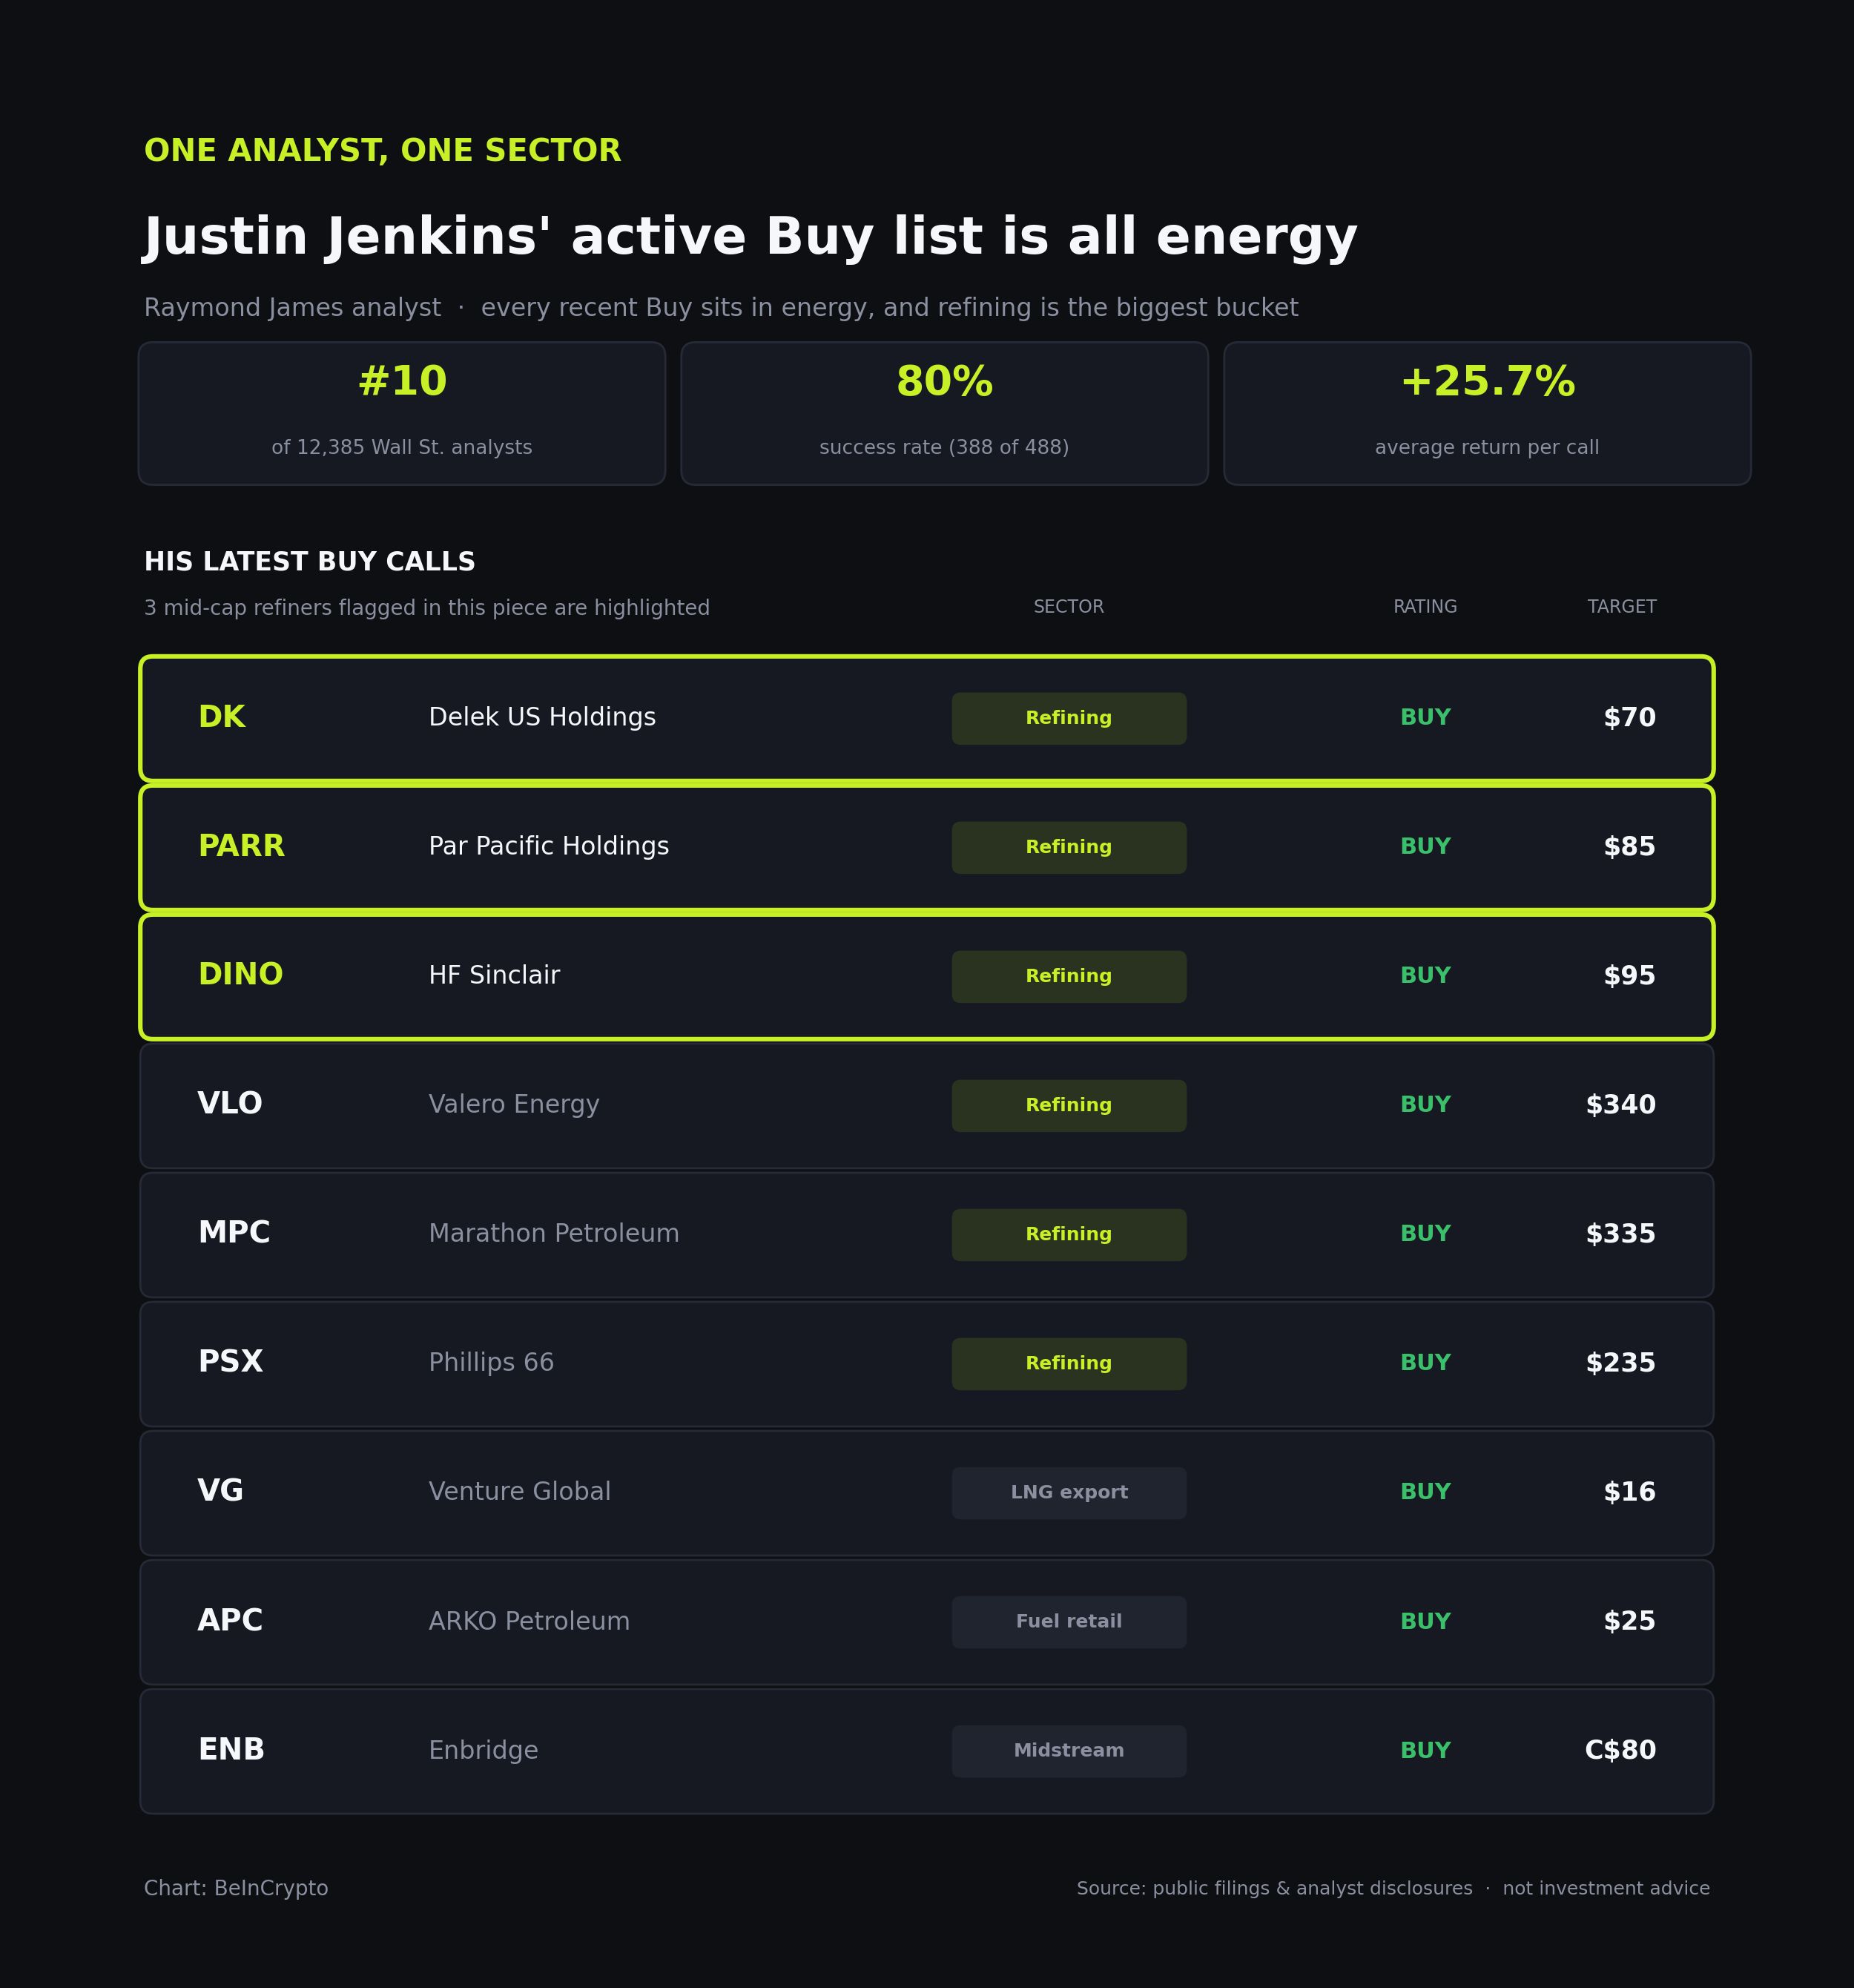 Perfil e portfólio do analista: Dados TipRanks
Ele reiterou recomendação de compra para três refinarias de médio porte, então o BeInCrypto analisou o fluxo de capital de cada uma para identificar qual das apostas se destaca.
Delek US Holdings (NYSE: DK)
A Delek é a mais focada em refino entre as três, com pouca diversificação para equilibrar a lista com outras empresas do setor. Isso a torna a aposta mais direta na diferença recorde entre o custo do petróleo bruto e as receitas obtidas com gasolina e diesel, conhecida como crack spread.
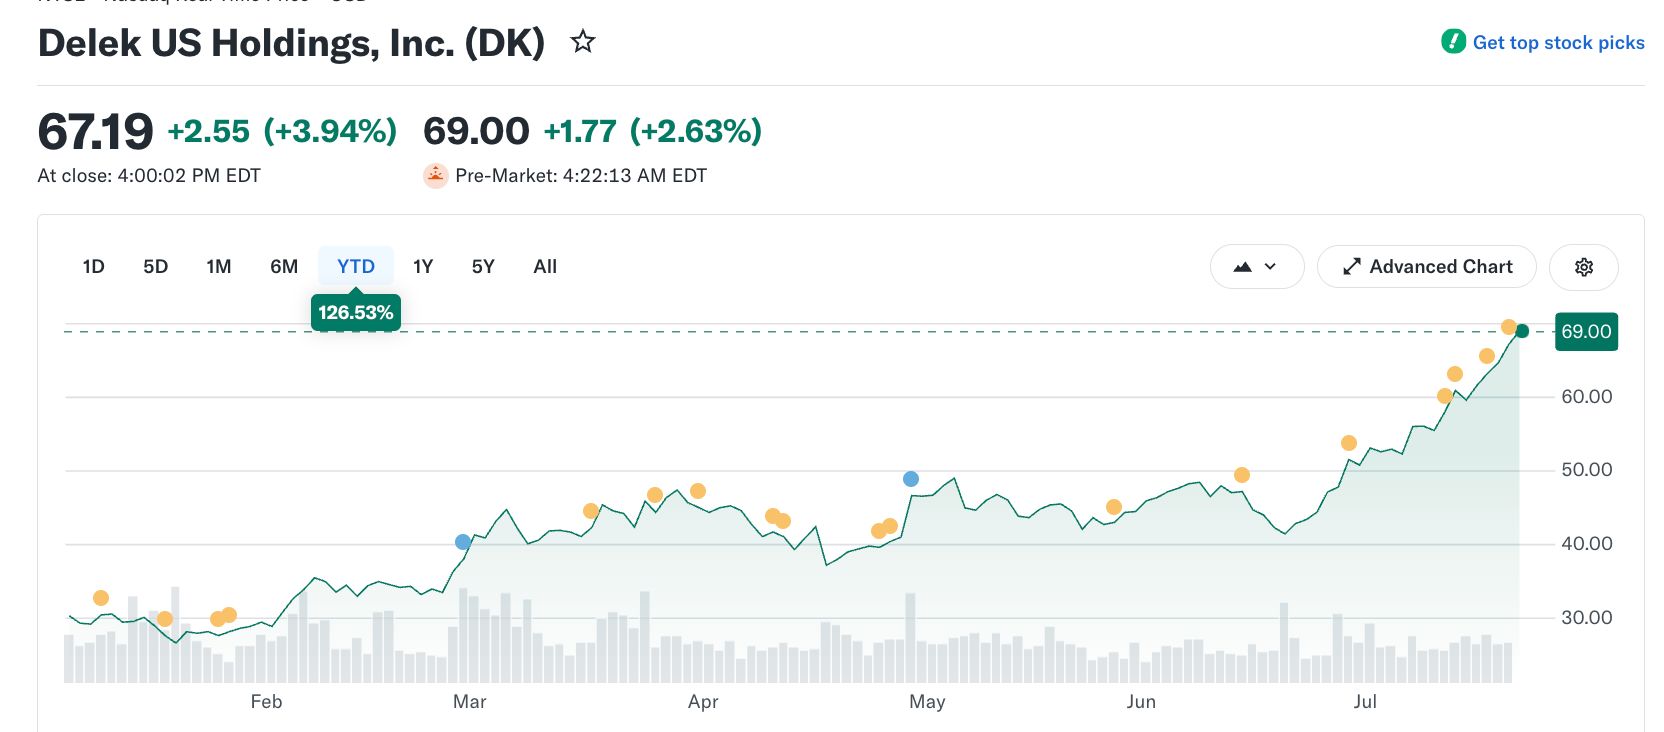 Evolução do preço de DK: Yahoo Finance
Essa diferença atingiu recorde próximo de US$ 59 por barril em julho, quase o triplo do valor no início do ano. Dessa forma, a Delek pode gerar caixa mesmo se o petróleo permanecer estável.
Oil refiners are making historic profits.
— The Kobeissi Letter (@KobeissiLetter) July 15, 2026
The 3-2-1 WTI refining margin is up to a record per barrel.
This is a key metric of how much profit refiners generate from turning crude oil into fuels like gasoline, diesel, and jet fuel.
Refining margins have nearly tripled since… pic.twitter.com/riXAo2y0dD
Jenkins reafirmou a recomendação de compra com preço-alvo de US$ 70 em 13 de julho. Mais um banco segue otimista: o Goldman Sachs elevou seu alvo para US$ 73 em 17 de julho.
O JPMorgan, por sua vez, subiu o alvo para US$ 62 (já alcançado), mas manteve recomendação neutra. O papel já acumula alta de cerca de 127% neste ano.
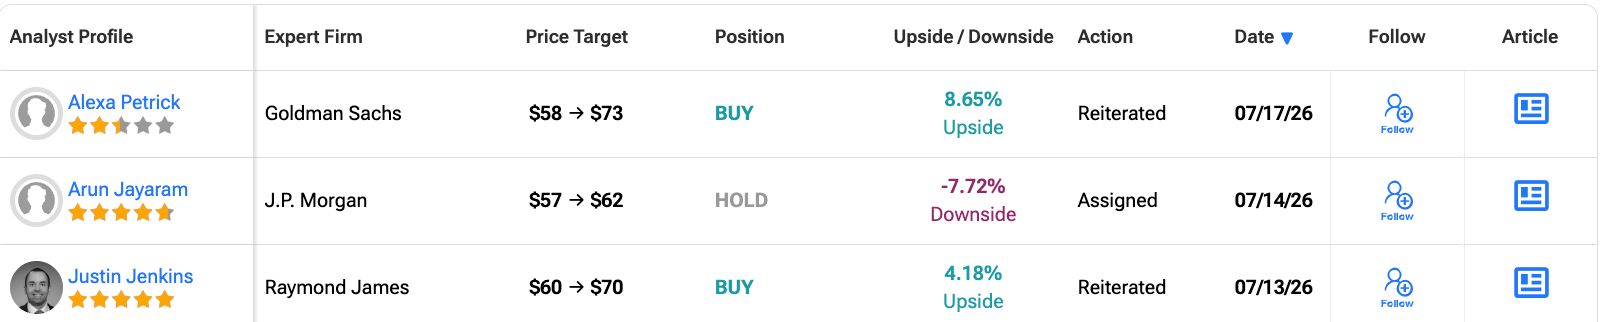 Indicação do Raymond James: TipRanks
Enquanto isso, o gráfico sustenta a projeção. O Chaikin Money Flow (CMF), indicador de compras e vendas institucionais, rompeu para cima o canal de baixa no fim de junho.
Depois, superou o topo de março em meados de julho. Isso sinaliza que grandes investidores estão acumulando ações justamente quando Jenkins fez sua recomendação.
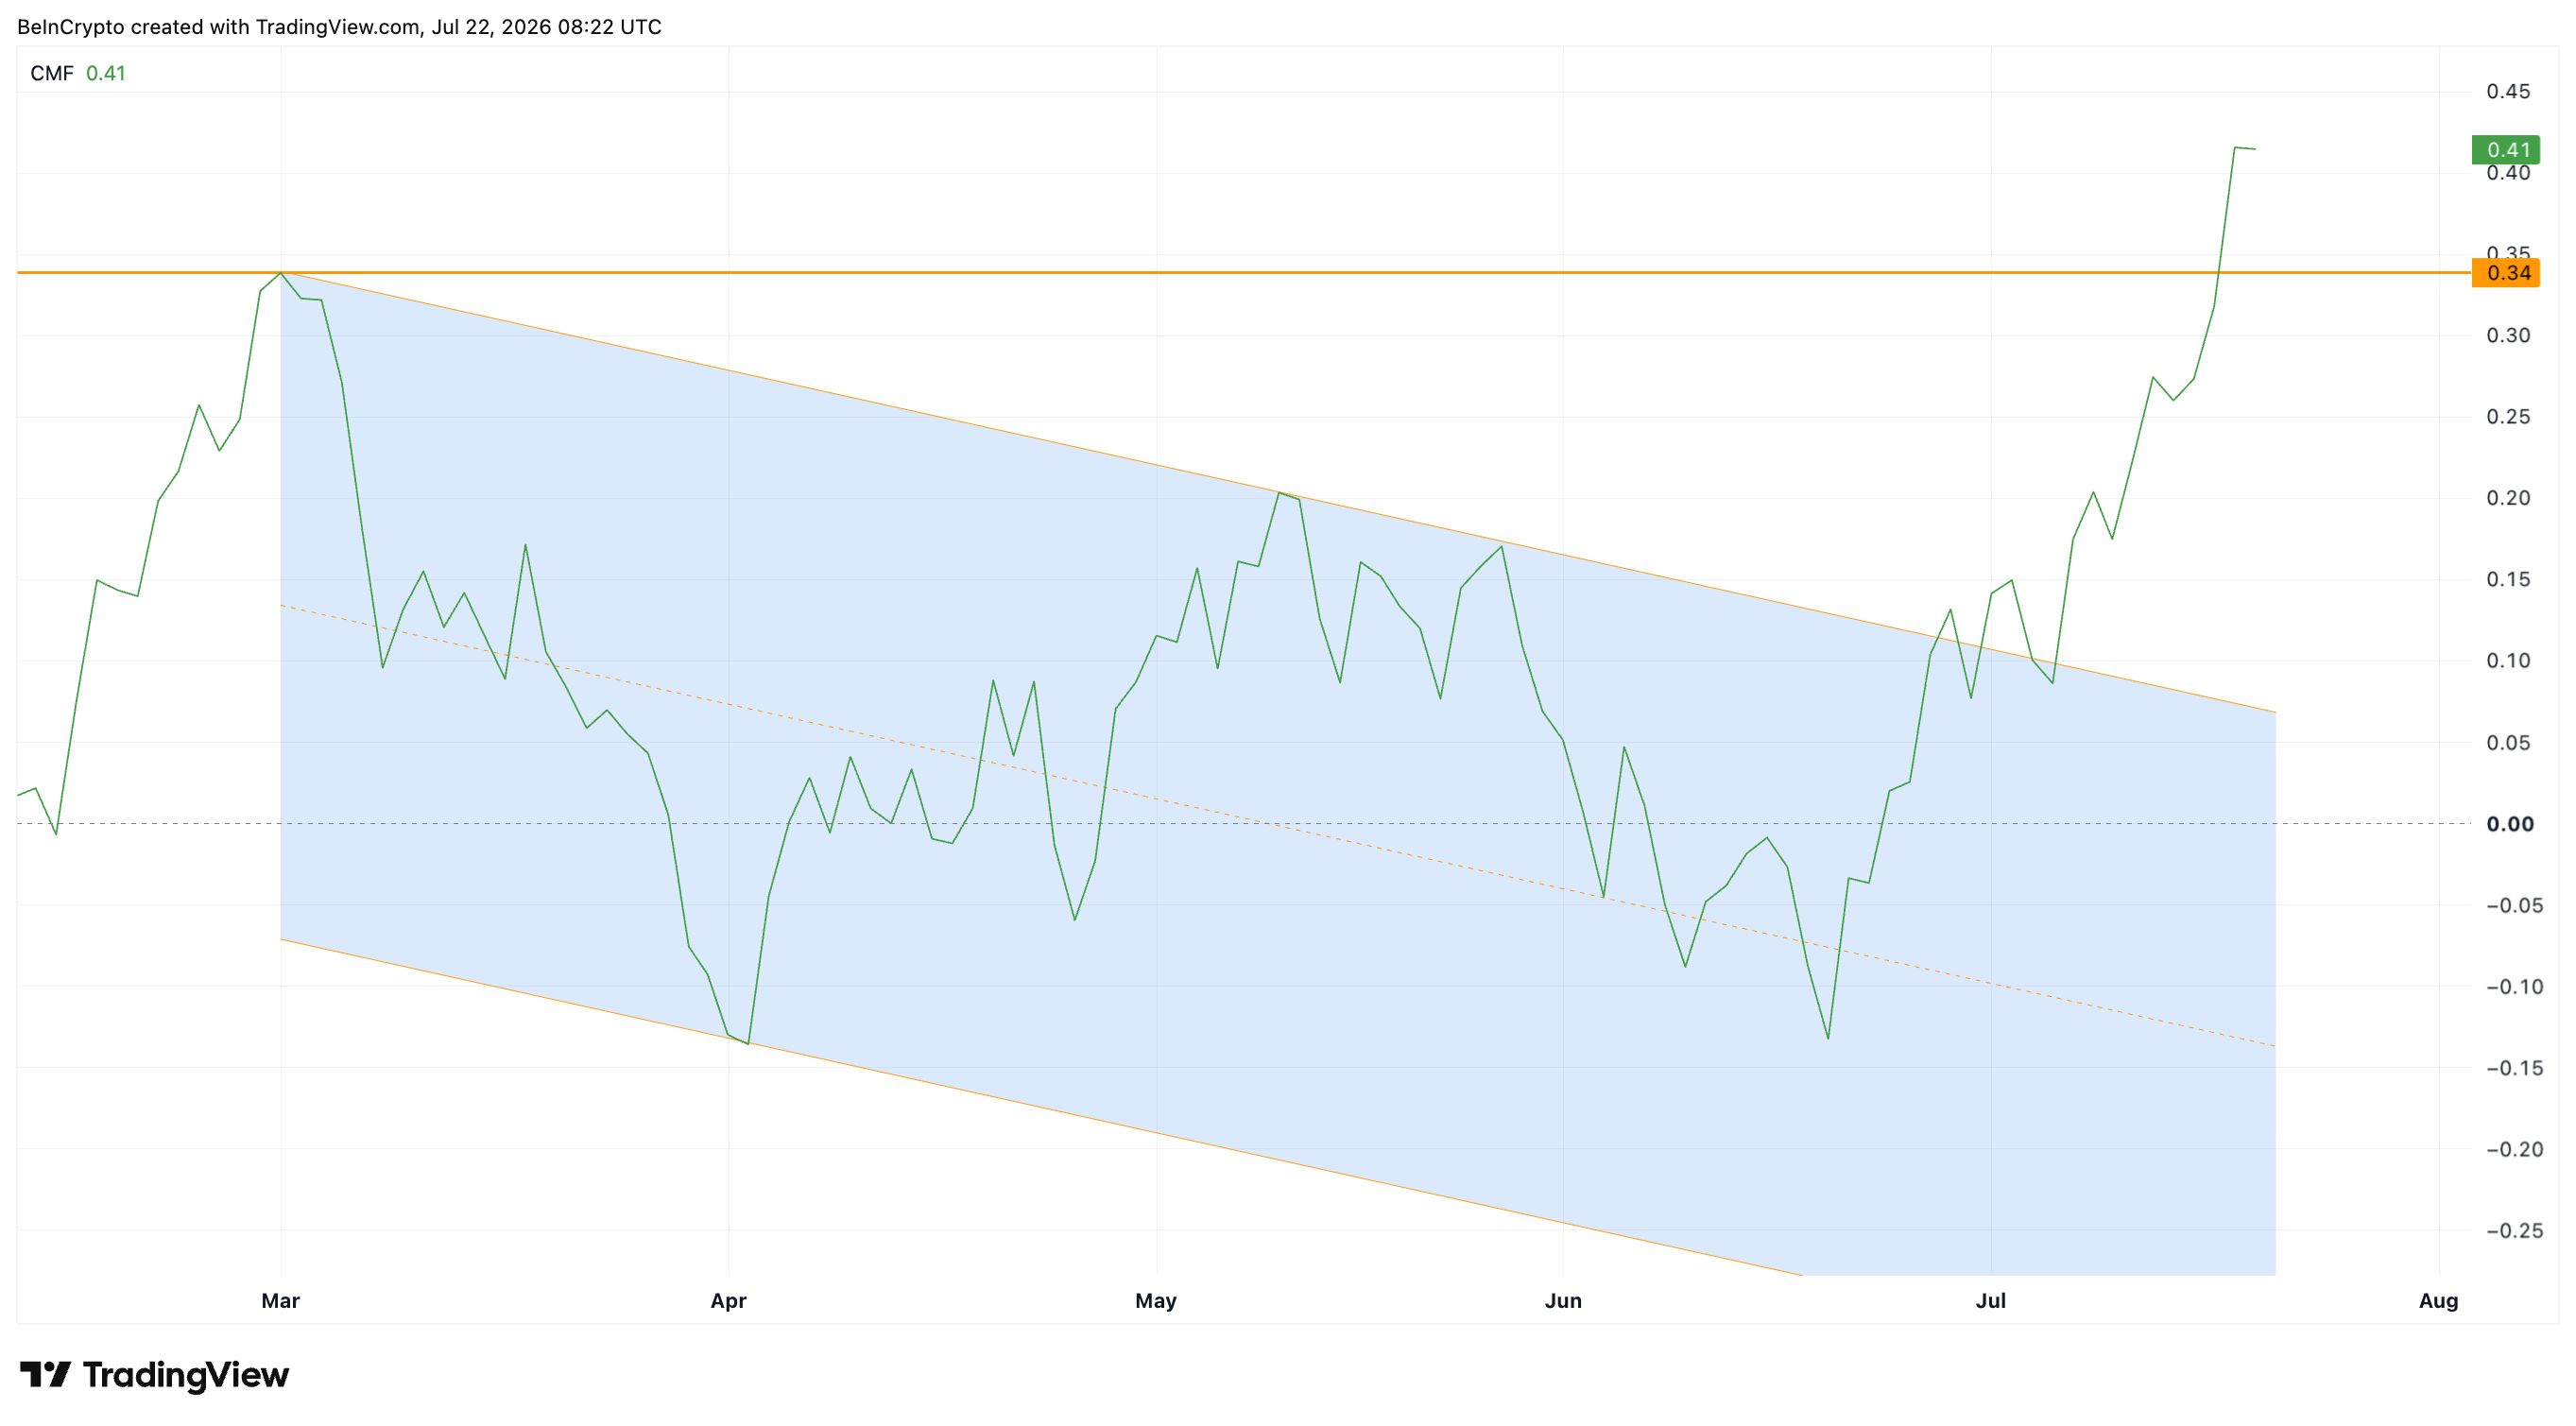 Rompimento do fluxo de capital na Delek US: TradingView
Dessa forma, a Delek oferece o cenário mais claro. O alvo de Jenkins, de US$ 70, está cerca de 4% acima da cotação mais recente, próxima de US$ 67, e o valor do Goldman, US$ 73, representa o caso mais otimista.
O principal risco é o próprio crack spread, já que a rentabilidade dos refinadores depende dessa diferença. Como a Delek depende fortemente do refino, uma queda brusca afetaria o papel com mais intensidade do que as concorrentes diversificadas, e spreads tão amplos raramente persistem.
HF Sinclair (NYSE: DINO)
A HF Sinclair é a maior e mais estável do grupo, atuando em refino, comercialização e renováveis. No entanto, seu potencial de valorização parece mais limitado.
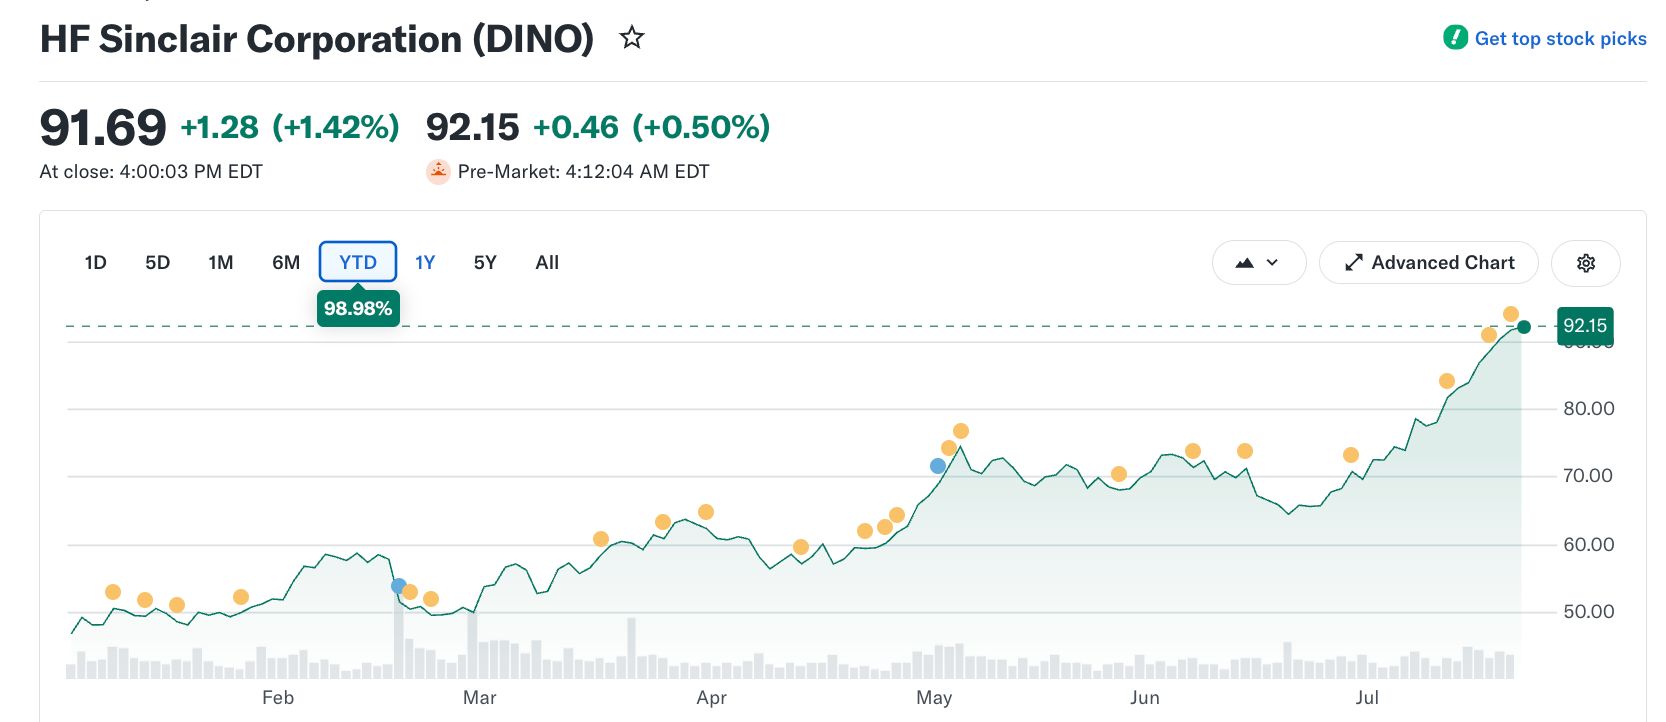 Evolução do preço de DINO: Yahoo Finance
Nesse caso, Jenkins destoou do mercado. Ele reafirmou a compra e manteve o preço-alvo de US$ 95, o mais elevado de Wall Street em 13 de julho, enquanto a maioria do mercado preferiu manter posição neutra. Evercore iniciou a cobertura com recomendação de manutenção, enquanto Barclays e JPMorgan mantiveram avaliações neutras.
O papel subiu 99% neste ano, superando várias projeções anteriores.
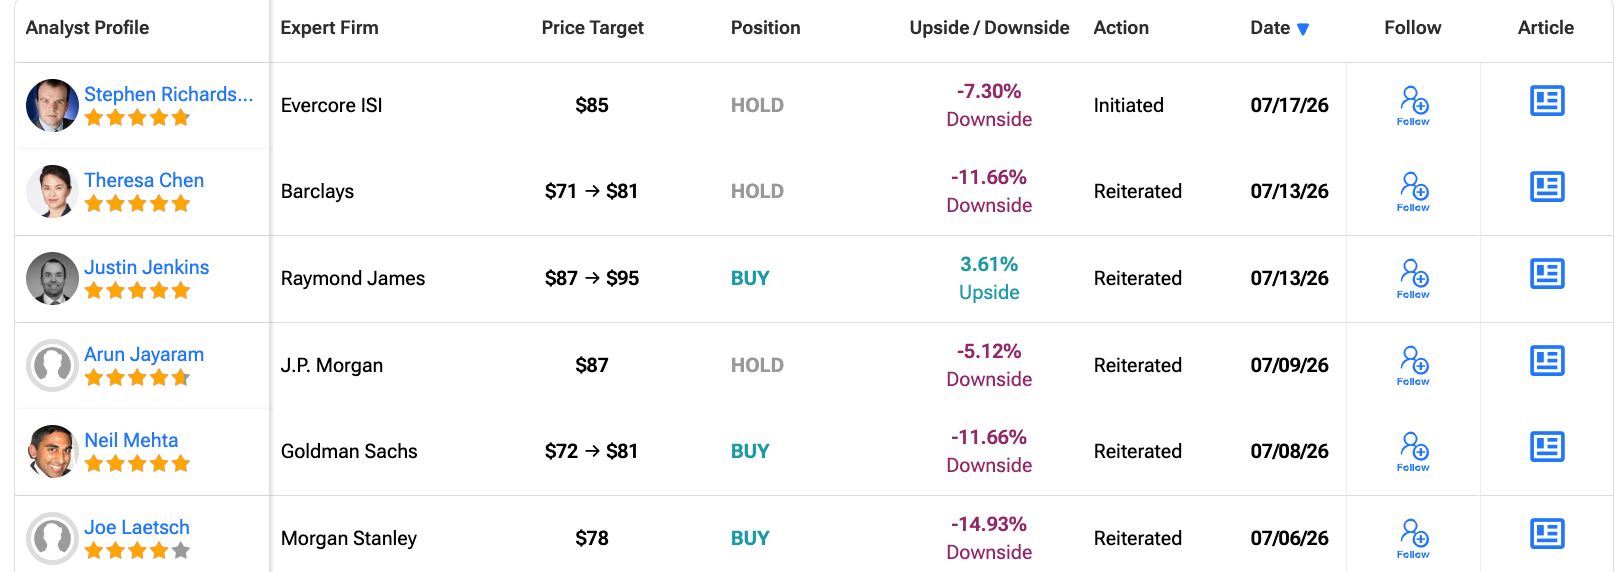 Avaliações de analistas para HF Sinclair: TipRanks
Por outro lado, o gráfico sinaliza cautela. O CMF atingiu o pico no início de maio. Mesmo com DINO renovando máximas até julho, o fluxo financeiro não acompanhou. Essa divergência negativa, agora abaixo do nível de 0,51 que segurou o indicador em maio, sugere perda de força compradora.
Fechamento acima de 0,51 reduziria a preocupação.
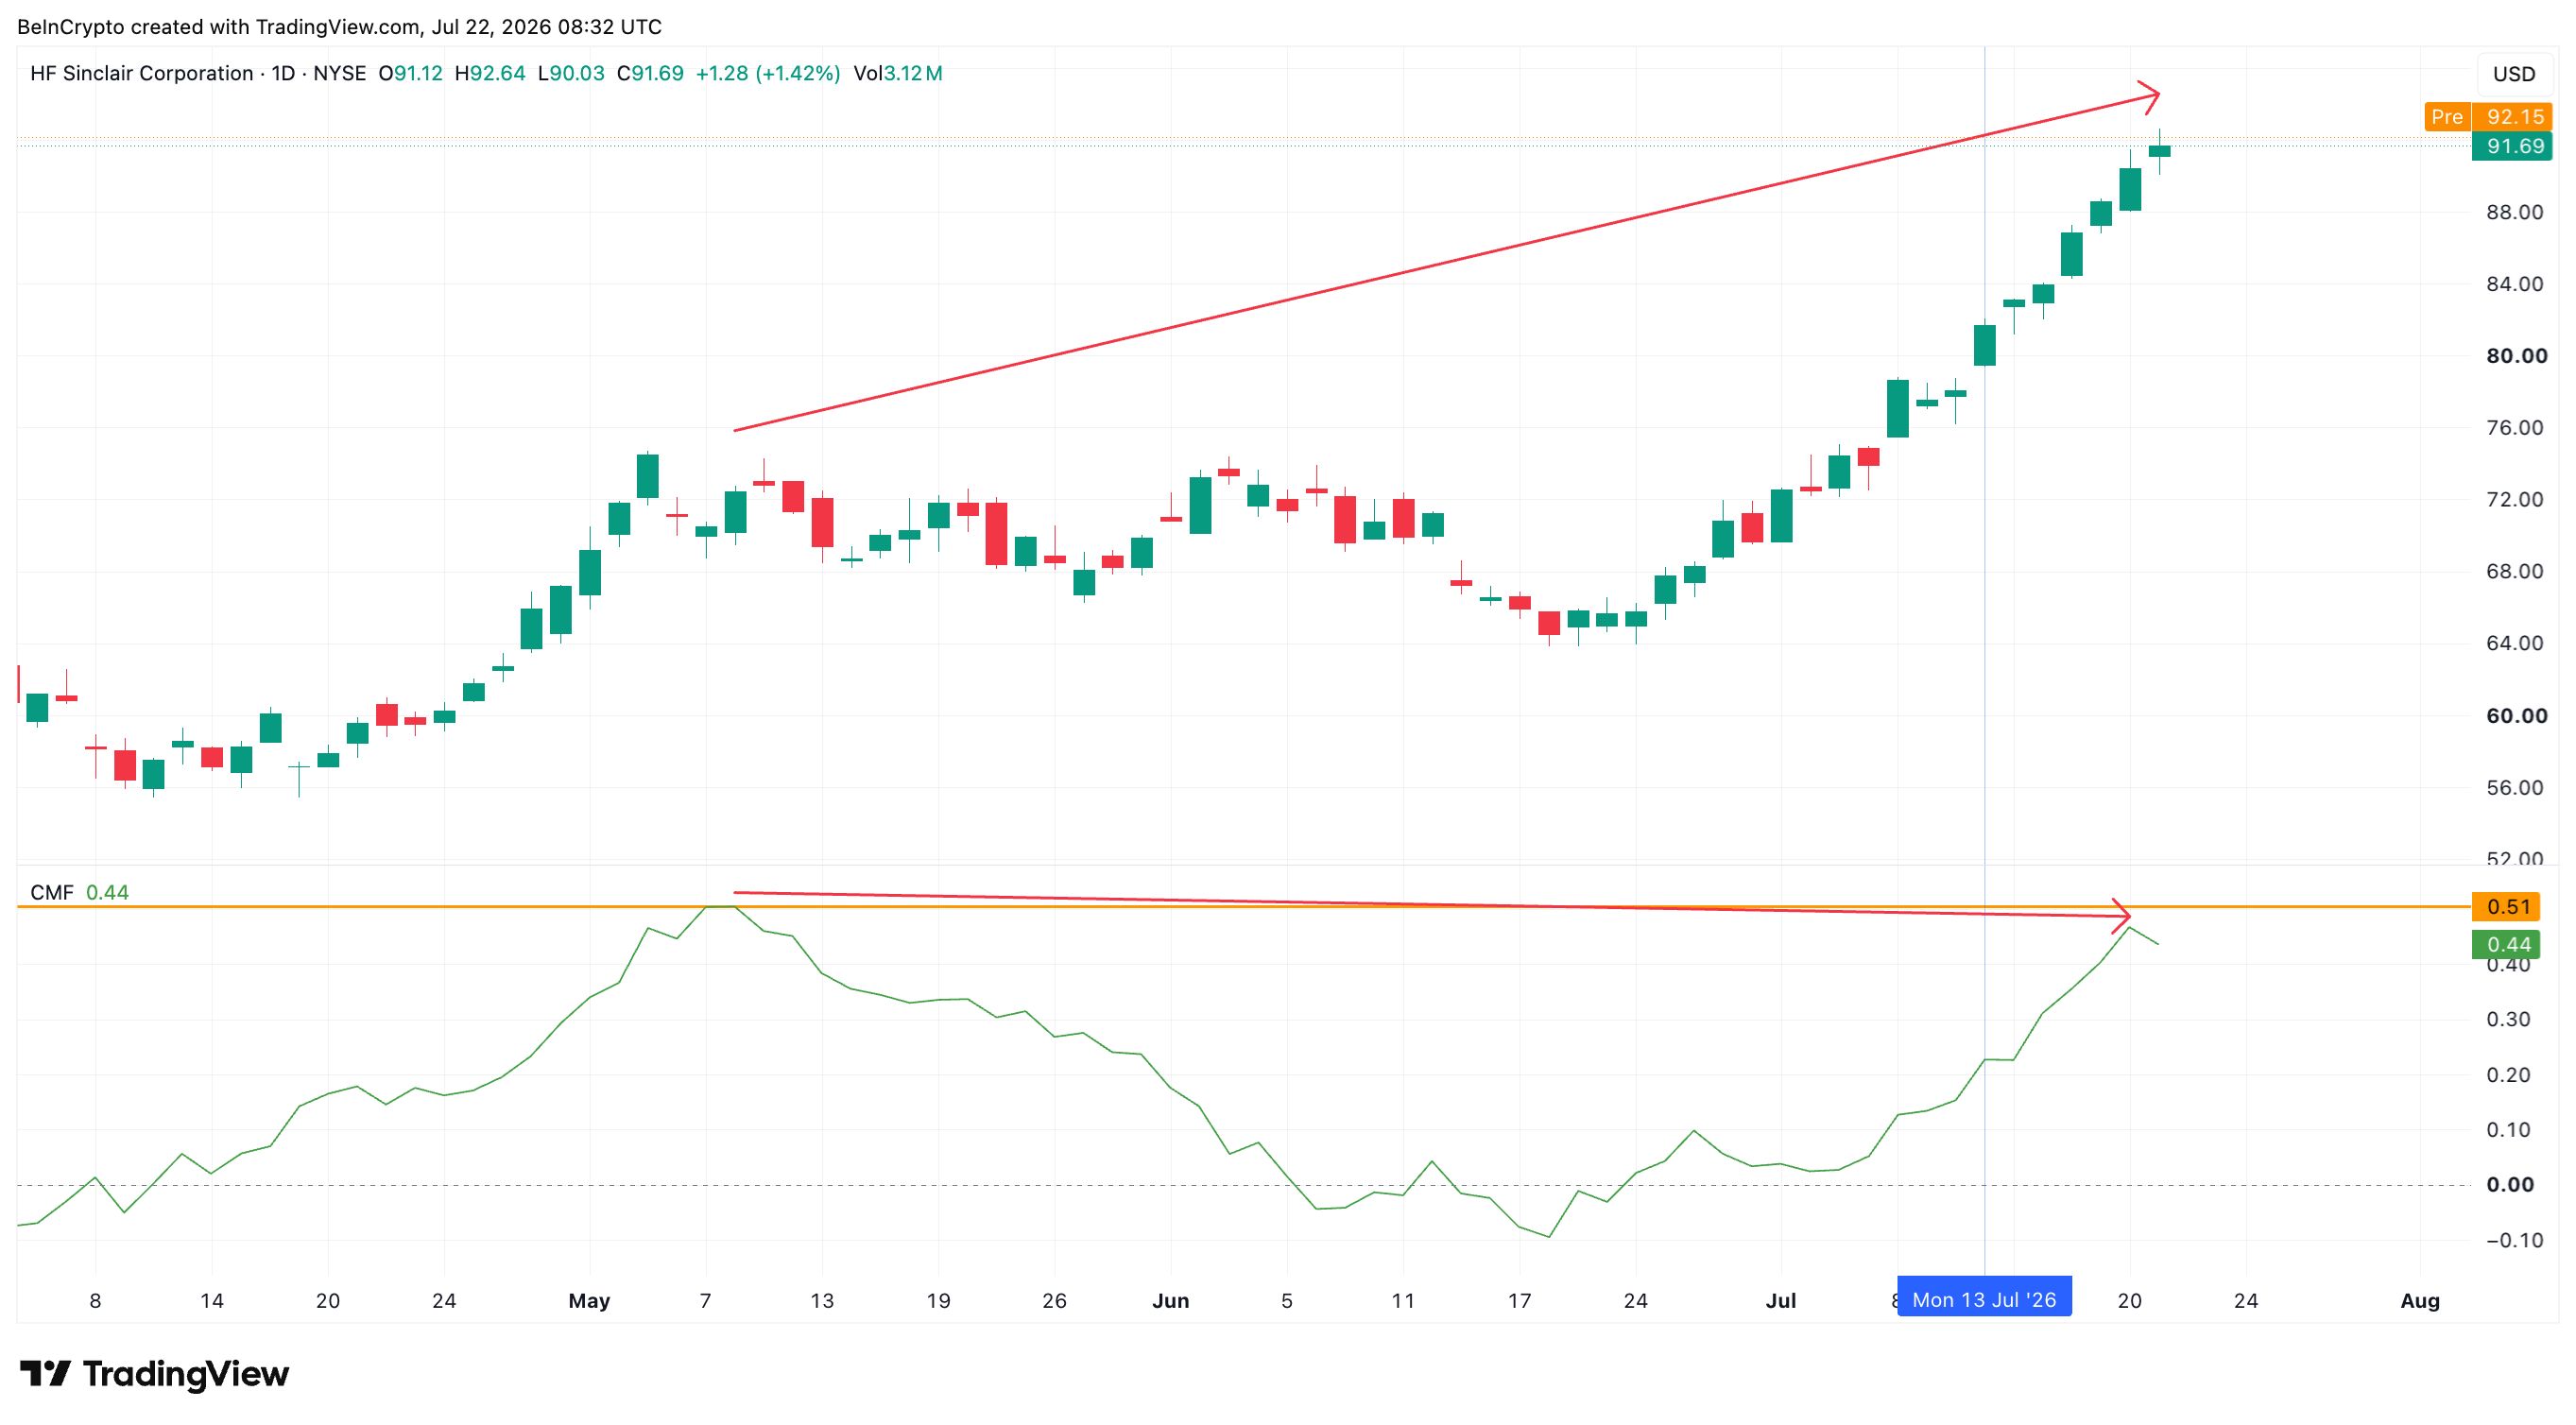 Divergência no Fluxo de Dinheiro da HF Sinclair: TradingView
Mesmo assim, nem todos adotam uma postura cautelosa. Mesas de opções destacaram novas compras de calls para janeiro sobre a ação.
Refiners been printing $ and they just keep adjusting calls higher $DINO new buy in Jan. calls today too pic.twitter.com/97nfcfT3MK
— Joe Kunkle (@OptionsHawk) July 21, 2026
Portanto, o retorno parece limitado no momento. O alvo de US$ 95 de Jenkins indica apenas cerca de 4% de potencial de alta sobre o preço recente em torno de US$ 92, e a divergência sugere que o impulso pode perder força.
Par Pacific Holdings (NYSE: PARR)
A Par Pacific lidera os ganhos, com alta de aproximadamente 129% neste ano. Seus mercados segmentados no Havaí, noroeste do Pacífico e Montanhas Rochosas mantêm seu combustível protegido, o que colaborou para aproveitar a mesma tendência de margens elevadas.
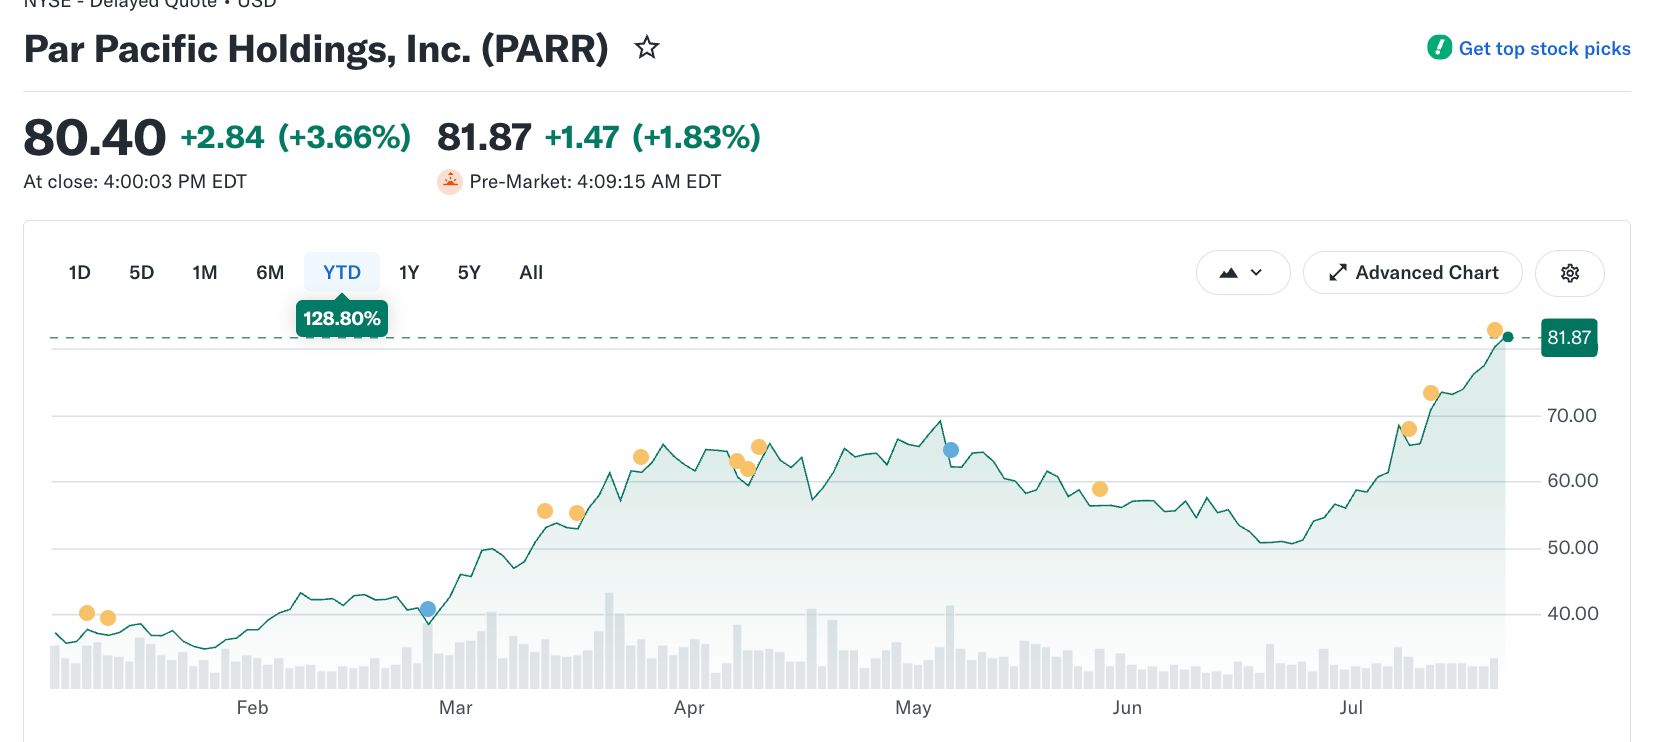 Movimento de Preço da PARR: Yahoo Finance
Desta vez, os bancos concordam sobre essa ação do setor de energia para observação. Jenkins elevou seu alvo para US$ 85 em 13 de julho, igualando o JPMorgan, enquanto o Mizuho reiterou recomendação de compra a US$ 80 (já atingido).
Esse raro alinhamento marca US$ 85 como limite em comum. Isso limita o potencial de valorização, já que o preço próximo de US$ 80 está bem perto desse teto.
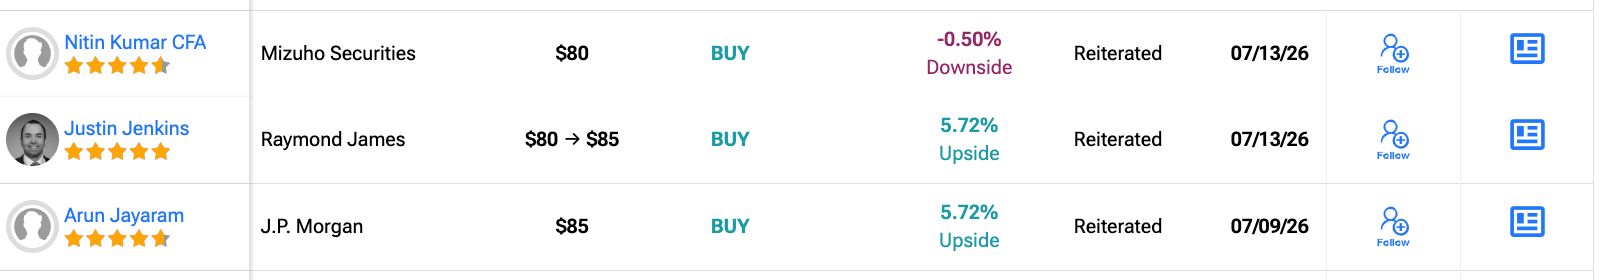 Principais Avaliações de Analistas: TipRanks
Enquanto isso, a entrada institucional ainda aparenta seguir forte. O CMF registrou recentemente nova máxima antes de recuar, permanecendo bem acima de zero. Isso indica que grandes investidores mantiveram suas compras durante o avanço de julho, diferente da divergência observada na HF Sinclair.
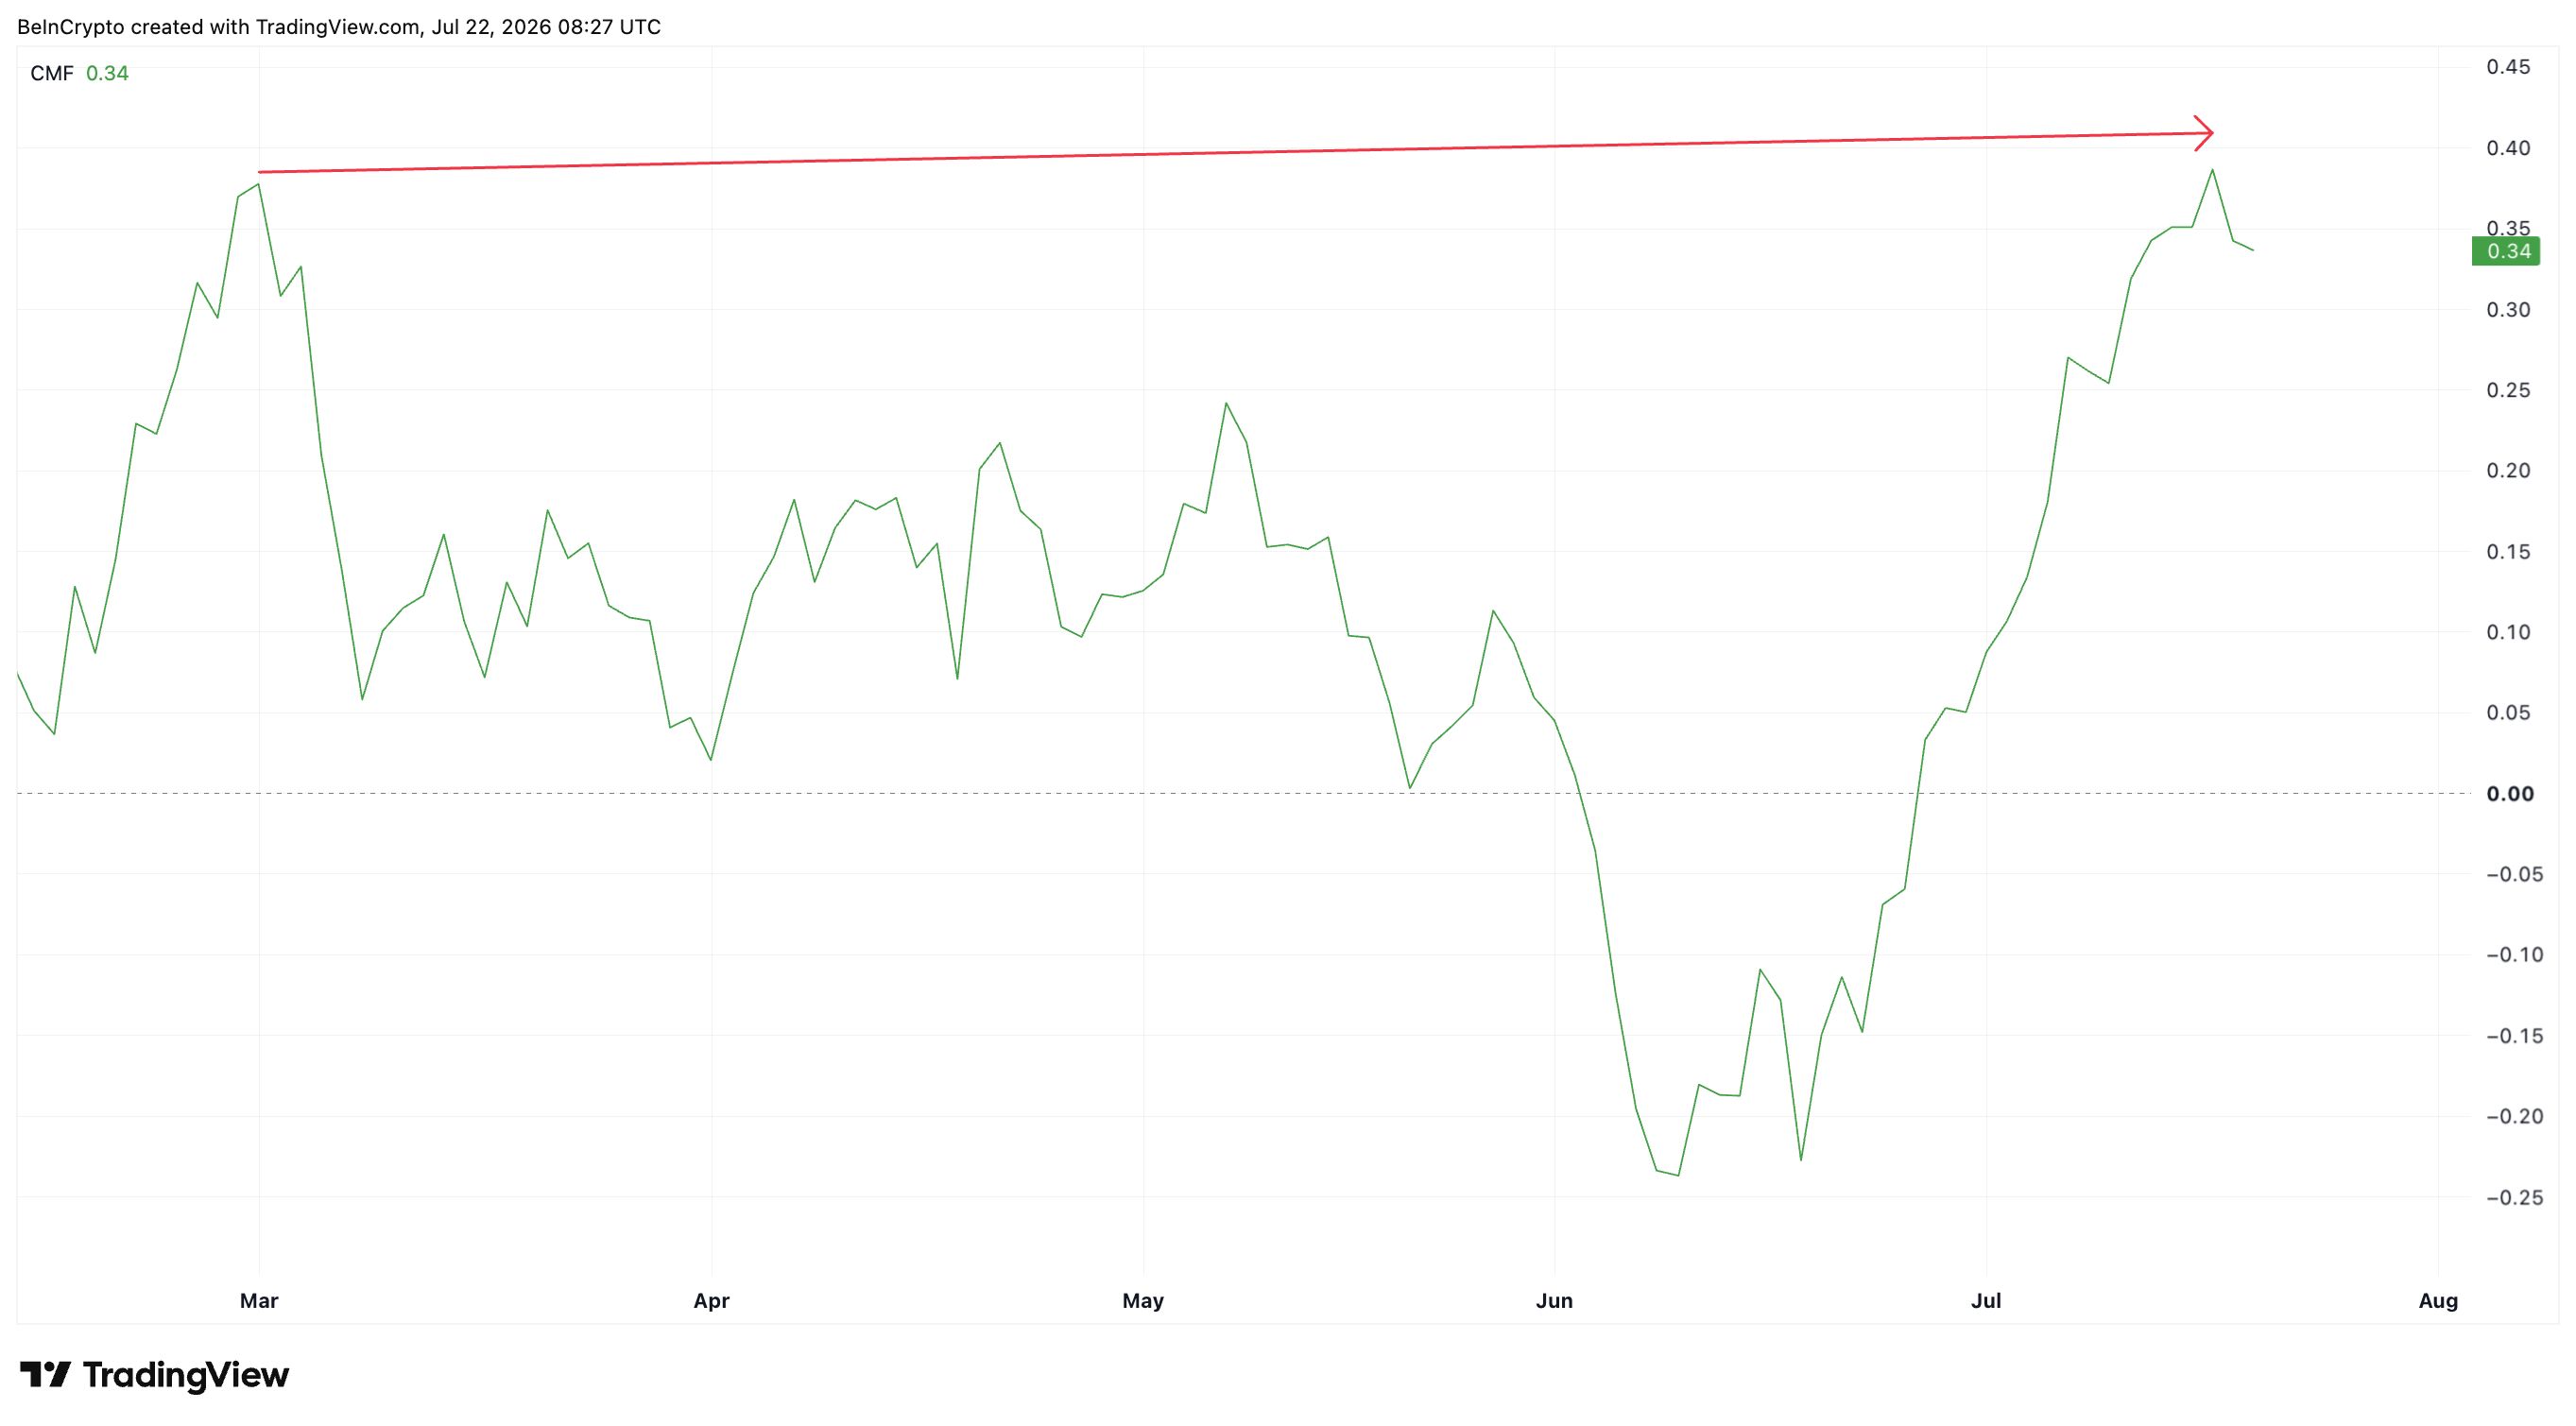 Nova Máxima do Fluxo de Dinheiro da Par Pacific: TradingView
A questão é que margens recordes já podem estar embutidas nos preços. Alguns estrategistas alertam que refinarias avançaram demais, rápido demais.
🚨The refining margin just printed a barrel
— Jack Prandelli (@jackprandelli) July 15, 2026
the highest ever recorded.
3 times the 2004-2008 boom peak.
Meanwhile crude sits below 2026 highs, and the new Fed under Warsh just guided hawkish.
Everyone's answer: buy the refiners.
Wrong. $VLO , $MPC , $PSX are up 40%… pic.twitter.com/2R60jyP5Lg
No entanto, mais da metade da capacidade de refino da Rússia está inativa.
CHART OF THE DAY: Morgan Stanley reckons that more than half of Russian oil refinery capacity is down due to Ukrainian attacks.
— Javier Blas (@JavierBlas) July 20, 2026
Typically, Russia is the world's second-largest diesel exporter - normally around 11% of global seaborne trade. pic.twitter.com/q8yjgcTHVF
Essa restrição de oferta pode manter o crack spread elevado.
É justamente essa a aposta de Jenkins nas três empresas analisadas, e esse é o motivo pelo qual um analista com 80% de acerto destaca refinarias menores em vez de Exxon ou Chevron.
Leia a história original Analista com taxa de acerto de 80% indica 3 ações de energia para ficar de olho por Lucas Espindola em br.beincrypto.com